اظهارنامه مالیاتی در تهران؛ راهنمای ثبت، مدارک و دریافت مشاوره مالیاتی
تنظیم و ارسال اظهارنامه مالیاتی در تهران فقط وارد کردن چند عدد در سامانه نیست. اطلاعاتی که در اظهارنامه ثبت میشود باید با دفاتر و اسناد مالی، فروش، هزینهها، اطلاعات ثبتشده در سامانههای مالیاتی و وضعیت واقعی فعالیت مؤدی هماهنگ باشد. یک اشتباه در تشخیص نوع اظهارنامه، ثبت فروش یا هزینه، استفاده از معافیتها یا حتی انتخاب پرونده مالیاتی میتواند بعداً در رسیدگی مالیاتی مشکل ایجاد کند.
اگر در تهران فعالیت اقتصادی دارید، اصل قوانین مالیاتی با سایر نقاط کشور تفاوتی ندارد؛ اما وضعیت پرونده، نوع فعالیت، حقیقی یا حقوقی بودن مؤدی، تکالیف قانونی و اطلاعات ثبتشده در سامانه تعیین میکند که چه اظهارنامهای باید ارسال شود و چه اطلاعاتی در آن درج شود.
نورترازان معین خدمات بررسی، تنظیم و ثبت اظهارنامه مالیاتی برای اشخاص حقیقی و حقوقی را ارائه میکند و مؤدیان میتوانند پیش از ارسال نهایی اظهارنامه، وضعیت پرونده و اطلاعات مالی خود را بررسی کنند.

اظهارنامه مالیاتی چیست؟
اظهارنامه مالیاتی گزارشی است که مؤدی بر اساس مقررات مربوط، اطلاعات مالی و مالیاتی دوره موردنظر را از طریق آن به سازمان امور مالیاتی اعلام میکند.
در اظهارنامه عملکرد، بسته به نوع مؤدی و فعالیت، اطلاعاتی مانند درآمد و فروش، هزینهها، سود و زیان، برخی اطلاعات داراییها و بدهیها و سایر اطلاعات موردنیاز سامانه ثبت میشود.
یک نکته مهم این است که اصطلاح «اظهارنامه مالیاتی» تنها به یک فرم اشاره نمیکند. اظهارنامه عملکرد صاحبان مشاغل، اظهارنامه اشخاص حقوقی، اظهارنامه مالیات بر ارزش افزوده و برخی اظهارنامههای دیگر، تکالیف متفاوتی هستند. بنابراین ارسال یکی از آنها لزوماً به معنی انجام همه تکالیف مالیاتی نیست.
چه کسانی در تهران به اظهارنامه مالیاتی نیاز دارند؟
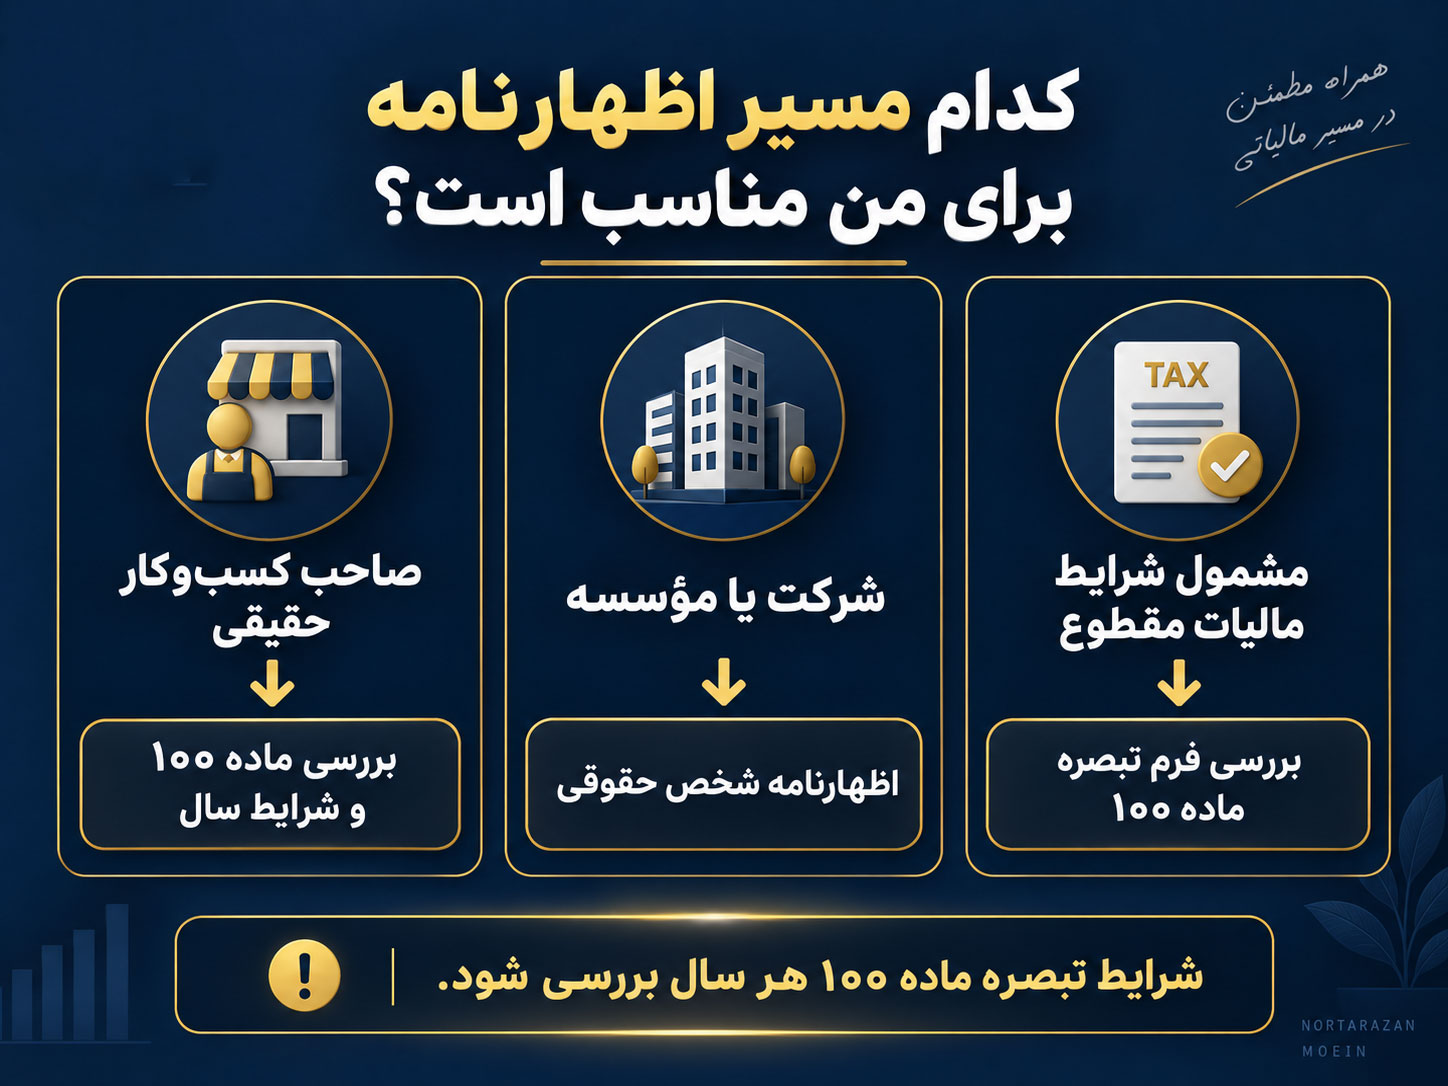
مخاطبان اصلی خدمات تنظیم اظهارنامه عملکرد در تهران را میتوان در دو گروه اصلی قرار داد:
صاحبان مشاغل و اشخاص حقیقی
فروشگاهها، پزشکان، وکلا، مشاوران، پیمانکاران حقیقی، فعالان خدماتی، تولیدکنندگان، صاحبان واحدهای صنفی و بسیاری از کسبوکارهای شخصی در گروه صاحبان مشاغل قرار میگیرند.
ماده ۱۰۰ قانون مالیاتهای مستقیم، صاحبان مشاغل مشمول این فصل را مکلف به تسلیم اظهارنامه مربوط به فعالیت شغلی میکند. مهلت قانونی پایه در این ماده تا پایان خرداد سال بعد تعیین شده است؛ با این حال، در سالهای مختلف ممکن است بر اساس مصوبات و اطلاعیههای مربوط، مهلت اجرایی تغییر یا تمدید شود.
شرکتها و سایر اشخاص حقوقی
شرکتها و مؤسسات حقوقی نیز تکلیف مستقلی دارند. مطابق ماده ۱۱۰ قانون مالیاتهای مستقیم، اشخاص حقوقی باید اظهارنامه، ترازنامه و حساب سود و زیان متکی به دفاتر و اسناد و مدارک خود را حداکثر ظرف چهار ماه پس از پایان سال مالیاتی ارائه کنند.
برای شرکتی که سال مالی آن با پایان اسفند خاتمه پیدا میکند، این قاعده با شرکتی که طبق اساسنامه سال مالی متفاوتی دارد یکسان از نظر تاریخ تقویمی نیست؛ بنابراین نباید یک تاریخ ثابت را برای همه شرکتها در نظر گرفت.
مهلت اظهارنامه مالیاتی؛ قانون با تمدید سالانه یکی نیست
یکی از اشتباهات رایج این است که مهلت اعلامشده در یک سال، بهعنوان مهلت دائمی اظهارنامه در نظر گرفته شود.
برای مثال، مهلت قانونی پایه صاحبان مشاغل در ماده ۱۰۰ تا پایان خرداد سال بعد است، اما برای اظهارنامه عملکرد سال ۱۴۰۴ صاحبان مشاغل، در سال ۱۴۰۵ مهلت ارائه اظهارنامه تا پایان شهریور ۱۴۰۵ تمدید شد. این تمدید یک وضعیت اجرایی مربوط به همان دوره بود و نباید به سایر سالها تعمیم داده شود.
بنابراین هنگام تنظیم اظهارنامه باید هم متن قانون و هم آخرین اطلاعیه و دستورالعمل مربوط به همان عملکرد بررسی شود.
آیا همه صاحبان مشاغل الزاماً باید اظهارنامه کامل ارسال کنند؟
خیر. این موضوع یکی از بخشهایی است که باید هر سال جداگانه بررسی شود.
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم به سازمان امور مالیاتی اجازه میدهد برای برخی صاحبان مشاغل، با رعایت شرایط و نصابهای تعیینشده، مالیات را به شکل مقطوع تعیین کند و بخشی از تکالیف از جمله ارائه اظهارنامه را تسهیل کند.
در عمل، شرایط استفاده از تبصره ماده ۱۰۰، نصاب فروش یا درآمد، استثناها و نحوه بارگذاری فرم مربوط در درگاه مالیاتی میتواند با دستورالعمل هر سال تعیین شود.
بنابراین این دو مفهوم را نباید یکی دانست:
مشمول مالیات بودن ≠ الزام در همه شرایط به ارسال اظهارنامه کامل
ممکن است صاحب یک کسبوکار مشمول مالیات باشد، اما در یک عملکرد مشخص و در صورت داشتن شرایط اعلامشده، امکان استفاده از فرم مالیات مقطوع تبصره ماده ۱۰۰ برای او فراهم شده باشد.
مراحل تنظیم و ثبت اظهارنامه مالیاتی در تهران
۱. بررسی پرونده مالیاتی
قبل از ورود اطلاعات مالی باید مشخص شود اظهارنامه مربوط به کدام پرونده، فعالیت و دوره مالی است.
اطلاعات هویتی یا ثبتی، وضعیت پرونده، نوع فعالیت، اینتاکدها و اطلاعات پایه باید بررسی شوند. اشتباه در همین مرحله میتواند باعث شود اطلاعات در پرونده نامناسب ثبت شود یا تکالیف یک فعالیت نادیده گرفته شود.
۲. تعیین نوع تکلیف مالیاتی
باید مشخص شود مؤدی صاحب شغل است یا شخص حقوقی و آیا در شرایط او اظهارنامه کامل، اظهارنامه پیشفرض، فرم تبصره ماده ۱۰۰ یا تکلیف دیگری مطرح است.
تشخیص این موضوع را نباید صرفاً بر اساس تجربه سال قبل انجام داد؛ زیرا دستورالعملها و شرایط اجرایی میتوانند تغییر کنند.
۳. جمعآوری و تطبیق اطلاعات مالی
اطلاعات فروش و درآمد، خریدها، هزینهها، داراییها، بدهیها و سایر اقلام موردنیاز باید از اسناد و سیستم حسابداری استخراج شوند.
در این مرحله صرفاً جمع کردن اعداد کافی نیست. اطلاعات باید با اسناد، دفاتر، صورتحسابها و دادههایی که قبلاً در سامانههای مالیاتی ثبت شدهاند تطبیق داده شوند.
۴. بررسی هزینهها و اقلام قابل قبول
هر مبلغی که کسبوکار پرداخت کرده الزاماً به این معنا نیست که بدون بررسی میتوان آن را بهعنوان هزینه قابل قبول مالیاتی در اظهارنامه ثبت کرد.
نوع هزینه، ارتباط آن با فعالیت، مدارک و شرایط قانونی آن اهمیت دارد. همچنین ثبت هزینه غیرواقعی یا کتمان درآمد میتواند آثار مالیاتی مستقلی داشته باشد.
۵. تکمیل اظهارنامه و کنترل نهایی
پس از ورود اطلاعات، اظهارنامه باید از نظر اعداد، اطلاعات پایه، سود و زیان، فروش، هزینهها و ارتباط جداول با یکدیگر کنترل شود.
اختلاف میان اطلاعات اظهارنامه و سوابق موجود در سامانههای مالیاتی میتواند در مراحل بعدی نیازمند توضیح و مستندات باشد.
۶. ارسال نهایی و نگهداری مستندات
ثبت موقت یا تکمیل بخشی از فرم به معنی انجام کامل تکلیف نیست. اظهارنامه باید مطابق فرآیند سامانه نهایی شود و مستندات مربوط به ارسال و اطلاعات مبنای اظهارنامه نیز نگهداری شوند.
کدام مسیر اظهارنامه برای من مناسب است ؟
برای تنظیم اظهارنامه چه مدارکی لازم است؟
مدارک دقیق برای همه مؤدیان یکسان نیست، اما بسته به پرونده ممکن است اطلاعات و اسنادی مانند موارد زیر موردنیاز باشد:
- اطلاعات هویتی یا ثبتی مؤدی و شرکت
- اطلاعات پروندههای مالیاتی
- دفاتر و گزارشهای حسابداری
- تراز آزمایشی و صورتهای مالی حسب مورد
- اطلاعات فروش و درآمد
- اسناد خرید و هزینهها
- اطلاعات داراییها و بدهیها در موارد مرتبط
- قراردادهای مهم
- اطلاعات حقوق و دستمزد در صورت ارتباط
- سوابق اظهارنامهها و اطلاعات مالیاتی دورههای قبل
- اطلاعات ثبتشده در سامانه مؤدیان و سایر سامانههای مرتبط
وجود مدارک بهتنهایی کافی نیست؛ مهمتر از آن، تطبیق اطلاعات این مدارک با اعدادی است که در اظهارنامه درج میشود.
تفاوت اظهارنامه عملکرد با اظهارنامه ارزش افزوده چیست؟
اظهارنامه عملکرد و مالیات بر ارزش افزوده دو موضوع متفاوت هستند.
اظهارنامه عملکرد عمدتاً به نتیجه فعالیت اقتصادی مؤدی در یک سال مالی مربوط میشود، در حالی که مالیات بر ارزش افزوده تابع مقررات و دورههای مربوط به خود است.
به همین دلیل:
ارسال اظهارنامه عملکرد ≠ انجام تکلیف مالیات بر ارزش افزوده
و برعکس، ارسال اظهارنامه یا خلاصه عملکرد ارزش افزوده نیز جایگزین اظهارنامه عملکرد سالانه نمیشود.
این تفکیک برای کسبوکارهایی که چند تکلیف مالیاتی همزمان دارند بسیار مهم است.
اشتباهات رایج در ثبت اظهارنامه مالیاتی
بخش قابل توجهی از مشکلات اظهارنامه نه به دلیل پیچیدگی محاسبات، بلکه به دلیل بیدقتی در اطلاعات اولیه ایجاد میشود.
از مهمترین اشتباهات میتوان به ثبت اظهارنامه در پرونده اشتباه، استفاده از اطلاعات سال قبل بدون بررسی تغییرات، ثبت نادرست فروش، عدم تطبیق دادهها با سیستم حسابداری، ثبت هزینه بدون مستندات کافی، نادیده گرفتن اطلاعات سامانه مؤدیان، اشتباه گرفتن تبصره ماده ۱۰۰ با اظهارنامه و ارسال نهایی بدون کنترل جداول اشاره کرد.
یک اشتباه دیگر این است که مؤدی تصور کند چون اظهارنامه را ارسال کرده، دیگر صحت اطلاعات آن اهمیتی ندارد. در حالی که قانون برای درآمدهای کتمانشده یا هزینههای غیرواقعی نیز آثار و جرایم خاص در نظر گرفته است.
اگر اظهارنامه را در موعد مقرر ارسال نکنیم چه میشود؟
عدم تسلیم اظهارنامه در موعد قانونی میتواند موجب جریمه شود.
مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، در مواردی که مؤدی مکلف به تسلیم اظهارنامه است، عدم تسلیم در موعد مقرر برای اشخاص حقوقی و صاحبان مشاغل مشمول جریمهای معادل ۳۰ درصد مالیات متعلق است و این جریمه در متن ماده غیرقابل بخشودگی اعلام شده است. برای سایر مؤدیان موضوع این ماده، نرخ ۱۰ درصد پیشبینی شده است.
همین ماده حکم مربوط را درباره مالیات متعلق به درآمدهای کتمانشده یا هزینههای غیرواقعی نیز جاری میداند. بنابراین «ارسال اظهارنامه» و «ارسال اظهارنامه صحیح» دو موضوع جداگانهاند.
آیا برای اظهارنامه مالیاتی به مشاور نیاز داریم؟
قانون همه مؤدیان را ملزم نکرده است که حتماً از مشاور خصوصی برای تنظیم اظهارنامه استفاده کنند. بسیاری از مؤدیان میتوانند تکالیف خود را شخصاً انجام دهند.
اما استفاده از خدمات تخصصی زمانی اهمیت بیشتری پیدا میکند که شرکت یا کسبوکار حجم فعالیت بالاتری دارد، چند نوع درآمد دارد، اطلاعات حسابداری آن نیازمند اصلاح است، با مغایرت سامانهای مواجه شده، فعالیت مشارکتی دارد یا درباره معافیتها، هزینههای قابل قبول، تبصره ماده ۱۰۰ یا نحوه ثبت اطلاعات ابهام وجود دارد.
ارزش مشاوره مالیاتی فقط در ورود اطلاعات به سامانه نیست؛ بخش مهمتر، بررسی وضعیت پرونده پیش از ارسال نهایی است.
خدمات نورترازان معین در زمینه اظهارنامه مالیاتی در تهران
نورترازان معین برای اشخاص حقیقی، صاحبان کسبوکار و شرکتهایی که برای تنظیم یا بررسی اظهارنامه مالیاتی خود نیاز به همراهی تخصصی دارند، خدمات متناسب با وضعیت پرونده ارائه میکند.
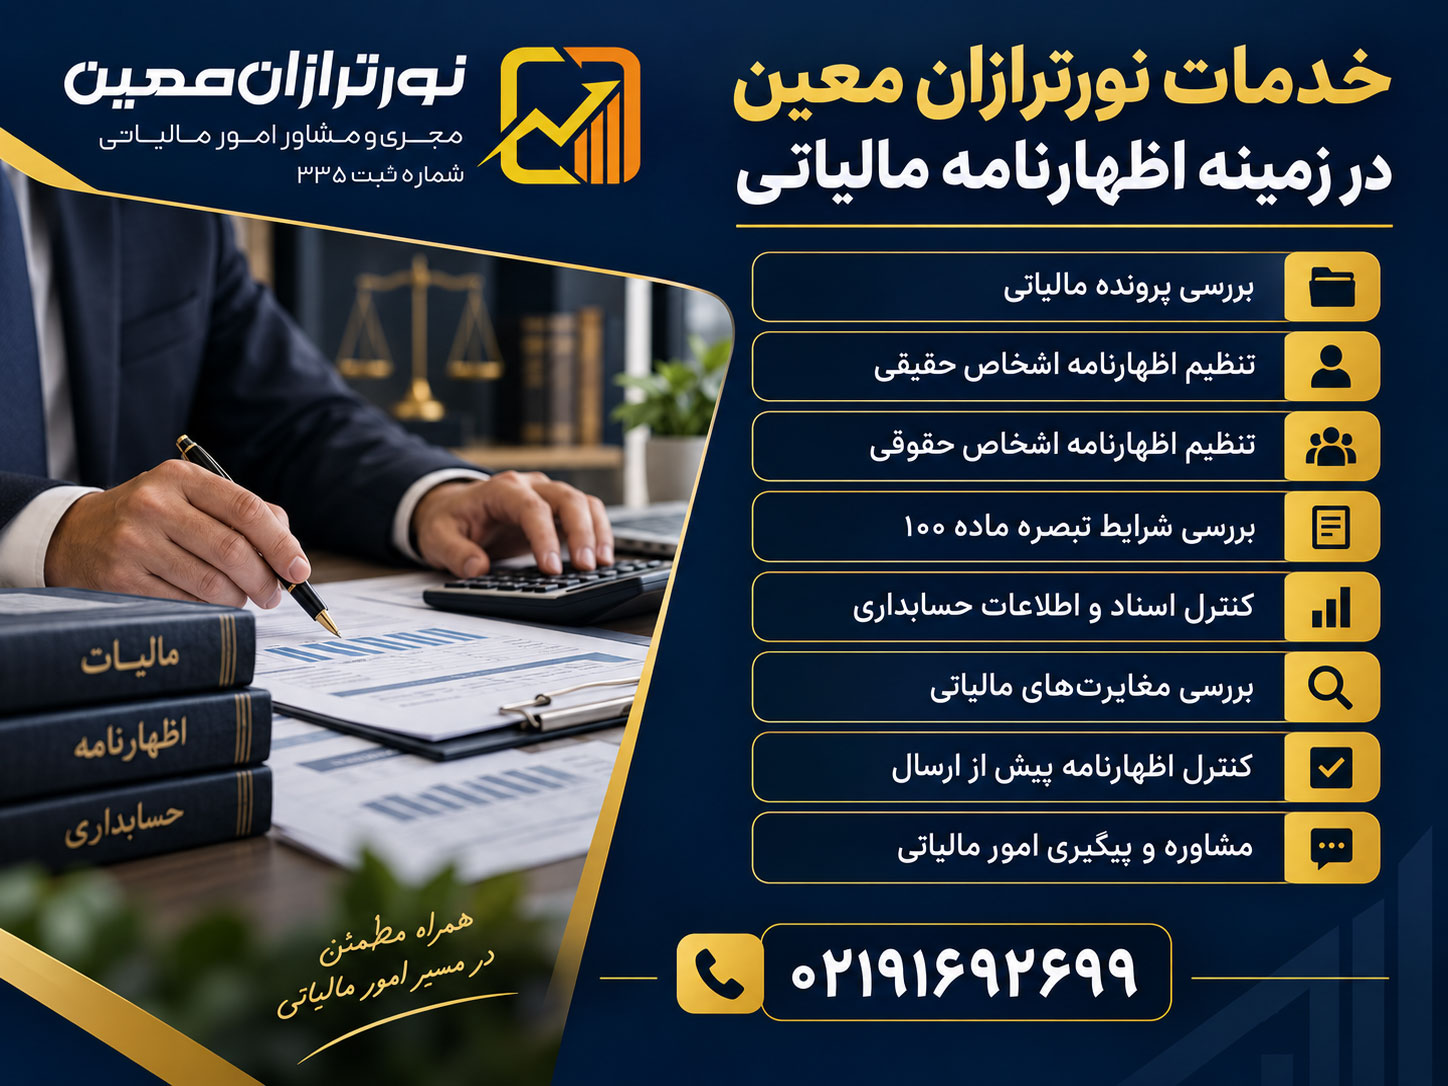
این خدمات حسب نیاز پرونده میتواند شامل بررسی وضعیت مالیاتی، کنترل اسناد و اطلاعات حسابداری، بررسی تکلیف اظهارنامه یا تبصره ماده ۱۰۰، تنظیم اظهارنامه عملکرد اشخاص حقیقی و حقوقی، تطبیق اطلاعات اظهارنامه با سوابق مالی، بررسی مغایرتها و راهنمایی در خصوص اقدامات بعد از ارسال باشد.
هدف از این بررسی، ثبت عدد کمتر یا بیشتر به هر قیمت نیست؛ بلکه اظهار اطلاعاتی است که با وضعیت واقعی فعالیت، اسناد موجود و مقررات مرتبط سازگار باشد.
برای دریافت مشاوره درباره اظهارنامه مالیاتی در تهران میتوانید با نورترازان معین از طریق شماره ۰۲۱۹۱۶۹۲۶۹۹ تماس بگیرید.
جمعبندی
تنظیم اظهارنامه مالیاتی زمانی بهدرستی انجام میشود که قبل از ارسال، نوع تکلیف مؤدی مشخص شده باشد و اطلاعات اظهارنامه با اسناد مالی، سیستم حسابداری و سوابق موجود در سامانههای مالیاتی تطبیق داده شود.
برای صاحبان مشاغل، ماده ۱۰۰ و دستورالعملهای سالانه مربوط به تبصره آن اهمیت زیادی دارد و برای شرکتها نیز مهلت و تکالیف ماده ۱۱۰ باید بر اساس سال مالی شرکت بررسی شود. همچنین باید توجه داشت که تمدید یک مهلت در یک سال، به معنی تغییر دائمی موعد قانونی نیست.
اگر درباره اظهارنامه، فرم تبصره ماده ۱۰۰، وضعیت پرونده یا صحت اطلاعاتی که قرار است ارسال شود تردید دارید، بهتر است بررسی پرونده قبل از تأیید نهایی انجام شود؛ زیرا اصلاح یک اشتباه پیش از ارسال معمولاً سادهتر از پیگیری آثار آن در مراحل رسیدگی مالیاتی است.
 انواع مشوق های مالیاتی + شرایط استفاده
 رسیدگی سیستمی مالیاتی در سال ۱۴۰۵
 اظهارنامه مالیاتی شرکت ها ؛ فقط تا این تاریخ فرصت دارید
 مالیات بر درآمد چیست؟ راهنمای جامع انواع مالیات بر درآمد، نرخها، معافیتها و نحوه محاسبه
 خلاصه پرونده مالیاتی سال ۱۴۰۵
 تمدید مواعد مالیاتی ۱۴۰۵؛ مهمترین مهلتهای جدید مالیاتی
گفتگو (۰)