سامانه مؤدیان داروخانه؛ آیا داروخانهها باید صورتحساب الکترونیکی صادر کنند؟
داروخانهها به دلیل حجم بالای تراکنشها و تنوع کالاهای عرضهشده، از جمله مشاغلی هستند که اجرای صحیح تکالیف سامانه مؤدیان داروخانه برای آنها اهمیت ویژهای دارد. دارو، واکسن، مکمل، محصولات آرایشی و بهداشتی، لوازم مصرفی درمانی و سایر اقلامی که در یک داروخانه عرضه میشوند الزاماً از نظر مالیات بر ارزش افزوده شرایط یکسانی ندارند.
مهمتر اینکه در سال ۱۴۰۵، داروخانهها حتی با فروش پایین نیز در زمره مشاغلی نیستند که بتوانند صرفاً به دلیل قرار گرفتن زیر حد نصاب فروش از صدور صورتحساب الکترونیکی نوع اول و دوم معاف شوند.
بنابراین صاحب داروخانه باید علاوه بر تشکیل و نگهداری پرونده مالیاتی، وضعیت کارپوشه سامانه مؤدیان، صدور صورتحسابها، شناسه کالا و خدمت و نرخ یا معافیت مالیاتی هر قلم را نیز کنترل کند.

آیا داروخانهها مشمول سامانه مؤدیان هستند؟
بله. سازمان امور مالیاتی در بخشنامه مربوط به معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ اعلام کرده است که برخی صاحبان مشاغل با فروش کمتر از ۱۲۰ میلیارد ریال، معادل ۱۲ میلیارد تومان میتوانند با شرایط مقرر از صدور و ثبت صورتحساب الکترونیکی نوع اول و دوم معاف شوند.
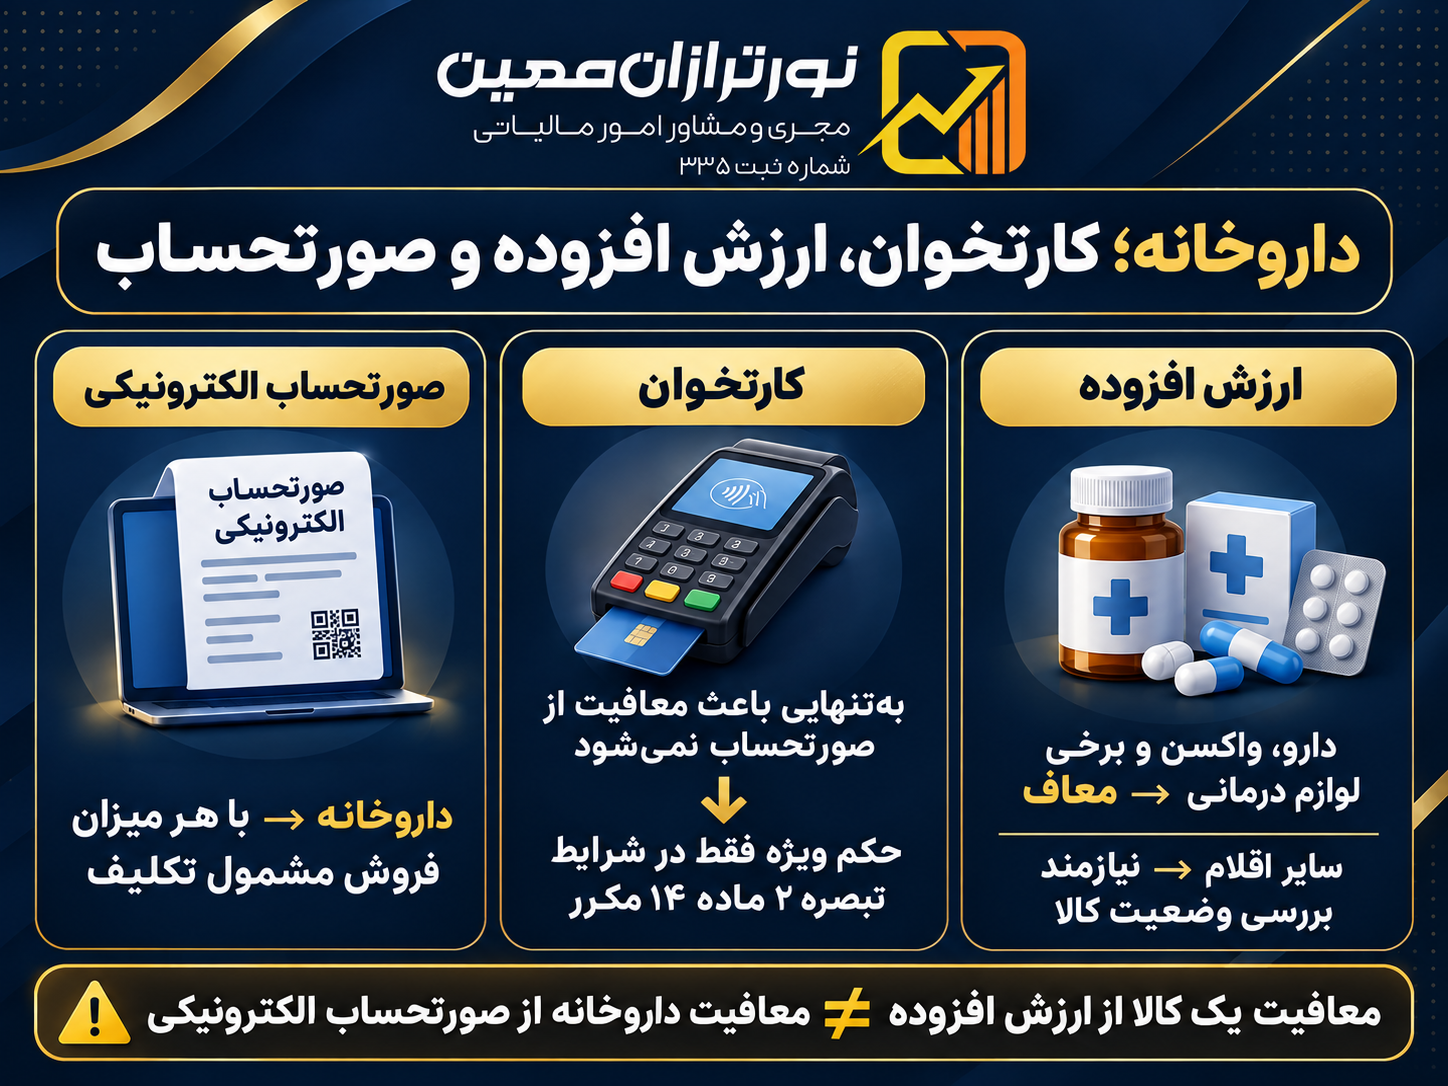
اما همین بخشنامه صراحتاً گروههایی از جمله پزشکان، پیراپزشکان، داروسازان و داروخانهها را از این تسهیلات مستثنا کرده است؛ بنابراین این گروهها با هر میزان فروش، همچنان مکلف به صدور صورتحساب الکترونیکی هستند.
این تفکیک بسیار مهم است:
کم بودن فروش داروخانه ≠ معافیت از صدور صورتحساب الکترونیکی
آیا کارتخوان برای داروخانه جایگزین صورتحساب الکترونیکی است؟
صرف داشتن دستگاه کارتخوان باعث نمیشود داروخانه از تکلیف صورتحساب الکترونیکی خارج شود.
طبق ابلاغیه شماره ۲۰۰/۱۴۰۵/۱۱، تا پایان سال ۱۴۰۵ رسید کارتخوان یا درگاه پرداخت مؤدیانی که کالا یا خدمت واحد عرضه میکنند یا تمام کالاها و خدمات آنها مشمول نرخ یکسان مالیات بر ارزش افزوده است، میتواند در حکم صورتحساب الکترونیکی باشد.
اما بسیاری از داروخانهها مجموعه متنوعی از کالاها با وضعیت مالیاتی متفاوت دارند. در نتیجه نمیتوان بهصورت عمومی گفت تمام فروشهای یک داروخانه صرفاً با رسید کارتخوان تکلیف صورتحساب را پوشش میدهد.
داروخانه باید وضعیت واقعی کالاهای عرضهشده و شرایط تبصره ۲ ماده ۱۴ مکرر را بررسی کند.
آیا داروخانهها مالیات بر ارزش افزوده میدهند؟
اینجا باید بین خود داروخانه و کالاهای فروختهشده در داروخانه تفاوت گذاشت.
طبق جزء ۱۵ بند «الف» ماده ۹ قانون مالیات بر ارزش افزوده، عرضه مواردی از جمله:
- انواع دارو؛
- واکسن انسانی و دامی؛
- لوازم مصرفی درمانی؛
- لوازم توانبخشی
از مالیات و عوارض ارزش افزوده معاف است.
اما این حکم به این معنی نیست که هر کالایی که در داروخانه فروخته میشود معاف از ارزش افزوده است.
محصولات آرایشی، بهداشتی، مکملها، تجهیزات و سایر کالاها باید براساس طبقهبندی، شناسه کالا و مقررات مربوط به همان قلم بررسی شوند.
بنابراین یکی از مهمترین اصول برای داروخانهها این است:
معافیت فروش دارو از ارزش افزوده ≠ معافیت همه کالاهای داروخانه
چرا شناسه کالا و نرخ مالیاتی در داروخانه مهم است؟
یک داروخانه ممکن است هزاران قلم کالا داشته باشد. اگر شناسه کالا، شرح محصول یا وضعیت ارزش افزوده آن اشتباه ثبت شود، اطلاعات صورتحساب نیز نادرست خواهد بود.
برای هر قلم باید حسب مورد اطلاعاتی مانند شناسه کالا یا خدمت، تعداد، مبلغ، تخفیف، نرخ مالیات و عوارض و سایر مشخصات موردنیاز صورتحساب بهدرستی ثبت شود.
به همین دلیل استفاده از بانک اطلاعات کالای منظم و هماهنگی نرمافزار فروش داروخانه با فرآیند صدور صورتحساب میتواند خطای انسانی را کاهش دهد.
مراحل انجام تکالیف سامانه مؤدیان برای داروخانه
فرآیند اجرایی ممکن است بسته به وضعیت پرونده و روش ارسال صورتحساب متفاوت باشد، اما بهطور کلی داروخانه باید این مراحل را کنترل کند:
۱. بررسی پرونده و کارپوشه مالیاتی
پرونده مالیاتی داروخانه و اطلاعات ثبتشده در درگاه ملی خدمات مالیاتی باید بررسی شود.
۲. بررسی حافظه مالیاتی و روش ارسال صورتحساب
داروخانه باید روش مناسب ارسال صورتحساب، شناسههای مربوط و تنظیمات اتصال نرمافزار یا شرکت معتمد را کنترل کند.
۳. تعریف صحیح کالاها
دارو، واکسن، مکمل، کالای بهداشتی و سایر اقلام نباید بدون بررسی وضعیت مالیاتی در یک گروه واحد قرار گیرند.
۴. صدور و ارسال صورتحساب
صورتحسابها باید طبق نوع معامله و الزامات سامانه ایجاد و ارسال شوند.
۵. کنترل وضعیت صورتحسابهای ارسالی
ارسال فایل پایان کار نیست. باید وضعیت صورتحساب بررسی شود تا مشخص شود صورتحساب با موفقیت ثبت شده، خطا دارد یا نیازمند اصلاح و ابطال است.
اگر داروخانه صورتحساب الکترونیکی صادر نکند چه میشود؟
ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان برای عدم صدور صورتحساب الکترونیکی، جریمهای معادل ۱۰ درصد مبلغ فروش انجامشده بدون صورتحساب یا ۲۰ میلیون ریال، هرکدام بیشتر باشد در نظر گرفته است. عدم استفاده از پایانه فروشگاهی یا حافظه مالیاتی نیز حسب مورد میتواند علاوه بر جریمه، آثار دیگری از جمله محرومیت از برخی معافیتها و مشوقهای مالیاتی داشته باشد.
بنابراین برای داروخانهای با تعداد بالای تراکنش، تکرار خطای صدور یا عدم ارسال صورتحساب میتواند اثر قابل توجهی بر پرونده مالیاتی داشته باشد.
خدمات نورترازان معین برای داروخانهها
برای داروخانه، مسئله صرفاً «ارسال یک فاکتور» نیست. تعداد زیاد تراکنشها، تنوع کالا، تفاوت وضعیت ارزش افزوده و لزوم کنترل صورتحسابهای ارسالی باعث میشود تنظیم صحیح فرآیند مالیاتی اهمیت بیشتری داشته باشد.
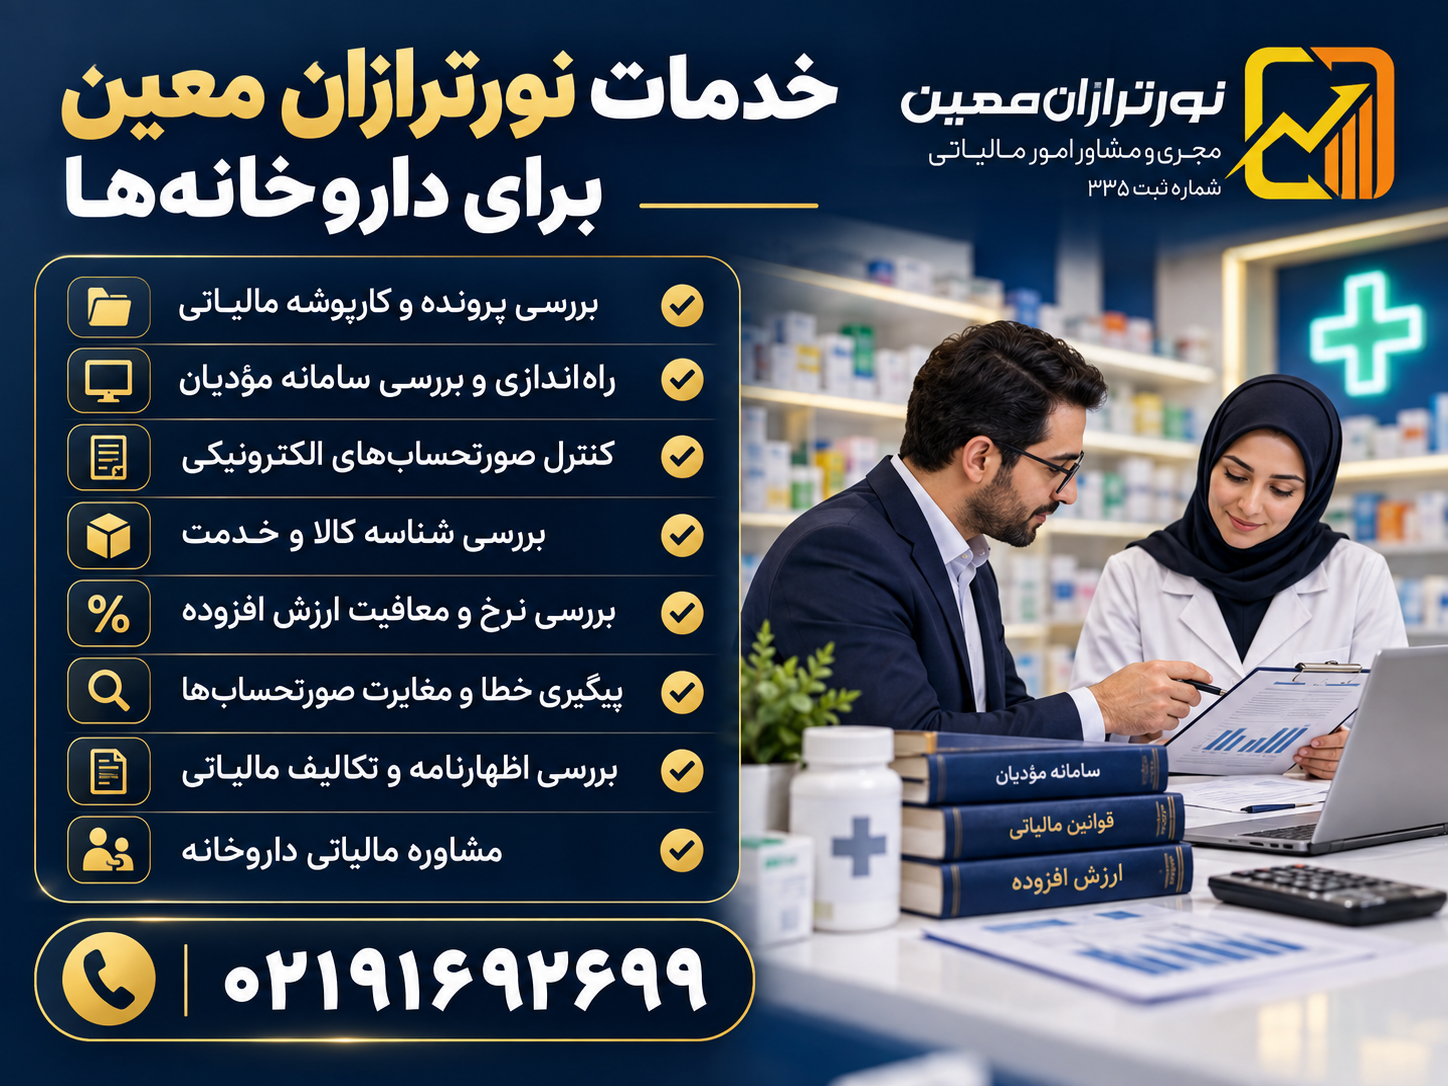
نورترازان معین متناسب با وضعیت داروخانه میتواند در زمینههای زیر خدمات ارائه کند:
- بررسی پرونده و کارپوشه سامانه مؤدیان؛
- بررسی تکلیف صدور صورتحساب الکترونیکی؛
- کنترل وضعیت مالیاتی کالاها؛
- بررسی شناسه کالا و خدمت؛
- کنترل نرخ و معافیت مالیات بر ارزش افزوده؛
- بررسی خطا و مغایرت صورتحسابها؛
- مشاوره درباره اصلاح و ابطال صورتحساب؛
- بررسی تکالیف مالیاتی داروخانه و اظهارنامه.
برای بررسی وضعیت مالیاتی داروخانه میتوانید با نورترازان معین از طریق شماره ۰۲۱۹۱۶۹۲۶۹۹ تماس بگیرید.
جمعبندی
داروخانهها در سال ۱۴۰۵ از جمله گروههایی هستند که با هر میزان فروش همچنان باید تکلیف صدور صورتحساب الکترونیکی خود را رعایت کنند و معافیت عمومی صاحبان مشاغل با فروش کمتر از ۱۲ میلیارد تومان شامل آنها نمیشود.
از طرف دیگر، داشتن کارتخوان بهتنهایی معادل معافیت از صورتحساب نیست. حکم رسید کارتخوان تنها در شرایط مقرر درباره کالا یا خدمت واحد یا نرخ یکسان ارزش افزوده قابل استفاده است.
همچنین فروش دارو، واکسن و برخی لوازم درمانی از مالیات بر ارزش افزوده معاف است، اما این موضوع را نباید به همه اقلام موجود در داروخانه تعمیم داد. مهمترین کار برای داروخانه، تفکیک صحیح کالاها، ثبت شناسه درست، تعیین وضعیت ارزش افزوده و کنترل صورتحسابهای ارسالشده است.
 معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ اعلام شد!
 جرایم سامانه مؤدیان در سال ۱۴۰۵
 اشخاص مشمول سامانه مؤدیان در ۱۴۰۵
 تمدید مهلت ارسال دفاتر تجاری الکترونیکی سال ۱۴۰۵ تا پایان شهریور
 مقررات دریافت دسته چک تغییر کرد؛ جزئیات ضوابط جدید سامانه صیاد
 شرایط بخشودگی ۹۸ درصدی جرایم پایانه فروشگاهی و سامانه مودیان
گفتگو (۰)