معافیت مالیاتی چیست و چه کسانی شامل آن میشوند؟ راهنمای کامل معافیتهای مالیاتی ۱۴۰۵
معافیت مالیاتی به این معنا نیست که هر شخص یا کسبوکاری که در یک گروه خاص قرار میگیرد، دیگر هیچ تکلیف مالیاتی ندارد. ممکن است بخشی از درآمد یک مؤدی معاف باشد، یک فعالیت با نرخ صفر محاسبه شود، مبلغ مشخصی از درآمد از مالیات کنار گذاشته شود یا قانون برای یک هزینه، کمک یا سرمایهگذاری مزیت مالیاتی در نظر گرفته باشد.
به همین دلیل برای پاسخ به سؤال «آیا من معاف از مالیات هستم؟» ابتدا باید مشخص شود نوع درآمد چیست، مؤدی شخص حقیقی است یا حقوقی، معافیت بر چه ماده قانونی استوار است و آیا برای استفاده از آن باید اظهارنامه، اسناد یا تکالیف سامانهای خاصی انجام شود.
برای نمونه، در سال ۱۴۰۵ سقف معافیت پایه مالیات حقوق با معافیت صاحبان مشاغل یکسان نیست: سقف سالانه معافیت درآمد حقوق ۴۸۰ میلیون تومان تعیین شده، در حالی که معافیت سالانه درآمد مشاغل موضوع ماده ۱۰۱ برای سال ۱۴۰۵ ۲۸۰ میلیون تومان است.
معافیت مالیاتی چیست؟
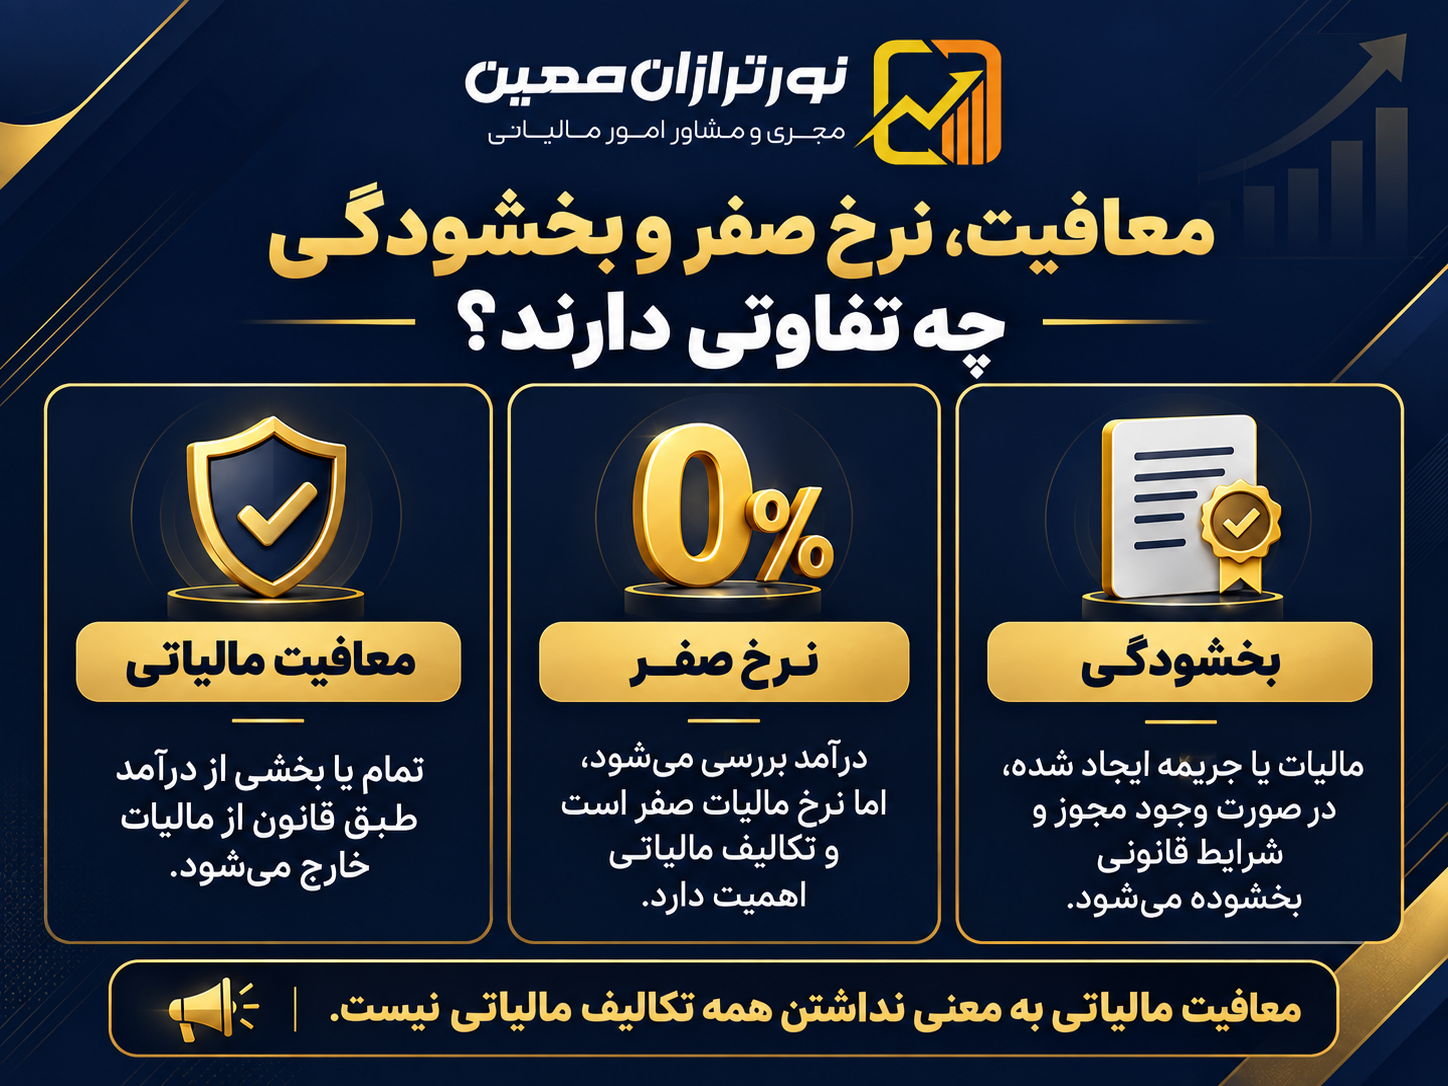
معافیت مالیاتی حکمی قانونی است که بر اساس آن، تمام یا بخشی از یک درآمد، فعالیت، دارایی یا درآمد یک گروه مشخص از پرداخت مالیات خارج میشود.
اما در نظام مالیاتی ایران چند مفهوم نزدیک به هم وجود دارد که نباید آنها را یکسان دانست:
| مفهوم | نتیجه | وضعیت تکالیف مالیاتی |
|---|---|---|
| معافیت مالیاتی | تمام یا بخشی از درآمد از مالیات خارج میشود | بسته به نوع معافیت ممکن است تکالیف باقی بماند |
| مالیات با نرخ صفر | درآمد مشمول نظام مالیاتی است ولی نرخ مالیات صفر میشود | معمولاً اظهارنامه، اسناد و سایر تکالیف باید رعایت شود |
| بخشودگی مالیاتی | مالیات یا جریمهای که ایجاد شده طبق مجوز قانونی بخشوده میشود | با معافیت از ابتدا متفاوت است |
| اعتبار مالیاتی | مبلغی طبق قانون از مالیات قابل پرداخت کسر میشود | شرایط و مستندات خاص خود را دارد |
| هزینه قابل کسر | مبلغ مشخصی از درآمد مشمول مالیات کسر میشود | الزاماً «معافیت» محسوب نمیشود |
این تفکیک در عمل بسیار مهم است. برای مثال، فعالیت ممکن است با نرخ صفر محاسبه شود، اما اگر مؤدی تکالیف مقرر را انجام ندهد، امکان استفاده از مزیت مالیاتی را از دست بدهد.
معافیت مالیاتی با مالیات با نرخ صفر چه تفاوتی دارد؟
ماده ۱۳۲ قانون مالیاتهای مستقیم، مفهوم مالیات با نرخ صفر را بهصراحت توضیح میدهد. در این روش، مؤدی باید حسب مورد اظهارنامه، دفاتر، اسناد و مدارک خود را در موعد مقرر ارائه کند؛ سپس درآمد مشمول مالیات تعیین و مالیات آن با نرخ صفر محاسبه میشود.
ماده ۱۴۶ مکرر نیز تعدادی از معافیتهای قانون، از جمله موارد مواد ۱۳۳، ۱۳۴ و بخش عمده ماده ۱۳۹ را در قالب مالیات با نرخ صفر قرار داده و در تبصره ۱ تصریح کرده است که ارائه بهموقع اظهارنامه و اسناد و مدارک، جز در استثناهای تعیینشده، شرط برخورداری از نرخ صفر، معافیت یا مشوق مالیاتی است.
بنابراین یک اصل مهم برای مؤدیان این است:
معافیت از پرداخت مالیات ≠ معافیت خودکار از اظهارنامه و سایر تکالیف مالیاتی
مهمترین معافیتهای مالیاتی در سال ۱۴۰۵
برای بسیاری از کاربران، سؤال اصلی این است که «تا چه مبلغی از مالیات معاف هستم؟». پاسخ برای هر منبع درآمد متفاوت است.
جدول چند معافیت مهم سال ۱۴۰۵
| موضوع | میزان/حکم مهم |
|---|---|
| معافیت سالانه مالیات حقوق | ۴۸۰ میلیون تومان |
| معادل ماهانه معافیت پایه حقوق | ۴۰ میلیون تومان |
| معافیت سالانه درآمد مشاغل موضوع ماده ۱۰۱ | ۲۸۰ میلیون تومان |
| معافیت ماده ۵۷ برای مستغلات شخص حقیقی فاقد سایر درآمدها | ۲۸۰ میلیون تومان |
| کارکنان مناطق کمترتوسعهیافته | ۵۰٪ مالیات حقوق بخشوده میشود |
| فعالیتهای کشاورزی موضوع ماده ۸۱ | درآمد فعالیتهای احصاشده در ماده از مالیات معاف است |
مبالغ سالانه مانند معافیت حقوق و مشاغل ممکن است در قوانین بودجه سالهای بعد تغییر کنند؛ بنابراین ارقام بالا مختص مقررات سال ۱۴۰۵ هستند.
معافیت مالیات حقوق در سال ۱۴۰۵
ماده ۸۴ قانون مالیاتهای مستقیم مقرر میکند میزان معافیت سالانه درآمد حقوق هر سال در قانون بودجه تعیین شود.
برای سال ۱۴۰۵، درآمد مشمول مالیات حقوق تا ۴۸۰ میلیون تومان در سال معاف شده است؛ یعنی معادل ۴۰ میلیون تومان در ماه در محاسبه معمول ماهانه. درآمد بالاتر از سقف معافیت نیز بهصورت پلکانی مشمول نرخهای مقرر سال ۱۴۰۵ میشود.
بنابراین اگر فردی بیش از ۴۰ میلیون تومان در ماه درآمد مشمول مالیات حقوق داشته باشد، نباید کل حقوق او را مشمول مالیات دانست؛ بخش معاف همچنان معاف است و مالیات بر قسمتهای مازاد طبق پلههای قانونی اعمال میشود.
برخی دریافتیهای حقوقی که حکم جداگانه دارند
ماده ۹۱ قانون مالیاتهای مستقیم مواردی را بهطور خاص از مالیات حقوق خارج کرده است. برای مثال، بعضی پرداختهای مربوط به پایان خدمت، خسارت اخراج، هزینه سفر و فوقالعاده مأموریت، برخی هزینههای درمانی، بخشی از مزایای غیرنقدی و درآمد حقوق گروههای خاص حسب شرایط قانون دارای حکم معافیت هستند.
بنابراین تنها مقایسه مبلغ فیش حقوقی با عدد ۴۰ میلیون تومان همیشه برای محاسبه دقیق مالیات کافی نیست.
کارکنان مناطق کمترتوسعهیافته چه معافیتی دارند؟
در متنهای اینترنتی گاهی نوشته میشود کارکنان مناطق کمترتوسعهیافته «۵۰ درصد حقوقشان معاف است». این بیان دقیق نیست.
ماده ۹۲ میگوید ۵۰ درصد مالیات حقوق کارکنان شاغل در مناطق کمترتوسعهیافته طبق فهرست مربوط بخشوده میشود.
یعنی ابتدا مالیات حقوق طبق مقررات محاسبه میشود و سپس حکم بخشودگی ۵۰ درصد مالیات در صورت احراز شرایط اعمال میشود.
پس:
۵۰٪ حقوق معاف نیست؛ ۵۰٪ مالیات حقوق بخشوده میشود.
معافیت مالیاتی صاحبان مشاغل در سال ۱۴۰۵
صاحبان مغازه، پزشکان، وکلا، فریلنسرها، فعالان خدماتی، فروشگاههای اینترنتی و سایر اشخاص حقیقی دارای فعالیت شغلی ممکن است تحت شرایط ماده ۱۰۱ از معافیت درآمد مشاغل استفاده کنند.
مطابق ماده ۱۰۱، درآمد سالانه مشمول مالیات صاحبان مشاغلی که اظهارنامه خود را طبق مقررات و در موعد مقرر ارائه میکنند تا سقف تعیینشده از مالیات معاف و مازاد آن مشمول نرخهای ماده ۱۳۱ میشود.
برای سال ۱۴۰۵، سقف معافیت سالانه مالیات بر درآمد مشاغل موضوع ماده ۱۰۱ ۲ میلیارد و ۸۰۰ میلیون ریال، معادل ۲۸۰ میلیون تومان تعیین شده است.
یک نکته مهم درباره فروش و معافیت
این عدد به معنی آن نیست که کسبوکاری با فروش بیش از ۲۸۰ میلیون تومان حتماً بابت کل فروش مالیات میدهد.
معافیت ماده ۱۰۱ بر درآمد مشمول مالیات اعمال میشود، نه مستقیماً بر مبلغ فروش.
بنابراین این سه مفهوم را نباید با یکدیگر اشتباه گرفت:
فروش ≠ سود حسابداری ≠ درآمد مشمول مالیات
آیا تبصره ماده ۱۰۰ همان معافیت مالیاتی است؟
خیر.
تبصره ماده ۱۰۰ سازوکاری برای تسهیل تکالیف برخی صاحبان مشاغل و تعیین مالیات مقطوع است؛ این موضوع با معافیت ماده ۱۰۱ یکی نیست.
ممکن است مؤدی طبق شرایط یک سال امکان استفاده از فرم مالیات مقطوع تبصره ماده ۱۰۰ را داشته باشد، اما این به معنی «معاف بودن از مالیات» نیست.
این تفکیک برای صاحبان کسبوکار بسیار مهم است:
مالیات مقطوع ≠ معافیت مالیاتی
معافیت مالیات اجاره برای شخص فاقد درآمد
ماده ۵۷ قانون مالیاتهای مستقیم برای شخص حقیقیای که هیچگونه درآمد دیگری ندارد حکم ویژهای در نظر گرفته است.
در اصل ماده، درآمد مشمول مالیات سالانه مستغلات تا سقف معافیت مربوط، در صورت تحقق شرایط و ارائه اظهارنامه مخصوص، از مالیات معاف میشود. اگر بعداً مشخص شود اظهارنامه مؤدی درباره نداشتن سایر درآمدها خلاف واقع بوده، قانون علاوه بر مالیات، جریمه نیز مقرر کرده است.
برای سال ۱۴۰۵ سقف این معافیت ۲ میلیارد و ۸۰۰ میلیون ریال، معادل ۲۸۰ میلیون تومان در سال تعیین شده است.
پس صرف داشتن درآمد اجاره باعث استفاده خودکار از ماده ۵۷ نمیشود؛ یکی از شرایط اصلی این ماده، نداشتن درآمد دیگر است.
معافیت مالیاتی فعالیتهای کشاورزی
ماده ۸۱ یکی از مهمترین احکام معافیت مالیاتی است.
مطابق این ماده، درآمد حاصل از فعالیتهایی مانند:
- کشاورزی؛
- دامپروری و دامداری؛
- پرورش ماهی؛
- زنبورداری؛
- پرورش طیور؛
- صیادی و ماهیگیری؛
- نوغانداری؛
- احیای مراتع و جنگلها؛
- باغات و نخیلات
از پرداخت مالیات معاف است.
البته باید بین درآمد ناشی از خود فعالیت کشاورزی و فعالیتهای تجاری یا خدماتی دیگری که شخص در کنار آن انجام میدهد تفاوت گذاشت. صرف داشتن ارتباط با بخش کشاورزی لزوماً همه درآمدهای یک مؤدی را تحت ماده ۸۱ قرار نمیدهد.
همچنین در ماده ۱۴۶ مکرر، اجرای برخی تکالیف برای اشخاص حقیقی مشمول ماده ۸۱ بهصورت تدریجی و متناسب با ایجاد ظرفیتهای اجرایی و اعلام سازمان امور مالیاتی پیشبینی شده است.
واحدهای تولیدی و معدنی چه معافیتی دارند؟
در مورد تولید، اصطلاح دقیقتر در بسیاری از موارد مالیات با نرخ صفر است.
بر اساس ماده ۱۳۲، درآمد ابرازی ناشی از فعالیت تولیدی و معدنی برخی اشخاص حقوقی غیردولتی دارای مجوزهای مقرر و همچنین درآمد خدماتی بیمارستانها، هتلها و مراکز اقامتی گردشگری واجد شرایط، از تاریخ شروع بهرهبرداری یا فعالیت:
- در حالت عمومی به مدت ۵ سال؛
- و در مناطق کمترتوسعهیافته به مدت ۱۰ سال
با نرخ صفر مالیاتی محاسبه میشود.
این حکم را نباید به این صورت ساده کرد که «هر شرکت تولیدی ۵ یا ۱۰ سال هیچ مالیاتی ندارد». محل استقرار، تاریخ و نوع مجوز، ماهیت مؤدی، نوع درآمد و سایر شرایط ماده ۱۳۲ باید بررسی شوند.
معافیت مالیاتی مدارس و مراکز آموزشی
همه فعالیتهای آموزشی بهطور خودکار معاف نیستند.
ماده ۱۳۴ درآمد حاصل از تعلیم و تربیت گروههای مشخصی را با شرایط قانونی پوشش میدهد؛ از جمله مدارس غیرانتفاعی، برخی آموزشگاههای فنی و حرفهای آزاد دارای مجوز، دانشگاهها و مراکز آموزش عالی غیرانتفاعی و برخی فعالیتهای دیگر که در متن ماده ذکر شدهاند. برای مهدهای کودک نیز قانون شرایط جغرافیایی مشخصی در مناطق کمترتوسعهیافته و روستاها دارد.
همین ماده درآمد برخی مؤسسات نگهداری معلولان دارای مجوز و باشگاهها و مؤسسات ورزشی دارای مجوز را، در محدوده فعالیت تعیینشده، دربر میگیرد.
با توجه به ماده ۱۴۶ مکرر، معافیت ماده ۱۳۴ در قالب مالیات با نرخ صفر منظور میشود و رعایت تکالیف مقرر اهمیت دارد.
بنابراین:
داشتن فعالیت آموزشی ≠ برخورداری خودکار از معافیت
مجوز، نوع فعالیت و رعایت تکالیف مالیاتی باید کنترل شود.
فعالیتهای فرهنگی، هنری و مطبوعاتی
بند «ل» ماده ۱۳۹ فعالیتهای انتشاراتی، مطبوعاتی و قرآنی دارای مجوز و همچنین فعالیتهای فرهنگی و هنری انجامشده با مجوز مقرر را تحت حمایت مالیاتی قرار داده است.
با این حال، ماده ۱۴۶ مکرر بسیاری از موارد ماده ۱۳۹ را بهعنوان مالیات با نرخ صفر تلقی میکند؛ بنابراین مجوز فعالیت بهتنهایی همیشه برای بهرهمندی از مزیت کافی نیست و رعایت تکالیف مالیاتی نیز اهمیت دارد.
مؤسسات خیریه و کمکهای مردمی
یکی از بخشهایی که معمولاً اشتباه توضیح داده میشود، معافیت خیریههاست.
بند «ط» ماده ۱۳۹، کمکها و هدایای نقدی و غیرنقدی دریافتی مؤسسات خیریه و عامالمنفعه ثبتشده را با شرایطی از جمله مصرف وجوه مطابق اساسنامه و نظارت سازمان امور مالیاتی از مالیات معاف میکند.
این حکم به این معنا نیست که هر مؤسسهای که عنوان «خیریه» دارد، تمام درآمدهای تجاری خود را بدون قید و شرط از مالیات خارج کند.
آیا کمک به خیریه از مالیات شخص کم میشود؟
هر کمک مالی به هر خیریهای الزاماً قابل کسر از مالیات نیست.
ماده ۱۷۲ برای کمکهای مشخصی که طبق شرایط قانونی و به حسابها یا مصارف تعیینشده انجام میشوند، امکان کسر از درآمد مشمول مالیات عملکرد را فراهم کرده است؛ از جمله بعضی کمکها برای مدارس، دانشگاهها، مراکز درمانی، مراکز بهزیستی، کمیته امداد، هلال احمر و مراکز دولتی مشخص.
پس باید بین این دو موضوع تفاوت گذاشت:
معافیت درآمد خیریه ≠ قابل کسر بودن هر کمک خیریهای از مالیات اهداکننده
آیا افراد تحت پوشش کمیته امداد یا بهزیستی از مالیات معافاند؟
این یکی از برداشتهای نادرست موجود در بسیاری از مطالب اینترنتی است.
صرف اینکه شخص تحت پوشش سازمان بهزیستی یا کمیته امداد باشد، بر اساس مواد فوق به این معنی نیست که تمام درآمدهای شغلی، حقوقی یا سایر درآمدهای او بهطور عمومی از مالیات معاف است.
قانون برای بعضی درآمدها، مؤسسات، پرداختها و حمایتهای مرتبط با این نهادها احکام خاص دارد؛ برای مثال ماده ۱۳۹ درباره برخی درآمدهای خیریه و موقوفات و ماده ۱۷۲ درباره بعضی کمکهای پرداختی حکم دارد. اما این موارد را نباید به یک «معافیت عمومی اشخاص تحت پوشش» تبدیل کرد.
اگر شخصی در این گروهها فعالیت اقتصادی یا درآمد مشمول مالیات داشته باشد، باید منبع درآمد و قانون خاص قابل اعمال بررسی شود.
معافیت یا حمایت مالیاتی شرکتهای دانشبنیان
در مورد شرکتهای دانشبنیان نیز عبارت «تمام درآمد شرکت دانشبنیان معاف است» میتواند گمراهکننده باشد.
مطابق مقررات اجرایی قانون حمایت از شرکتها و مؤسسات دانشبنیان، درآمد مشمول مالیات ناشی از قراردادها و فعالیتهای تحقیق و توسعه، تجاریسازی و تولید محصولات و خدمات دانشبنیان واجد شرایط میتواند به مدت ۱۵ سال از مالیات موضوع ماده ۱۰۵ برخوردار از معافیت باشد.
از طرف دیگر، قانون جهش تولید دانشبنیان ابزارهایی مانند اعتبار مالیاتی تحقیق و توسعه و سرمایهگذاریهای واجد شرایط را نیز ایجاد کرده است.
بنابراین:
دانشبنیان بودن شرکت ≠ معافیت تمام فروشها و همه فعالیتهای شرکت
محصول یا خدمت، تأییدیه، دوره برخورداری و نوع درآمد باید کنترل شود.
صادرات چه معافیتی دارد؟
ماده ۱۴۱ قانون مالیاتهای مستقیم برای درآمدهای صادراتی احکام نرخ صفر در نظر گرفته است.
در متن فعلی قانون، صددرصد درآمد حاصل از صادرات خدمات، کالاهای غیرنفتی و محصولات بخش کشاورزی و ۲۰ درصد درآمد حاصل از صادرات مواد خام و کالاهای واسطهای نیمهخام، با رعایت شرایط قانون، مشمول مالیات با نرخ صفر است.
بنابراین در حوزه صادرات نیز عبارت «صادرات کاملاً از مالیات معاف است» بدون توجه به نوع کالا و مقررات مربوط، بیش از حد کلی است.
آیا شرکتها معافیت مالیاتی دارند؟
صرف ثبت شرکت هیچ معافیت عمومی ایجاد نمیکند.
شرکتها در حالت عمومی مشمول مقررات مالیات بر درآمد اشخاص حقوقی هستند؛ اما بسته به نوع فعالیت ممکن است بتوانند از نرخ صفر، معافیت، اعتبار مالیاتی یا سایر مشوقهای قانونی استفاده کنند.
نمونهها میتواند شامل برخی:
- فعالیتهای تولیدی و معدنی واجد شرایط ماده ۱۳۲؛
- فعالیتهای دانشبنیان واجد شرایط؛
- صادرات مشمول ماده ۱۴۱؛
- فعالیتهای فرهنگی و آموزشی واجد شرایط؛
- سرمایهگذاریها و هزینههای تحقیق و توسعه تحت قوانین خاص
باشد.
برای استفاده از مزیت مالیاتی، باید درآمد دقیقاً متعلق به فعالیت مشمول حمایت باشد؛ نمیتوان معافیت یک بخش از فعالیت شرکت را به همه درآمدهای شرکت تعمیم داد.
آیا معافیت مالیاتی دائمی است؟
نه لزوماً.
معافیت یا حمایت مالیاتی ممکن است:
- بدون دوره زمانی مشخص در متن قانون آمده باشد؛
- دارای دوره ۵، ۱۰ یا ۱۵ ساله باشد؛
- هر سال با رقم جدید در قانون بودجه تعیین شود؛
- تنها برای بخشی از درآمد قابل استفاده باشد؛
- به سقف مشخص محدود شده باشد؛
- یا به رعایت تکالیف مالیاتی وابسته باشد.
برای نمونه، رقم معافیت حقوق و مشاغل سالانه تغییر میکند، در حالی که حکم ماده ۸۱ درباره درآمدهای کشاورزی ساختار متفاوتی دارد.
به همین دلیل استفاده از اصطلاح «معافیت دائمی» بدون بررسی ماده قانونی میتواند گمراهکننده باشد.
آیا شخص معاف باید اظهارنامه بدهد؟
در بسیاری از موارد بله.
یکی از مهمترین مقررات در این زمینه تبصره ۱ ماده ۱۴۶ مکرر است. این تبصره ارائه اظهارنامه، دفاتر یا اسناد و مدارک مقرر در موعد قانونی را، با استثناهایی که خود قانون تعیین کرده، شرط استفاده از نرخ صفر، معافیت و مشوقهای مالیاتی میداند.
بنابراین اشتباه رایج این است که مؤدی بگوید:
«درآمد من معاف است، پس اظهارنامه نمیدهم.»
در بعضی موارد نتیجه چنین اقدامی میتواند از دست رفتن مزیت مالیاتی باشد.
خدمات نورترازان معین در زمینه معافیتهای مالیاتی
تشخیص یک معافیت مالیاتی صرفاً با دیدن عنوان فعالیت انجام نمیشود. در بسیاری از پروندهها لازم است قانون، سال عملکرد، نوع درآمد، مجوزها و تکالیف انجامشده در کنار هم بررسی شوند.
نورترازان معین متناسب با شرایط پرونده میتواند در زمینههایی مانند بررسی امکان استفاده از معافیت و نرخ صفر، کنترل معافیت ماده ۱۰۱، بررسی مالیات حقوق و ماده ۵۷، بررسی مشوقهای تولیدی و ماده ۱۳۲، پروندههای فرهنگی و آموزشی، معافیتهای دانشبنیان، کنترل تکالیف اظهارنامه و سامانه مؤدیان و بررسی آثار عدم رعایت تکالیف بر معافیتها خدمات ارائه کند.

برای بررسی شرایط پرونده مالیاتی و دریافت مشاوره میتوانید با شماره ۰۲۱۹۱۶۹۲۶۹۹ با نورترازان معین تماس بگیرید.
جمعبندی
معافیت مالیاتی یک عنوان کلی برای مجموعهای از حمایتهای مالیاتی متفاوت است و نمیتوان برای همه افراد و کسبوکارها یک پاسخ واحد ارائه کرد.
در سال ۱۴۰۵، معافیت پایه سالانه مالیات حقوق ۴۸۰ میلیون تومان و معافیت سالانه صاحبان مشاغل موضوع ماده ۱۰۱ ۲۸۰ میلیون تومان است. برای اشخاص حقیقی فاقد سایر درآمدها نیز معافیت ماده ۵۷ در سال ۱۴۰۵ تا ۲۸۰ میلیون تومان تعیین شده است. در کنار این موارد، قانون برای بخش کشاورزی، برخی فعالیتهای تولیدی و معدنی، فرهنگی، آموزشی، صادراتی و دانشبنیان نیز حمایتهایی با ساختارهای متفاوت پیشبینی کرده است.
مهمترین نکته این است که معافیت را با نداشتن تکلیف مالیاتی اشتباه نگیریم. در بسیاری از موارد، برخورداری از معافیت یا نرخ صفر به انجام بهموقع اظهارنامه، نگهداری اسناد، داشتن مجوز معتبر و رعایت تکالیف سامانهای وابسته است.
 مالیات مستقیم چیست؟ انواع، نرخها و نحوه محاسبه
 اظهارنامه مالیاتی در تهران؛ راهنمای ثبت، مدارک و دریافت مشاوره مالیاتی
 انواع مشوق های مالیاتی + شرایط استفاده
 معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ اعلام شد!
 رسیدگی سیستمی مالیاتی در سال ۱۴۰۵
 اظهارنامه مالیاتی شرکت ها ؛ فقط تا این تاریخ فرصت دارید
گفتگو (۰)