آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
تکمیل فرم تبصره ماده ۱۰۰ یکی از مراحل مهم تعیین تکلیف مالیات عملکرد سال ۱۴۰۴ برای صاحبان مشاغلی است که شرایط استفاده از مالیات مقطوع را دارند. سازمان امور مالیاتی کشور با ارائه فرم الکترونیکی مالیات مقطوع، امکان مشاهده اطلاعات مالیاتی، بررسی مبالغ مبنای محاسبه، تعیین وضعیت برخی تراکنشهای بانکی و انتخاب روش پرداخت مالیات را فراهم کرده است.
بااینحال، تکمیل صحیح این فرم صرفاً به ورود به سامانه و انتخاب گزینه تأیید محدود نمیشود. مؤدی باید پیش از ثبت نهایی، از صحت اطلاعات پرونده، مبلغ فروش و درآمد، وضعیت حسابهای مشکوک به تجاری، هزینه اجاره و مالیات محاسبهشده اطمینان پیدا کند.
در این آموزش، مراحل تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ را بر اساس راهنمای منتشرشده از سوی معاونت هوشمند نظام مالیاتی و دفتر توسعه خوداظهاری و تمکین داوطلبانه سازمان امور مالیاتی کشور بررسی میکنیم. همچنین نحوه اعلام مغایرت تراکنشهای مشکوک به تجاری، انتخاب طرح نشاندار کردن مالیات، تأیید نهایی، تقسیط و دریافت قبض توضیح داده میشود.
نکته درباره نسخه راهنما: مبنای این آموزش، ویرایش دوم راهنمای سازمان امور مالیاتی با احتساب حسابهای مشکوک به تجاری و بدون احتساب چکهای انتقالی است. با توجه به تغییرات بعدی در اطلاعات مبنای محاسبه مالیات مقطوع، ممکن است فرم برخی مؤدیان گزینههای تکمیلی مربوط به چکهای انتقالی را نیز نمایش دهد. در چنین مواردی، اطلاعات پرونده و آخرین دستورالعمل اجرایی ملاک بررسی خواهد بود.
فرم تبصره ماده ۱۰۰ چیست و چه کاربردی دارد؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سازوکاری برای تعیین مالیات مقطوع برخی صاحبان مشاغل واجد شرایط است. در این روش، سازمان امور مالیاتی با استفاده از اطلاعات موجود، مالیات پیشنهادی را محاسبه میکند و فرم مربوط را در درگاه خدمات الکترونیکی مؤدی قرار میدهد.
شرایط مشمولان، ضوابط محاسبه و تکالیف قانونی عملکرد ۱۴۰۴ در دستورالعمل مربوط مشخص شده است. برای آشنایی با این مقررات، مقاله دستورالعمل مالیات مقطوع ۱۴۰۴ مشاغل را مطالعه کنید.
استفاده از این سازوکار تابع شرایط قانونی و دستورالعمل مربوط به سال عملکرد است. بنابراین، بارگذاری فرم یا امکان ورود به سامانه بهتنهایی برای نتیجهگیری درباره تمام شرایط قانونی کفایت نمیکند.
فرم الکترونیکی به مؤدی امکان میدهد اطلاعات مبنای محاسبه را بررسی کرده و در بخشهایی که سامانه پیشبینی کرده است، اطلاعات لازم را ثبت کند.
مهمترین موضوعاتی که در فرآیند تکمیل فرم مورد توجه قرار میگیرند عبارتاند از:
- انتخاب پرونده مالیاتی صحیح و کنترل سال عملکرد.
- بررسی مبلغ فروش و درآمد محاسبهشده.
- مشاهده جزئیات اطلاعات مبنای محاسبه مالیات.
- تعیین وضعیت حسابهای بانکی مشکوک به تجاری.
- ثبت مجموع اجاره پرداختی سالانه در صورت وجود.
- بررسی مالیات مقطوع، پرداختهای قبلی و مانده بدهی.
- انتخاب گزینههای قابل استفاده برای تأیید، پرداخت و تقسیط مالیات.
توجه: فرم تبصره ماده ۱۰۰ با اظهارنامه مالیاتی اشخاص حقیقی یکسان نیست. در سامانه برای ایجاد فرم مالیات مقطوع و ایجاد اظهارنامه، مسیرهای جداگانهای پیشبینی شده است.
قبل از تکمیل فرم تبصره ماده ۱۰۰ چه اطلاعاتی آماده کنیم؟
قبل از ورود به سامانه بهتر است اطلاعات موردنیاز را آماده داشته باشید تا بررسی و تکمیل فرم بدون اشتباه انجام شود.
| اطلاعات موردنیاز | هدف از بررسی |
|---|---|
| اطلاعات ورود به درگاه مالیاتی | دسترسی به حساب کاربری مؤدی |
| شماره همراه ثبتشده | دریافت پیامکهای مرتبط با فرآیند |
| مشخصات پرونده مالیاتی | انتخاب پرونده و فعالیت صحیح |
| اطلاعات فروش و درآمد سال ۱۴۰۴ | تطبیق با اطلاعات محاسبهشده |
| گردش حسابهای بانکی مرتبط | بررسی مبالغ واریزی و تراکنشهای مشکوک |
| اسناد تراکنشهای غیرتجاری | ارائه توضیح و مستندات در صورت نیاز |
| مدارک اجاره محل فعالیت | بررسی و ثبت هزینه اجاره سالانه |
| سوابق پرداخت مالیات | تطبیق پرداختهای قبلی با مانده مالیات |
آمادهسازی دقیق اطلاعات پرونده، فرآیند تکمیل فرم تبصره ماده ۱۰۰ را سادهتر کرده و احتمال ثبت اشتباه اطلاعات مالیاتی را کاهش میدهد.
آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ بهصورت مرحلهبهمرحله
راهنمای سازمان امور مالیاتی، فرآیند کار را در ۱۴ مرحله تشریح کرده است. در ادامه، هر مرحله را با توضیحات کاربردی بررسی میکنیم.
مرحله اول: ورود به درگاه خدمات الکترونیکی مالیاتی
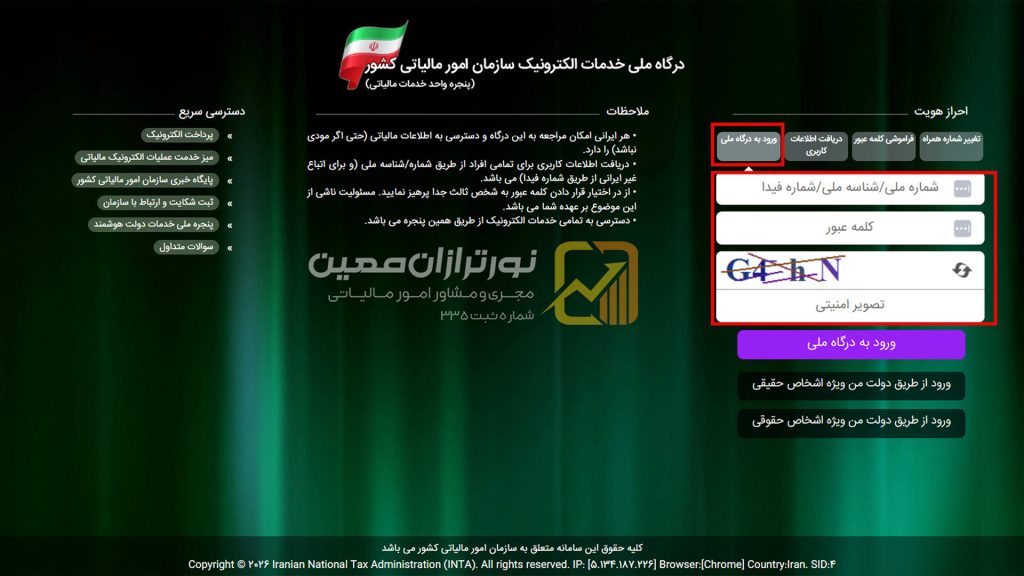
برای شروع تکمیل فرم تبصره ماده ۱۰۰، به درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir مراجعه کنید.
همچنین ممکن است سازمان امور مالیاتی، لینک مربوط به ورود یا اطلاعرسانی درباره فرم را از طریق پیامک ارسال کرده باشد.
در این مرحله، ورود باید با اطلاعات معتبر مؤدی و از مسیر رسمی انجام شود. در صورت وجود مشکل در دریافت پیامک، شماره همراه ثبتشده و اطلاعات احراز هویت را بررسی کنید.
برای جلوگیری از افشای اطلاعات مالیاتی، از واردکردن مشخصات ورود در لینکهای ناشناس خودداری کنید.
با آغاز بارگذاری تدریجی فرمهای مالیات مقطوع، سازمان امور مالیاتی درباره پیامکهای غیرمعتبر نیز هشدار داده است. برای اطلاع از جزئیات، مطلب آغاز بارگذاری فرم تبصره ماده ۱۰۰ و هشدار درباره پیامکهای جعلی را مطالعه کنید.
مرحله دوم: ورود به بخش تبصره ماده ۱۰۰ عملکرد ۱۴۰۴
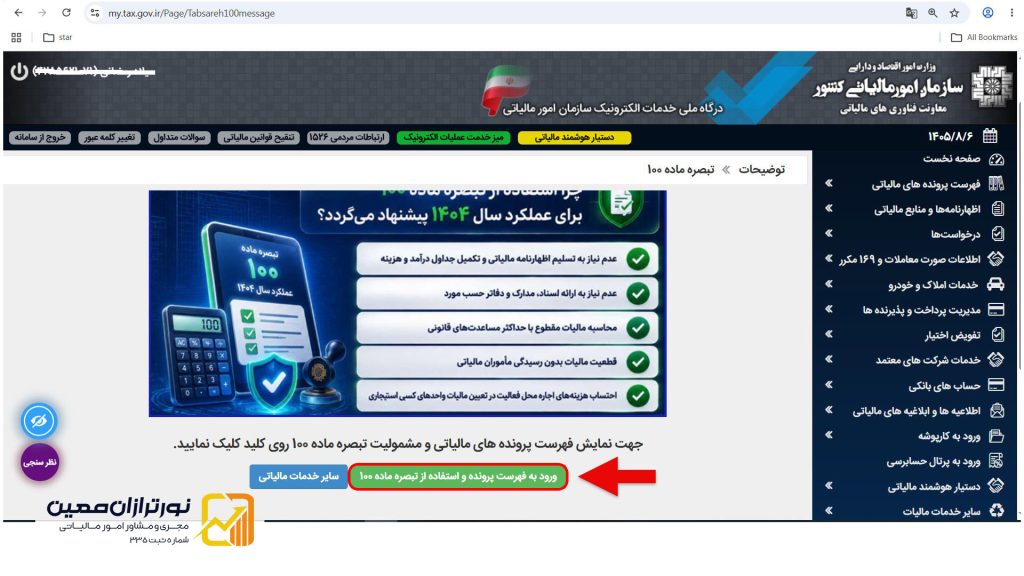
پس از ورود به درگاه خدمات مالیاتی، صفحه مربوط به توضیحات تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ را باز کنید.
در راهنمای سازمان، گزینهای با عنوان «ورود به فهرست پرونده و استفاده از تبصره ماده ۱۰۰» معرفی شده است.
با انتخاب این گزینه، امکان مشاهده پروندههای مالیاتی مرتبط فراهم میشود.
ممکن است عنوان یا چیدمان گزینهها در نسخه فعلی سامانه کمی متفاوت باشد؛ بنابراین مسیر را با توجه به عبارتهای نمایشدادهشده در پنل خود دنبال کنید.
مرحله سوم: انتخاب پرونده مالیاتی صحیح
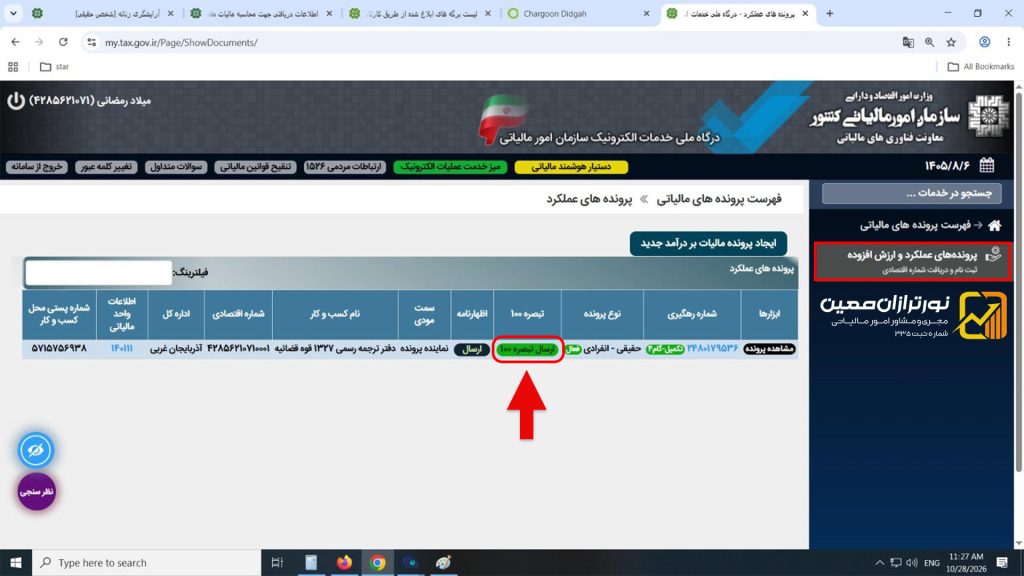
در فهرست پروندهها، پرونده مربوط به فعالیت اقتصادی موردنظر را پیدا کنید.
پیش از ورود به جزئیات، این موارد را کنترل کنید:
- مشخصات مؤدی و پرونده مالیاتی.
- سال عملکرد مربوط.
- نوع مؤدی و فعالیت اقتصادی.
- وضعیت پرونده در سامانه.
سپس از گزینه مشاهده پرونده برای ورود به بخش مربوط استفاده کنید.
مطابق راهنمای سازمان، زمانی که فرم تبصره ماده ۱۰۰ برای پرونده بارگذاری شده باشد، گزینه «ارسال تبصره ۱۰۰» میتواند به رنگ سبز نمایش داده شود.
اشتباه رایج: برخی مؤدیان چند پرونده مالیاتی فعال یا غیرفعال دارند. انتخاب پرونده اشتباه ممکن است موجب بررسی اطلاعات نامرتبط با فعالیت موردنظر شود.
مرحله چهارم: ایجاد فرم تبصره ماده ۱۰۰
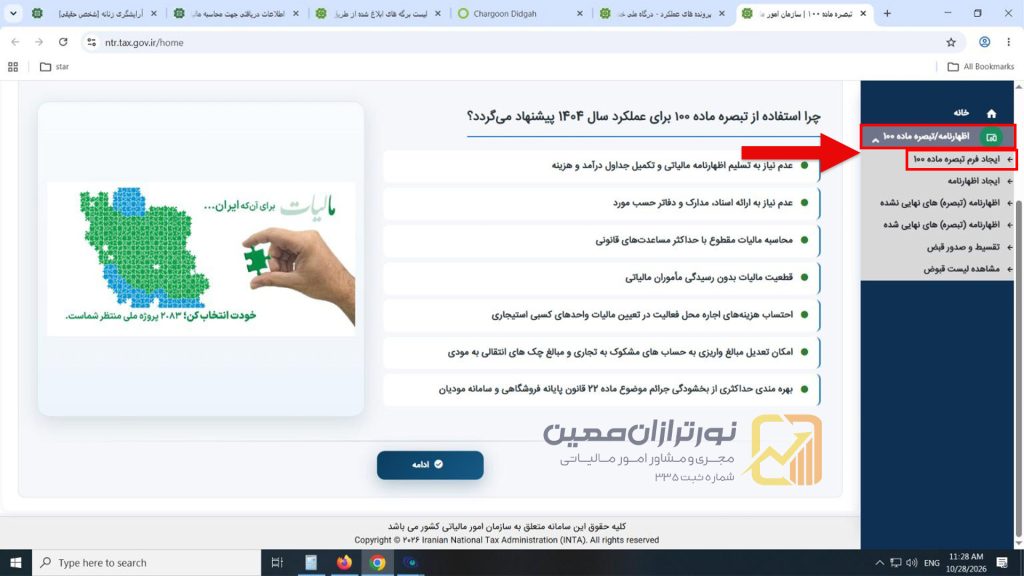
پس از ورود به پرونده، بخش «اظهارنامه/تبصره ماده ۱۰۰» را انتخاب کنید.
در این قسمت، گزینههایی مانند «ادامه» یا «ایجاد فرم تبصره ماده ۱۰۰» برای ورود به فرم مالیات مقطوع پیشبینی شدهاند.
همچنین گزینه «ایجاد اظهارنامه» برای ورود به فرآیند اظهارنامه مالیاتی اشخاص حقیقی معرفی شده است.
توجه داشته باشید که انتخاب مسیر اظهارنامه با ادامه فرآیند پذیرش مالیات مقطوع متفاوت است. تصمیم درباره استفاده از هر مسیر باید متناسب با وضعیت پرونده و مقررات عملکرد ۱۴۰۴ گرفته شود.
مرحله پنجم: بررسی مبلغ فروش، درآمد و حسابهای مشکوک به تجاری
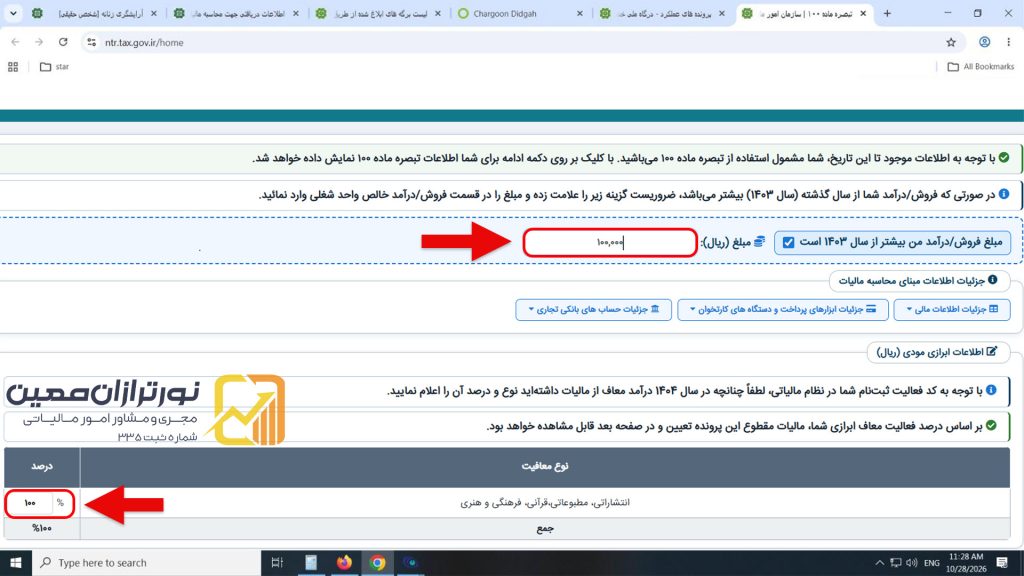
این مرحله یکی از مهمترین بخشهای تکمیل فرم تبصره ماده ۱۰۰ است.
در ابتدا، مبلغ فروش یا درآمد محاسبهشده توسط سامانه را مشاهده و با اطلاعات واقعی فعالیت اقتصادی خود مقایسه کنید.
طبق راهنمای سازمان، اگر مبلغ فروش یا درآمد واقعی مؤدی بیشتر از مبلغ محاسبهشده باشد، باید گزینه مربوط را انتخاب و مبلغ موردنظر را ثبت کند.
در همین بخش، گزینه «جزئیات اطلاعات مبنای محاسبه مالیات» برای مشاهده اطلاعات و جزئیات محاسبات پیشبینی شده است.
همچنین در پروندههایی که دارای تراکنشهای مشکوک به تجاری هستند، امکان مشاهده جزئیات این تراکنشها از طریق دکمه «جزئیات حسابهای مشکوک به تجاری» فراهم شده است.
بررسی حسابهای مشکوک به تجاری یکی از حساسترین بخشهای تکمیل فرم تبصره ماده ۱۰۰ است؛ زیرا انتخاب وضعیت پذیرش مبالغ میتواند بر محاسبات مالیات مقطوع تأثیر بگذارد.
سه روش تعیین وضعیت حسابهای مشکوک به تجاری
در راهنمای سازمان، برای تعیین وضعیت مبلغ سرجمع واریز به حسابهای مشکوک به تجاری، سه حالت پیشبینی شده است.
| گزینه سامانه | مفهوم | اثر در محاسبه معرفیشده |
|---|---|---|
| مورد پذیرش میباشد | مؤدی تمام مبلغ اعلامشده را میپذیرد | کل مبلغ در محاسبات تبصره ماده ۱۰۰ لحاظ میشود |
| بهطور کلی مورد پذیرش نمیباشد | مؤدی هیچیک از مبلغ اعلامشده را نمیپذیرد | کل مبلغ از محاسبات این بخش کنار گذاشته میشود |
| بخشی از مبلغ مورد پذیرش میباشد | مؤدی فقط قسمتی از مبلغ را میپذیرد | مبلغ پذیرفتهشده وارد محاسبات میشود |
حالت اول؛ پذیرش تمام مبلغ
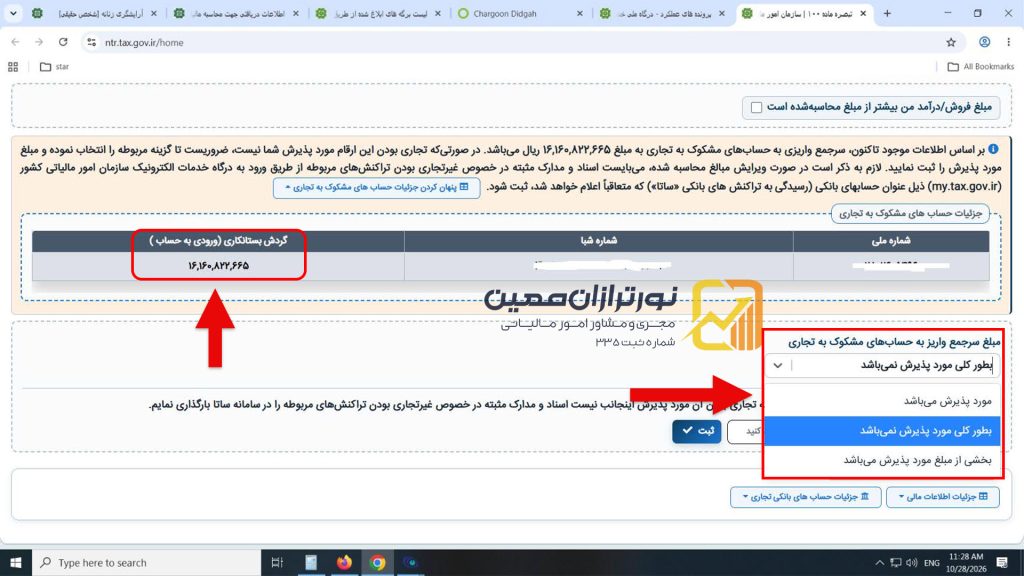
اگر مؤدی تأیید میکند که کل مبلغ اعلامشده در این بخش مربوط به فعالیت تجاری مورد بررسی است، گزینه «مورد پذیرش میباشد» را انتخاب میکند.
در این وضعیت، کل سرجمع واریز اعلامشده در محاسبات فرم لحاظ خواهد شد.
حالت دوم؛ نپذیرفتن تمام مبلغ
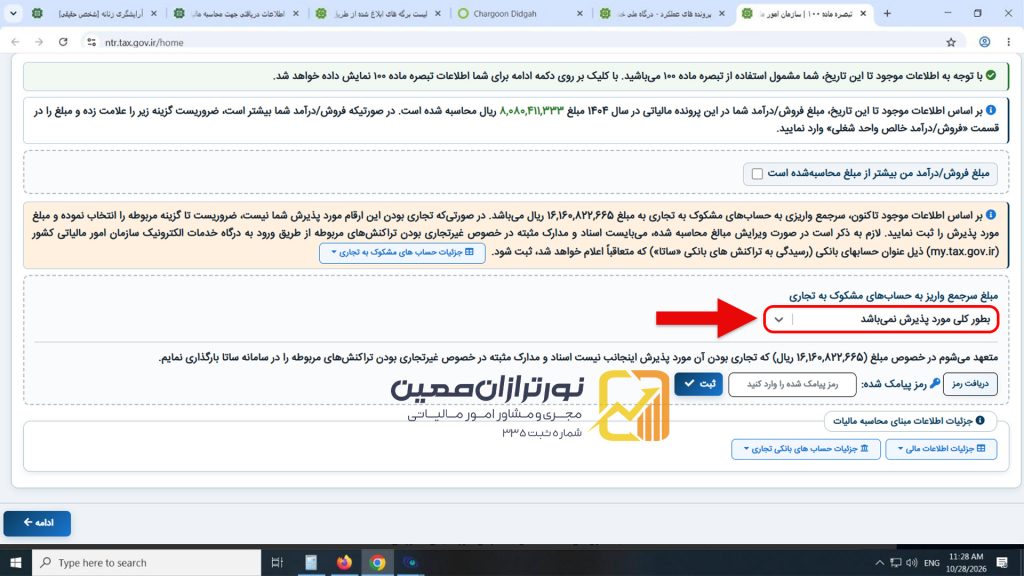
اگر مؤدی معتقد باشد تمام مبلغ اعلامشده در این بخش ماهیت غیرتجاری یا غیردرآمدی دارد، میتواند گزینه «بهطور کلی مورد پذیرش نمیباشد» را انتخاب کند.
در این حالت، بر اساس فرآیند توضیحدادهشده در راهنما، مبلغ مزبور در محاسبات فرم لحاظ نمیشود.
بااینحال، این انتخاب به معنای تأیید قطعی ادعای مؤدی نیست. مستندات غیرتجاری یا غیردرآمدی بودن مبلغ ممکن است در رسیدگی بررسی شوند.
حالت سوم؛ پذیرش بخشی از مبلغ
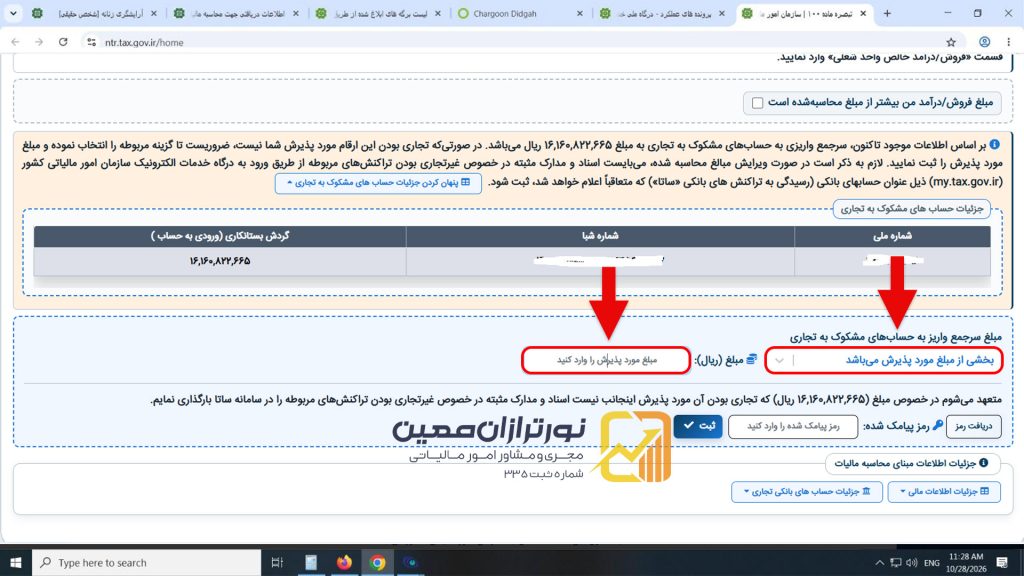
در صورتی که تنها بخشی از مبلغ اعلامشده مورد قبول مؤدی باشد، باید گزینه «بخشی از مبلغ مورد پذیرش میباشد» انتخاب شود.
در کادر مربوط، مبلغی ثبت میشود که مؤدی آن را میپذیرد؛ نه مبلغ مورد اعتراض.
برای مثال، فرض کنید مجموع واریزهای مشکوک به تجاری نمایشدادهشده در سامانه ۲ میلیارد تومان باشد، اما مؤدی براساس اسناد خود فقط ۱ میلیارد و ۲۰۰ میلیون تومان از آن را مرتبط با فعالیت تجاری میداند.
در چنین فرضی، مبلغ مورد پذیرش برای ورود به کادر مربوط، ۱ میلیارد و ۲۰۰ میلیون تومان است. این مثال صرفاً برای توضیح نحوه انتخاب گزینه بوده و به معنای تعیین مالیات بر مبنای کل مبلغ نیست.
ارائه مدارک در سامانه ساتا
در حالتهای عدم پذیرش تمام یا بخشی از مبالغ، راهنمای سازمان امکان ارائه الکترونیکی مدارک در سامانه ساتا را توضیح داده است.
سامانه ساتا در این راهنما بهعنوان بخشی از فرآیند رسیدگی به تراکنشهای بانکی معرفی شده که امکان ارائه توضیحات و مستندات مربوط را فراهم میکند.
مدارک باید متناسب با ماهیت تراکنش انتخاب شوند. برای نمونه، اسناد معامله شخصی، مدارک انتقال وجه یا قراردادهای مرتبط ممکن است در بررسی منشأ یک تراکنش مؤثر باشند.
بنابراین ثبت مبلغ غیرتجاری بدون پشتوانه مستند، نباید جایگزین بررسی واقعی منشأ تراکنش شود.

مرحله ششم: مشاهده جزئیات اطلاعات مبنای محاسبه مالیات
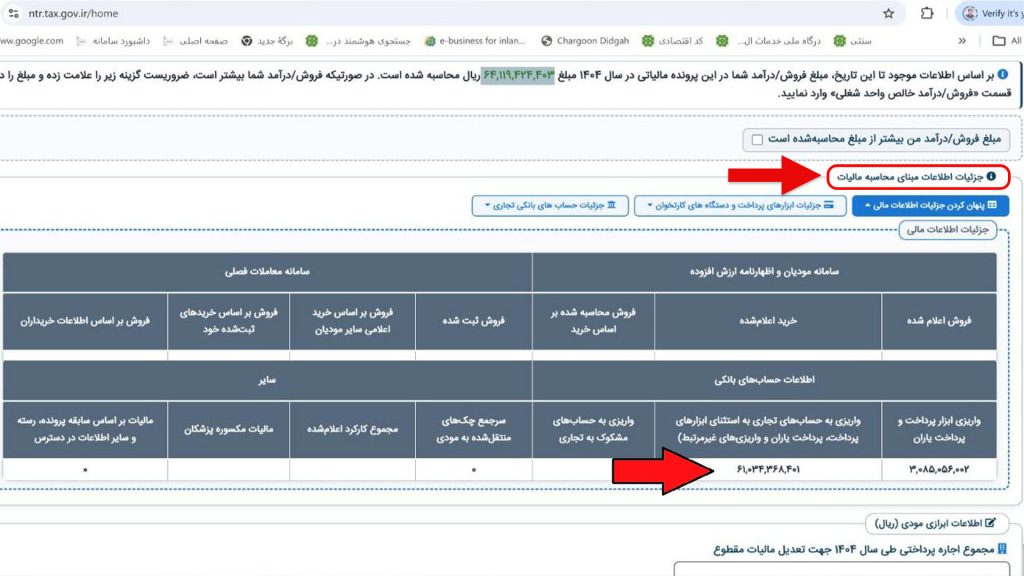
پس از بررسی اطلاعات مرحله قبل، با انتخاب گزینه «جزئیات اطلاعات مبنای محاسبه مالیات»، اطلاعاتی را که سامانه برای محاسبه در اختیار دارد بررسی کنید.
هدف از این مرحله آن است که مؤدی صرفاً به مشاهده عدد نهایی مالیات اکتفا نکند و پیش از تأیید، جزئیات و مبانی نمایشدادهشده را نیز کنترل کند.
در صورت مشاهده مغایرت، بهتر است پیش از ادامه فرآیند، اسناد حسابداری و اطلاعات پرونده با یکدیگر تطبیق داده شوند.
مرحله هفتم: ثبت مجموع اجاره پرداختی سال ۱۴۰۴
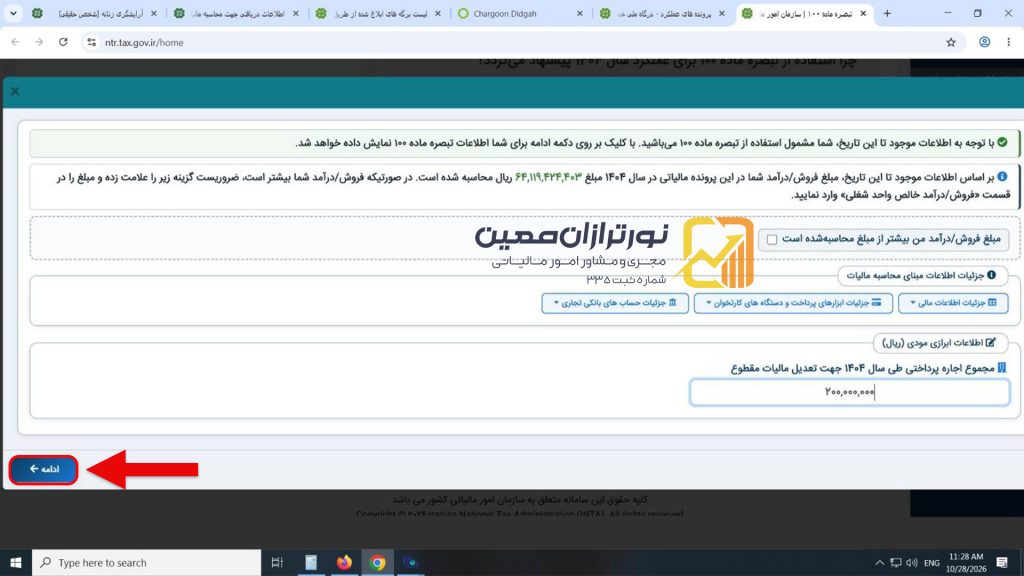
اگر مؤدی در سال ۱۴۰۴ برای محل فعالیت اقتصادی خود هزینه اجاره پرداخت کرده باشد، در فرم بخشی برای ثبت مجموع اجاره پرداختی سالانه پیشبینی شده است.
در این قسمت باید مبلغ مربوط به مجموع اجاره پرداختی طی سال در کادر مشخصشده وارد شود.
پس از ثبت مبلغ و انتخاب گزینه «ادامه»، هزینه اجاره مطابق فرآیند سامانه در محاسبه مالیات مقطوع اعمال میشود.
توجه داشته باشید که ثبت هزینه اجاره، به معنای کسر تمام مبلغ آن به همان میزان از مالیات نهایی نیست. اثر آن باید در نتیجه محاسبه و مطابق مقررات مربوط بررسی شود.
برای جلوگیری از مغایرت، قرارداد اجاره و مدارک پرداخت مرتبط را نگهداری کنید.
مرحله هشتم: مشاهده مالیات مقطوع و تأیید فرم
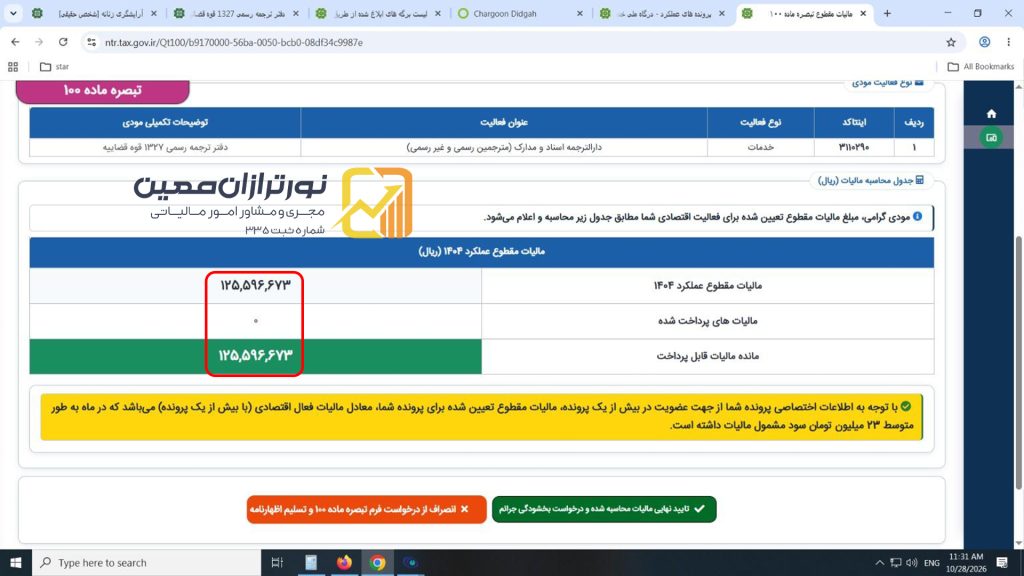
در این مرحله، سامانه اطلاعات مربوط به محاسبه مالیات مقطوع را نمایش میدهد.
طبق راهنمای سازمان، سه مورد اصلی باید بررسی شوند:
۱. مالیات مقطوع عملکرد ۱۴۰۴: مبلغ مالیات محاسبهشده برای پرونده.
۲. مالیاتهای پرداختشده: مبالغی که در سوابق سامانه برای پرونده منعکس شدهاند.
۳. مانده مالیات قابل پرداخت: مبلغ باقیماندهای که سامانه نمایش میدهد.
پیش از انتخاب گزینه «تأیید»، تمام این اطلاعات را با سوابق پرونده مقایسه کنید.
اگر درباره مبلغ فروش، وضعیت تراکنشها یا محاسبه مالیات ابهام وجود دارد، بهتر است موضوع پیش از تأیید نهایی از مسیر رسمی پیگیری شود.
پیش از تأیید نهایی فرم تبصره ماده ۱۰۰، مبلغ مالیات محاسبهشده، پرداختهای قبلی و مانده بدهی را با اطلاعات پرونده تطبیق دهید.
مرحله نهم: انتخاب طرح نشاندار کردن مالیات
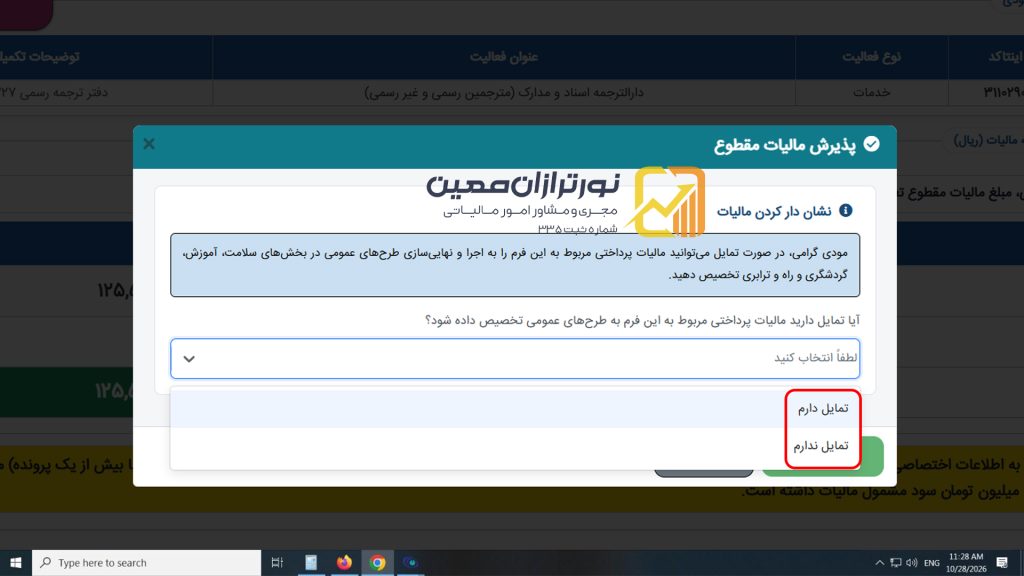
یکی از بخشهای معرفیشده در راهنمای تکمیل فرم تبصره ماده ۱۰۰، امکان مشارکت در طرح نشاندار کردن مالیات است.
در این بخش، اگر مؤدی تمایل داشته باشد از امکان انتخاب طرح برای تخصیص مالیات پرداختی در چارچوب سازوکار نشاندار کردن استفاده کند، میتواند گزینه «تمایل دارم» را انتخاب کند.
این مرحله به انتخاب و تمایل مؤدی مربوط است و نباید آن را با اصل محاسبه مالیات مقطوع اشتباه گرفت.
مرحله دهم: انتخاب استان طرح
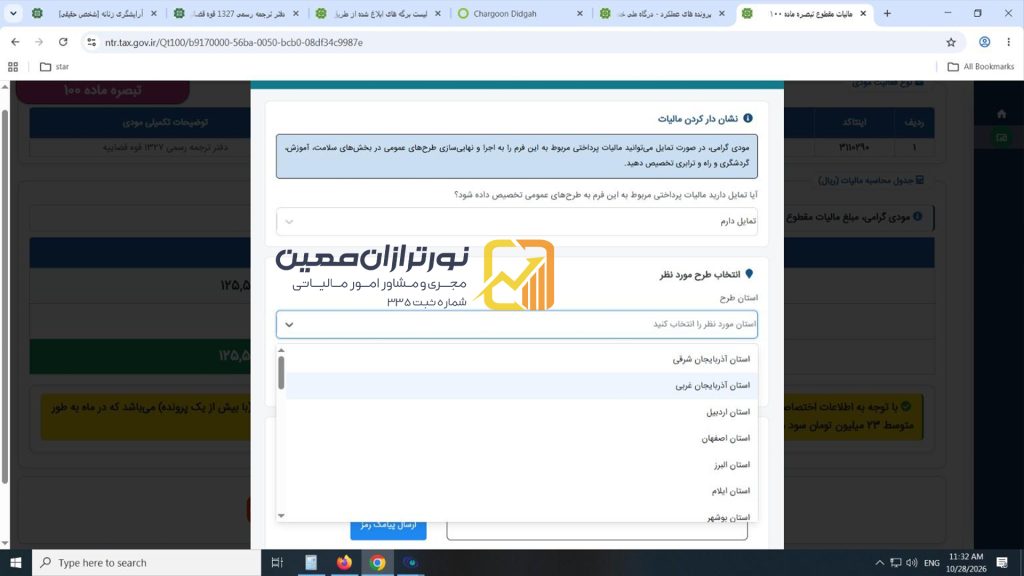
در صورت ورود به فرآیند انتخاب طرح نشاندار کردن، ابتدا استان موردنظر را انتخاب کنید.
مطابق راهنمای سازمان، پس از انتخاب استان، طرحهای منتخب برای ادامه فرآیند نمایش داده میشوند.
انتخاب استان باید با توجه به گزینههایی انجام شود که سامانه در اختیار مؤدی قرار میدهد.
مرحله یازدهم: انتخاب نام طرح
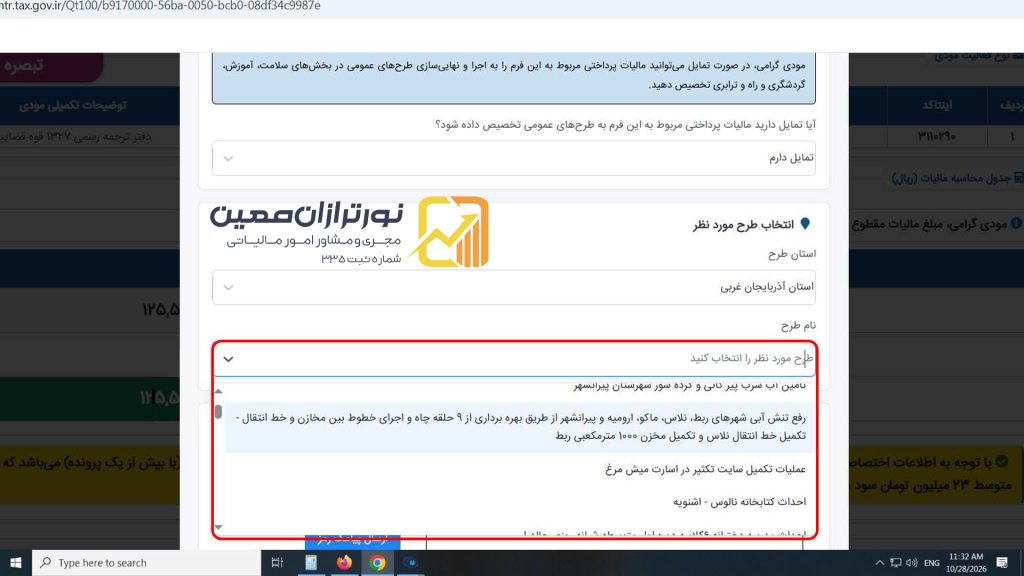
پس از مشخصشدن استان، فهرست طرحهای مربوط نمایش داده میشود.
در این مرحله، مؤدی میتواند طرح موردنظر خود را از میان گزینههای ارائهشده انتخاب کند.
پیش از ثبت، نام طرح انتخابی را بررسی کنید تا با تصمیم موردنظر مطابقت داشته باشد.
مرحله دوازدهم: دریافت کد پیامکی و تأیید نهایی
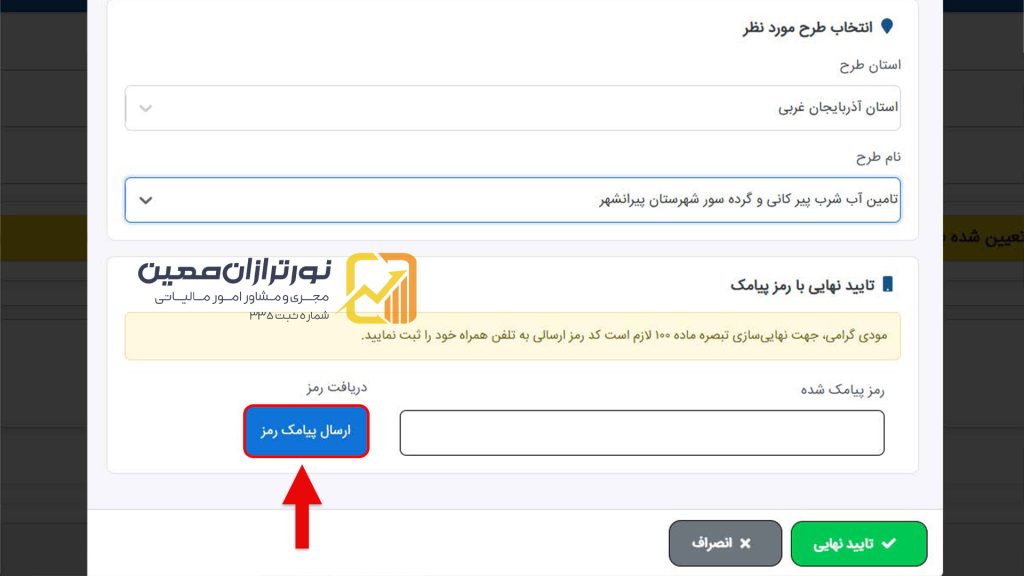
در ادامه مسیر انتخاب طرح، راهنمای سازمان مرحله دریافت کد پیامکی و تأیید نهایی را توضیح داده است.
پس از تأیید استان و نام طرح، گزینه «ارسال پیامک رمز» انتخاب میشود.
سپس کد دریافتشده در کادر مربوط وارد شده و با انتخاب گزینه «تأیید نهایی»، فرآیند به مرحله بعد منتقل میشود.
در این بخش، دسترسی به شماره همراه ثبتشده و دریافت صحیح پیامک اهمیت دارد.
نکته امنیتی: کد تأیید پیامکی را در اختیار اشخاص غیرمجاز قرار ندهید و پیش از تأیید نهایی، اطلاعات نمایشدادهشده را بررسی کنید.
مرحله سیزدهم: ورود به بخش تقسیط و صدور قبض
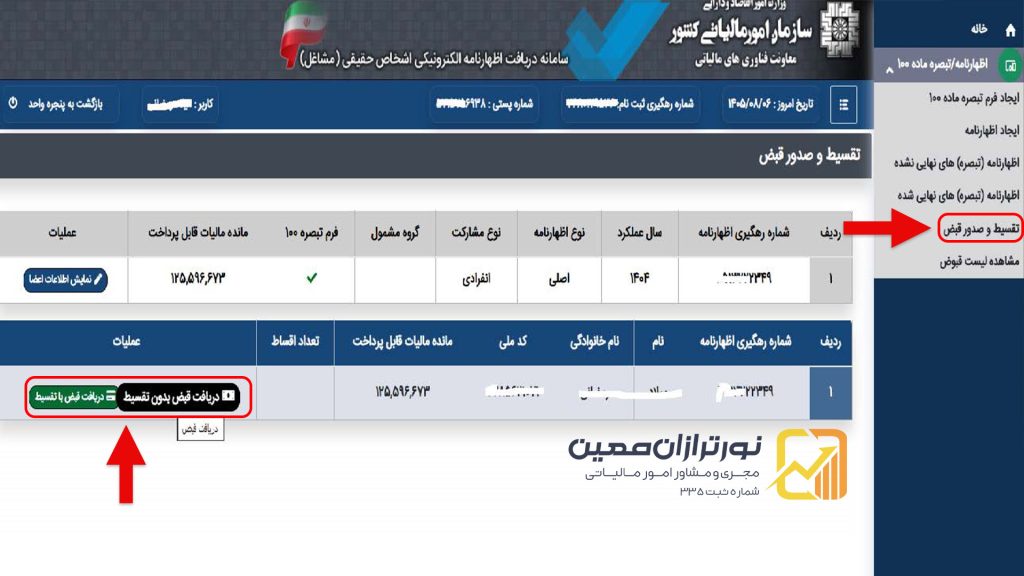
بعد از طی مراحل تأیید، بخش تقسیط و صدور قبض در سامانه معرفی شده است.
در این صفحه، ابتدا مانده مالیات قابل پرداخت را کنترل کنید.
سپس متناسب با گزینههای موجود، اطلاعات پرداخت را مشاهده کرده و برای دریافت قبض اقدام کنید.
اگر مؤدی تمایل به پرداخت اقساطی داشته باشد، در راهنمای سازمان گزینه «دریافت قبض با تقسیط» برای این موضوع معرفی شده است.
شرایط و امکان استفاده از تقسیط باید بر اساس مقررات مربوط و گزینههای فعال پرونده بررسی شوند.
مرحله چهاردهم: انتخاب تعداد اقساط و دریافت قبض
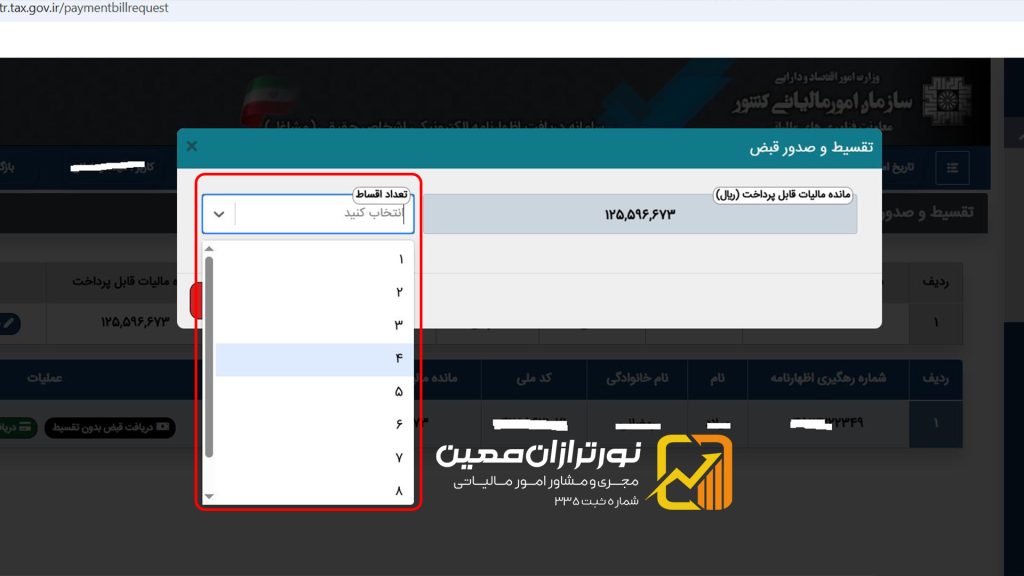
در آخرین مرحله، در صورت انتخاب مسیر تقسیط، مؤدی میتواند تعداد اقساط را مطابق گزینههای قابل انتخاب در سامانه مشخص کند.
تعداد اقساط قابل استفاده برای هر پرونده نباید صرفاً از تصاویر آموزشی یا تجربه پرونده دیگری نتیجهگیری شود.
پس از تکمیل فرآیند، قبضها یا اطلاعات پرداخت را دریافت و نگهداری کنید.
ثبت و نگهداری رسید، شناسه پرداخت و اطلاعات اقساط برای پیگیری پرداختها و رفع اختلافات احتمالی اهمیت دارد.
مهمترین اشتباهات هنگام تکمیل فرم تبصره ماده ۱۰۰
گاهی اشتباه در انتخاب یک گزینه میتواند موجب ثبت اطلاعاتی شود که با وضعیت واقعی مؤدی تطابق ندارد. برخی خطاهای قابل پیشگیری عبارتاند از:
۱. انتخاب پرونده اشتباه: پیش از ورود به فرم، مشخصات پرونده، نوع فعالیت و سال عملکرد باید کنترل شود.
۲. تأیید مبلغ فروش بدون بررسی: اطلاعات محاسبهشده باید با سوابق فروش و اطلاعات مالی مؤدی تطبیق داده شود.
۳. اشتباه در انتخاب وضعیت تراکنشهای مشکوک: پذیرفتن تمام مبلغ، رد کامل و پذیرش بخشی از مبلغ، سه انتخاب متفاوت با آثار متفاوت در محاسبات فرم هستند.
۴. واردکردن مبلغ مورد اعتراض بهجای مبلغ مورد پذیرش: در حالت پذیرش بخشی از تراکنشها، راهنما ورود مبلغ پذیرفتهشده را توضیح داده است.
۵. نداشتن مستندات تراکنشهای غیرتجاری: مؤدی باید بتواند ادعای خود را درباره منشأ و ماهیت مبلغ با مدارک مرتبط پشتیبانی کند.
۶. فراموشکردن بررسی هزینه اجاره: مؤدیانی که اجاره پرداخت کردهاند باید بخش مربوط را متناسب با شرایط پرونده بررسی کنند.
۷. اعتماد به ارقام تصاویر نمونه: مبالغ نمایشدادهشده در تصاویر راهنما، متعلق به پروندههای نمونه هستند.
۸. تأیید نهایی بدون بررسی مالیات و مانده پرداخت: پیش از پایان فرآیند، مبلغ مالیات، پرداختهای قبلی و مانده قابل پرداخت باید کنترل شود.
ثبت اطلاعات نادرست یا رعایتنکردن تکالیف قانونی ممکن است آثار مالیاتی متفاوتی داشته باشد. برای آشنایی با مصادیق جرائم و ضوابط بخشودگی، مقاله جرائم مالیاتی تبصره ماده ۱۰۰ و شرایط بخشودگی در سال ۱۴۰۵ را بخوانید.
چکلیست نهایی پیش از تأیید فرم تبصره ماده ۱۰۰
استفاده از چکلیست تکمیل فرم تبصره ماده ۱۰۰ به مؤدیان کمک میکند اطلاعات ضروری را پیش از ثبت نهایی دوباره بررسی کنند.
| مورد کنترلی | پرسشی که باید پاسخ داده شود |
|---|---|
| هویت مؤدی | آیا با حساب و مشخصات صحیح وارد شدهام؟ |
| پرونده مالیاتی | آیا پرونده مربوط به فعالیت موردنظر انتخاب شده است؟ |
| سال عملکرد | آیا فرم مربوط به عملکرد ۱۴۰۴ است؟ |
| مبلغ فروش | آیا با اطلاعات واقعی فعالیت مطابقت دارد؟ |
| تراکنشهای مشکوک | آیا وضعیت هر مبلغ قابل بررسی مشخص شده است؟ |
| مدارک مغایرت | آیا برای مبالغ مورد اختلاف اسناد مرتبط وجود دارد؟ |
| هزینه اجاره | آیا اطلاعات اجاره، در صورت وجود، بررسی شده است؟ |
| مالیات مقطوع | آیا مبلغ محاسبهشده کنترل شده است؟ |
| مانده بدهی | آیا پرداختهای قبلی و مانده مالیات بررسی شدهاند؟ |
| روش پرداخت | آیا گزینه پرداخت یا تقسیط متناسب با شرایط پرونده انتخاب شده است؟ |
| ثبت نهایی | آیا رسید یا اطلاعات لازم برای پیگیری نگهداری شده است؟ |
تکمیل این کنترلها پیش از تأیید نهایی میتواند احتمال بروز اشتباه در ثبت اطلاعات را کاهش دهد.
اگر اطلاعات فرم تبصره ماده ۱۰۰ مغایرت داشته باشد چه کنیم؟
اگر مبلغ فروش، درآمد، اطلاعات حسابهای مشکوک به تجاری یا سایر دادههای نمایشدادهشده با مدارک مؤدی تطابق ندارد، بهتر است قبل از تأیید نهایی، علت اختلاف مشخص شود.
در مورد حسابهای مشکوک به تجاری، راهنمای سازمان سه روش پذیرش کامل، عدم پذیرش کامل و پذیرش بخشی از مبلغ را معرفی کرده است.
بااینحال، وجود این گزینهها به معنای پذیرش قطعی ادعای مؤدی یا حذف همیشگی مبلغ از رسیدگی مالیاتی نیست.
اگر اختلاف مربوط به ماهیت تجاری تراکنشها باشد، باید مدارک کافی برای توضیح منشأ مبلغ آماده شود. در صورت نیاز، ارائه توضیحات و مستندات از طریق سامانه ساتا نیز در راهنما پیشبینی شده است.
در اختلافاتی که امکان اصلاح از مسیر فرم وجود ندارد یا درباره آثار قانونی انتخابها ابهام وجود دارد، استفاده از مسیر رسمی سازمان امور مالیاتی یا مشاوره تخصصی پیش از تأیید نهایی اهمیت دارد.
تفاوت راهنمای عملکرد ۱۴۰۴ با موضوع چکهای انتقالی
در ویرایش دوم راهنمای مورد استفاده در این مقاله، فرآیند تکمیل فرم با احتساب حسابهای مشکوک به تجاری و بدون احتساب چکهای انتقالی ارائه شده است.
بنابراین، جدول سهحالتهای که در این آموزش توضیح داده شد، مستقیماً به بخش «مبلغ سرجمع واریز به حسابهای مشکوک به تجاری» مربوط است.
این محدودیت به معنای آن نیست که اطلاعات چکهای انتقالی در تمام نسخههای فرم یا فرآیندهای مالیاتی عملکرد ۱۴۰۴ فاقد اثر هستند.
انتخاب مسیر مالیات مقطوع یا تسلیم اظهارنامه به وضعیت قانونی و اطلاعات پرونده بستگی دارد. برای بررسی شرایط مشمولان، تفاوت این دو مسیر و دسترسی به بخشنامه، راهنمای کامل تبصره ماده ۱۰۰ مالیات ۱۴۰۴ و اظهارنامه را مطالعه کنید.
در توضیحات جدیدتر سازمان امور مالیاتی، بررسی اطلاعات چکهای تجاری انتقالیافته نیز مطرح شده است. به همین دلیل، مؤدی باید مبانی محاسبه نمایشدادهشده در پرونده خود را بررسی کند و در صورت وجود بخشهای مربوط به چکهای انتقالی، ضوابط همان بخش را نیز مدنظر قرار دهد.
پرسشهای متداول درباره تکمیل فرم تبصره ماده ۱۰۰
برای تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ به کدام سامانه مراجعه کنیم؟
درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir مسیر معرفیشده در راهنمای سازمان است. پس از ورود، باید پرونده مرتبط و بخش تبصره ماده ۱۰۰ را انتخاب کنید.
اگر مبلغ فروش محاسبهشده کمتر از مبلغ واقعی باشد چه کنیم؟
در راهنمای سازمان، برای شرایطی که فروش یا درآمد واقعی مؤدی بیشتر از مبلغ محاسبهشده است، گزینهای برای اعلام موضوع و ورود مبلغ مربوط پیشبینی شده است.
آیا تمام واریزیهای حساب بانکی الزاماً درآمد تجاری هستند؟
صرف نمایش یک مبلغ در بخش تراکنشهای مشکوک به تجاری به معنای پذیرش قطعی ماهیت تجاری آن از سوی مؤدی نیست. راهنما امکان تعیین وضعیت تمام یا بخشی از مبالغ را در فرم توضیح داده است. تشخیص ماهیت واقعی تراکنش باید با توجه به اسناد و شرایط پرونده انجام شود.
اگر بخشی از تراکنشهای مشکوک غیرتجاری باشد، چه عددی وارد کنیم؟
در گزینه «بخشی از مبلغ مورد پذیرش میباشد»، طبق راهنمای سازمان باید مبلغ مورد پذیرش را وارد کنید. مبلغ واردشده در محاسبات مربوط لحاظ میشود.
مدارک تراکنشهای غیرتجاری کجا ارائه میشوند؟
راهنمای سازمان امکان بارگذاری الکترونیکی مدارک در سامانه ساتا را معرفی کرده است. این مدارک برای توضیح ماهیت تراکنشها و بررسی در رسیدگی مالیاتی مورد استفاده قرار میگیرند.
آیا امکان ثبت اجاره پرداختی در فرم وجود دارد؟
بله. در راهنمای عملکرد ۱۴۰۴، مرحله جداگانهای برای ورود مجموع اجاره پرداختی طی سال پیشبینی شده است که اثر آن مطابق محاسبات سامانه اعمال میشود.
آیا انتخاب طرح نشاندار کردن مالیات اجباری است؟
راهنمای سازمان این بخش را با توجه به تمایل مؤدی معرفی کرده است. در صورت انتخاب مشارکت، مراحل انتخاب استان، طرح و تأیید پیامکی توضیح داده شدهاند.
آیا میتوان مالیات مقطوع را تقسیط کرد؟
در راهنما، گزینه دریافت قبض با تقسیط و انتخاب تعداد اقساط معرفی شده است. استفاده از این امکان تابع شرایط و گزینههای قابل ارائه برای پرونده و مقررات مربوط خواهد بود.
آیا راهنمای ویرایش دوم شامل چکهای انتقالی است؟
خیر. روی نسخه مورد استفاده در این آموزش، عبارت «بدون احتساب چکهای انتقالی» درج شده است. برای بررسی تأثیر چکهای انتقالی در محاسبات فعلی، باید اطلاعات پرونده و ضوابط اجرایی مرتبط را جداگانه بررسی کرد.
اگر اطلاعات فرم اشتباه باشد، بهتر است ابتدا تأیید کنیم؟
در صورت وجود مغایرت یا ابهام، راهنمای سازمان توصیه میکند پیش از تأیید نهایی، موضوع از مسیر رسمی پشتیبانی یا واحد ذیربط پیگیری شود. تأیید بدون بررسی کافی میتواند به بروز اختلافات بعدی منجر شود.
جمعبندی؛ پیش از تأیید فرم تبصره ماده ۱۰۰ چه نکاتی اهمیت دارد؟
تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ فرآیندی است که از ورود به درگاه خدمات مالیاتی و انتخاب پرونده آغاز میشود و با بررسی اطلاعات، تأیید نهایی و دریافت قبض یا تعیین شیوه پرداخت ادامه پیدا میکند.
مهمترین بخش این فرآیند، صرفاً دسترسی به فرم نیست؛ بلکه کنترل صحت اطلاعاتی است که مبنای محاسبه مالیات قرار گرفتهاند.
صاحبان مشاغل باید مبلغ فروش و درآمد، اطلاعات حسابهای مشکوک به تجاری، وضعیت هزینه اجاره، مالیات محاسبهشده و مانده بدهی را بررسی کنند.
همچنین در مواردی که مؤدی تمام یا بخشی از مبالغ مشکوک به تجاری را نمیپذیرد، ثبت صحیح گزینه مربوط و آمادهسازی مدارک معتبر اهمیت زیادی دارد.
در نهایت، اطلاعات هر پرونده باید بهصورت مستقل بررسی شود؛ زیرا ارقام و گزینههای موجود ممکن است بر اساس وضعیت مؤدی و نسخه سامانه متفاوت باشند.
خدمات تخصصی نورترازان معین برای بررسی فرم تبصره ماده ۱۰۰
نورترازان معین با ارائه خدمات مشاوره مالیاتی و حسابداری، به صاحبان مشاغل در بررسی اطلاعات مالیاتی و تصمیمگیری درباره نحوه انجام تکالیف قانونی کمک میکند.
خدمات مرتبط با فرم تبصره ماده ۱۰۰ شامل بررسی مالیات مقطوع، تطبیق اطلاعات فروش و درآمد با اسناد حسابداری، بررسی حسابهای بانکی و تراکنشهای مشکوک به تجاری، شناسایی مغایرتها، آمادهسازی مستندات و مشاوره درباره مسیر قانونی اصلاح اطلاعات است.
در پروندههایی که مبلغ مالیات یا اطلاعات مبنای محاسبه با سوابق مؤدی اختلاف دارد، بررسی تخصصی پیش از تأیید نهایی میتواند از بروز مشکلات مالیاتی بعدی جلوگیری کند.
برای دریافت مشاوره تخصصی درباره مالیات مقطوع عملکرد ۱۴۰۴، میتوانید از فرم زیر با کارشناسان نورترازان معین در ارتباط باشید.
منبع: سازمان امور مالیاتی کشور، معاونت هوشمند نظام مالیاتی، دفتر توسعه خوداظهاری و تمکین داوطلبانه، «راهنمای مراحل تکمیل فرم تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم ـ عملکرد ۱۴۰۴»، ویرایش دوم، ۲۴ صفحه.
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
 تقسیط مالیات مشاغل ۱۴۰۴ بدون تسویه بدهی قبلی؛ شرایط جدید اعلام شد
 مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
گفتگو (۰)