رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
رفع محدودیت ثبتی بدهکاران مالیاتی موضوع تبصره ۳ ماده ۱۸۶ قانون مالیاتهای مستقیم، براساس بخشنامه جدید سازمان امور مالیاتی کشور در چهار وضعیت مشخص امکانپذیر است. این بخشنامه با شماره ۲۰۰/۱۴۰۵/۶۵ مورخ ۶ آبان ۱۴۰۵، با هدف رفع ابهامات اجرایی، ایجاد وحدت رویه و تسهیل امور شرکتها و مؤسسات ابلاغ شده است.
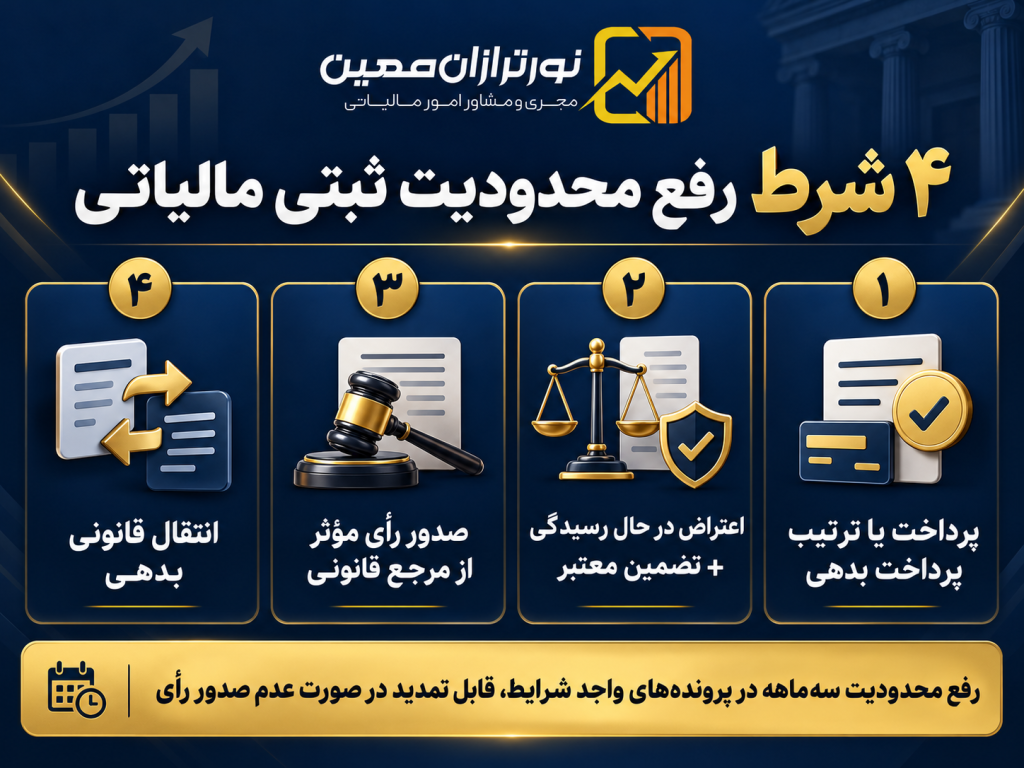
براساس این مقرره، پرداخت یا ترتیب پرداخت بدهی، رسیدگی به اعتراض مالیاتی با ارائه تضمین معتبر، صدور آرای مؤثر از مراجع قانونی و انتقال بدهی به شخص دیگر در چارچوب مقررات، از موارد پیشبینیشده برای رفع محدودیت ثبتی هستند.
یکی از مهمترین نکات بخشنامه، امکان رفع محدودیت سهماهه در پروندههای دارای اعتراض یا شکایت در حال رسیدگی است که در صورت صادرنشدن رأی، قابلیت تمدید خواهد داشت.
محدودیت ثبتی بدهکاران مالیاتی چیست؟
تبصره ۳ ماده ۱۸۶ قانون مالیاتهای مستقیم به محدودیتهای ثبتی مرتبط با مدیران شرکتها و مؤسسات بدهکار مالیاتی اختصاص دارد.
براساس این تبصره، سازمان امور مالیاتی مکلف است مشخصات مدیران شرکتها و مؤسساتی را که دارای بدهی مالیاتی هستند، در چارچوب قانون به اداره ثبت شرکتها اعلام کند.
در نتیجه، ثبت شرکت یا مؤسسه به نام اشخاص مشمول و همچنین ثبت عضویت آنان در هیئتمدیره شرکتها و مؤسسات دیگر، تا تعیین تکلیف مالیاتی با محدودیت قانونی مواجه میشود.
این محدودیت میتواند بر فعالیت مدیریتی اشخاص و فرآیند ثبت شرکتهای جدید تأثیر بگذارد.
بااینحال، محدودیت ثبتی با ممنوعالخروجی مالیاتی یا توقیف اموال یکسان نیست و رفع هر یک از این محدودیتها باید طبق مقررات مربوط بررسی شود.
چهار شرط رفع محدودیت ثبتی بدهکاران مالیاتی در بخشنامه ۱۴۰۵
بخشنامه شماره ۲۰۰/۱۴۰۵/۶۵ چهار وضعیت اصلی را برای رفع محدودیت ثبتی موضوع تبصره ۳ ماده ۱۸۶ مشخص کرده است.
۱. پرداخت یا ترتیب پرداخت بدهی مالیاتی
نخستین وضعیت مربوط به شرکت یا مؤسسهای است که بدهی مالیاتی خود را پرداخت کرده یا برای پرداخت آن مطابق مقررات اقدام کرده باشد.
بنابراین برای درخواست رفع محدودیت، همیشه پرداخت یکجای تمام بدهی تنها مسیر پیشبینیشده نیست و ترتیب پرداخت مورد پذیرش سازمان امور مالیاتی نیز میتواند مبنای اقدام قرار گیرد.
البته صرف درخواست تقسیط، بدون پذیرش و تعیین تکلیف قانونی بدهی، لزوماً موجب رفع محدودیت نمیشود.
تقسیط بدهی مالیاتی اشخاص حقوقی در سال ۱۴۰۵ ؛ شرایط جدید اعلام شد
۲. اعتراض مالیاتی در حال رسیدگی همراه با ارائه تضمین
دومین وضعیت مربوط به پروندههایی است که شرکت یا مؤسسه درباره بدهی مالیاتی خود اعتراض یا شکایت کرده و پرونده در مرجع قانونی در حال رسیدگی است.
از جمله مراجع مورد اشاره در بخشنامه میتوان به مراجع موضوع ماده ۲۱۶، ماده ۲۵۱، ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم، دیوان عدالت اداری و دیگر مراجع ذیصلاح اشاره کرد.
براساس بخشنامه، رفع محدودیت در این وضعیت به ارائه وجه یا تضمین مورد قبول اداره امور مالیاتی، مطابق مقررات ذکرشده، وابسته است.
این تضمین میتواند حسب مورد شامل وجه نقد، تضمین بانکی، وثیقه ملکی یا معرفی ضامن معتبر مورد پذیرش اداره امور مالیاتی باشد.
مدت رفع محدودیت در این شرایط سه ماه است و اگر رأی مرجع رسیدگی صادر نشده باشد، امکان تمدید آن وجود دارد.
بنابراین صرف ثبت اعتراض مالیاتی، بدون رعایت شرایط تضمین، به معنای رفع خودکار محدودیت ثبتی نیست.
۳. صدور رأی مؤثر به نفع مؤدی
سومین وضعیت زمانی مطرح میشود که رأی مرجع قانونی بر وضعیت بدهی یا اقدامات اجرایی اثر گذاشته باشد.
برای نمونه، ممکن است براساس رأی صادرشده، از بدهی مؤدی رفع تعرض شده یا بدهی از قطعیت خارج شده باشد.
همچنین اگر اقدامات اجرایی مطابق تبصره ۱ ماده ۲۱۶ قانون مالیاتهای مستقیم باطل شده باشد، این وضعیت نیز در بخشنامه پیشبینی شده است.
در چنین مواردی، نتیجه رسیدگی قانونی میتواند مبنای رفع محدودیت ثبتی قرار گیرد.
۴. انتقال قانونی بدهی مالیاتی به شخص دیگر
چهارمین وضعیت مربوط به مواردی است که بدهی مؤدی، براساس مقررات قانونی و مصوبه مراجع ذیربط، به شخص دیگری منتقل شده باشد.
در این شرایط، رفع محدودیت با توجه به انتقال قانونی بدهی قابل بررسی خواهد بود.
منظور از انتقال بدهی در این بخش، انتقالی است که از نظر مقررات و مرجع صلاحیتدار اعتبار داشته باشد؛ نه صرف توافق خصوصی برای انتقال مسئولیت پرداخت مالیات.
رفع محدودیت ثبتی سهماهه چگونه انجام میشود؟
یکی از مهمترین تسهیلات بخشنامه جدید برای مؤدیانی است که پرونده آنها در مراجع قانونی در حال رسیدگی است.
طبق بند دوم بخشنامه، در صورت احراز شرایط و ارائه تضمین مورد پذیرش، امکان رفع محدودیت برای مدت سه ماه فراهم میشود.
نکته مهم این است که در متن بخشنامه، قابلیت تمدید این مدت به عدم صدور رأی مراجع رسیدگی مرتبط شده است.
بنابراین نباید تصور کرد هر مؤدی دارای پرونده اعتراضی بدون ارائه تضمین یا بدون بررسی شرایط قانونی میتواند از رفع محدودیت سهماهه استفاده کند.
جدول خلاصه شرایط رفع محدودیت
| وضعیت پرونده | شرایط اصلی |
|---|---|
| پرداخت بدهی | پرداخت یا ترتیب پرداخت قانونی |
| اعتراض در حال رسیدگی | ارائه وجه یا تضمین معتبر و رعایت شرایط قانونی |
| صدور رأی مؤثر | رفع تعرض از بدهی، خروج بدهی از قطعیت یا ابطال اقدامات اجرایی |
| انتقال بدهی | انتقال قانونی با مصوبه مرجع ذیربط |
| پرونده مشمول بند دوم | رفع محدودیت سهماهه، قابل تمدید در صورت عدم صدور رأی |

استثنای مهم: محدودیت سهساله معاملات غیرواقعی
بخشنامه جدید درباره تخلف صدور اسناد یا صورتحسابهای مبتنی بر معاملات غیرواقعی نیز حکم ویژهای دارد.
براساس تبصره ۳ ماده ۱۸۶ قانون مالیاتهای مستقیم، در مواردی که اشخاص به علت صدور این اسناد دارای محکومیت قطعی شدهاند، محدودیت ثبتی سهساله مطرح است.
در بخشنامه شماره ۲۰۰/۱۴۰۵/۶۵ نیز بر خودداری از رفع این محدودیت تا سه سال تأکید شده است.
نکته مهم این است که صرف وجود اختلاف مالیاتی یا اتهام اثباتنشده، با محکومیت قطعی بابت معاملات غیرواقعی یکسان نیست.
بنابراین وضعیت این اشخاص باید براساس حکم قانونی و سوابق معتبر پرونده بررسی شود.
متن کامل بخشنامه ۲۰۰/۱۴۰۵/۶۵ سازمان امور مالیاتی
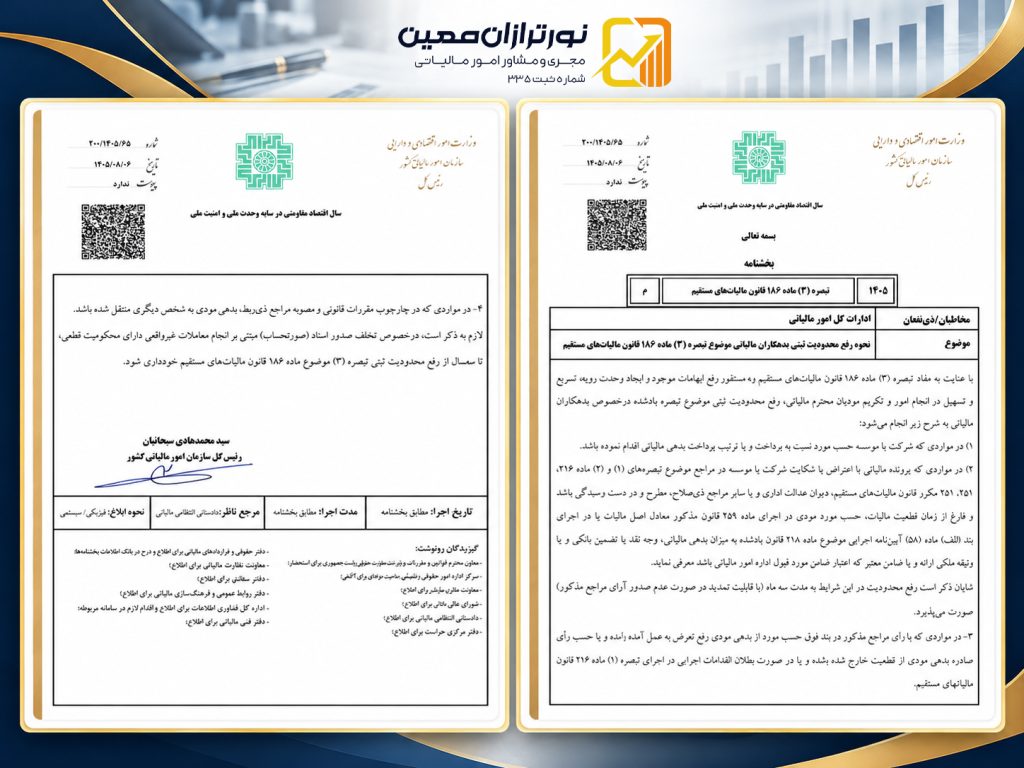
در ادامه متن بخشنامه مورخ ۶ آبان ۱۴۰۵، مطابق نسخه تصویری ارائهشده، درج شده است.
شماره: ۲۰۰/۱۴۰۵/۶۵
تاریخ: ۱۴۰۵/۰۸/۰۶
بخشنامه
مخاطبان/ذینفعان: ادارات کل امور مالیاتی
موضوع: نحوه رفع محدودیت ثبتی بدهکاران مالیاتی موضوع تبصره (۳) ماده ۱۸۶ قانون مالیاتهای مستقیم
با عنایت به مفاد تبصره (۳) ماده ۱۸۶ قانون مالیاتهای مستقیم و بهمنظور رفع ابهامات موجود و ایجاد وحدت رویه، تسریع و تسهیل در انجام امور و تکریم مؤدیان محترم مالیاتی، رفع محدودیت ثبتی موضوع تبصره یادشده در خصوص بدهکاران مالیاتی به شرح زیر انجام میشود:
۱) در مواردی که شرکت یا مؤسسه، حسب مورد، نسبت به پرداخت و یا ترتیب پرداخت بدهی مالیاتی اقدام نموده باشد.
۲) در مواردی که پرونده مالیاتی با اعتراض یا شکایت شرکت یا مؤسسه در مراجع موضوع تبصرههای (۱) و (۲) ماده ۲۱۶، ۲۵۱، ۲۵۱ مکرر قانون مالیاتهای مستقیم، دیوان عدالت اداری و یا سایر مراجع ذیصلاح، مطرح و در دست رسیدگی باشد و فارغ از زمان قطعیت مالیات، حسب مورد مؤدی در اجرای ماده ۲۵۹ قانون مذکور، معادل اصل مالیات یا در اجرای بند (الف) ماده (۵۸) آییننامه اجرایی موضوع ماده ۲۱۸ قانون یادشده، به میزان بدهی مالیاتی، وجه نقد یا تضمین بانکی و یا وثیقه ملکی ارائه و یا ضامن معتبر که اعتبار ضامن مورد قبول اداره امور مالیاتی باشد، معرفی نماید.
شایان ذکر است رفع محدودیت در این شرایط به مدت سه ماه (با قابلیت تمدید در صورت عدم صدور آرای مراجع مذکور) صورت میپذیرد.
۳) در مواردی که با رأی مراجع مذکور در بند فوق، حسب مورد، از بدهی مؤدی رفع تعرض به عمل آمده باشد و یا حسب رأی صادره، بدهی مؤدی از قطعیت خارج شده باشد و یا بطلان اقدامات اجرایی در اجرای تبصره (۱) ماده ۲۱۶ قانون مالیاتهای مستقیم.
۴) در مواردی که در چارچوب مقررات قانونی و مصوبه مراجع ذیربط، بدهی مؤدی به شخص دیگری منتقل شده باشد.
لازم به ذکر است، در خصوص تخلف صدور اسناد (صورتحساب) مبتنی بر انجام معاملات غیرواقعی، تا سه سال از رفع محدودیت ثبتی تبصره (۳) موضوع ماده ۱۸۶ قانون مالیاتهای مستقیم خودداری شود.
همچنین، مقتضی است معاونت فناوریهای مالیاتی نسبت به اعمال تغییرات لازم در سامانههای عملیاتی سازمان، بهمنظور فراهم نمودن امکان رفع محدودیت ثبتی موضوع تبصره (۳) ماده ۱۸۶ قانون مالیاتهای مستقیم، براساس مفاد این بخشنامه اقدام نماید.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
دانلود PDF بخشنامه رفع محدودیت ثبتی بدهکاران مالیاتی
برای بررسی متن، شماره بخشنامه و جزئیات قانونی، نسخه تصویری دو صفحه بخشنامه شماره ۲۰۰/۱۴۰۵/۶۵ در قالب PDF قابل دریافت است.
دانلود PDF بخشنامه ۲۰۰/۱۴۰۵/۶۵
شرکتهای بدهکار مالیاتی برای رفع محدودیت چه اقداماتی انجام دهند؟
با توجه به شرایط بخشنامه، پیشنهاد میشود مدیران و نمایندگان قانونی شرکتها پیش از درخواست رفع محدودیت ثبتی، وضعیت پرونده خود را مشخص کنند.
مراحل پیشنهادی عبارتاند از:
- بررسی بدهیهای مالیاتی شرکت یا مؤسسه و وضعیت قطعیت آنها
- بررسی امکان پرداخت یا ترتیب پرداخت بدهی
- مشخصکردن وضعیت اعتراضها و پروندههای در جریان رسیدگی
- آمادهسازی وجه یا تضمین معتبر در موارد مشمول بند دوم
- گردآوری آرای صادرشده یا مدارک انتقال قانونی بدهی، در صورت وجود
- پیگیری رفع محدودیت از اداره امور مالیاتی ذیربط و بررسی ثبت نتیجه در سامانههای مربوط
رفع محدودیت ثبتی، بهتنهایی به معنای بخشودگی اصل بدهی مالیاتی یا رفع سایر اقدامات قانونی مرتبط با پرونده نیست.
برای بررسی وضعیت بدهی، مقاله مرتبط زیر نیز میتواند مفید باشد:
مراحل استعلام بدهی مالیاتی ؛ آموزش ساده برای همه مودیان
جمعبندی
با ابلاغ بخشنامه شماره ۲۰۰/۱۴۰۵/۶۵ مورخ ۶ آبان ۱۴۰۵، شرایط رفع محدودیت ثبتی بدهکاران مالیاتی موضوع تبصره ۳ ماده ۱۸۶ قانون مالیاتهای مستقیم در چهار وضعیت مشخص اعلام شده است.
پرداخت یا ترتیب پرداخت بدهی، پیگیری اعتراض با تضمین معتبر، صدور رأی مؤثر از مراجع قانونی و انتقال قانونی بدهی، مهمترین وضعیتهای پیشبینیشده هستند.
همچنین رفع محدودیت سهماهه با قابلیت تمدید در صورت عدم صدور رأی از نکات مهم برای شرکتهای دارای پرونده مالیاتی در حال رسیدگی محسوب میشود.
بااینحال، محدودیت سهساله مرتبط با محکومیت قطعی بابت صدور اسناد معاملات غیرواقعی، حکم ویژهای دارد و باید مستقل از سایر موارد بررسی شود.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی و پیگیری پروندههای مالیاتی اشخاص حقوقی و مدیران شرکتها خدمات تخصصی ارائه میکند.
این خدمات شامل بررسی وضعیت بدهی مالیاتی، مشاوره تقسیط و ترتیب پرداخت، تحلیل شرایط رفع محدودیت ثبتی، بررسی آرای مراجع حل اختلاف، تنظیم اعتراضات مالیاتی، ارزیابی مدارک و تضمینهای موردنیاز و پیگیری قانونی پروندههای مالیاتی است.
در پروندههای مربوط به تبصره ۳ ماده ۱۸۶، بررسی همزمان وضعیت بدهی، نوع محدودیت و سوابق رسیدگی اهمیت ویژهای دارد.
 استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
 بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
 تقسیط مالیات مشاغل ۱۴۰۴ بدون تسویه بدهی قبلی؛ شرایط جدید اعلام شد
 کاهش نرخ ماده ۱۰۵ برای شرکتهای تولیدی؛ بخشنامه جدید ابلاغ شد
 خطاهای دفاتر الکترونیکی چیست؟ راهنمای رفع خطاهای ارسال دفاتر در ۱۴۰۵
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
گفتگو (۰)