بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
استرداد مالیات سوخت مصرفی در تولید کالاهای صادراتی، موضوع بخشنامه جدید سازمان امور مالیاتی کشور قرار گرفت. براساس بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴ مورخ ۵ آبان ۱۴۰۵، مالیات و عوارض پرداختی بابت مواد اولیه غیراصلی موضوع بند «الف» ماده ۲۶ قانون مالیات بر ارزش افزوده، از جمله سوخت مصرفی تولید، حتی در صورت صادرات محصول نهایی، قابل استرداد نخواهد بود.
این بخشنامه در پی بررسی ابهام درباره نحوه اجرای بند «الف» ماده ۱۰ و تبصره ۳ بند «الف» ماده ۲۶ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ صادر شده و نظر اکثریت اعضای هیأت عمومی شورای عالی مالیاتی را برای اجرا به ادارات کل امور مالیاتی ابلاغ کرده است.
موضوع این بخشنامه برای واحدهای تولیدی، صنعتی و صادراتی اهمیت دارد؛ زیرا لازم است میان مواد اولیه اصلی تولید، مواد مصرفی غیراصلی و مالیات قابل استرداد صادرات تفاوت قائل شوند.
بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴ سازمان امور مالیاتی چه میگوید؟
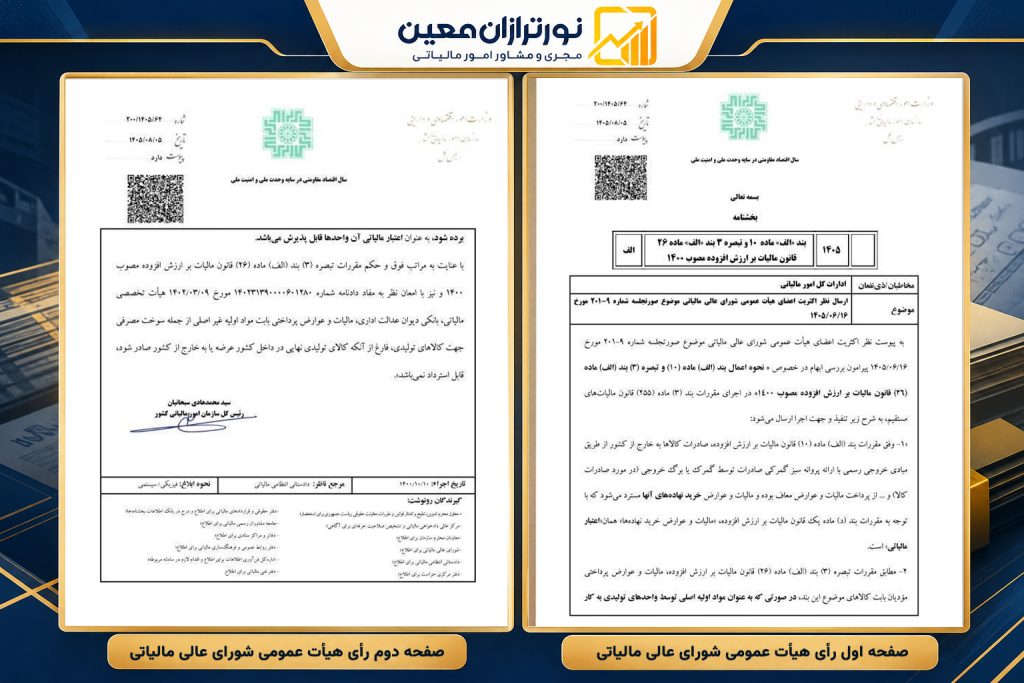
سازمان امور مالیاتی کشور با استناد به نظر اکثریت اعضای هیأت عمومی شورای عالی مالیاتی در صورتجلسه شماره ۹-۲۰۱ مورخ ۱۶ شهریور ۱۴۰۵، نحوه اجرای دو حکم قانونی مرتبط با مالیات بر ارزش افزوده را روشن کرده است.
این بخشنامه در اجرای بند ۳ ماده ۲۵۵ قانون مالیاتهای مستقیم، نظر یادشده را برای اجرا به ادارات کل امور مالیاتی ارسال کرده است.
براساس مفاد آن، صادرات کالا در صورت احراز شرایط قانونی از پرداخت مالیات و عوارض معاف است و مالیات و عوارض خرید نهادههای مرتبط نیز در چارچوب قانون قابل استرداد خواهد بود.
بااینحال، در خصوص کالاهای موضوع بند «الف» ماده ۲۶ قانون مالیات بر ارزش افزوده، مقررات ویژهای وجود دارد که پذیرش اعتبار مالیاتی واحدهای تولیدی را به استفاده از کالاها بهعنوان مواد اولیه اصلی مرتبط میکند.
نتیجه اعلامشده در بخشنامه این است که مالیات و عوارض پرداختی بابت مواد اولیه غیراصلی این گروه، از جمله سوخت مصرفی تولید، صرفنظر از فروش داخلی یا صادرات محصول نهایی، قابل استرداد نیست.
اینجا بخوانید:
راهنمای کامل استرداد مالیات برای اشخاص حقیقی و حقوقی
آخرین مهلت اصلاح و استرداد اظهارنامه مالیات بر ارزش افزوده
ماده ۱۰ قانون مالیات بر ارزش افزوده درباره صادرات چه حکمی دارد؟
مطابق بند «الف» ماده ۱۰ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، صادرات کالا به خارج از کشور از طریق مبادی خروجی رسمی، با ارائه اسناد گمرکی مقرر، از پرداخت مالیات و عوارض معاف است.
این ماده همچنین استرداد مالیات و عوارض خرید نهادههای مرتبط با صادرات را با رعایت شرایط قانونی پیشبینی کرده است.
به بیان ساده، صادرکننده واجد شرایط میتواند مالیات پرداختشده بابت برخی خریدهای مرتبط با کالای صادراتی را در چارچوب قانون مطالبه کند.
اما این حکم به معنای قابلاسترداد بودن بدون استثنای تمام مالیاتهای پرداختشده در فرآیند تولید نیست. محدودیتها و احکام خاص سایر مواد قانون نیز باید بررسی شوند.
اعتبار مالیاتی چه تفاوتی با استرداد مالیات دارد؟
مطابق بند «د» ماده یک قانون مالیات بر ارزش افزوده، اعتبار مالیاتی به مالیات و عوارضی گفته میشود که مؤدی بابت خرید کالا یا خدمات طبق قانون پرداخت کرده است.
پذیرش اعتبار مالیاتی به معنای شناسایی مبلغ پرداختشده در چارچوب محاسبات قانونی است؛ درحالیکه استرداد مالیات به بازگرداندن مبلغ قابل استرداد به مؤدی، پس از احراز شرایط مقرر، اشاره دارد.
بنابراین برای رسیدگی به یک پرونده صادراتی، ابتدا باید مشخص شود مالیات خرید موردنظر طبق مقررات ویژه آن کالا اعتبار قابل پذیرش محسوب میشود یا خیر و سپس شرایط استرداد بررسی شود.
تبصره ۳ بند «الف» ماده ۲۶ چه محدودیتی ایجاد میکند؟
ماده ۲۶ قانون مالیات بر ارزش افزوده درباره مالیات و عوارض برخی کالاهای خاص از جمله کالاهای نفتی است.
تبصره ۳ بند «الف» این ماده مقرر میکند مالیات و عوارض پرداختی بابت کالاهای موضوع همین بند، چنانچه توسط واحدهای تولیدی بهعنوان مواد اولیه اصلی استفاده شوند، بهعنوان اعتبار مالیاتی آن واحدها قابل پذیرش است.
همچنین این تبصره برای مالیات و عوارض پرداختی واردکنندگان و توزیعکنندگان کالاهای یادشده، حکم پذیرش اعتبار مالیاتی را پیشبینی کرده است.
در نتیجه، در مورد واحدهای تولیدی باید نقش واقعی کالای خریداریشده در فرآیند تولید بررسی شود.
برای مثال، ممکن است یک فرآورده نفتی در یک صنعت، ماده اولیه اصلی برای تولید محصول باشد؛ اما در صنعت دیگر صرفاً برای تأمین انرژی یا سوخت تجهیزات استفاده شود.
این تفاوت میتواند در تعیین وضعیت مالیاتی خرید آن کالا مؤثر باشد.
آیا استرداد مالیات سوخت مصرفی تولید ممنوع است؟
مطابق نتیجه صریح بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴، مالیات و عوارض پرداختی بابت مواد اولیه غیراصلی موضوع بند «الف» ماده ۲۶، از جمله سوخت مصرفی در تولید کالا، قابل استرداد نیست.
مهمترین نکته این است که صادرات محصول نهایی بهتنهایی این محدودیت را برطرف نمیکند.
بنابراین اگر یک کارخانه از کالای نفتی مشمول بند «الف» ماده ۲۶ بهعنوان سوخت مصرفی استفاده کند، نمیتواند صرفاً با استناد به صادرات محصول تولیدشده، استرداد مالیات همان سوخت را مطالبه کند.
البته این حکم نباید بدون بررسی ماهیت کالا و سایر مقررات، به تمام خریدهای تولیدی یا همه نهادههای غیراصلی تعمیم داده شود.
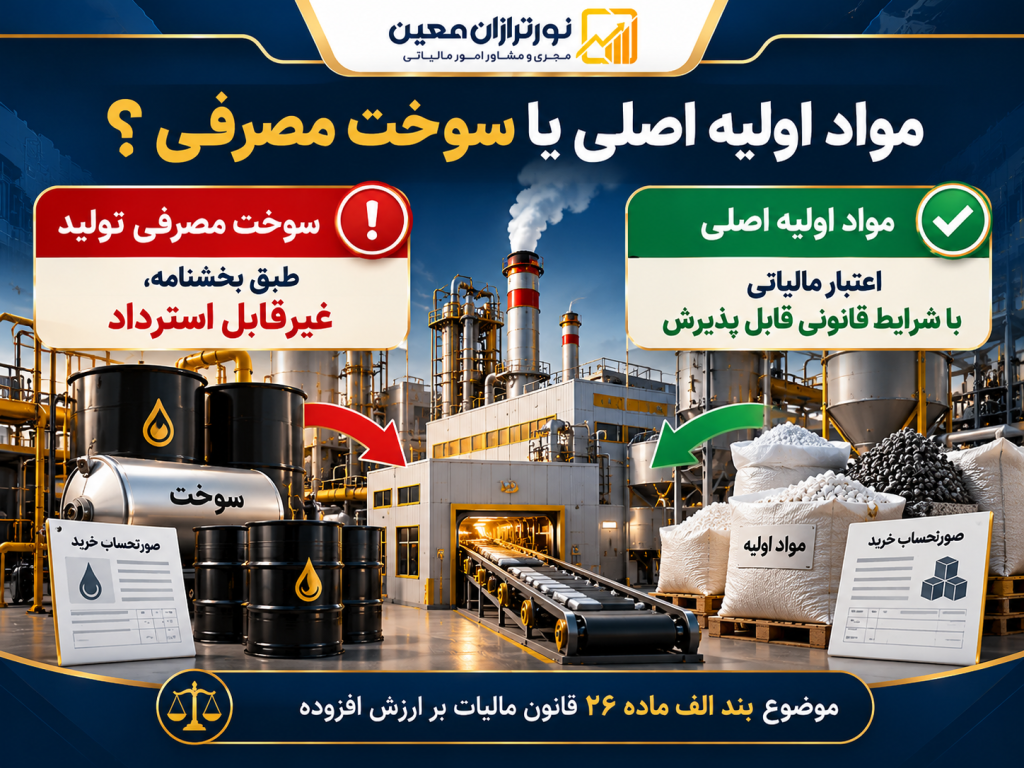
تفاوت وضعیت مواد اولیه اصلی و سوخت مصرفی
| وضعیت خرید و مصرف کالا | نتیجه طبق مقررات مورد بحث |
|---|---|
| کالای موضوع بند «الف» ماده ۲۶ که ماده اولیه اصلی تولید است | اعتبار مالیاتی با رعایت شرایط قانونی قابل پذیرش است |
| کالای موضوع همان بند که بهصورت سوخت یا ماده غیراصلی مصرف میشود | طبق بخشنامه جدید، مالیات و عوارض آن قابل استرداد نیست |
| محصول نهایی تولیدشده که به خارج از کشور صادر میشود | صادرات بهخودیخود محدودیت استرداد سوخت غیراصلی را برطرف نمیکند |
| سایر نهادههای خریداریشده برای تولید صادراتی | تابع احکام عمومی یا اختصاصی مربوط به همان نهادهها هستند |

مثال کاربردی از استرداد مالیات سوخت مصرفی
فرض کنید یک واحد تولیدی برای ساخت محصول خود از دو نوع نهاده استفاده میکند:
حالت اول: ماده اولیه اصلی
شرکت از کالایی استفاده میکند که مستقیماً ماده اولیه اصلی فرآیند تولید آن محسوب میشود و مشمول حکم تبصره ۳ بند «الف» ماده ۲۶ است.
در این حالت، مالیات و عوارض خرید آن کالا طبق شرایط این تبصره میتواند بهعنوان اعتبار مالیاتی پذیرفته شود.
حالت دوم: سوخت مصرفی تجهیزات
همان شرکت برای تأمین انرژی کورهها یا تجهیزات صنعتی خود، سوخت مشمول بند «الف» ماده ۲۶ خریداری میکند.
در این وضعیت، مطابق بخشنامه جدید، مالیات و عوارض پرداختی بابت سوختی که نقش ماده اولیه اصلی ندارد، قابل استرداد نیست؛ حتی اگر تمام محصولات کارخانه صادر شوند.
این مثال آموزشی نشان میدهد که نحوه مصرف واقعی کالای خریداریشده در تعیین وضعیت استرداد اهمیت دارد.
ارتباط بخشنامه جدید با رأی دیوان عدالت اداری
در متن بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴، علاوه بر مواد ۱۰ و ۲۶ قانون مالیات بر ارزش افزوده، به دادنامه شماره ۱۴۰۲۳۱۳۹۰۰۰۰۶۰۱۲۸۰ مورخ ۹ خرداد ۱۴۰۲ هیأت تخصصی مالیاتی، بانکی دیوان عدالت اداری نیز استناد شده است.
این استناد در چارچوب بررسی ابهام مربوط به وضعیت مالیات و عوارض مواد اولیه غیراصلی صورت گرفته است.
نتیجهای که سازمان امور مالیاتی در بخشنامه ابلاغ کرده، عدم امکان استرداد مالیات و عوارض این اقلام در شرایط یادشده است.
ازاینرو، واحدهای تولیدی و صادرکنندگان باید هنگام تنظیم درخواست استرداد، علاوه بر احراز صادرات رسمی، نوع کالای خریداریشده و نقش آن در فرآیند تولید را نیز بررسی کنند.
بخشنامه جدید چه تأثیری بر صادرکنندگان دارد؟
تأثیر اصلی بخشنامه بر نحوه بررسی درخواستهای استرداد مالیات سوخت مصرفی و دیگر مواد غیراصلی مشمول حکم مورد بحث است.
در پروندههای صادراتی ممکن است مؤدی مالیات پرداختی بابت خرید نهادههای مختلف را برای استرداد اعلام کند؛ اما پذیرش هر مبلغ به انطباق آن با مقررات مربوط وابسته است.
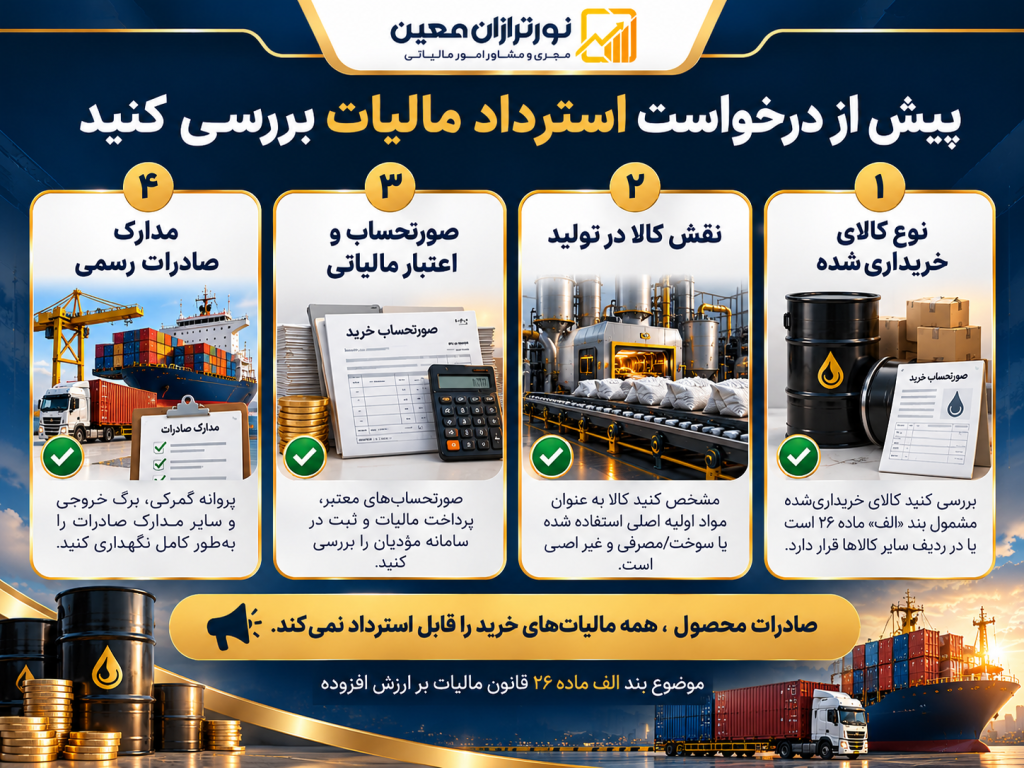
برای کاهش احتمال بروز اختلاف، بهتر است واحدهای تولیدی و صادرکنندگان موارد زیر را بررسی کنند:
- تفکیک خرید مواد اولیه اصلی از سوخت و دیگر اقلام مصرفی
- مشخصکردن نقش واقعی کالاهای نفتی در فرآیند تولید
- کنترل صورتحسابهای خرید و اعتبارهای مالیاتی ثبتشده
- بررسی درخواستهای استرداد مالیات بر ارزش افزوده صادرات
- نگهداری اسناد گمرکی، مدارک تولید و مستندات مصرف نهادهها
- بررسی مبنای قانونی اقلامی که در درخواست استرداد قرار گرفتهاند
هدف این بررسی آن است که درخواست استرداد بر مبنای مبالغی تنظیم شود که قابلیت استرداد آنها مطابق قانون قابل دفاع باشد.
آیا تمام مالیاتهای پرداختی صادرکنندگان غیرقابل استرداد شده است؟
خیر. بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴ به معنای لغو حکم عمومی استرداد مالیات صادرات نیست.
موضوع آن، تعیین تکلیف مالیات و عوارض پرداختی بابت اقلام مشخصی از کالاهای موضوع بند «الف» ماده ۲۶ است که بهعنوان مواد اولیه غیراصلی استفاده میشوند.
همچنان باید میان موارد زیر تفاوت قائل شد:
- اعتبار مالیاتی مربوط به مواد اولیه اصلی مشمول تبصره ۳ ماده ۲۶
- مالیات پرداختی بابت سوخت مصرفی و مواد غیراصلی مورد بحث در بخشنامه
- اعتبار مالیاتی سایر خریدهای مرتبط با صادرات
- محدودیتهای قانونی خاص استرداد برای برخی کالاهای صادراتی
بنابراین بررسی درخواست استرداد باید براساس نوع کالا، نحوه مصرف، مدارک خرید و صادرات و مقررات قابل اعمال انجام شود.
جمعبندی
براساس بخشنامه ۲۰۰/۱۴۰۵/۶۴ مورخ ۵ آبان ۱۴۰۵، سازمان امور مالیاتی نتیجه بررسی ابهام مربوط به بند «الف» ماده ۱۰ و تبصره ۳ بند «الف» ماده ۲۶ قانون مالیات بر ارزش افزوده را ابلاغ کرده است.
طبق این بخشنامه، استرداد مالیات سوخت مصرفی و سایر مواد اولیه غیراصلی موضوع حکم یادشده، صرفنظر از عرضه داخلی یا صادرات محصول نهایی، امکانپذیر نیست.
در مقابل، مالیات و عوارض پرداختی بابت کالاهای موضوع بند «الف» ماده ۲۶ که بهعنوان مواد اولیه اصلی در تولید استفاده میشوند، طبق شرایط قانونی میتواند بهعنوان اعتبار مالیاتی پذیرفته شود.
برای تولیدکنندگان و صادرکنندگان، مهمترین اقدام بررسی نقش واقعی نهادههای خریداریشده و تفکیک اعتبارات مالیاتی قابل پذیرش از مبالغ قابل استرداد است.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی تکالیف مالیات بر ارزش افزوده شرکتهای تولیدی، صنعتی و صادراتی خدمات تخصصی ارائه میکند.
این خدمات شامل بررسی اعتبار مالیاتی خریدها، کنترل درخواستهای استرداد مالیات صادرات، تحلیل بخشنامههای مالیاتی، بررسی اسناد خرید و فروش، شناسایی مغایرتهای سامانه مؤدیان و مشاوره درباره اختلافات و رسیدگیهای مالیاتی است.
برای بررسی وضعیت اعتبار مالیاتی و درخواست استرداد شرکت خود میتوانید از فرم مشاوره زیر استفاده کنید.
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 مغایرت اینتاکد با فعالیت واقعی؛ پیامد مالیاتی و حق اعتراض
 آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
 اخبار مالیاتی هفته پایانی مهر ۱۴۰۵؛ ایران و جهان از ۲۵ مهر تا ۱ آبان
 تقسیط مالیات مشاغل ۱۴۰۴ بدون تسویه بدهی قبلی؛ شرایط جدید اعلام شد
 مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
گفتگو (۰)