مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
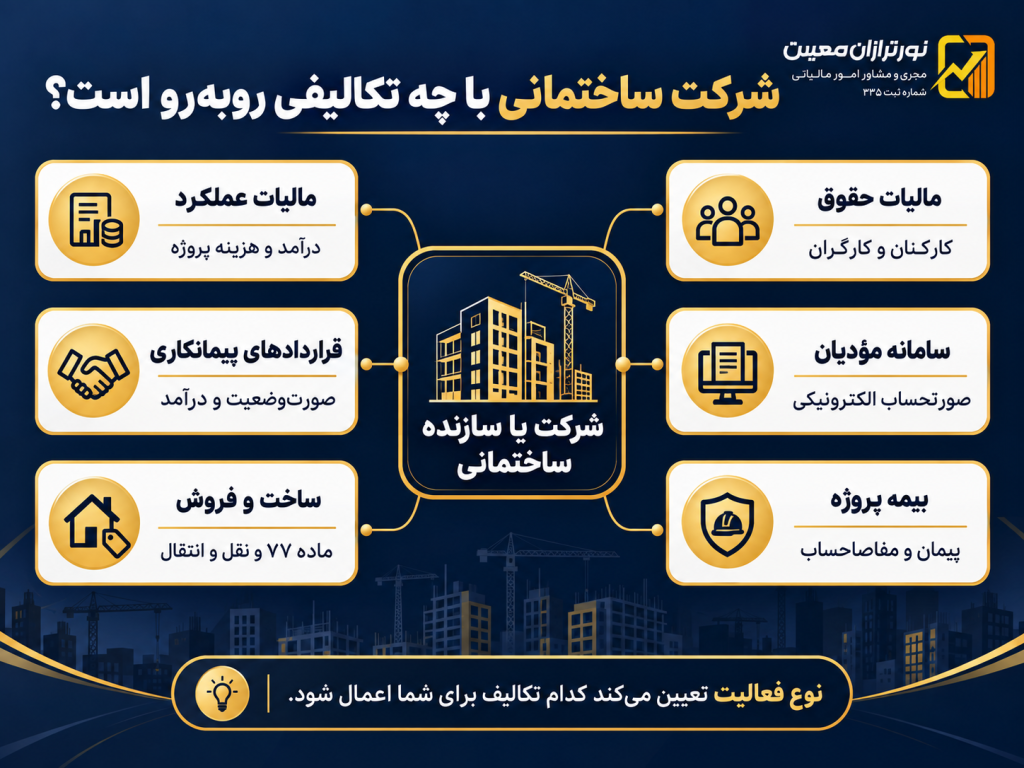
مالیات ساخت و ساز فقط به مالیات فروش یک ساختمان نوساز محدود نمیشود. یک سازنده، پیمانکار یا شرکت ساختمانی ممکن است همزمان با مالیات عملکرد، مالیات حقوق کارکنان، مالیات و عوارض مربوط به قراردادها، تکالیف سامانه مؤدیان، صورتحساب الکترونیکی، مالیات نقل و انتقال ملک و در برخی پروژهها مقررات ماده ۷۷ قانون مالیاتهای مستقیم مواجه باشد.
به همین دلیل، برای مدیریت مالیاتی پروژه ساختمانی نباید فقط در زمان فروش ملک یا دریافت برگ تشخیص به فکر مالیات افتاد. نحوه تنظیم قرارداد، ثبت هزینهها، پرداخت حقوق، خرید مصالح، دریافت صورتوضعیت و ثبت اسناد از ابتدای پروژه میتواند روی نتیجه رسیدگی مالیاتی اثر بگذارد.
در این راهنما، مهمترین تکالیف مالیاتی فعالان حوزه ساختوساز در سال ۱۴۰۵ را به زبان کاربردی بررسی میکنیم.
مالیات ساخت و ساز شامل چه مواردی میشود؟
عبارت «مالیات ساخت و ساز» در عمل میتواند مجموعهای از تکالیف مختلف را شامل شود:
| موضوع | کاربرد در فعالیت ساختمانی |
|---|---|
| مالیات عملکرد | مالیات بر درآمد مشمول مالیات سازنده یا شرکت |
| مالیات ماده ۷۷ | درآمد ناشی از ساخت و فروش ساختمان در شرایط قانونی |
| مالیات نقل و انتقال | هنگام انتقال قطعی ملک |
| مالیات حقوق | حقوق و مزایای کارکنان و کارگران مشمول |
| سامانه مؤدیان | ثبت و مدیریت معاملات و صورتحسابهای مشمول |
| صورتحساب الکترونیکی | فروش کالا یا ارائه خدمات مشمول |
| مالیات قراردادهای پیمانکاری | درآمد ناشی از اجرای قراردادهای ساختمانی |
| مالیات مشارکت در ساخت | متناسب با نوع قرارداد، سهم و درآمد طرفین |
| تکالیف بیمهای پروژه | بیمه کارکنان، پیمان و مفاصاحساب تأمین اجتماعی |
| اظهارنامه مالیاتی | اعلام درآمد، هزینه و عملکرد مؤدی |
بنابراین ممکن است دو شرکت ساختمانی با درآمد مشابه، به دلیل تفاوت در نوع فعالیت و قراردادهایشان تکالیف یکسانی نداشته باشند.
مالیات درآمد شرکت ساختمانی چگونه محاسبه میشود؟
اگر فعالیت ساختمانی در قالب شرکت یا شخص حقوقی انجام شود، اصل موضوع این است که درآمد مشمول مالیات شرکت مشخص شود.
در حالت عمومی، مالیات اشخاص حقوقی طبق مقررات ماده ۱۰۵ قانون مالیاتهای مستقیم بررسی میشود و نرخ عمومی مالیات بر درآمد مشمول مالیات اشخاص حقوقی ۲۵ درصد است؛ مگر اینکه شرکت مشمول حکم، نرخ، معافیت یا مشوق خاص دیگری باشد.
اما یک اشتباه رایج این است که تصور شود ۲۵ درصد روی کل دریافتی پروژه محاسبه میشود.
مثلاً اگر شرکت ساختمانی در طول سال ۵۰ میلیارد تومان درآمد داشته باشد، لزوماً مالیات آن:
۵۰ میلیارد × ۲۵٪
نیست.
ابتدا باید درآمد مشمول مالیات با درنظرگرفتن درآمدها، هزینههای قابل قبول، اسناد و مقررات مربوط مشخص شود و سپس نرخ مالیات اعمال شود.
مالیات سازنده شخص حقیقی
فعالیت ساختمانی همیشه در قالب شرکت انجام نمیشود. ممکن است فردی شخصاً بهعنوان سازنده، پیمانکار یا فعال اقتصادی در حوزه ساختمان فعالیت داشته باشد.
در این حالت درآمد او حسب نوع فعالیت و مقررات مربوط به اشخاص حقیقی بررسی میشود و مالیات عملکرد معمولاً بر مبنای نرخهای پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم تعیین خواهد شد.
پس:
سازنده حقیقی ≠ شرکت ساختمانی
و نباید نرخ مالیاتی این دو را بدون بررسی، یکسان در نظر گرفت.
ماده ۷۷ چه ارتباطی با مالیات ساخت و ساز دارد؟
ماده ۷۷ یکی از بخشهای مهم مالیات ساخت و ساز است، اما تمام موضوع نیست.
این ماده به درآمد ناشی از ساخت و فروش ساختمان مربوط میشود و شرایطی مانند تاریخ صدور پروانه، جمعیت شهر، شخص حقیقی یا حقوقی بودن سازنده و در مورد اشخاص حقیقی مدت زمان گذشته از پایان کار اهمیت پیدا میکند.
اولین انتقال ساختمان مشمول نیز علاوه بر مالیات نقل و انتقال، میتواند مشمول مالیات علیالحساب معادل ۱۰ درصد ارزش معاملاتی باشد.
نکته مهم:
۱۰ درصد ماده ۷۷، مالیات نهایی پروژه نیست.
جزئیات کامل این موضوع را بهتر است در مقاله اختصاصی «مالیات ساخت و فروش ساختمان» بررسی کنید تا دو موضوع با یکدیگر مخلوط نشوند.
🔗اینجا بخوانید: مالیات ساخت و فروش ساختمان چیست؟ شرایط، نرخ و نحوه محاسبه در ۱۴۰۵
مالیات نقل و انتقال ملک را فراموش نکنید
مالیات ساخت و ساز با مالیات نقل و انتقال ملک یکی نیست.
هنگامی که انتقال قطعی یک ملک انجام میشود، مالیات موضوع ماده ۵۹ نیز باید حسب شرایط معامله بررسی شود.
بنابراین ممکن است در یک پروژه، این دو عنوان همزمان مطرح باشند:
مالیات درآمد حاصل از ساخت و فروش
و
مالیات نقل و انتقال ملک
وجود یکی به معنی حذف خودکار دیگری نیست.
مالیات حقوق کارگران و کارکنان پروژه ساختمانی
شرکتهای ساختمانی معمولاً با گروههای متعددی از نیروی انسانی سروکار دارند:
- کارکنان اداری
- مهندس پروژه
- حسابدار
- سرپرست کارگاه
- نیروهای اجرایی
- کارگران
- کارشناسان فنی
اگر پرداخت به فرد ماهیت حقوق و رابطه استخدامی داشته باشد، مقررات مالیات بر درآمد حقوق نیز مطرح میشود.
کارفرما باید مالیات حقوق را بر اساس مقررات و سقف معافیت و نرخهای همان سال محاسبه، کسر و در مهلت قانونی پرداخت کند.
نکته مهم این است که مالیات حقوق کارکنان هزینه مالیاتی شرکت نیست که بتوان آن را نادیده گرفت؛ بلکه یکی از تکالیف جداگانه کارفرما در کنار مالیات عملکرد شرکت و موضوع مالیات ساخت و ساز است.
از آنجا که معافیت و پلکان مالیات حقوق ممکن است سالانه تغییر کند، حسابداران شرکتهای ساختمانی باید محاسبات سال ۱۴۰۵ را براساس مقررات همان سال انجام دهند.
صورتحساب الکترونیکی در شرکتهای ساختمانی
در قراردادهای ساختمانی و پیمانکاری، صدور صورتحساب الکترونیکی یکی از بخشهایی است که باید از ابتدای قرارداد درباره آن تصمیمگیری شود.
بهخصوص در پروژههایی که پرداخت براساس صورتوضعیت انجام میشود، باید بین این موارد هماهنگی وجود داشته باشد:
قرارداد ← صورتوضعیت ← درآمد حسابداری ← صورتحساب ← ثبت در سامانه مؤدیان
اگر صورتوضعیت، صورتحساب و دفاتر حسابداری ارقام متفاوتی نشان دهند، احتمال ایجاد مغایرت افزایش پیدا میکند.
بنابراین حسابدار پروژه نباید ارسال اطلاعات سامانه مؤدیان را کاری جدا از حسابداری پروژه بداند.

مالیات قراردادهای پیمانکاری ساختمانی
شرکتی که برای دیگران ساختمان، تأسیسات یا عملیات عمرانی اجرا میکند، با شرکتی که ساختمان متعلق به خود را ساخته و میفروشد وضعیت یکسانی ندارد.
در پیمانکاری، درآمد شرکت معمولاً از اجرای قرارداد و صورتوضعیتها ایجاد میشود.
مواردی که باید از ابتدا بررسی شوند عبارتاند از:
- مبلغ و نوع قرارداد
- نحوه تأمین مصالح
- صورتوضعیتها
- تعدیل قرارداد
- پیشپرداخت
- کسورات قرارداد
- پیمانکاران فرعی
- مالیات و ارزش افزوده
- بیمه پیمان
- سامانه مؤدیان
- نحوه ثبت درآمد و هزینه
یکی از اشتباهات رایج، استفاده از نرخها یا مقررات قدیمی درباره «مالیات تکلیفی پیمان» بدون بررسی قانون جاری است. هر قرارداد باید براساس مقررات فعلی و ماهیت خودش بررسی شود.
تفاوت شرکت سازنده و شرکت پیمانکاری
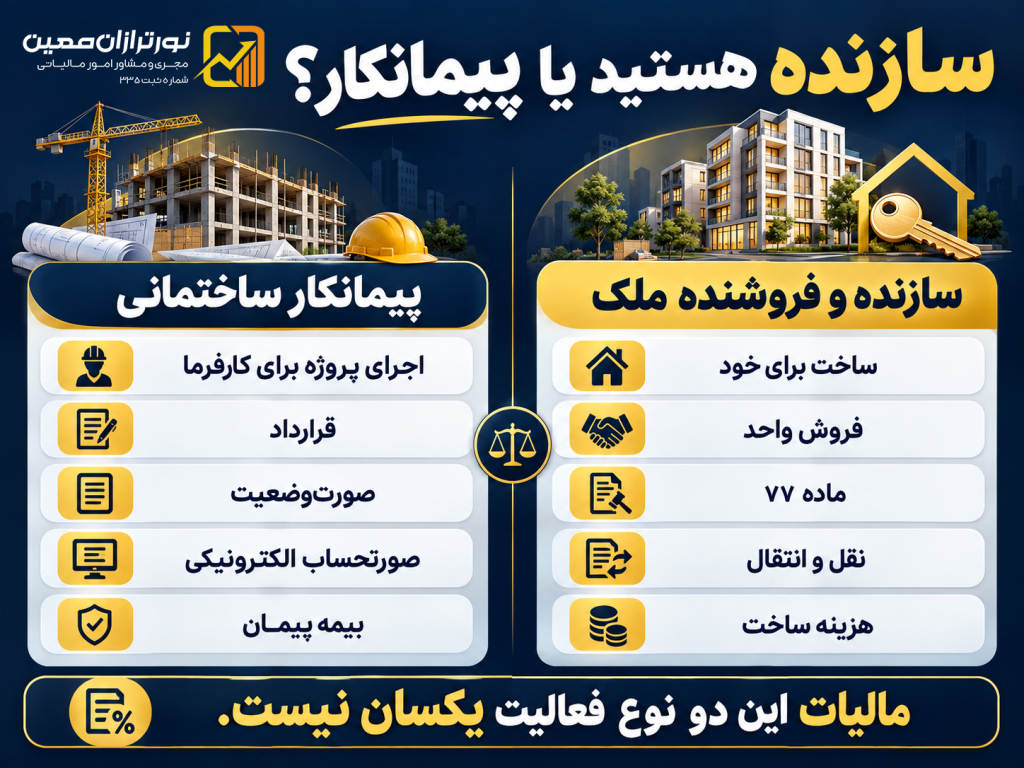
این تفکیک بسیار مهم است.
شرکت سازنده
ملک یا پروژهای را برای خود یا در قالب مشارکت ایجاد میکند و ممکن است واحدهای ساختهشده را بفروشد.
در اینجا موضوعاتی مانند ماده ۷۷، فروش ملک، هزینه ساخت و مالیات نقل و انتقال اهمیت بیشتری دارد.
شرکت پیمانکاری
برای کارفرمای دیگری عملیات ساختمانی انجام میدهد و در قبال اجرای قرارداد مبلغ دریافت میکند.
در اینجا قرارداد، صورتوضعیت، صورتحساب، ارزش افزوده، بیمه پیمان و درآمد پیمانکاری اهمیت بیشتری دارد.
یک شرکت میتواند همزمان هر دو نوع فعالیت را داشته باشد؛ در این حالت حسابداری تفکیکی پروژهها اهمیت دوچندان پیدا میکند.
مالیات مشارکت در ساخت
مشارکت در ساخت یکی از بخشهایی است که اگر قرارداد از ابتدا درست تنظیم نشود، میتواند اختلاف مالیاتی ایجاد کند.
معمولاً یک طرف زمین یا ملک را وارد پروژه میکند و طرف دیگر مسئول اجرای ساخت است؛ سپس سهم هر طرف براساس قرارداد مشخص میشود.
در بررسی مالیاتی باید روشن باشد:
- مالک زمین چه سهمی دارد؟
- سازنده چه سهمی دارد؟
- هزینهها را چه کسی میپردازد؟
- انتقال واحدها چگونه انجام میشود؟
- آیا انتقال بین شرکا مطابق سهم قرارداد است؟
- درآمد هر طرف در چه زمانی تحقق پیدا میکند؟
- اسناد و قراردادها چگونه تنظیم شدهاند؟
در پروژههای مشارکتی، یک قرارداد مبهم میتواند بعدها به اختلاف درباره مالکیت درآمد، هزینه و مالیات منجر شود.
اظهارنامه مالیاتی شرکت ساختمانی
شرکت ساختمانی بهعنوان شخص حقوقی باید اطلاعات عملکرد مالی خود را در اظهارنامه مالیاتی منعکس کند.
در اظهارنامه مالیات ساخت و ساز باید ارقام درآمد و هزینه با موارد زیر هماهنگی داشته باشد:
- دفاتر و حسابداری شرکت
- صورتحسابهای الکترونیکی
- صورتوضعیتها
- قراردادها
- گردش حسابهای بانکی
- خریدها و فروشها
- اطلاعات سامانه مؤدیان
- حقوق و دستمزد
- اسناد پروژهها
اشخاص حقوقی اصولاً باید اظهارنامه مالیاتی خود را حداکثر تا چهار ماه پس از پایان سال مالی تسلیم کنند.
اگر سال مالی شرکت پایان اسفند باشد، زمان قانونی آن با شرکتی که سال مالی متفاوتی دارد یکسان نخواهد بود.
اظهارنامه سازنده شخص حقیقی
برای شخص حقیقی فعال در ساختوساز، تکلیف اظهارنامه تابع مقررات اشخاص حقیقی و نوع فعالیت او است.
اگر سازنده مشمول شرایط قانونی باشد باید اظهارنامه یا حسب مورد فرم مربوط به تبصره ماده ۱۰۰ را در مهلت مقرر تکمیل کند.
در این بخش باید بین موارد زیر تفاوت گذاشت:
شخص حقیقی سازنده
شرکت ساختمانی
فردی که فقط ملک شخصی خود را میفروشد
قرار دادن همه این افراد در یک گروه مالیاتی اشتباه است.
۱۰ اشتباه رایج مالیاتی شرکتهای ساختمانی
۱. تصور اینکه مالیات ساخت و ساز فقط ماده ۷۷ است.
۲. نداشتن حسابداری تفکیکی برای هر پروژه.
۳. پرداخت هزینههای بزرگ بدون اسناد مناسب.
۴. مغایرت صورتوضعیت با صورتحساب الکترونیکی.
۵. بیتوجهی به تکالیف مالیات حقوق کارکنان.
۶. بررسی نکردن وضعیت بیمه پیمان قبل از عقد قرارداد.
۷. استفاده از نرخها و رویههای مالیاتی قدیمی.
۸. مخلوط کردن هزینههای شخصی سازنده با هزینه پروژه.
۹. بیتوجهی به قرارداد مشارکت در ساخت.
۱۰. رسیدگی به پرونده مالیاتی فقط در زمان ارسال اظهارنامه.
چکلیست مالیاتی پروژه ساختمانی در سال ۱۴۰۵
پیش از شروع پروژه، وضعیت شخصیت حقیقی یا حقوقی و نوع فعالیت را مشخص کنید. برای هر پروژه حسابها و هزینهها را تفکیک کنید، قراردادها و پیمانکاران فرعی را مستند نگه دارید، اسناد خرید مصالح و پرداختهای بانکی را حفظ کنید و حقوق و بیمه کارکنان را ماهانه کنترل کنید.
همچنین وضعیت سامانه مؤدیان و صورتحسابهای الکترونیکی را مرتب بررسی کنید و اجازه ندهید ارقام قرارداد، صورتوضعیت، حسابداری و سامانههای مالیاتی از یکدیگر فاصله بگیرند.
خدمات نورترازان معین برای شرکتها و فعالان ساخت و ساز
مدیریت مالیاتی پروژه ساختمانی زمانی مؤثر است که از زمان تنظیم قرارداد و شروع پروژه انجام شود، نه بعد از ایجاد بدهی یا صدور برگ تشخیص.
نورترازان معین در حوزه مالیات ساخت و ساز خدمات مرتبط زیر را ارائه میکند:
جمعبندی
مالیات ساخت و ساز یک مالیات واحد نیست. شرکت یا سازنده فعال در صنعت ساختمان ممکن است با مجموعهای از تکالیف شامل مالیات عملکرد، مالیات ساخت و فروش، نقل و انتقال، مالیات حقوق، سامانه مؤدیان، صورتحساب الکترونیکی، قراردادهای پیمانکاری و تکالیف بیمهای مواجه باشد.
برای شرکت ساختمانی، مسئله اصلی فقط نرخ مالیات نیست؛ بلکه کیفیت حسابداری پروژه، اسناد هزینهها، نحوه تنظیم قرارداد، ثبت صورتوضعیتها و هماهنگی اطلاعات سامانهها تعیین میکند پرونده مالیاتی تا چه اندازه قابل دفاع باشد.
اگر یک اصل را بخواهیم بهعنوان مهمترین توصیه این مقاله مطرح کنیم، این است:
مالیات پروژه ساختمانی باید از روز شروع پروژه مدیریت شود، نه در روز ارسال اظهارنامه.
پرسشهای متداول
مالیات ساخت و ساز چند درصد است؟
یک نرخ واحد برای همه فعالیتهای ساختمانی وجود ندارد. نرخ و نحوه محاسبه به حقیقی یا حقوقی بودن مؤدی، نوع فعالیت، درآمد مشمول مالیات و مقررات مربوط بستگی دارد.
آیا مالیات ساخت و ساز همان مالیات ماده ۷۷ است؟
خیر. ماده ۷۷ فقط یکی از بخشهای مالیات فعالیتهای ساختمانی است و مشخصاً به ساخت و فروش ساختمان در شرایط مقرر مربوط میشود.
شرکت ساختمانی چند نوع مالیات دارد؟
بسته به فعالیت، ممکن است مالیات عملکرد، مالیات حقوق، مالیات نقل و انتقال، تکالیف ارزش افزوده، سامانه مؤدیان و مالیات مربوط به ساخت و فروش یا قراردادهای پیمانکاری مطرح باشد.
مالیات شرکت ساختمانی روی فروش محاسبه میشود یا سود؟
در مالیات عملکرد، مبنا درآمد مشمول مالیات است و صرف رقم فروش بهتنهایی میزان مالیات نهایی را مشخص نمیکند.
هزینه مصالح در مالیات قابل قبول است؟
هزینهای که مرتبط با فعالیت باشد و شرایط قانونی و مستندات لازم را داشته باشد میتواند در تعیین درآمد مشمول مالیات اهمیت داشته باشد. صرف پرداخت وجه به معنی پذیرش خودکار هزینه نیست.
شرکت پیمانکاری ساختمانی هم مشمول ماده ۷۷ است؟
صرف اجرای پروژه برای کارفرمای دیگر الزاماً به معنی شمول ماده ۷۷ نیست. باید مشخص شود شرکت سازنده و فروشنده ساختمان است یا صرفاً خدمات پیمانکاری ارائه میدهد.
آیا شرکت ساختمانی باید در سامانه مؤدیان فعالیت کند؟
وضعیت شرکت باید براساس نوع معاملات و تکالیف قانونی بررسی شود. شرکتهای ساختمانی نباید به دلیل ماهیت فعالیت خود، سامانه مؤدیان و صورتحساب الکترونیکی را نادیده بگیرند.
تکالیف بیمه پروژه با مالیات یکی است؟
خیر. مقررات بیمه تأمین اجتماعی مستقل از مالیات است؛ اما در پروژههای پیمانکاری، عدم مدیریت صحیح بیمه و مفاصاحساب میتواند بر تسویه قرارداد و جریان مالی پروژه اثر بگذارد.
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 اخبار مالیاتی هفته دوم مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 سامانه حسام بانک مرکزی چیست؟ راهنمای مشاهده و بستن حسابهای بانکی مازاد
 ۹ مهلت زمانی مهم در سامانه مودیان؛ راهنمای کاربردی برای کسبوکارها
 رشد ۱۳۵ درصدی عوارض مالیات بر ارزش افزوده شهرداریهای خراسان رضوی
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
گفتگو (۰)