حذف سوالات عایدی سرمایه از آزمون تعیین سطح ۱۴۰۵؛ اطلاعیه شماره ۹
حذف سوالات عایدی سرمایه از آزمون ۱۴۰۵ بر اساس اطلاعیه شماره ۹ مرکز آموزش، پژوهش و برنامهریزی مالیاتی اعلام شد. مطابق این اطلاعیه، در آزمون تعیین سطح مأموران مالیاتی سال ۱۴۰۵، از مباحث مربوط به مالیات بر عایدی سرمایه و تغییرات قانون پایانههای فروشگاهی و سامانه مؤدیان ناشی از اجرای قانون مالیات بر سوداگری و سفتهبازی سؤال طرح نخواهد شد.
به گزارش نورترازان معین، این تصمیم طی اطلاعیه شماره ۲۲۰/۶۹۳۵۹/د مورخ ۲۷ آبان ۱۴۰۵ اعلام شده و هدف آن رفع ابهام داوطلبان درباره محدوده منابع آزمون تعیین سطح مأموران مالیاتی است.
نکته مهم این است که عدم طرح سؤال از برخی احکام قانونی در آزمون، به معنای لغو آن احکام یا حذف تمام مباحث سامانه مؤدیان از منابع امتحانی نیست.
مشخصات اطلاعیه شماره ۹ آزمون تعیین سطح مالیاتی ۱۴۰۵
| عنوان | مشخصات |
|---|---|
| شماره اطلاعیه | ۹ |
| شماره نامه | ۲۲۰/۶۹۳۵۹/د |
| تاریخ | ۱۴۰۵/۰۸/۲۷ |
| صادرکننده | مرکز آموزش، پژوهش و برنامهریزی مالیاتی |
| امضاکننده | امیراحمد مهدیان راد |
| موضوع | رفع ابهام درباره طرح سؤال از قانون مالیات بر سوداگری و سفتهبازی |
| آزمون مربوط | آزمون تعیین سطح مأموران مالیاتی سال ۱۴۰۵ |
| نتیجه | عدم طرح سؤال از دو گروه مشخص از مباحث قانونی |
این اطلاعیه خطاب به معاونان سازمان امور مالیاتی، رئیس شورای عالی مالیاتی، دادستان انتظامی مالیاتی، رؤسای مراکز سازمان، مدیران کل دفاتر ستادی و ادارات کل امور مالیاتی سراسر کشور صادر شده است.
متن اطلاعیه شماره ۹ درباره قانون مالیات بر سوداگری
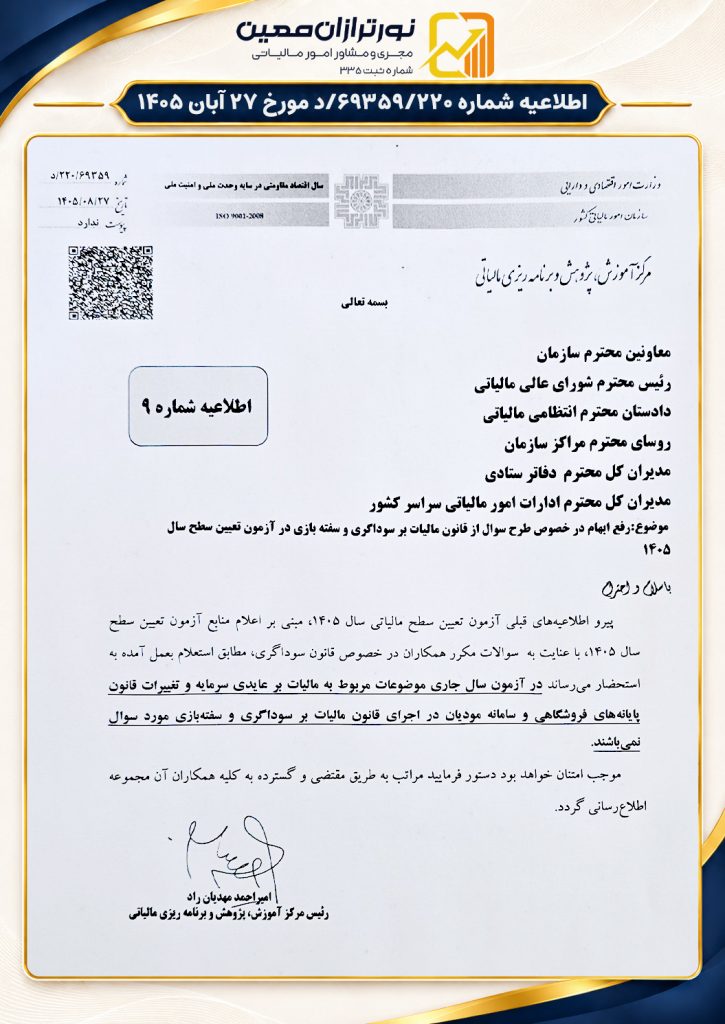
در متن اطلاعیه ارائهشده، مرکز آموزش، پژوهش و برنامهریزی مالیاتی اعلام کرده است:
پیرو اطلاعیههای قبلی آزمون تعیین سطح مالیاتی سال ۱۴۰۵، مبنی بر اعلام منابع آزمون تعیین سطح سال ۱۴۰۵، با عنایت به سوالات مکرر همکاران در خصوص قانون سوداگری، مطابق استعلام بعمل آمده به استحضار میرساند در آزمون سال جاری موضوعات مربوط به مالیات بر عایدی سرمایه و تغییرات قانون پایانههای فروشگاهی و سامانه مودیان در اجرای قانون مالیات بر سوداگری و سفتهبازی مورد سوال نمیباشند.
در پایان اطلاعیه نیز درخواست شده است که این موضوع بهصورت گسترده به کارکنان و همکاران واحدهای مربوط اطلاعرسانی شود.
بر این اساس، دامنه اطلاعیه محدود به منابع آزمون تعیین سطح سال جاری است و درباره تغییر تکالیف مالیاتی شهروندان یا فعالان اقتصادی حکمی صادر نمیکند.
کدام مباحث از آزمون تعیین سطح مالیاتی ۱۴۰۵ حذف شدهاند؟
بر اساس اطلاعیه شماره ۹ آزمون تعیین سطح مالیاتی ۱۴۰۵، دو گروه از موضوعات در سؤالات آزمون سال جاری مطرح نخواهند شد.
۱. موضوعات مربوط به مالیات بر عایدی سرمایه
نخستین گروه، مباحث مربوط به مالیات بر عایدی سرمایه است.
قانون مالیات بر سوداگری و سفتهبازی که در ۸ تیر ۱۴۰۴ به تصویب مجلس شورای اسلامی رسید، مقرراتی درباره مالیات بر عایدی حاصل از انتقال برخی داراییها پیشبینی کرده است.
با وجود ارتباط این مقررات با نظام مالیاتهای مستقیم، اطلاعیه جدید اعلام میکند که موضوعات مربوط به مالیات بر عایدی سرمایه، در آزمون تعیین سطح سال ۱۴۰۵ مورد سؤال نخواهند بود.
۲. تغییرات قانون پایانههای فروشگاهی ناشی از قانون سوداگری
دومین گروه، اصلاحات و تغییراتی است که قانون مالیات بر سوداگری و سفتهبازی در قانون پایانههای فروشگاهی و سامانه مؤدیان ایجاد کرده است.
این تغییرات، از جمله با ایجاد زیرساختهای ثبت الکترونیکی اطلاعات و انتقال داراییها ارتباط دارند.
بنابراین، داوطلبان باید میان مقررات عمومی قانون پایانههای فروشگاهی و سامانه مؤدیان و تغییراتی که مشخصاً بهموجب قانون مالیات بر سوداگری ایجاد شدهاند تفاوت قائل شوند.
اطلاعیه شماره ۹، حذف تمام مباحث قانون پایانههای فروشگاهی و سامانه مؤدیان را اعلام نکرده است.
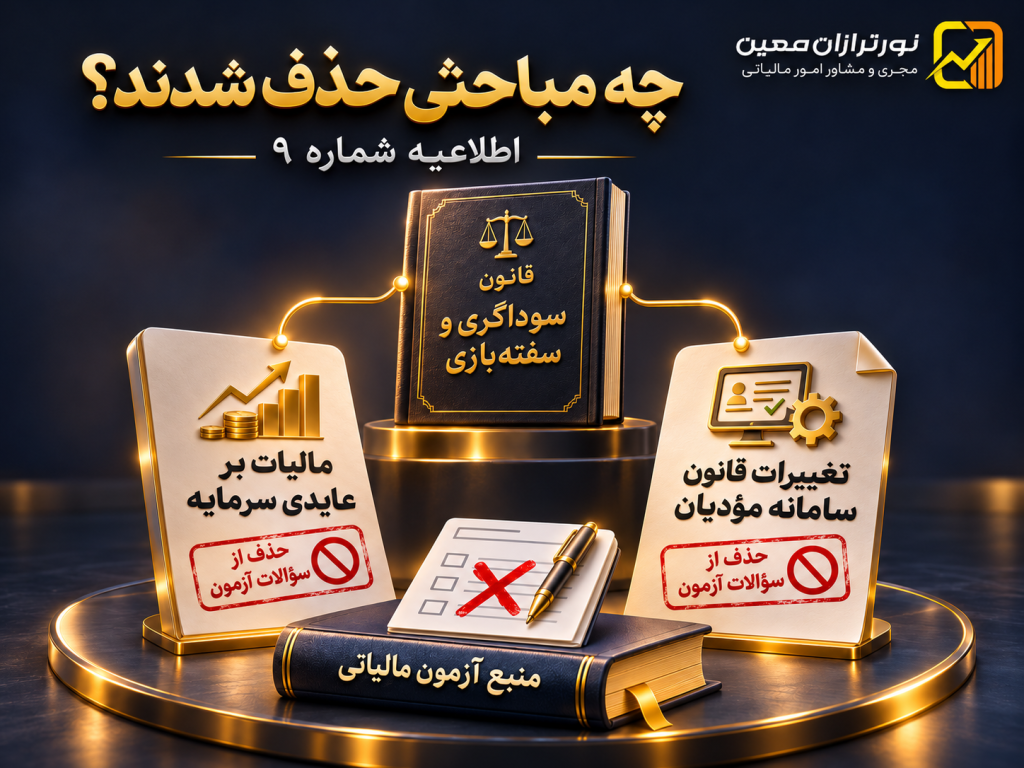
جدول مباحث حذف شده و باقی مانده آزمون تعیین سطح ۱۴۰۵
| موضوع | وضعیت بر اساس اطلاعیه شماره ۹ |
|---|---|
| مباحث مربوط به مالیات بر عایدی سرمایه | از سؤالات سال ۱۴۰۵ حذف شده |
| تغییرات قانون پایانههای فروشگاهی ناشی از اجرای قانون سوداگری | از سؤالات سال ۱۴۰۵ حذف شده |
| سایر مقررات قانون مالیاتهای مستقیم | تابع منابع و محدوده اعلامشده آزمون |
| سایر مباحث قانون پایانههای فروشگاهی و سامانه مؤدیان | حذف کلی آنها اعلام نشده است |
| قانون مالیات بر ارزش افزوده | تابع منابع رسمی آزمون و اطلاعیههای مربوط |
نکته: این جدول به معنای تأیید تکتک مواد سایر قوانین برای طرح سؤال نیست. ملاک نهایی، مجموعه منابع و اطلاعیههای رسمی آزمون است.
چرا درباره قانون مالیات بر سوداگری در آزمون ابهام ایجاد شده بود؟
در اطلاعیه شماره ۹ اشاره شده است که موضوع پس از دریافت پرسشهای مکرر کارکنان و انجام استعلام، تعیین تکلیف شده است.
یکی از دلایل قابل بررسی برای شکلگیری این ابهام، ارتباط قانون مالیات بر سوداگری و سفتهبازی با چند قانون مالیاتی موجود است.
قانون مصوب ۱۴۰۴ علاوه بر تعیین مقررات مالیات بر عایدی سرمایه، تغییراتی در قانون مالیاتهای مستقیم و قانون پایانههای فروشگاهی و سامانه مؤدیان ایجاد کرده است.
از سوی دیگر، در منابع آزمون تعیین سطح مالیاتی سال ۱۴۰۵، قوانین مالیاتی و مقررات سامانه مؤدیان حضور دارند.
به همین دلیل، روشن شدن اینکه آیا اصلاحات جدید ناشی از قانون سوداگری نیز باید مطالعه شوند، برای داوطلبان اهمیت دارد.
اطلاعیه جدید این ابهام را در دو حوزه مشخص برطرف کرده است.
🔵 مطالعه مرتبط: مالیات بر سوداگری در آستانه اجرا؛ قانون و تغییرات نظام مالیاتی
قانون مالیات بر سوداگری و سفتهبازی چه ارتباطی با سامانه مؤدیان دارد؟
قانون مالیات بر سوداگری و سفتهبازی، مصوب ۸ تیر ۱۴۰۴، تنها درباره وضع مالیات بر سود حاصل از انتقال برخی داراییها نیست.
بخشی از این قانون به توسعه زیرساختهای اطلاعاتی و تغییر مقررات مرتبط با ثبت معاملات اختصاص دارد.
برای نمونه، ماده ۸ این قانون، ماده ۱۶ مکرر را به قانون پایانههای فروشگاهی و سامانه مؤدیان الحاق کرده است که به استقرار بستر اجرایی، تبادل دادهها و ثبت اطلاعات برخی نقلوانتقالات ارتباط دارد.
برخی مواد دیگر نیز احکام موجود در قانون پایانههای فروشگاهی را اصلاح یا تکمیل کردهاند.
بااینحال، اطلاعیه آزمون تعیین سطح، این اصلاحات را صرفاً در محدوده اعلامشده از منابع سؤال خارج کرده است.
آیا قانون مالیات بر سوداگری لغو شده است؟
خیر.
حذف موضوعی از منابع آزمون یک تصمیم آموزشی و اجرایی درباره طراحی سؤالات است.
چنین تصمیمی، بهخودیخود باعث نسخ، تعلیق یا تغییر مفاد قانونی که به تصویب مجلس رسیده است، نمیشود.
اجرای احکام قانون و زمان آغاز تکالیف وابسته به زیرساختها نیز باید طبق متن قانون و مقررات اجرایی مربوط بررسی شود.
🔵 مطالعه مرتبط: اشخاص مشمول سامانه مؤدیان در سال ۱۴۰۵
آزمون تعیین سطح مأموران مالیاتی سال ۱۴۰۵ چه زمانی برگزار میشود؟
بر اساس اطلاعیههای برگزاری آزمون، جمعه ۲۰ آذر ۱۴۰۵ برای برگزاری آزمون تعیین سطح مالیاتی در نظر گرفته شده است.
این آزمون با همکاری سازمان سنجش و با هدف ارزیابی سطح علمی و تخصصی کارکنان سازمان امور مالیاتی و استفاده از نتایج در فرآیندهای مربوط به ارتقا و انتصاب برگزار میشود.
طبق اطلاعیه ثبتنام، آزمون دارای سه سطح امتحانی متناسب با جایگاههای سازمانی بوده و سؤالات در دو مجموعه اصلی از قوانین و مقررات مالیاتی طراحی میشوند.
ساختار اعلام شده سؤالات آزمون
| ماده امتحانی | تعداد سؤال | ضریب |
|---|---|---|
| قوانین و مقررات مالیاتهای مستقیم و منابع مرتبط اعلامشده | ۶۰ | ۳ |
| قانون مالیات بر ارزش افزوده، پایانههای فروشگاهی و سامانه مؤدیان در محدوده منابع اعلامشده | ۴۰ | ۲ |
| مجموع | ۱۰۰ | — |
طبق اطلاعیههای مربوط، نمره منفی نیز برای پاسخهای نادرست در نظر گرفته شده است.
محدوده زمانی مقررات قابل مطالعه در منابع اولیه آزمون تا ۳۰ مهر ۱۴۰۵ اعلام شده بود.
اطلاعیه شماره ۹ مورخ ۲۷ آبان، یک توضیح تکمیلی درباره استثناهای محتوایی همین منابع است و نباید نادیده گرفته شود.
🔵 مطالعه مرتبط: آزمون تعیین سطح مأموران مالیاتی؛ آشنایی با ساختار و اهداف آزمون

داوطلبان آزمون تعیین سطح ۱۴۰۵ چگونه منابع خود را اصلاح کنند؟
با توجه به اطلاعیه شماره ۹، داوطلبان بهتر است برنامه مطالعه خود را با آخرین اطلاعیههای رسمی هماهنگ کنند.
مهمترین اقدامات پیشنهادی عبارتاند از:
۱. تفکیک مباحث: مطالب مالیات بر عایدی سرمایه را از سایر مباحث قانون مالیاتهای مستقیم جدا کنند.
۲. بررسی اصلاحات قانونی: هنگام مطالعه قانون پایانههای فروشگاهی، مشخص کنند کدام تغییرات ناشی از قانون مالیات بر سوداگری و سفتهبازی است.
۳. حفظ سایر منابع: از کنار گذاشتن کل قانون پایانههای فروشگاهی یا سایر قوانین مالیاتی خودداری کنند.
۴. بهروزرسانی جزوات: منابع آموزشی و نمونه سؤالات قدیمی را با اطلاعیه شماره ۹ تطبیق دهند.
۵. کنترل اطلاعیههای بعدی: در صورت انتشار توضیح یا اصلاحیه جدید، آخرین اعلام رسمی را ملاک قرار دهند.
برای مثال، اگر در یک جزوه آموزشی، مقررات عمومی صدور صورتحساب الکترونیکی در کنار تغییرات ایجادشده توسط قانون سوداگری آمده است، باید این دو بخش از یکدیگر تفکیک شوند.
صرف قرار گرفتن مطالب در یک فصل یا جزوه مشترک، به معنای حذف همه آن مطالب از آزمون نیست.
آیا این اطلاعیه برای مردم و مؤدیان مالیاتی نیز اثر دارد؟
مخاطب مستقیم اطلاعیه شماره ۹، کارکنان و مسئولان سازمان امور مالیاتی هستند.
هدف آن، تعیین محدوده سؤالات آزمون تعیین سطح است؛ نه صدور دستور جدید برای محاسبه یا وصول مالیات از اشخاص حقیقی و حقوقی.
بنابراین، مؤدیان نباید از این اطلاعیه نتیجه بگیرند که تکالیف مربوط به سامانه مؤدیان حذف شده یا مقررات مالیات بر سوداگری بهطور کلی از اعتبار افتاده است.
آثار مالیاتی معاملات، نحوه صدور صورتحساب و زمان اجرای احکام مربوط همچنان تابع قوانین و مقررات معتبر خواهند بود.
سوالات متداول درباره اطلاعیه شماره ۹ آزمون تعیین سطح مالیاتی
آیا مالیات بر عایدی سرمایه از آزمون تعیین سطح ۱۴۰۵ حذف شده است؟
بله. طبق اطلاعیه شماره ۹، موضوعات مربوط به مالیات بر عایدی سرمایه در آزمون تعیین سطح سال ۱۴۰۵ مورد سؤال قرار نمیگیرند.
آیا تمام مباحث قانون سامانه مؤدیان از آزمون حذف شدهاند؟
خیر. اطلاعیه فقط تغییرات قانون پایانههای فروشگاهی و سامانه مؤدیان ناشی از اجرای قانون مالیات بر سوداگری و سفتهبازی را در محدوده عدم طرح سؤال قرار داده است.
آیا قانون مالیات بر سوداگری لغو شده است؟
خیر. عدم طرح سؤال از برخی موضوعات قانونی، به معنای لغو یا تعلیق آن قانون نیست.
آزمون تعیین سطح مالیاتی ۱۴۰۵ چه تاریخی برگزار میشود؟
بر اساس اطلاعیههای برگزاری، آزمون برای جمعه ۲۰ آذر ۱۴۰۵ برنامهریزی شده است.
اطلاعیه شماره ۹ از چه تاریخی صادر شده است؟
شماره نامه ۲۲۰/۶۹۳۵۹/د و تاریخ آن ۲۷ آبان ۱۴۰۵ است.
آیا کارکنان باید سایر تغییرات قوانین مالیاتی را مطالعه کنند؟
مبنای مطالعه، منابع رسمی آزمون و اطلاعیههای تکمیلی است. اطلاعیه شماره ۹ فقط دو گروه مشخص از موضوعات را خارج کرده و سایر مباحث باید طبق منابع اعلامشده بررسی شوند.
جمع بندی
حذف سوالات عایدی سرمایه از آزمون ۱۴۰۵ و عدم طرح سؤال از اصلاحات قانون پایانههای فروشگاهی ناشی از قانون مالیات بر سوداگری و سفتهبازی، مهمترین مفاد اطلاعیه شماره ۹ مرکز آموزش، پژوهش و برنامهریزی مالیاتی است.
این تصمیم برای رفع ابهام کارکنان درباره محدوده منابع آزمون تعیین سطح مأموران مالیاتی صادر شده و صرفاً بر محتوای آزمون سال جاری اثر دارد.
داوطلبان باید در کنار رعایت این استثناها، سایر مواد امتحانی را مطابق منابع و آخرین اطلاعیههای رسمی مطالعه کنند.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، در زمینه بررسی قوانین و بخشنامههای مالیاتی، تفسیر مقررات قانون مالیاتهای مستقیم، مالیات بر ارزش افزوده، سامانه مؤدیان و رسیدگی به اختلافات مالیاتی خدمات مشاوره تخصصی ارائه میکند.
اگر درباره آثار اجرایی قانون مالیات بر سوداگری و سفتهبازی، تکالیف سامانه مؤدیان یا تغییرات مقررات مالیاتی پرسشی دارید، میتوانید برای بررسی موضوع درخواست مشاوره ثبت کنید.
 جریمه عدم بارگذاری دفاتر الکترونیکی ۱۴۰۵؛ آیا ۲۰ درصد است؟
 علی الحساب ۱ درصد فروش از زمستان ۱۴۰۵؛ فهرست ۱۱۳ شرکت مشمول
 اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
گفتگو (۰)