مالیات مستقیم چیست؟ انواع، نرخها و نحوه محاسبه
وقتی صحبت از مالیات میشود، بسیاری از افراد تصور میکنند مالیات مستقیم یعنی درصدی از درآمد یا سود که باید به دولت پرداخت شود. این تعریف کامل نیست. مالیات مستقیم میتواند به درآمد، دارایی یا بعضی نقلوانتقالهای مؤدی مربوط باشد و بسته به اینکه شخص کارمند، صاحب کسبوکار، شرکت، مالک ملک یا دارنده نوع دیگری از دارایی باشد، شیوه محاسبه آن متفاوت است.
برای مثال، مالیات حقوق یک کارمند، مالیات عملکرد یک فروشگاه، مالیات یک شرکت، مالیات اجاره ملک و مالیات هنگام انتقال ملک، همگی در حوزه مالیاتهای مستقیم قرار میگیرند؛ اما مبنای محاسبه و نرخ آنها یکسان نیست.

بنابراین سؤال درست این نیست که «مالیات مستقیم چند درصد است؟» بلکه ابتدا باید مشخص شود:
چه شخصی، بابت چه نوع درآمد یا دارایی و بر اساس کدام مقررات مشمول مالیات شده است؟
مالیات مستقیم چیست؟
به زبان ساده، مالیات مستقیم مالیاتی است که قانون آن را مستقیماً بر درآمد، دارایی یا وضعیت مالیاتی شخص حقیقی یا حقوقی قرار میدهد و مؤدی مشخصی مسئول پرداخت آن است.
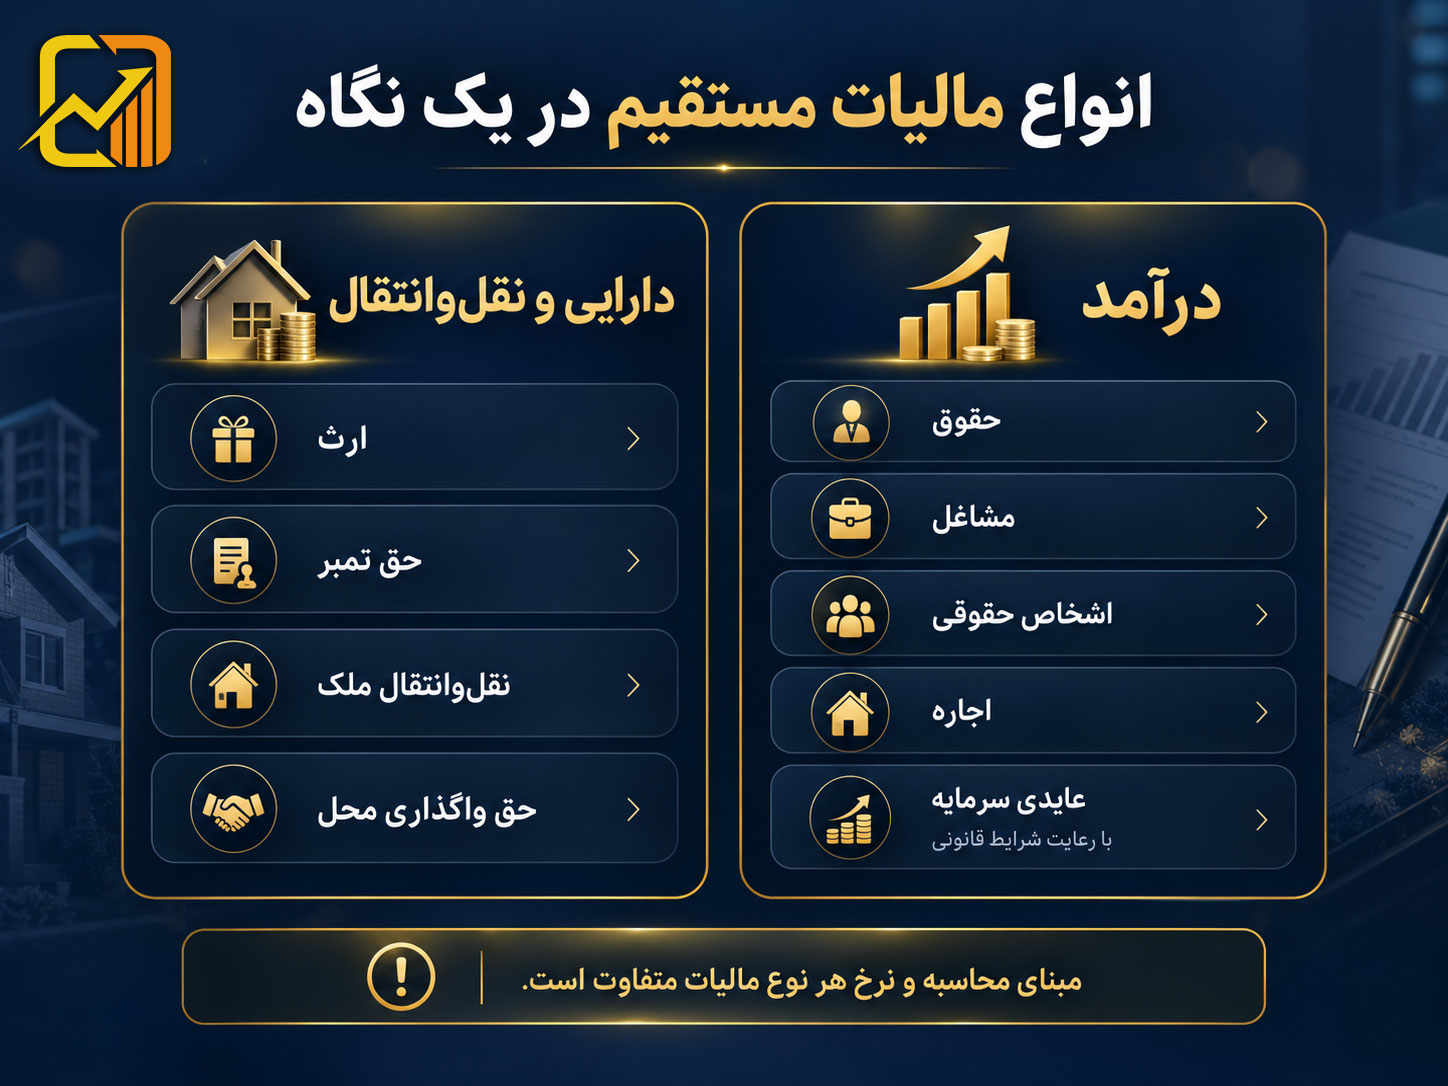
در ساختار قانون مالیاتهای مستقیم ایران، دو حوزه مهم عبارتاند از مالیات بر دارایی و مالیات بر درآمد. در عمل، افراد و کسبوکارها ممکن است با انواع مختلفی از مالیات مستقیم روبهرو شوند.
| نوع مالیات مستقیم | نمونه کاربرد |
|---|---|
| مالیات بر درآمد حقوق | حقوق و مزایای کارکنان |
| مالیات بر درآمد مشاغل | درآمد مغازهدار، پزشک، وکیل، فریلنسر و سایر صاحبان مشاغل |
| مالیات اشخاص حقوقی | درآمد مشمول مالیات شرکتها و سایر اشخاص حقوقی |
| مالیات بر درآمد اجاره | اجاره دادن ملک |
| مالیات نقلوانتقال ملک | انتقال قطعی املاک |
| مالیات حق واگذاری محل | انتقال حق کسب، پیشه یا حق واگذاری محل در موارد قانونی |
| مالیات بر ارث | انتقال دارایی متوفی به وراث طبق مقررات مربوط |
| حق تمبر | برخی اسناد، اوراق، سرمایه و موارد مقرر در قانون |
| مالیات بر عایدی سرمایه | انتقال برخی داراییهای مشخص با شرایط مقرر در قانون جدید |
بنابراین مالیات مستقیم فقط مالیات بر درآمد نیست و حتی در میان مالیاتهای درآمدی نیز یک نرخ ثابت برای همه افراد وجود ندارد.
تفاوت مالیات مستقیم و غیرمستقیم چیست؟
یکی از بهترین راهها برای فهم مالیات مستقیم، مقایسه آن با مالیات غیرمستقیم است.
در مالیات مستقیم، مالیات به درآمد یا دارایی یک مؤدی مشخص ارتباط دارد؛ اما در مالیات غیرمستقیم، مالیات معمولاً در جریان خرید کالا یا خدمت دریافت میشود.
برای نمونه، مالیات بر ارزش افزوده از مهمترین مالیاتهای غیرمستقیم است و نباید آن را با مالیات عملکرد یک کسبوکار یکی دانست.
به همین دلیل ممکن است یک فروشگاه همزمان:
- بابت سود فعالیت خود مشمول مالیات بر درآمد مشاغل باشد؛
- و در صورت مشمول بودن، تکالیف مربوط به مالیات بر ارزش افزوده را نیز انجام دهد.
این دو مالیات جایگزین یکدیگر نیستند.
ابتدا مشخص کنید شخص حقیقی هستید یا شخص حقوقی
یکی از اولین مراحل تشخیص مالیات، تعیین وضعیت مؤدی است.
شخص حقیقی چیست؟
شخص حقیقی همان فرد است. برای مثال:
- صاحب مغازه؛
- پزشک دارای مطب؛
- وکیل؛
- فریلنسر؛
- صاحب کسبوکار اینترنتی؛
- پیمانکار حقیقی؛
- مالک ملکی که شخصاً آن را اجاره داده است.
اگر فعالیت اقتصادی را شخصاً و خارج از قالب یک شرکت انجام میدهید، بسته به نوع درآمد، معمولاً مقررات مالیاتی اشخاص حقیقی درباره شما مطرح میشود.
شخص حقوقی چیست؟
شرکت، مؤسسه و سایر شخصیتهای حقوقی ثبتشده، شخصیتی مستقل از صاحبان یا شرکای خود دارند.
برای نمونه:
- شرکت با مسئولیت محدود؛
- شرکت سهامی خاص؛
- شرکت سهامی عام؛
- مؤسسات و سایر اشخاص حقوقی.
قاعده عمومی ماده ۱۰۵ قانون مالیاتهای مستقیم این است که درآمد مشمول مالیات شرکتها و سایر اشخاص حقوقی ـ پس از تعدیلات و کسورات قانونی و جز در موارد دارای نرخ جداگانه ـ با نرخ ۲۵ درصد مشمول مالیات میشود.
پس این تصور که «هر کسبوکاری ۲۵ درصد مالیات میدهد» درست نیست. نرخ ۲۵ درصد قاعده عمومی اشخاص حقوقی است، نه همه کسبوکارهای حقیقی.
مالیات مستقیم چگونه محاسبه میشود؟
برای بسیاری از مالیاتهای مستقیم، محاسبه را میتوان بهطور ساده در این چهار مرحله تصور کرد:
درآمد یا مأخذ مربوط → کسورات و هزینههای قابل قبول → معافیتها و تعدیلات قانونی → اعمال نرخ مالیاتی
اما جزئیات این فرمول برای هر نوع مالیات متفاوت است.
مثلاً در مالیات شرکتها، مالیات معمولاً مستقیماً بر مبلغ فروش محاسبه نمیشود. در مالیات اجاره نیز کل اجاره دریافتی بدون هیچ تعدیلی مبنای نهایی مالیات نیست. حتی در انتقال ملک، نرخ ۵ درصد ماده ۵۹ مستقیماً روی قیمت فروش بازار اعمال نمیشود.
به همین دلیل دانستن یک «درصد مالیات» بهتنهایی برای محاسبه مالیات کافی نیست.
مالیات مشاغل؛ اگر شخصاً کسبوکار دارید
فرض کنید صاحب یک فروشگاه هستید و در طول سال ۵ میلیارد تومان فروش داشتهاید.
آیا مالیات شما ۲۵ درصد ۵ میلیارد تومان، یعنی ۱ میلیارد و ۲۵۰ میلیون تومان است؟
خیر.
فروش با درآمد مشمول مالیات یکسان نیست.
در مورد صاحبان مشاغل، ابتدا باید درآمد مشمول مالیات با توجه به اطلاعات واقعی فعالیت، هزینههای قابل قبول، معافیتهای قانونی و سایر مقررات تعیین شود و سپس نرخ مربوط اعمال شود.
نرخ مالیات اشخاص حقیقی چگونه است؟
ماده ۱۳۱ قانون مالیاتهای مستقیم برای درآمد اشخاص حقیقی ـ جز مواردی که نرخ جداگانه دارند ـ نرخهای پلکانی زیر را مقرر کرده است:
- تا ۵۰۰ میلیون ریال (۵۰ میلیون تومان) درآمد مشمول مالیات: ۱۵ درصد
- نسبت به مازاد ۵۰۰ میلیون ریال تا یک میلیارد ریال: ۲۰ درصد
- نسبت به مازاد یک میلیارد ریال: ۲۵ درصد
این نرخها روی درآمد مشمول مالیات اعمال میشوند، نه لزوماً روی فروش یا گردش حساب. همچنین در مالیات مشاغل باید معافیتهای قابل اعمال، مقررات ماده ۱۰۱، تبصره ماده ۱۰۰ و مقررات سال عملکرد نیز جداگانه بررسی شوند.
یک مثال ساده
فرض کنید فروش یک کسبوکار ۵ میلیارد تومان بوده است. اگر پس از بررسی اسناد، موجودی کالا، هزینههای قابل قبول، تعدیلات و مقررات مالیاتی، درآمد مشمول مالیات رقم دیگری به دست آید، نرخ مالیات باید بر همان درآمد مشمول مالیات اعمال شود؛ نه اینکه مستقیماً درصدی از ۵ میلیارد تومان فروش گرفته شود.
به همین دلیل جملههایی مانند «مالیات مغازه ۲۵ درصد فروش است» یا «هر کس ۵ میلیارد گردش داشته باشد باید درصد مشخصی از آن را مالیات بدهد» قابل تعمیم نیستند.
درآمد مشمول مالیات چیست؟
«درآمد مشمول مالیات» یکی از مهمترین اصطلاحات مالیاتی است.
این عبارت به مبلغی گفته میشود که پس از اعمال مقررات مربوط، مبنای محاسبه مالیات قرار میگیرد. این رقم ممکن است با فروش، دریافت بانکی یا حتی سود حسابداری یکسان نباشد.
برای رسیدن به درآمد مشمول مالیات ممکن است لازم باشد مواردی مانند اینها بررسی شوند:
- درآمد واقعی فعالیت؛
- هزینههای قابل قبول مالیاتی؛
- هزینههای غیرقابل قبول؛
- استهلاک؛
- معافیت یا نرخ صفر؛
- درآمدهای دارای نرخ جداگانه؛
- تعدیلات مالیاتی؛
- اطلاعات سامانه مؤدیان و سایر دادههای مالیاتی.
بنابراین مالیات صرفاً حاصل ضرب «درآمد × درصد مالیات» نیست.
مالیات شرکتها چگونه محاسبه میشود؟
برای اشخاص حقوقی، نرخ عمومی ماده ۱۰۵ برابر ۲۵ درصد درآمد مشمول مالیات است.
برای مثال اگر یک شرکت طبق صورتهای مالی سود داشته باشد، نباید فوراً سود حسابداری را در ۲۵ درصد ضرب کرد و آن را مالیات قطعی شرکت دانست.
ابتدا ممکن است لازم باشد مواردی مانند هزینههای غیرقابل قبول مالیاتی، درآمدهای معاف، زیانهای قابل قبول، درآمدهای با نرخ جداگانه، مشوقها و تعدیلات قانونی بررسی شوند.
در نتیجه:
سود حسابداری ≠ الزاماً درآمد مشمول مالیات
و
فروش شرکت ≠ مبلغی که نرخ ۲۵ درصد مستقیماً بر آن اعمال میشود.
مالیات حقوق چیست؟
مالیات حقوق نیز یکی از مالیاتهای مستقیم است، اما سازوکار آن با مالیات کسبوکار تفاوت دارد.
در حالت معمول، کارمند خودش هر ماه مالیات حقوق را محاسبه و به سازمان پرداخت نمیکند. پرداختکننده حقوق مکلف است مالیات مربوط را محاسبه و کسر کرده و تکالیف قانونی مربوط به فهرست و پرداخت را انجام دهد. مطابق ماده ۸۶، مهلت این تکلیف تا پایان ماه بعد است.
مالیات حقوق در سال ۱۴۰۵
برای سال ۱۴۰۵، سقف معافیت مالیات بر درآمد حقوق ۴۸۰ میلیون تومان در سال، معادل ۴۰ میلیون تومان در ماه تعیین شده است. نرخهای مازاد نیز بهصورت پلکانی ۱۰، ۱۵، ۲۰، ۲۵ و ۳۰ درصد اعمال میشوند. این ارقام مختص سال ۱۴۰۵ هستند و برای سالهای بعد باید قانون همان سال بررسی شود.
نکته مهم این است که در نظام پلکانی، رسیدن درآمد به یک پله بالاتر به معنی اعمال نرخ آن پله بر کل حقوق نیست؛ هر نرخ بر بخش مربوط به همان طبقه اعمال میشود.
مالیات اجاره ملک چگونه محاسبه میشود؟
اگر ملکی را اجاره دهید، درآمد حاصل از اجاره میتواند مشمول مالیات مستقیم باشد.
بر اساس ماده ۵۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات اجاره در حالت عمومی از کل مالالاجاره نقدی و غیرنقدی پس از کسر ۲۵ درصد بابت هزینهها، استهلاک و تعهدات مالک نسبت به مورد اجاره تعیین میشود.
یعنی در حالت معمول:
۷۵ درصد مالالاجاره → درآمد مشمول مالیات اجاره پیش از اعمال سایر مقررات مرتبط
این به آن معنا نیست که مالیات نهایی دقیقاً ۷۵ درصد اجاره است؛ بلکه ۷۵ درصد، مبنای درآمد مشمول مالیات موضوع این ماده است و سپس مقررات مربوط اعمال میشوند.
اگر مستأجر باشیم و ملک را دوباره اجاره بدهیم چه؟
اگر موجر مالک ملک نباشد، ماده ۵۳ مقرر کرده است که درآمد مشمول مالیات او برابر مابهالتفاوت اجاره دریافتی و اجاره پرداختی بابت همان ملک باشد.
برای مثال اگر ملکی را ماهانه ۳۰ میلیون تومان اجاره کرده و در شرایط قانونی آن را ماهانه ۵۰ میلیون تومان اجاره داده باشید، مبنای اولیه این حکم اختلاف میان اجاره دریافتی و پرداختی است، نه کل ۵۰ میلیون تومان.
اگر ملک را در اختیار پدر، مادر، همسر یا فرزند قرار دهیم چه؟
قرار گرفتن یک ملک در اختیار اعضای خانواده همیشه به معنی وجود درآمد اجاره نیست.
طبق تبصره ۱ ماده ۵۳، محل سکونت پدر، مادر، همسر، فرزند، اجداد و افراد تحت تکفل مالک در شرایط مقرر اجاری تلقی نمیشود؛ مگر اینکه اسناد و مدارک نشان دهد اجاره پرداخت میشود.
بنابراین صرف سکونت عضو خانواده در ملک، بهتنهایی به معنی ایجاد خودکار مالیات اجاره نیست.
مالیات فروش ملک چقدر است؟
یکی از رایجترین اشتباهات این است که گفته شود:
«هنگام فروش ملک باید ۵ درصد قیمت فروش را مالیات بدهید.»
این جمله دقیق نیست.
ماده ۵۹ قانون مالیاتهای مستقیم مقرر کرده است که انتقال قطعی املاک به مأخذ ارزش معاملاتی و با نرخ ۵ درصد مشمول مالیات است. همچنین انتقال حق واگذاری محل بر مأخذ وجوه دریافتی مالک یا صاحب حق، با نرخ ۲ درصد مشمول مالیات میشود.
بنابراین اگر یک آپارتمان با قیمت ۱۰ میلیارد تومان فروخته شود، نمیتوان بدون اطلاع از ارزش معاملاتی ملک گفت:
۱۰ میلیارد تومان × ۵ درصد = مالیات نقلوانتقال
زیرا نرخ ۵ درصد ماده ۵۹ بر ارزش معاملاتی اعمال میشود، نه لزوماً بر مبلغ واقعی معامله.
مالیات نقلوانتقال ملک با مالیات بر عایدی سرمایه یکی نیست
پس از تصویب قانون مالیات بر سوداگری و سفتهبازی در سال ۱۴۰۴، مفهوم «مالیات بر عایدی سرمایه» نیز وارد قانون مالیاتهای مستقیم شده است.
طبق ماده ۴۶ جدید، داراییهایی از جمله املاک و حق واگذاری محل، خودروهای سواری شخصی، طلا و برخی فلزات و جواهرات، ارز و انواع رمزدارایی در شرایط مقرر وارد دامنه قانون شدهاند. با این حال، خود قانون تصریح میکند که اخذ مالیات این فصل مشروط به استقرار بستر اجرایی مربوط است.
سازمان امور مالیاتی نیز پیشتر اعلام کرده بود که طبق برنامه قانونی، سقف زمانی آمادهسازی بستر اجرایی تا اردیبهشت ۱۴۰۶ است؛ بنابراین در معاملات باید آخرین وضعیت اجرایی و اعلام رسمی سازمان در زمان معامله بررسی شود.
در نتیجه این دو مفهوم را نباید یکی دانست:
مالیات نقلوانتقال موضوع ماده ۵۹ ≠ مالیات بر عایدی سرمایه
ممکن است در آینده یک انتقال تحت شرایط قانون جدید عایدی سرمایه نیز قرار گیرد، اما مقررات، معافیتها و مبنای محاسبه آن جداگانه است.
مالیات بر ارث نیز مالیات مستقیم است
یکی دیگر از انواع مالیات مستقیم، مالیات بر ارث است.
پس از فوت شخص، انتقال برخی اموال و حقوق مالی به وراث میتواند طبق مقررات فصل مالیات بر ارث مشمول مالیات باشد.
اما برای مالیات بر ارث نمیتوان یک درصد ثابت اعلام کرد؛ زیرا نرخ و نحوه محاسبه میتواند به عواملی مانند:
- نوع دارایی؛
- طبقه وراث؛
- تاریخ فوت؛
- و مقررات قابل اعمال
وابسته باشد.
بنابراین عبارتی مانند «مالیات ارث همیشه X درصد است» بدون مشخص کردن نوع دارایی و شرایط پرونده، دقیق نیست.
آیا گردش حساب بانکی همان درآمد مشمول مالیات است؟
خیر.
یکی از باورهای رایج این است که هر مبلغی که به حساب فرد واریز شده باشد، بهطور خودکار درآمد و مشمول مالیات است.
در عمل، ماهیت تراکنش اهمیت دارد. یک واریز ممکن است مربوط به فروش باشد، اما ممکن است ماهیتی مانند انتقال بین حسابهای خود شخص، دریافت و بازپرداخت قرض، تسویه بدهی، ودیعه یا موارد دیگری داشته باشد.
البته صرف ادعای اینکه یک واریز «درآمد نیست» نیز کافی نیست. مؤدی باید بتواند ماهیت مبالغ مهم را با اسناد و مدارک توضیح دهد.
بنابراین:
گردش حساب ≠ خودکار برابر با درآمد مشمول مالیات
اما:
گردش حساب بدون مستندات میتواند در رسیدگی مالیاتی مسئلهساز شود.
معافیت مالیاتی یعنی هیچ تکلیفی نداریم؟
لزوماً خیر.
«معاف بودن از پرداخت مالیات» و «نداشتن تکلیف مالیاتی» دو مفهوم متفاوتاند.
ممکن است فعالیت یا بخشی از درآمد مؤدی از مالیات معاف یا مشمول نرخ صفر باشد، اما همچنان تکالیفی مانند ثبتنام، نگهداری اسناد، تسلیم اظهارنامه یا انجام تکالیف سامانهای برای او مطرح باشد.
همچنین استفاده از برخی معافیتها یا مشوقها ممکن است مشروط به انجام تکالیف مقرر در قانون باشد.
به همین دلیل نباید صرف شنیدن واژه «معافیت» نتیجه گرفت که نیازی به بررسی پرونده مالیاتی وجود ندارد.
چطور بفهمیم چه مالیات مستقیمی به ما مربوط میشود؟
برای تشخیص وضعیت خود، این مسیر ساده میتواند مفید باشد:
- مشخص کنید شخص حقیقی هستید یا حقوقی.
- منشأ درآمد را مشخص کنید: حقوق، فعالیت شغلی، اجاره، شرکت یا منبع دیگر.
- بررسی کنید آیا دارایی یا نقلوانتقال خاصی مانند ملک، ارث یا حق واگذاری محل دارید.
- مبنای قانونی محاسبه را از نرخ مالیات جدا کنید.
- معافیتها، نرخ صفر و مقررات مربوط به همان سال را بررسی کنید.
- اسناد مالی و تراکنشهای مهم را با اظهارنامه و اطلاعات سامانههای مالیاتی تطبیق دهید.
- قبل از ارسال اطلاعات، موارد مبهم را بررسی کنید؛ نه بعد از شروع رسیدگی.
خدمات نورترازان معین در زمینه مالیاتهای مستقیم
در پروندههای مالیاتی، مسئله فقط دانستن یک نرخ مالیاتی نیست. ابتدا باید نوع درآمد، شخصیت مؤدی، اسناد، تکالیف قانونی و دوره مالیاتی بررسی شود.
نورترازان معین متناسب با شرایط پرونده میتواند در زمینههایی مانند بررسی وضعیت مالیاتی اشخاص حقیقی و حقوقی، تنظیم اظهارنامه عملکرد، کنترل درآمد و هزینهها، بررسی مالیات حقوق، مالیات اجاره و املاک، کنترل اسناد حسابداری، بررسی مغایرتهای مالیاتی و مشاوره در فرآیند رسیدگی خدمات ارائه کند.
برای بررسی پرونده یا دریافت مشاوره مالیاتی میتوانید با شماره ۰۲۱۹۱۶۹۲۶۹۹ با نورترازان معین تماس بگیرید.
جمعبندی
مالیات مستقیم یک مالیات واحد با یک درصد ثابت نیست. بسته به اینکه مؤدی کارمند، صاحب شغل، شرکت، مالک ملک یا دارنده دارایی دیگری باشد، نوع مالیات، مأخذ محاسبه و نرخ متفاوت خواهد بود.
برای صاحبان مشاغل، مهمترین مسئله تشخیص درآمد مشمول مالیات و هزینههای قابل قبول است. برای شرکتها، نرخ عمومی ۲۵ درصد ماده ۱۰۵ پس از تعیین درآمد مشمول مالیات مطرح میشود. برای حقوقبگیران، معافیت و نرخهای سالانه اهمیت دارد. در اجاره ملک، مقررات ماده ۵۳ و در نقلوانتقال ملک، ارزش معاملاتی و ماده ۵۹ باید مورد توجه قرار گیرد.
در کنار این موارد، قانون مالیات بر عایدی سرمایه نیز به قانون مالیاتهای مستقیم افزوده شده، اما اجرای مالیات آن به استقرار بستر پیشبینیشده در قانون وابسته است.
قاعده عملی برای همه مؤدیان یکسان است: درآمد، هزینه و اسناد را از ابتدا درست ثبت کنید، مالیات را بر اساس نوع واقعی درآمد یا دارایی بررسی کنید و یک نرخ یا درصد را بدون توجه به مأخذ و استثناهای قانونی به کل فعالیت تعمیم ندهید.
 اظهارنامه مالیاتی در تهران؛ راهنمای ثبت، مدارک و دریافت مشاوره مالیاتی
 انواع مشوق های مالیاتی + شرایط استفاده
 مالیات شرکت خدماتی در سال ۱۴۰۵
 رسیدگی سیستمی مالیاتی در سال ۱۴۰۵
 مالیات سیگار در سال ۱۴۰۵ ؛ نرخ مالیات سیگار و تنباکوی ایرانی و خارجی
 اظهارنامه مالیاتی شرکت ها ؛ فقط تا این تاریخ فرصت دارید
گفتگو (۰)