ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
ماده ۱۸۷ قانون مالیات های مستقیم یکی از مواد مهم در معاملات رسمی املاک و برخی حقوق مالی است. زمانی که انتقال، اقاله یا فسخ یک معامله باید در دفتر اسناد رسمی ثبت شود، دفترخانه پیش از ثبت نهایی معامله موظف است وضعیت مالیاتی مربوط را بررسی کرده و گواهی انجام معامله را دریافت کند.
در سالهای اخیر، بخش قابل توجهی از فرآیند صدور و استعلام این گواهی بهصورت الکترونیکی انجام میشود و سازمان امور مالیاتی امکان استعلام برخط اصالت گواهی ماده ۱۸۷ را نیز فراهم کرده است. این موضوع علاوه بر تسریع فرآیند نقل و انتقال، امکان بررسی صحت گواهی صادرشده و جلوگیری از استفاده از گواهیهای غیرمجاز را افزایش میدهد.
ماده ۱۸۷ قانون مالیات های مستقیم چه میگوید؟
براساس ماده ۱۸۷ قانون مالیات های مستقیم، در معاملاتی که طبق قانون باید با سند رسمی انجام شوند، دفتر اسناد رسمی نمیتواند بدون بررسی وضعیت مالیاتی، معامله را ثبت کند.
در چنین مواردی دفترخانه باید مشخصات معامله را به اداره امور مالیاتی مربوط اعلام کند و پس از دریافت گواهی انجام معامله، ثبت، اقاله یا فسخ سند را انجام دهد.
در متن قانون همچنین پیشبینی شده است که گواهی انجام معامله حداکثر ظرف ۱۰ روز از تاریخ اعلام دفترخانه و پس از بررسی و وصول بدهیهای مالیاتی مرتبط با معامله صادر شود.
به زبان ساده، گواهی ماده ۱۸۷ نشان میدهد وضعیت مالیاتی مرتبط با معامله بررسی شده و مانع مالیاتی لازم برای ثبت رسمی معامله وجود ندارد.
گواهی ماده ۱۸۷ برای چه معاملاتی اهمیت دارد؟
ماده ۱۸۷ فقط درباره یک نوع مالیات یا یک نوع معامله صحبت نمیکند. دامنه این ماده میتواند معاملات رسمی مرتبط با املاک، برخی حقوق مالی و مواردی را که قانون برای آنها اخذ گواهی مالیاتی پیشبینی کرده است، دربر بگیرد.
در معاملات ملکی، کاربرد این ماده بیشتر دیده میشود؛ زیرا دفترخانه پیش از انتقال رسمی ملک باید وضعیت مالیاتی مرتبط با آن را مشخص کند.
به همین دلیل، فروشنده یا انتقالدهنده ممکن است پیش از انتقال سند با موضوعاتی مانند:
- مالیات نقل و انتقال قطعی ملک
- مالیات بر درآمد اجاره
- مالیات حق واگذاری محل
- مالیات شغلی مرتبط با محل
- مالیات درآمد اتفاقی مرتبط با معامله
- سایر بدهیهای مالیاتی مرتبط با مورد انتقال
مواجه شود.
نکته مهم این است که همه بدهیهای مالیاتی شخص لزوماً به یک شکل در فرآیند ماده ۱۸۷ بررسی نمیشوند و ارتباط بدهی با مورد معامله اهمیت زیادی دارد.
اینجا بخوانید:
🔗مالیات املاک و مستغلات | انواع مالیات املاک
گواهی ماده ۱۸۷ چگونه صادر میشود؟
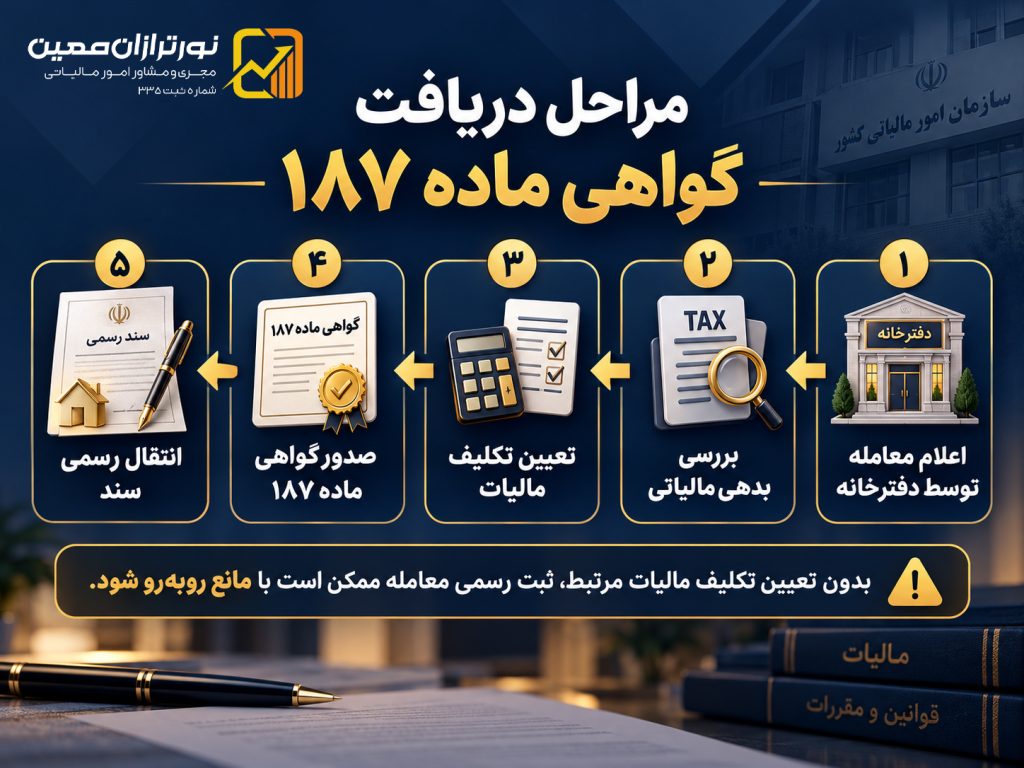
فرآیند اجرای ماده ۱۸۷ قانون مالیات های مستقیم از اعلام معامله توسط دفترخانه آغاز میشود و پس از بررسی و تعیین تکلیف مالیاتی به صدور گواهی منتهی خواهد شد.:
اعلام معامله توسط دفترخانه
← بررسی وضعیت مالیاتی مورد معامله
← محاسبه یا کنترل بدهیهای مرتبط
← پرداخت یا تعیین تکلیف مالیات
← صدور گواهی ماده ۱۸۷
← ثبت نهایی معامله در دفترخانه
طبق ماده ۱۸۷، گواهی انجام معامله پس از وصول بدهیهای مالیاتی مرتبط صادر میشود.

استعلام اصالت گواهی ماده ۱۸۷ چگونه انجام میشود؟
سازمان امور مالیاتی امکان استعلام آنلاین اصالت گواهی ماده ۱۸۷ قانون مالیات های مستقیم را فراهم کرده است.
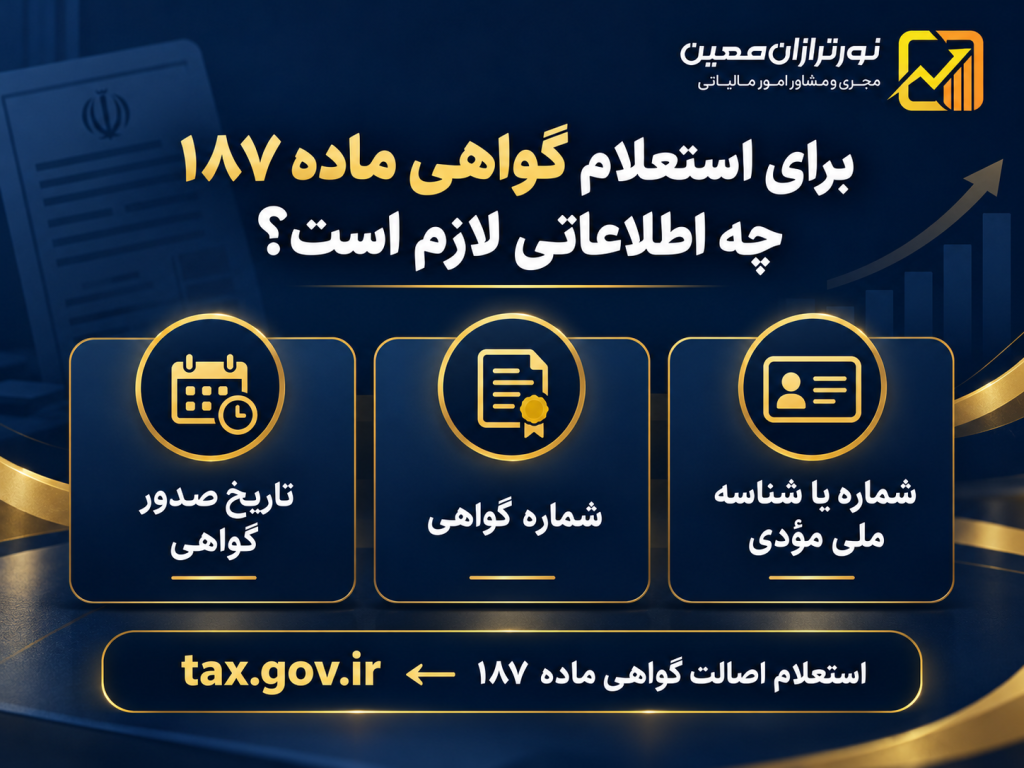
این خدمت از طریق میز خدمت مالیاتی در سایت:
tax.gov.ir
در دسترس است.
برای استعلام، معمولاً اطلاعات زیر مورد نیاز است:
- شماره یا شناسه ملی مؤدی
- شماره گواهی
- تاریخ صدور گواهی
پس از ورود این اطلاعات، امکان بررسی اصالت و صحت اطلاعات گواهی وجود دارد.
راهاندازی این سامانه از آن جهت اهمیت دارد که پیش از آن سالانه تعداد زیادی گواهی بهصورت فیزیکی و روی برگههای ضدجعل صادر میشد و استعلام برخط میتواند هزینههای چاپ و نگهداری را کاهش داده و احتمال استفاده از گواهیهای نامعتبر را نیز کمتر کند.
اگر مؤدی به مالیات تعیینشده اعتراض داشته باشد چه میشود؟
تبصره ۱ ماده ۱۸۷ برای شرایطی که مؤدی نسبت به میزان مالیات اختلاف دارد نیز راهکار مشخصی پیشبینی کرده است.
در صورت اختلاف، پرونده میتواند خارج از نوبت در مراجع حل اختلاف مالیاتی رسیدگی شود.
اگر مؤدی بخواهد پیش از پایان رسیدگی، گواهی معامله را دریافت کند، با رعایت شرایط قانونی میتواند مالیات مورد قبول خود را پرداخت کرده و برای مبلغ مورد اختلاف، تضمین معتبر ارائه کند.
تضمین میتواند حسب شرایط شامل مواردی مانند:
- سفته
- بیمهنامه
- اوراق بهادار
- وثیقه ملکی
- سایر تضمینهای معتبر
باشد.
تبصرههای مهم ماده ۱۸۷
تبصرههای ماده ۱۸۷ قانون مالیات های مستقیم برای شرایطی مانند اختلاف در مالیات، حق واگذاری محل، اسناد وکالتی و تبادل الکترونیکی اطلاعات نیز احکام مشخصی دارند.
تبصره ۱؛ اختلاف در میزان مالیات
اگر مبلغ مالیات مورد اختلاف باشد، پرونده خارج از نوبت رسیدگی میشود و در شرایط قانونی امکان صدور گواهی با پرداخت مالیات مورد قبول و ارائه تضمین برای بخش مورد اختلاف وجود دارد.
تبصره ۲؛ وجوه حق واگذاری محل
در شرایطی که وجوه مربوط به حق واگذاری محل براساس حکم دادگاه در صندوق دادگستری یا محل مشابه تودیع شده باشد، هنگام پرداخت وجه به ذینفع باید وضعیت مالیاتی مربوط استعلام و مالیات متعلق کسر و پرداخت شود.
تبصره ۳؛ اسناد وکالتی بلاعزل
در مواردی که دفاتر اسناد رسمی برای اموال منقول، غیرمنقول یا حقوق مالی، سند وکالت بلاعزل تنظیم میکنند، نسخهای از سند باید در مهلت مقرر قانونی برای سازمان امور مالیاتی ارسال شود.
تبصره ۴؛ ارتباط برخط سازمان مالیاتی و ثبت اسناد
در این تبصره بر ایجاد ارتباط الکترونیکی میان سازمان امور مالیاتی و سازمان ثبت اسناد و املاک برای اعلام بدهی ملک و امکان پرداخت آن تأکید شده است.
چه بدهیهایی ممکن است در ماده ۱۸۷ مطرح شوند؟
یکی از مهمترین پرسشها درباره ماده ۱۸۷ قانون مالیات های مستقیم این است که چه بدهیهایی میتوانند در فرآیند صدور گواهی مورد بررسی قرار گیرند.
در متن ماده به نمونههایی مانند:
- مالیات بر درآمد اجاره املاک
- مالیات حق واگذاری محل
- مالیات شغلی محل مورد معامله
- مالیات درآمد اتفاقی
- مالیات نقل و انتقال قطعی املاک
اشاره شده است.
استفاده از عبارت «از قبیل» در متن ماده باعث شده است که در بررسی پروندههای مختلف، ارتباط سایر بدهیهای مالیاتی با مورد معامله نیز اهمیت پیدا کند.
بنابراین در پروندههای پیچیده نباید صرفاً با دیدن یک بدهی مالیاتی نتیجه گرفت که حتماً همان بدهی مانع صدور گواهی ماده ۱۸۷ خواهد شد؛ ماهیت بدهی و ارتباط آن با معامله باید بررسی شود.
آیا مالیات بر ارث با ماده ۱۸۷ ارتباط دارد؟
در مواردی که ملک متعلق به متوفی قرار است به نام وراث منتقل شود، موضوع مالیات بر ارث و گواهیهای لازم برای انتقال رسمی اهمیت پیدا میکند.
از آنجا که ماده ۱۸۷ به معاملات موضوع فصل مربوط به مالیات بر ارث نیز اشاره دارد، در انتقال رسمی برخی اموال موروثی، بررسی الزامات مالیاتی پیش از تنظیم سند ضروری است.
با این حال، مالیات بر ارث را نباید با سایر بدهیهای مالیاتی متوفی یکسان دانست و در هر پرونده لازم است نوع انتقال و وضعیت مالیاتی بهصورت جداگانه بررسی شود.
ماده ۱۸۷ برای اشخاص حقوقی چگونه است؟
اگر ملکی به نام یک شرکت یا شخص حقوقی باشد و قرار باشد منتقل شود، بررسی بدهیهای مالیاتی مرتبط با ملک و معامله اهمیت پیدا میکند.
در چنین پروندههایی ممکن است علاوه بر مالیات نقل و انتقال، موضوعاتی مانند درآمد اجاره، فعالیت تجاری در محل، حق واگذاری و سایر بدهیهای مرتبط نیز مطرح شوند.
بنابراین برای شرکتها، بررسی پرونده مالیاتی پیش از اقدام برای انتقال رسمی ملک میتواند از ایجاد تأخیر در دفترخانه جلوگیری کند.
چرا باید قبل از معامله وضعیت مالیاتی ملک بررسی شود؟
یکی از اشتباهات رایج این است که فروشنده پس از توافق نهایی و در روزهای نزدیک به انتقال سند متوجه وجود مشکل مالیاتی میشود.
بهتر است پیش از تعیین زمان قطعی دفترخانه، موارد زیر بررسی شود:
- وضعیت مالیات نقل و انتقال
- بدهی مالیاتی مرتبط با ملک
- وضعیت اجاره ملک
- فعالیت تجاری انجامشده در محل
- حق واگذاری یا سرقفلی
- وضعیت پرونده مالیاتی شرکت یا مالک
- اعتبار گواهیهای صادرشده
این بررسی میتواند مانع تأخیر در انتقال سند و ایجاد اختلاف میان طرفین معامله شود.
تفاوت گواهی ماده ۱۸۷ با مفاصاحساب مالیاتی چیست؟
در عرف، گاهی گواهی ماده ۱۸۷ با عنوان «مفاصاحساب مالیاتی ملک» شناخته میشود.
اما از نظر دقیقتر، گواهی ماده ۱۸۷ گواهی مورد نیاز برای انجام معاملهای است که وضعیت مالیاتی مرتبط با آن باید پیش از تنظیم سند رسمی تعیین تکلیف شود.
بنابراین بهتر است هنگام بررسی پرونده، به نوع گواهی، مورد معامله و بدهیهای مرتبط توجه شود و صرفاً به عبارت عمومی «مفاصاحساب» اکتفا نشود.
جمعبندی
ماده ۱۸۷ قانون مالیات های مستقیم یکی از مهمترین مقررات مالیاتی در نقل و انتقال رسمی املاک و برخی معاملات مرتبط است.
براساس این ماده، دفترخانه پیش از ثبت معامله باید وضعیت مالیاتی مربوط را بررسی کرده و گواهی انجام معامله را دریافت کند.
امروزه امکان استعلام اصالت این گواهی بهصورت آنلاین فراهم شده و کاربران میتوانند با استفاده از شماره گواهی، شماره ملی مؤدی و تاریخ صدور، صحت آن را بررسی کنند.
با توجه به اینکه نوع بدهی، وضعیت ملک، شخصیت حقیقی یا حقوقی مالک و ماهیت معامله میتواند نتیجه پرونده را تغییر دهد، بهتر است پیش از انتقال رسمی ملک، وضعیت مالیاتی آن بهطور کامل بررسی شود.
خدمات نورترازان معین در زمینه مالیات املاک
نورترازان معین در پروندههای مرتبط با مالیات املاک و ماده ۱۸۷ خدمات زیر را ارائه میکند:
- بررسی وضعیت مالیاتی ملک پیش از انتقال
- بررسی بدهیهای مرتبط با ماده ۱۸۷
- کنترل مالیات نقل و انتقال
- بررسی مالیات درآمد اجاره
- بررسی حق واگذاری محل
- کنترل وضعیت پرونده اشخاص حقوقی
- بررسی اعتراض به مالیات تعیینشده
- پیگیری پروندههای مالیاتی املاک
- مشاوره مالیاتی نقل و انتقال ملک
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
 اخبار مالیاتی هفته دوم مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 سامانه حسام بانک مرکزی چیست؟ راهنمای مشاهده و بستن حسابهای بانکی مازاد
 ۹ مهلت زمانی مهم در سامانه مودیان؛ راهنمای کاربردی برای کسبوکارها
 رشد ۱۳۵ درصدی عوارض مالیات بر ارزش افزوده شهرداریهای خراسان رضوی
گفتگو (۰)