مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
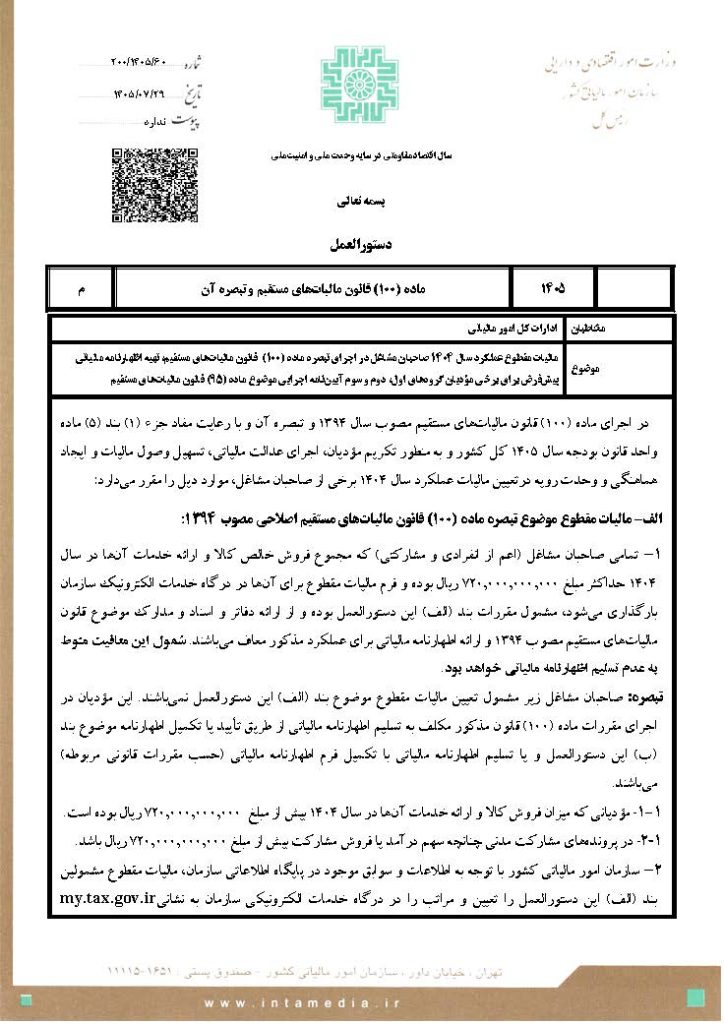
مالیات مقطوع ۱۴۰۴ صاحبان مشاغل با ابلاغ دستورالعمل جدید سازمان امور مالیاتی کشور تعیین تکلیف شد. بر اساس دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، شرایط استفاده از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سقف فروش مشمولان، نحوه پذیرش اظهارنامه پیشفرض و شرایط تقسیط مالیات عملکرد سال ۱۴۰۴ مشخص شده است.
یکی از مهمترین نکات این دستورالعمل، تعیین سقف ۷۲ میلیارد تومان فروش سالانه برای استفاده از مالیات مقطوع و ادامه اجرای فرآیند اظهارنامه پیشفرض برای برخی صاحبان مشاغل گروههای اول، دوم و سوم است.
همچنین مهلت پرداخت مالیات و تسلیم اظهارنامه برای مؤدیانی که مالیات مقطوع تعیینشده را نمیپذیرند، ۳۰ آبان ۱۴۰۵ تعیین شده است.
مالیات مقطوع ۱۴۰۴ شامل چه کسانی میشود؟
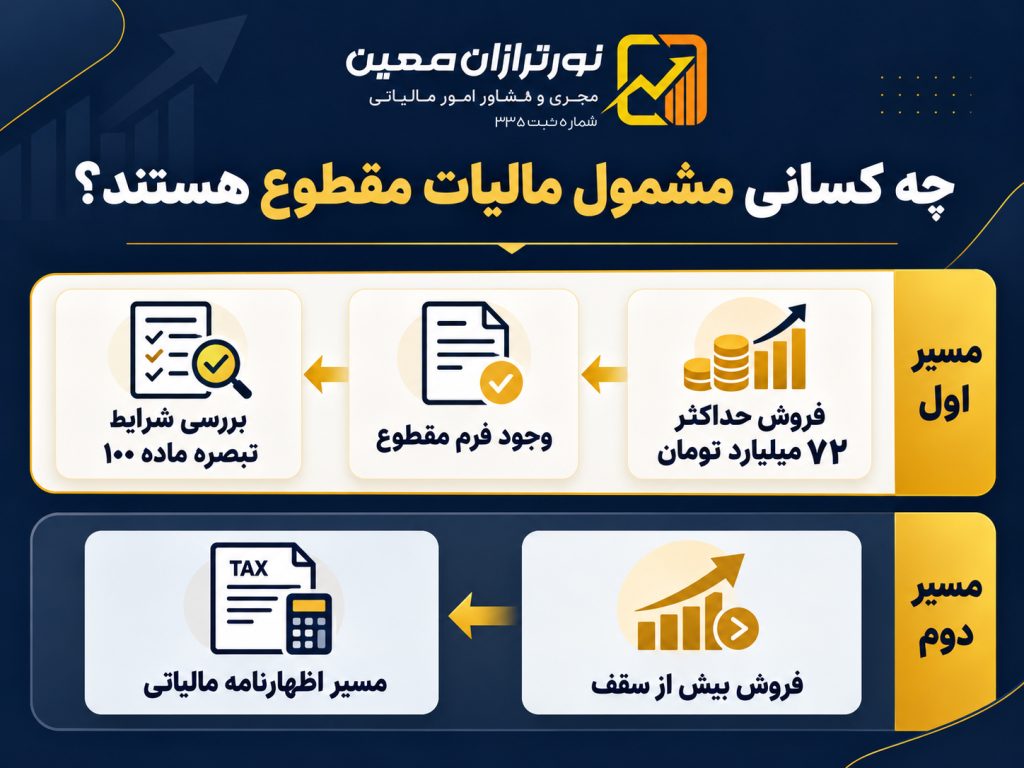
طبق دستورالعمل جدید، صاحبان مشاغل انفرادی و مشارکتی که مجموع فروش خالص کالا و ارائه خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان بوده و فرم مالیات مقطوع برای آنان در درگاه خدمات الکترونیکی سازمان بارگذاری شده باشد، مشمول مقررات تبصره ماده ۱۰۰ خواهند بود.
این مؤدیان با رعایت شرایط دستورالعمل، از تسلیم اظهارنامه مالیاتی و ارائه دفاتر و اسناد و مدارک مقرر برای عملکرد سال ۱۴۰۴ معاف میشوند. استفاده از این تسهیلات منوط به عدم تسلیم اظهارنامه مالیاتی است.
در مقابل، صاحبان مشاغلی که فروش آنها از سقف تعیینشده بیشتر باشد یا شرایط استفاده از مالیات مقطوع را نداشته باشند، باید از مسیر اظهارنامه مالیاتی اقدام کنند.
در پروندههای مشارکت مدنی نیز شرایط فروش و سهم درآمد شرکا در تعیین مشمولیت اهمیت دارد.
اینجا بخوانید:
🔗 مالیات مقطوع عملکرد ۱۴۰۴؛ شرایط، اصلاح مالیات و اظهارنامه پیشفرض
🔗 تبصره ماده ۱۰۰مالیات ۱۴۰۴ | راهنمای کامل مالیات مقطوع و اظهارنامه + دانلود بخشنامه
مالیات مقطوع مشاغل چگونه تعیین میشود؟
سازمان امور مالیاتی براساس اطلاعات و سوابق موجود در پایگاههای اطلاعاتی خود، مالیات مقطوع مؤدیان مشمول را محاسبه کرده و فرم مربوط را در درگاه my.tax.gov.ir قرار میدهد.
اگر فروش اعلامشده توسط سازمان کمتر از فروش واقعی مؤدی باشد، شخص موظف است مبلغ واقعی فروش را در سامانه اصلاح کند.
در صورتی که فروش اصلاحشده همچنان در محدوده سقف قانونی قرار داشته باشد، مالیات مقطوع بر مبنای اطلاعات اصلاحشده تعیین خواهد شد.
نکته مهم اینکه مالیات مقطوع پذیرفتهشده قطعی است؛ بااینحال، کشف اطلاعات جدید درباره فروش یا درآمد کتمانشده میتواند مطابق شرایط دستورالعمل موجب مطالبه مالیات مابهالتفاوت شود.
مهلت پذیرش مالیات مقطوع و ارسال اظهارنامه تا چه زمانی است؟
براساس بند ۳ دستورالعمل، مؤدیانی که مالیات مقطوع ۱۴۰۴ تعیینشده توسط سازمان امور مالیاتی را نمیپذیرند، موظفاند حداکثر تا ۳۰ آبان ۱۴۰۵ اظهارنامه مالیاتی خود را تسلیم کنند.
در صورت عدم تسلیم اظهارنامه، سازمان براساس مالیات مقطوع محاسبهشده و بارگذاریشده نسبت به صدور برگ قطعی اقدام خواهد کرد.
بنابراین صاحبان مشاغل باید پیش از تصمیمگیری، فروش واقعی و مالیات تعیینشده را بررسی کنند.

اظهارنامه پیشفرض برای صاحبان مشاغل همچنان اجرا میشود
یکی دیگر از محورهای مهم دستورالعمل، ادامه تهیه و پذیرش اظهارنامه مالیاتی پیشفرض برای برخی مؤدیان گروههای اول، دوم و سوم موضوع آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم است.
این موضوع بهویژه برای صاحبان مشاغلی اهمیت دارد که فروش یا درآمد خالص آنها بیش از ۷۲ میلیارد تومان بوده و در زمره مؤدیان کمریسک قرار میگیرند.
طبق دستورالعمل، اظهارنامههای تهیهشده با استفاده از اطلاعات سامانه مؤدیان یا پایگاه اطلاعاتی سازمان، در صورت تأیید و تسلیم از سوی مؤدی و احراز شرایط مربوط، میتوانند بدون رسیدگی مورد پذیرش قرار گیرند.
البته تغییر اطلاعات اظهارنامه پیشفرض، مانند درآمد، هزینه یا فروش، ممکن است موجب بررسی و رسیدگی سیستمی اطلاعات اصلاحشده شود.
شرایط تقسیط مالیات عملکرد ۱۴۰۴
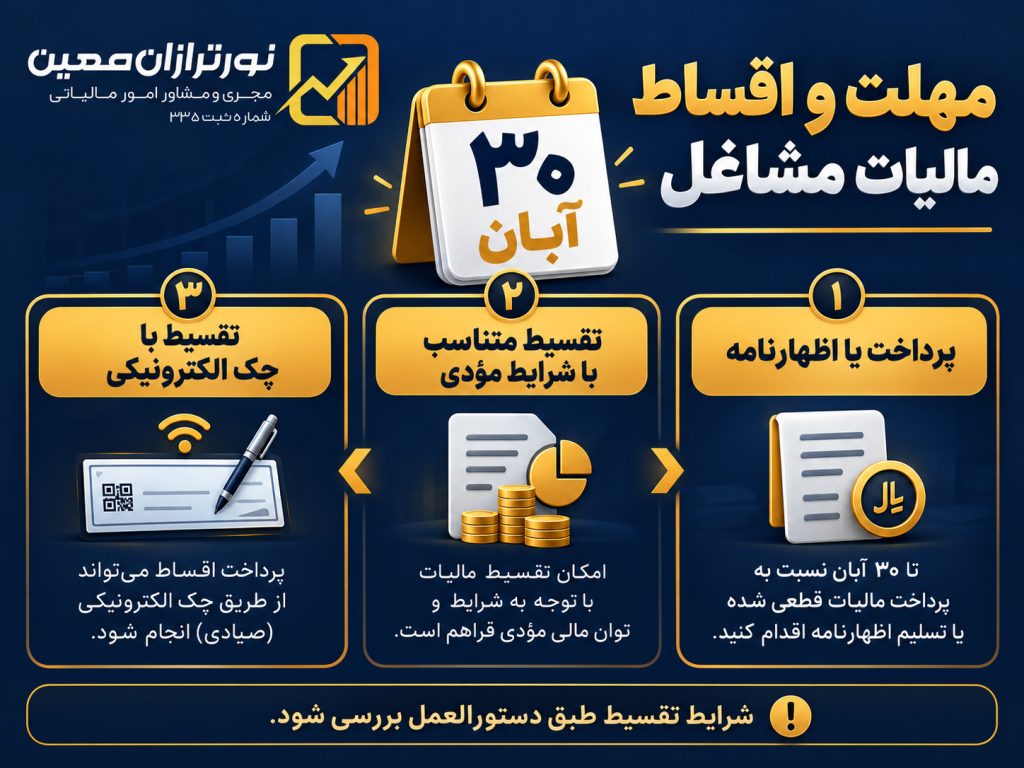
طبق دستورالعمل، مهلت پرداخت مالیات تعیینشده در چارچوب تبصره ماده ۱۰۰ و اظهارنامههای موضوع دستورالعمل تا ۳۰ آبان ۱۴۰۵ است.
برای مؤدیانی که امکان پرداخت یکجای مالیات را ندارند، شرایط تقسیط نیز پیشبینی شده است.
براساس بند ۱۳، مالیات مقطوع یا ابرازی متناسب با نوع و محل فعالیت و شرایط آسیبدیدگی از جنگ، حسب مورد از ۵ تا ۹ قسط مساوی قابل تقسیط است.
همچنین در صورت ترتیب پرداخت از طریق ثبت چک الکترونیکی، امکان تقسیط در ۶ تا ۱۰ قسط مساوی مطابق شرایط دستورالعمل وجود دارد.
برای مؤدیانی که فرم تبصره ماده ۱۰۰ را نمیپذیرند و اظهارنامه مالیاتی تسلیم میکنند، مالیات ابرازی حداکثر در ۲ قسط مساوی قابل تقسیط خواهد بود.
بخشودگی جرایم مالیاتی و سامانه مؤدیان
دستورالعمل جدید برای برخی جرایم موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان نیز بخشودگیهایی متناسب با میزان فروش پیشبینی کرده است.
| فروش سالانه | میزان بخشودگی |
|---|---|
| تا ۱۴.۴ میلیارد تومان | ۱۰۰٪ |
| بیش از ۱۴.۴ تا ۲۸.۸ میلیارد تومان | ۹۸٪ |
| بیش از ۲۸.۸ تا ۴۳.۲ میلیارد تومان | ۹۶٪ |
| بیش از ۴۳.۲ تا ۵۷.۶ میلیارد تومان | ۹۴٪ |
| بیش از ۵۷.۶ تا ۷۲ میلیارد تومان | ۹۲٪ |
| بیش از ۷۲ میلیارد تومان | ۹۲٪ |
این درصدها مربوط به جرایم و محرومیتهای مشخصشده در بند ۸ دستورالعمل هستند و نباید آنها را بخشودگی عمومی تمام جرایم مالیاتی تلقی کرد.
همچنین برای برخی جرایم دیگر در چارچوب ماده ۱۹۱ قانون مالیاتهای مستقیم امکان بخشودگی ۱۰۰ درصدی پیشبینی شده است.
وضعیت تراکنشهای بانکی غیرتجاری در مالیات مقطوع
از دیگر نکات مهم دستورالعمل، نحوه بررسی وجوه واریزی به حساب بانکی و دستگاههای کارتخوان است.
در مشاغلی مانند نمایشگاههای خودرو، بنگاههای معاملات املاک و فعالیتهای حقالعملکاری، ممکن است بخشی از گردش حساب متعلق به صاحب کسبوکار نباشد.
براساس دستورالعمل، در مواردی که مؤدی اعلام کند بعضی تراکنشها ماهیت غیرتجاری دارند، امکان کسر آنها از محاسبات پیشبینی شده است.
البته این مبالغ ممکن است بعداً بررسی شوند و مؤدی باید مستندات مربوط را در سامانه ساتا ارائه کند. چنانچه درآمدی بودن مبالغ احراز شود، مالیات و جرایم مربوط مطالبه خواهد شد.
تکلیف مشاغل دارای مالیات صفر و پروندههای غیرفعال چیست؟
طبق بند ۱۸ دستورالعمل، مؤدیانی که مالیات آنها در فرم تبصره ماده ۱۰۰ صفر محاسبه شده است، نیازی به مراجعه به درگاه خدمات الکترونیکی و تأیید فرم با مبلغ صفر ندارند. این موضوع از طریق پیامک نیز اطلاعرسانی میشود.
همچنین در صورت اعلام غیرفعال بودن پرونده در تمام سال، تسلیم اظهارنامه یا فرم تبصره ماده ۱۰۰ برای آن پرونده فاقد موضوعیت خواهد بود.
در خصوص مشاغل فعال در املاک استیجاری نیز هزینه اجاره، به شرط احراز، در محاسبه مالیات مقطوع مؤثر خواهد بود.
تصویر و متن کامل دستورالعمل مالیات مقطوع ۱۴۰۴
سازمان امور مالیاتی کشور دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵ را در شش صفحه ابلاغ کرده است.
این دستورالعمل شامل ضوابط مالیات مقطوع صاحبان مشاغل، اظهارنامه پیشفرض، شرایط تقسیط، بخشودگی جرایم و نحوه بررسی اطلاعات بانکی مؤدیان است.
🔗 دانلود فایل PDF ششصفحهای دستورالعمل برای مشاهده متن کامل
جمعبندی
با ابلاغ دستورالعمل مالیات مقطوع ۱۴۰۴، شرایط استفاده از تبصره ماده ۱۰۰ و اظهارنامه پیشفرض برای صاحبان مشاغل مشخص شد.
مهمترین نکات این ابلاغیه عبارتاند از سقف فروش ۷۲ میلیارد تومانی، مهلت ۳۰ آبان ۱۴۰۵، امکان تقسیط مالیات، پذیرش اظهارنامههای کمریسک و تعیین تکلیف برخی گردشهای بانکی غیرتجاری.
توصیه میشود صاحبان مشاغل پیش از پذیرش مالیات مقطوع یا ارسال اظهارنامه، اطلاعات فروش، تراکنشهای بانکی و وضعیت پرونده مالیاتی خود را بهدقت بررسی کنند.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی مالیات عملکرد صاحبان مشاغل و اجرای تبصره ماده ۱۰۰ خدمات زیر را ارائه میکند:
- بررسی شرایط استفاده از تبصره ماده ۱۰۰
- کنترل مالیات مقطوع تعیینشده
- بررسی و اصلاح اطلاعات فروش مؤدیان
- مشاوره اظهارنامه مالیاتی پیشفرض
- بررسی تراکنشهای بانکی و درآمدهای غیرتجاری
- بررسی شرایط بخشودگی جرایم و تقسیط مالیات
- مشاوره اعتراض و رسیدگی مالیاتی
 کاهش نرخ ماده ۱۰۵ برای شرکتهای تولیدی؛ بخشنامه جدید ابلاغ شد
 مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ تا ۲۹ مهر؛ بخشودگی ۹۰ درصدی جرایم
 اخبار مالیاتی هفته ۱۸ تا ۲۴ مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
 امکان ثبت اظهارنامه اصلاحی عملکرد ۱۴۰۴ اشخاص حقوقی تا ۳۰ مهر ۱۴۰۵
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
گفتگو (۰)