عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
سازمان امور مالیاتی کشور با صدور ابلاغیهای جدید در تاریخ ۱۹ آبان ۱۴۰۵، یکی دیگر از مصادیق عدم الزام به صدور صورتحساب الکترونیکی در سامانه مؤدیان را مشخص کرد. بر اساس این ابلاغیه، صورتحساب الکترونیکی پاداش هیئت مدیره در مورد پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی، در شرایط اعلامشده، ضروری نیست.
این موضوع در نامه شماره ۲۱۰/۱۴۶۵۲/ص از سوی محمد برزگری، معاون تحول و هوشمندسازی نظام مالیاتی، خطاب به ادارات کل امور مالیاتی اعلام شده است.
ابلاغیه جدید در ادامه دو مکاتبه قبلی سازمان امور مالیاتی به شمارههای ۲۱۰/۷۸۷۶۱/د مورخ ۱۱ بهمن ۱۴۰۲ و ۲۰۰/۸۹۴۶۶/د مورخ اول اسفند ۱۴۰۳ صادر شده است.
در این گزارش نورترازان معین، علاوه بر بررسی حکم جدید درباره صورتحساب الکترونیکی پاداش هیئت مدیره، متن کامل هر سه مکاتبه، مواد ۲۳۹ و ۲۴۱ قانون تجارت و فهرست سایر موارد عدم الزام به صدور صورتحساب الکترونیکی را ارائه میکنیم.
ابلاغیه جدید عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره
بر اساس نامه جدید سازمان امور مالیاتی، در حال حاضر ثبت و صدور صورتحساب الکترونیکی بابت پاداشی که عضو حقوقی هیئتمدیره یک شخص حقوقی در اجرای مواد ۲۳۹ و ۲۴۱ قانون تجارت دریافت میکند، ضرورت ندارد.
این ابلاغیه، ابهام مربوط به نحوه ثبت پاداش اعضای حقوقی هیئتمدیره در سامانه مؤدیان را روشن میکند.
مشخصات ابلاغیه ۱۹ آبان ۱۴۰۵
| مشخصات | اطلاعات |
|---|---|
| مرجع صادرکننده | سازمان امور مالیاتی کشور |
| شماره نامه | ۲۱۰/۱۴۶۵۲/ص |
| تاریخ | ۱۴۰۵/۰۸/۱۹ |
| موضوع | عدم ضرورت صدور صورتحساب الکترونیکی بابت پاداش اعضای حقوقی هیئتمدیره |
| امضاکننده | محمد برزگری |
| سمت | معاون تحول و هوشمندسازی نظام مالیاتی |
| مستند قانونی | مواد ۲۳۹ و ۲۴۱ قانون تجارت |
| مکاتبات مرتبط | شمارههای ۲۰۰/۸۹۴۶۶/د و ۲۱۰/۷۸۷۶۱/د |
تصویر اصل ابلاغیه مالیاتی ۱۹ آبان ۱۴۰۵
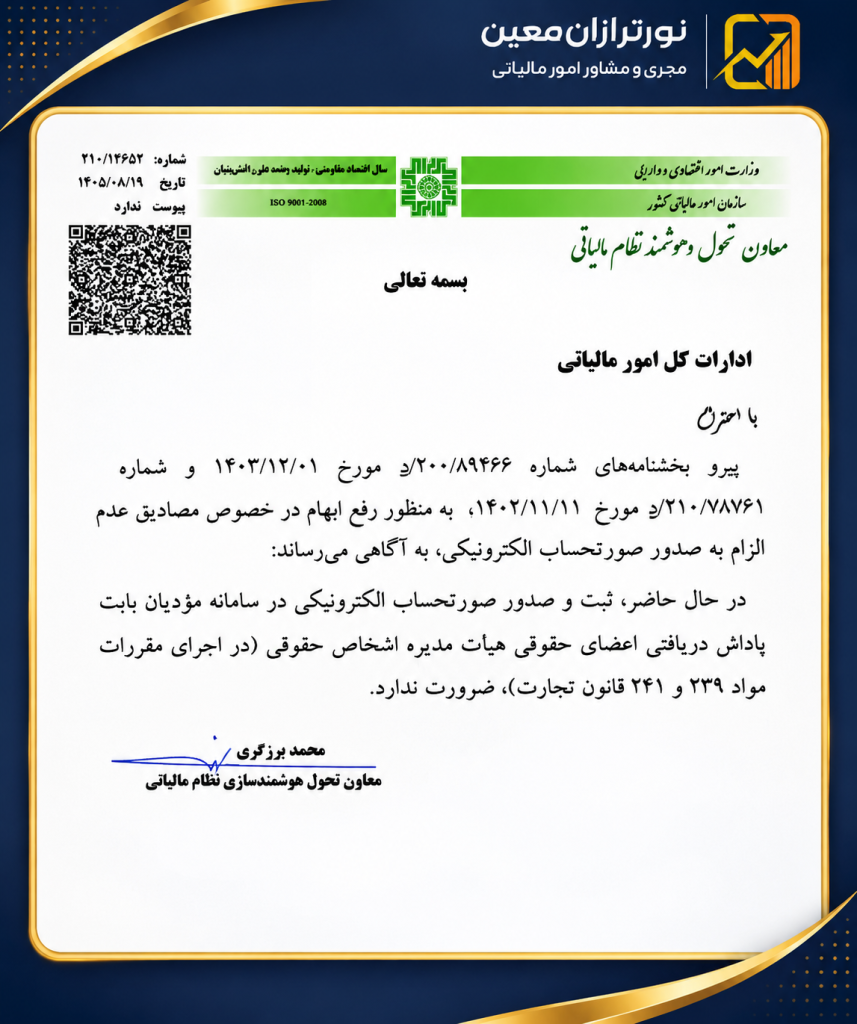
متن کامل ابلاغیه شماره ۲۱۰/۱۴۶۵۲/ص
شماره: ۲۱۰/۱۴۶۵۲/ص
تاریخ: ۱۴۰۵/۰۸/۱۹
مخاطب: ادارات کل امور مالیاتی
بسمه تعالی
با احترام؛
پیرو بخشنامههای شماره ۲۰۰/۸۹۴۶۶/د مورخ ۱۴۰۳/۱۲/۰۱ و شماره ۲۱۰/۷۸۷۶۱/د مورخ ۱۴۰۲/۱۱/۱۱، به منظور رفع ابهام در خصوص مصادیق عدم الزام به صدور صورتحساب الکترونیکی، به آگاهی میرساند:
در حال حاضر، ثبت و صدور صورتحساب الکترونیکی در سامانه مؤدیان بابت پاداش دریافتی اعضای حقوقی هیئت مدیره اشخاص حقوقی (در اجرای مقررات مواد ۲۳۹ و ۲۴۱ قانون تجارت)، ضرورت ندارد.
محمد برزگری
معاون تحول و هوشمندسازی نظام مالیاتی
منظور از اعضای حقوقی هیئت مدیره چیست؟
برای درک دقیق ابلاغیه، باید میان عضو حقیقی و عضو حقوقی هیئتمدیره تفاوت قائل شد.
عضو حقیقی، شخصی است که به نام خود به عضویت هیئتمدیره انتخاب میشود.
در مقابل، عضو حقوقی زمانی مطرح است که یک شرکت یا شخص حقوقی دیگر به عضویت هیئتمدیره انتخاب شده و برای حضور و انجام وظایف قانونی خود، نماینده حقیقی معرفی میکند.
برای مثال، فرض کنید شرکت «الف» بهعنوان یک شخص حقوقی عضو هیئتمدیره شرکت «ب» است. اگر شرکت «الف» در چارچوب مقررات قانون تجارت پاداش هیئتمدیره دریافت کند، موضوع ابلاغیه جدید میتواند درباره همین دریافت مطرح شود.
اما اگر شرکت «الف» جدا از عضویت هیئتمدیره، به شرکت «ب» خدمات مشاوره، مدیریت پروژه، نرمافزار یا خدمات حسابداری ارائه کند، نمیتوان صرفاً به استناد این نامه نتیجه گرفت که بابت آن خدمات نیز صدور صورتحساب الکترونیکی ضرورت ندارد.
بنابراین در بررسی صورتحساب الکترونیکی پاداش هیئت مدیره، ماهیت پرداخت و جایگاه حقوقی دریافتکننده اهمیت اساسی دارد.
مواد ۲۳۹ و ۲۴۱ قانون تجارت چه ارتباطی با پاداش هیئت مدیره دارند؟
ابلاغیه ۱۹ آبان ۱۴۰۵ بهطور مشخص به مواد ۲۳۹ و ۲۴۱ قانون تجارت اشاره میکند.
ماده ۲۳۹، مبنای تعیین سود قابل تقسیم شرکت را توضیح میدهد. ماده ۲۴۱ نیز به محدودیتها و شرایط قانونی پاداش هیئتمدیره میپردازد.
متن کامل ماده ۲۳۹ قانون تجارت
ماده ۲۳۹ الحاقی ۲۴ اسفند ۱۳۴۷:
سود قابل تقسیم عبارت است از سود خالص سال مالی شرکت منهای زیانهای سالهای مالی قبل و اندوخته قانونی مذکور در ماده ۲۳۸ و سایر اندوختههای اختیاری بهعلاوه سود قابل تقسیم سالهای قبل که تقسیم نشده است.
تفسیر ماده ۲۳۹
بر اساس این ماده، سود خالص سال مالی لزوماً معادل سود قابل تقسیم نیست.
شرکت برای تعیین سود قابل تقسیم باید زیانهای سنوات گذشته، اندوخته قانونی و سایر اندوختههای مربوط را در نظر بگیرد و سودهای تقسیمنشده قبلی را نیز مطابق قانون محاسبه کند.
ماده ۲۳۸ که در این ماده به آن ارجاع شده است، موضوع تخصیص یکبیستم سود خالص پس از کسر زیانهای سالهای قبل به اندوخته قانونی را بیان میکند.
در نتیجه، برای بررسی مبنای پاداش هیئتمدیره، تشخیص صحیح سود قابل تقسیم و رعایت مصوبات قانونی شرکت اهمیت دارد.
متن کامل ماده ۲۴۱ قانون تجارت؛ اصلاحی ۲۰ اردیبهشت ۱۳۹۵
ماده ۲۴۱:
با رعایت شرایط مقرر در ماده (۱۳۴) نسبت معینی از سود خالص سال مالی شرکت که ممکن است جهت پاداش هیئت مدیره در نظر گرفته شود، بههیچوجه نباید در شرکتهای سهامی عام از سهدرصد (۳٪) و در شرکتهای سهامی خاص از ششدرصد (۶٪) سودی که در همان سال به صاحبان سهام قابل پرداخت است، تجاوز کند.
در هر حال این پاداش نمیتواند برای هر عضو موظف از معادل یکسال حقوق پایه وی و برای هر عضو غیرموظف از حداقل پاداش اعضای موظف هیئت مدیره بیشتر باشد.
مقررات اساسنامه و هرگونه تصمیمی که مخالف با مفاد این ماده باشد، باطل و بلااثر است.
تبصره ۱: شرکتهای دولتی، مشمول مقررات این ماده در خصوص پاداش هیئتمدیره نیستند و تابع حکم مقرر در ماده (۷۸) قانون مدیریت خدمات کشوری مصوب ۱۳۸۶/۰۷/۰۸ میباشند.
تبصره ۲: هیچ فردی نمیتواند اصالتاً یا به نمایندگی از شخص حقوقی همزمان در بیش از یک شرکت که تمام یا بخشی از سرمایه آن متعلق به دولت یا نهادها یا مؤسسات عمومی غیردولتی است به سمت مدیرعامل یا عضو هیئتمدیره انتخاب شود. متخلف علاوه بر استرداد وجوه دریافتی به شرکت، به پرداخت جزای نقدی معادل وجوه مذکور محکوم میشود.
سقف پاداش هیئت مدیره در شرکتهای سهامی عام و خاص
بر اساس ماده ۲۴۱، سقف درصدی پاداش هیئتمدیره در شرکتهای سهامی به این صورت است:
| نوع شرکت | سقف درصدی پاداش هیئتمدیره |
|---|---|
| شرکت سهامی عام | حداکثر ۳ درصد سود قابل پرداخت به صاحبان سهام در همان سال |
| شرکت سهامی خاص | حداکثر ۶ درصد سود قابل پرداخت به صاحبان سهام در همان سال |
این ارقام، سقفهای قانونی مربوط به پاداش هیئتمدیره هستند و نباید با نرخ مالیات یا درصد معافیت مالیاتی اشتباه گرفته شوند.
همچنین رعایت سقفهای درصدی، تمام شرایط قانونی پرداخت پاداش را پوشش نمیدهد. محدودیتهای مربوط به اعضای موظف و غیرموظف، ماده ۱۳۴، اساسنامه و تصمیمات مجمع نیز باید بررسی شوند.
نکته: ابلاغیه جدید درباره ضرورت صدور صورتحساب الکترونیکی پاداش هیئت مدیره است؛ نه تغییر سقفهای قانونی تعیینشده در ماده ۲۴۱.
🔵 برای مطالعه بیشتر درباره ساختار و حدود اختیارات مدیران شرکتها، مقاله اختیارات هیئت مدیره شرکت خاص و عام چیست؟ را در نورترازان معین بخوانید.
بخشنامه ۱۴۰۳ درباره سایر مصادیق عدم الزام به صدور صورتحساب الکترونیکی
پیش از ابلاغیه جدید درباره صورتحساب الکترونیکی پاداش هیئت مدیره، سازمان امور مالیاتی در اول اسفند ۱۴۰۳ نیز موارد دیگری را به مصادیق عدم الزام اضافه کرده بود.
این مکاتبه، تکمیلکننده فهرست اعلامی در نامه ۱۱ بهمن ۱۴۰۲ است.
مشخصات بخشنامه اول اسفند ۱۴۰۳
شماره: ۲۰۰/۸۹۴۶۶/د
تاریخ: ۱۴۰۳/۱۲/۰۱
موضوع: اعلام مصادیق تکمیلی عدم الزام به صدور صورتحساب الکترونیکی
امضاکننده: سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی کشور
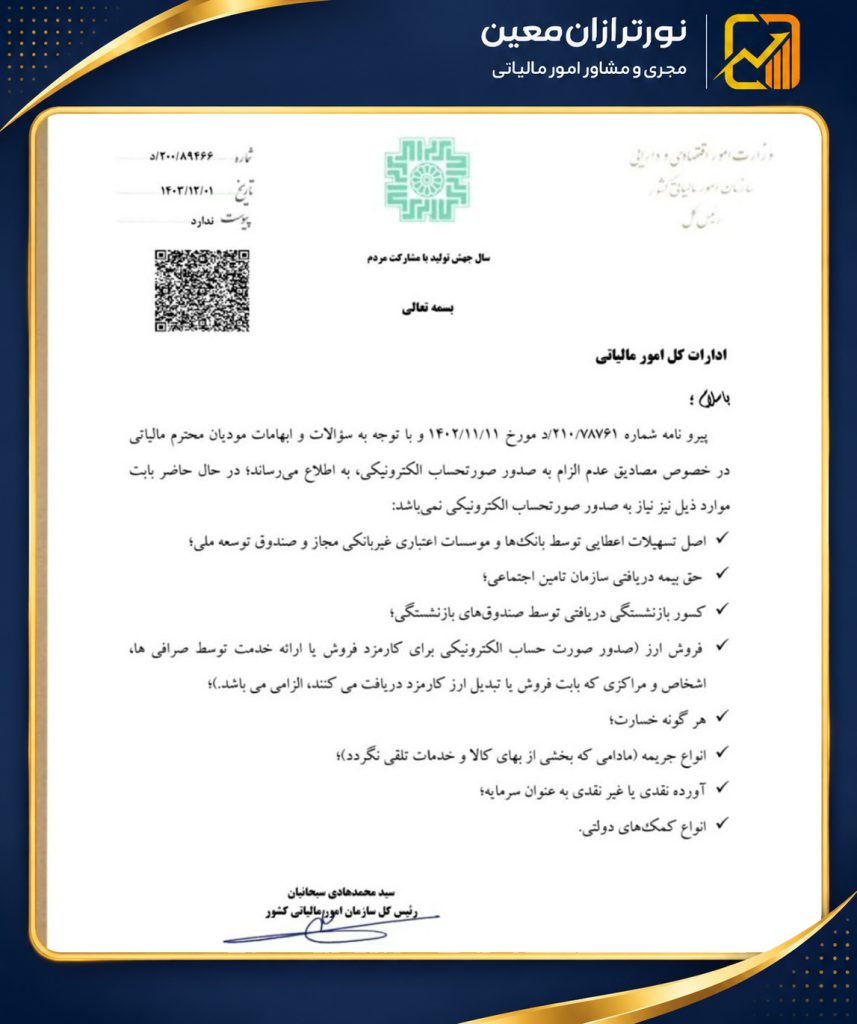
متن کامل بخشنامه شماره ۲۰۰/۸۹۴۶۶/د
بخشنامه سازمان امور مالیاتی کشور در خصوص مصادیق عدم الزام به صدور صورتحساب الکترونیکی
مصوب ۱۴۰۳/۱۲/۰۱
با سلام؛
پیرو نامه شماره ۲۱۰/۷۸۷۶۱/د مورخ ۱۴۰۲/۱۱/۱۱ و با توجه به سؤالات و ابهامات مؤدیان محترم مالیاتی در خصوص مصادیق عدم الزام به صدور صورتحساب الکترونیکی، به اطلاع میرساند؛ در حال حاضر بابت موارد ذیل نیز نیاز به صدور صورتحساب الکترونیکی نمیباشد:
۱. اصل تسهیلات اعطایی توسط بانکها و مؤسسات اعتباری غیربانکی مجاز و صندوق توسعه ملی؛
۲. حق بیمه دریافتی سازمان تأمین اجتماعی؛
۳. کسور بازنشستگی دریافتی توسط صندوقهای بازنشستگی؛
۴. فروش ارز (صدور صورتحساب الکترونیکی برای کارمزد فروش یا ارائه خدمت توسط صرافیها، اشخاص و مراکزی که بابت فروش یا تبدیل ارز کارمزد دریافت میکنند، الزامی میباشد.)؛
۵. هرگونه خسارت؛
۶. انواع جریمه (مادامی که بخشی از بهای کالا و خدمات تلقی نگردد)؛
۷. آورده نقدی یا غیرنقدی بهعنوان سرمایه؛
۸. انواع کمکهای دولتی.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
توضیح مهم درباره فروش ارز و کارمزد صرافی
یکی از نکات مهم بخشنامه ۱۴۰۳، تفاوت میان اصل فروش ارز و کارمزد خدمات مرتبط با آن است.
طبق متن بخشنامه، عدم الزام نسبت به فروش ارز، به معنای حذف تکلیف صدور صورتحساب برای کارمزد خدمات صرافی یا سایر اشخاصی که بابت فروش یا تبدیل ارز کارمزد دریافت میکنند، نیست.
در واقع، باید ماهیت اصل معامله ارزی را از خدمت ارائهشده و کارمزد آن تفکیک کرد.
🔵 برای آشنایی با نحوه ثبت خدمات ارزی در سامانه مؤدیان، مقاله الگوی دوم صورتحساب الکترونیکی سامانه مودیان؛ فروش ارز را مطالعه کنید.
بخشنامه ۱۴۰۲؛ نخستین فهرست مصادیق عدم الزام به صدور صورتحساب الکترونیکی
مبنای اولیه این مجموعه مکاتبات، نامه شماره ۲۱۰/۷۸۷۶۱/د مورخ ۱۱ بهمن ۱۴۰۲ است.
در این نامه، هفت مورد از دریافتیها و معاملات برای رفع ابهام درباره الزام به صدور و ثبت صورتحساب الکترونیکی در سامانه مؤدیان معرفی شدند.
مشخصات نامه ۱۱ بهمن ۱۴۰۲
شماره: ۲۱۰/۷۸۷۶۱/د
تاریخ: ۱۴۰۲/۱۱/۱۱
موضوع: اعلام مصادیق عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مؤدیان
امضاکننده: مهدی رعنایی، معاون حقوقی و فنی مالیاتی
متن کامل نامه شماره ۲۱۰/۷۸۷۶۱/د
موضوع: اعلام مصادیق عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مؤدیان
با سلام و احترام؛
با توجه به سؤالات و ابهامات مؤدیان محترم مالیاتی در خصوص مصادیق عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مؤدیان، به آگاهی میرساند؛
در حال حاضر بابت موارد ذیل نیاز به صدور صورتحساب الکترونیکی و ثبت در سامانه مؤدیان نمیباشد:
۱. درآمد اجاره اموال غیرمنقول؛
۲. خرید و فروش سهام/اوراق بهادار؛
۳. سود و زیان حاصل از تسعیر ارز؛
۴. سود سپرده بانکی؛
۵. سود سهام و اوراق بهادار؛
۶. حق عضویت؛
۷. کمکهای بلاعوض.
رعنایی
معاون حقوقی و فنی مالیاتی
تفاوت نامه ۱۴۰۲ با ابلاغیه جدید چیست؟
نامه ۱۴۰۲ فهرستی از مصادیق عمومی را درباره معاملات مالی، درآمدهای سرمایهگذاری و برخی دریافتیهای خاص معرفی کرده بود.
بخشنامه ۱۴۰۳ موارد دیگری مانند اصل تسهیلات بانکی، آورده سرمایه، خسارت و کمکهای دولتی را اضافه کرد.
ابلاغیه ۱۹ آبان ۱۴۰۵ نیز مشخصاً به صورتحساب الکترونیکی پاداش هیئت مدیره و پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی پرداخته است.
بنابراین برای بررسی مصادیق عدم الزام، باید هر سه مکاتبه را در کنار یکدیگر مطالعه کرد.
جدول جامع موارد عدم الزام به صدور صورتحساب الکترونیکی
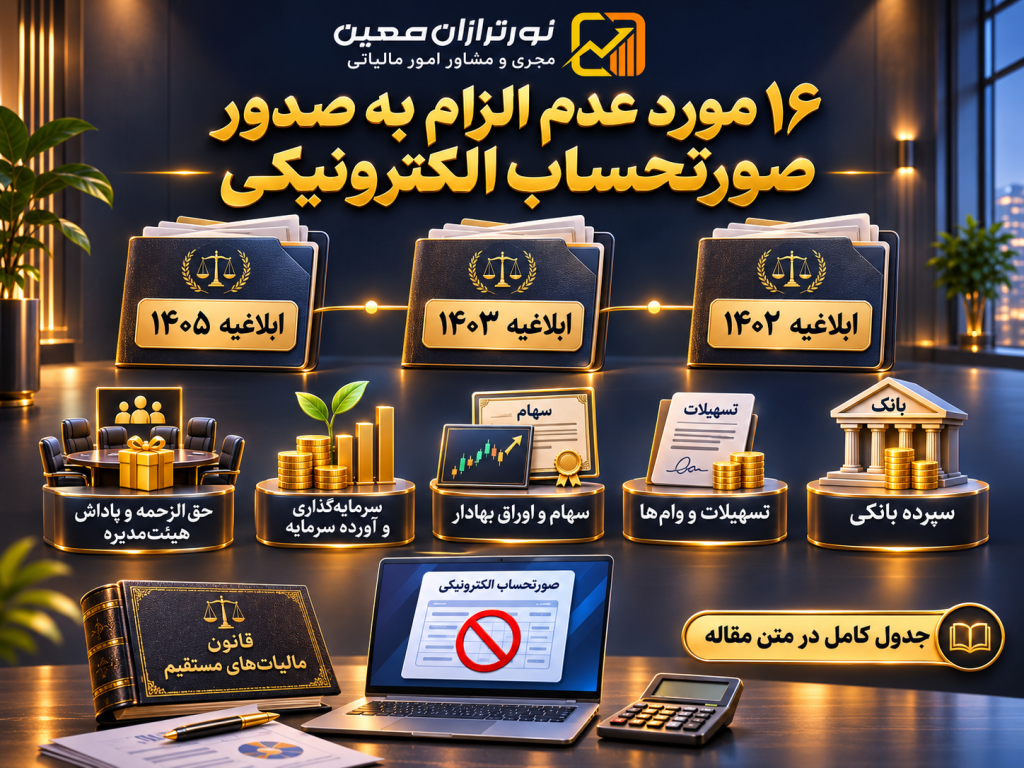
جدول زیر، مجموعه مصادیق اعلامشده در سه مکاتبه سازمان امور مالیاتی را بهصورت یکجا نشان میدهد.
| ردیف | موضوع | مستند |
|---|---|---|
| ۱ | درآمد اجاره اموال غیرمنقول | نامه ۱۴۰۲ |
| ۲ | خرید و فروش سهام و اوراق بهادار | نامه ۱۴۰۲ |
| ۳ | سود و زیان حاصل از تسعیر ارز | نامه ۱۴۰۲ |
| ۴ | سود سپرده بانکی | نامه ۱۴۰۲ |
| ۵ | سود سهام و اوراق بهادار | نامه ۱۴۰۲ |
| ۶ | حق عضویت | نامه ۱۴۰۲ |
| ۷ | کمکهای بلاعوض | نامه ۱۴۰۲ |
| ۸ | اصل تسهیلات اعطایی توسط بانکها، مؤسسات مجاز و صندوق توسعه ملی | بخشنامه ۱۴۰۳ |
| ۹ | حق بیمه دریافتی سازمان تأمین اجتماعی | بخشنامه ۱۴۰۳ |
| ۱۰ | کسور بازنشستگی دریافتی صندوقهای بازنشستگی | بخشنامه ۱۴۰۳ |
| ۱۱ | فروش ارز، با حفظ الزام صورتحساب برای کارمزد خدمات مربوط | بخشنامه ۱۴۰۳ |
| ۱۲ | خسارت | بخشنامه ۱۴۰۳ |
| ۱۳ | جرایمی که بخشی از بهای کالا و خدمات نیستند | بخشنامه ۱۴۰۳ |
| ۱۴ | آورده نقدی یا غیرنقدی بهعنوان سرمایه | بخشنامه ۱۴۰۳ |
| ۱۵ | کمکهای دولتی | بخشنامه ۱۴۰۳ |
| ۱۶ | پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی در اجرای مواد ۲۳۹ و ۲۴۱ قانون تجارت | ابلاغیه ۱۴۰۵ |
این فهرست باید با توجه به عبارت «در حال حاضر» در مکاتبات، قوانین لازمالاجرا و بخشنامههای جدیدتر تفسیر شود.
عدم الزام به صدور صورتحساب الکترونیکی، لزوماً به معنای معافیت از مالیات بر درآمد، مالیات بر ارزش افزوده یا سایر تکالیف قانونی نیست.
برای آشنایی با قواعد عمومی صدور و ثبت صورتحسابها میتوانید مقاله صورتحساب الکترونیکی مالیات؛ راهنمای جامع و دقیق را مطالعه کنید.

آیا پاداش تمام اعضای هیئت مدیره از صدور صورتحساب الکترونیکی مستثنی شده است؟
خیر. ابلاغیه جدید بهصورت مشخص درباره پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی صادر شده است.
بنابراین نباید از آن نتیجه گرفت که تمام دریافتیهای مدیران، کارکنان، مشاوران یا نمایندگان حقیقی شرکتها در هر شرایطی مشمول همین حکم هستند.
برای نمونه، تفاوت میان این سه وضعیت اهمیت دارد:
| نوع دریافت | ارتباط با ابلاغیه جدید |
|---|---|
| پاداش عضو حقوقی هیئتمدیره در چارچوب مواد ۲۳۹ و ۲۴۱ | موضوع صریح ابلاغیه ۱۴۰۵ |
| حقوق و مزایای فردی که در شرکت اشتغال دارد | موضوع متفاوت؛ تابع مقررات مربوط |
| کارمزد خدمات مشاوره، مالی یا مدیریتی ارائهشده در قرارداد مستقل | موضوع متفاوت؛ نیازمند بررسی تکلیف صورتحساب بر اساس ماهیت خدمت |
مثال کاربردی
فرض کنید یک شرکت سهامی خاص دارای شخص حقوقی دیگری بهعنوان عضو هیئتمدیره است.
پس از پایان سال مالی و انجام تشریفات قانونی، پاداشی مطابق مقررات و تصمیمات مجاز شرکت برای عضو حقوقی تعیین و پرداخت میشود.
در این حالت، صورتحساب الکترونیکی پاداش هیئت مدیره برای دریافت مذکور، طبق ابلاغیه ۱۹ آبان ۱۴۰۵، در حال حاضر ضرورت ندارد.
اما اگر همان شخص حقوقی در قرارداد مستقلی خدمات مالی یا مدیریتی به شرکت ارائه کرده باشد، مبلغ قرارداد خدمات را نباید بدون بررسی با پاداش هیئتمدیره یکسان تلقی کرد.
آیا عدم صدور صورتحساب پاداش هیئت مدیره به معنی معافیت از مالیات است؟
خیر. موضوع ابلاغیه، رفع ابهام از یک تکلیف مربوط به سامانه مؤدیان است.
این نامه بهتنهایی درباره معافیت از مالیات بر درآمد، مالیات تکلیفی، پذیرش هزینه، شرایط محاسبه مالیات یا حذف تعهدات حسابداری حکمی صادر نمیکند.
وضعیت مالیاتی هر دریافت باید بر اساس ماهیت واقعی آن، شخصیت دریافتکننده، نحوه ثبت حسابداری و قوانین مربوط بررسی شود.
به همین دلیل، شرکتها باید اسناد و مدارک مربوط به تعیین و پرداخت پاداش را نگهداری کنند؛ از جمله:
- صورتجلسات و مصوبات مربوط
- مدارک احراز عضویت شخص حقوقی در هیئتمدیره
- مستندات محاسبه پاداش و سود قابل تقسیم
- اسناد حسابداری و مدارک پرداخت
- اطلاعات لازم برای اعمال سایر تکالیف مالیاتی در صورت شمول
همچنین اگر دریافت موردنظر در فهرست مصادیق عدم الزام قرار نگیرد و صورتحساب الکترونیکی آن صادر نشود، آثار جرایم قانون پایانههای فروشگاهی باید جداگانه بررسی شود.
🔵 مطالعه مرتبط: جریمه عدم صدور صورتحساب؛ الزامات قانونی و راهکارها
نکات اجرایی برای حسابداران و مدیران مالی شرکتها
ابلاغیه جدید چند نکته مهم در بررسی ثبتهای حسابداری و تکالیف سامانه مؤدیان دارد.
نخست، ماهیت پاداش را مشخص کنید. مبالغی که تحت عنوان پاداش هیئتمدیره پرداخت میشوند، باید واقعاً با شرایط قانونی و مصوبات شرکت ارتباط داشته باشند.
دوم، وضعیت شخص دریافتکننده را بررسی کنید. موضوع نامه به عضو حقوقی هیئتمدیره مربوط است؛ نه تمام اشخاص حقیقی و حقوقی دریافتکننده هرگونه وجه از شرکت.
سوم، مستندات قانون تجارت را کنترل کنید. مواد ۲۳۹ و ۲۴۱ درباره سود قابل تقسیم و محدودیتهای پاداش اهمیت دارند و رعایت آنها باید جداگانه بررسی شود.
چهارم، معافیت از صورتحساب را با معافیت مالیاتی اشتباه نگیرید. عدم ضرورت صدور صورتحساب، مسئولیت بررسی آثار قانونی درآمد یا هزینه را از بین نمیبرد.
پنجم، قراردادهای خدماتی مستقل را جدا نگه دارید. مبلغ پاداش عضویت در هیئتمدیره و مبلغ قرارداد ارائه خدمات ممکن است آثار قانونی متفاوتی داشته باشند.
برای مطالعه زمینهای درباره مصادیق پیشین، مقاله عدم الزام به صدور صورتحساب الکترونیکی برای برخی موارد نیز در سایت نورترازان معین منتشر شده است.
پرسشهای متداول درباره صورتحساب الکترونیکی پاداش هیئت مدیره
آیا برای پاداش عضو حقوقی هیئت مدیره باید صورتحساب الکترونیکی صادر شود؟
طبق ابلاغیه شماره ۲۱۰/۱۴۶۵۲/ص مورخ ۱۹ آبان ۱۴۰۵، در حال حاضر بابت پاداش دریافتی عضو حقوقی هیئتمدیره شخص حقوقی در اجرای مقررات مواد ۲۳۹ و ۲۴۱ قانون تجارت، صدور و ثبت صورتحساب الکترونیکی ضرورت ندارد.
آیا این ابلاغیه شامل حقوق مدیرعامل هم میشود؟
از متن ابلاغیه نمیتوان چنین نتیجهای گرفت. حقوق مدیرعامل و سایر پرداختهای استخدامی یا قراردادی باید بر اساس ماهیت واقعی و مقررات مرتبط با همان پرداخت بررسی شوند.
آیا پاداش اعضای حقیقی هیئت مدیره نیز مشمول نامه است؟
نامه بهطور مشخص از «اعضای حقوقی هیئتمدیره اشخاص حقوقی» نام برده است. برای اعضای حقیقی نباید حکم یادشده را بدون بررسی مقررات مستقل تعمیم داد.
آیا با عدم صدور صورتحساب، مالیات پاداش نیز حذف میشود؟
خیر. ابلاغیه صرفاً درباره ضرورت صدور صورتحساب الکترونیکی صحبت میکند و حکم مستقلی درباره حذف مالیات مربوط صادر نکرده است.
سقف پاداش هیئت مدیره در قانون تجارت چقدر است؟
طبق ماده ۲۴۱ اصلاحی، سقف درصدی پاداش در شرکتهای سهامی عام ۳ درصد و در شرکتهای سهامی خاص ۶ درصد سودی است که در همان سال به صاحبان سهام قابل پرداخت است؛ البته سایر محدودیتهای قانونی نیز باید رعایت شوند.
آیا اصل وام بانکی نیازمند صورتحساب الکترونیکی است؟
طبق بخشنامه اول اسفند ۱۴۰۳، اصل تسهیلات اعطایی توسط بانکها و مؤسسات اعتباری غیربانکی مجاز و صندوق توسعه ملی از موارد اعلامی عدم ضرورت صدور صورتحساب الکترونیکی است.
آیا بابت کارمزد فروش ارز باید صورتحساب صادر شود؟
طبق بخشنامه ۱۴۰۳، حکم عدم الزام مربوط به فروش ارز نباید به کارمزد خدمات تعمیم داده شود. صدور صورتحساب الکترونیکی برای کارمزد فروش یا تبدیل ارز در موارد بیانشده در همان بخشنامه الزامی است.
آیا این ابلاغیه، بخشنامههای سالهای ۱۴۰۲ و ۱۴۰۳ را لغو کرده است؟
در متن ابلاغیه ۱۹ آبان ۱۴۰۵، حکم صریحی درباره لغو دو مکاتبه قبلی وجود ندارد. نامه جدید با ارجاع به آنها، مصداق دیگری را روشن کرده است.
جمعبندی
ابلاغیه شماره ۲۱۰/۱۴۶۵۲/ص مورخ ۱۹ آبان ۱۴۰۵، تکلیف صدور صورتحساب الکترونیکی پاداش هیئت مدیره را در مورد پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی مشخص کرده است.
بر اساس این نامه، در حال حاضر بابت این نوع پاداش در چارچوب مواد ۲۳۹ و ۲۴۱ قانون تجارت، صدور صورتحساب الکترونیکی در سامانه مؤدیان ضرورت ندارد.
این حکم در ادامه دو مکاتبه سالهای ۱۴۰۲ و ۱۴۰۳ صادر شده که مجموعهای از دریافتیها و معاملات دیگر را نیز بهعنوان مصادیق عدم الزام معرفی کردهاند.
بااینحال، لازم است مدیران مالی و حسابداران میان عدم الزام به صدور صورتحساب، معافیت مالیاتی و ثبت حسابداری پرداخت تفاوت قائل شوند و آثار هر موضوع را جداگانه بررسی کنند.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی تکالیف سامانه مؤدیان، صدور صورتحساب الکترونیکی، مالیات اشخاص حقوقی، رسیدگی به اسناد حسابداری، جرایم مالیاتی و تحلیل بخشنامههای جدید خدمات تخصصی ارائه میدهد.
اگر درباره نحوه ثبت پاداش هیئتمدیره، تکلیف صدور صورتحساب یا سایر آثار مالیاتی پرداختهای شرکت ابهام دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲
 خطاهای دفاتر الکترونیکی چیست؟ راهنمای رفع خطاهای ارسال دفاتر در ۱۴۰۵
 سامانه مؤدیان داروخانه؛ آیا داروخانهها باید صورتحساب الکترونیکی صادر کنند؟
 معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ اعلام شد!
 اظهارنامه مالیاتی عدم فعالیت در سال ۱۴۰۵
 قرار تأمین مالیات چیست؟ شرایط صدور، آثار و نحوه اعتراض
گفتگو (۰)