آیین نامه شناسایی خانه های خالی ۱۴۰۵؛ متن کامل و دانلود PDF
آیین نامه شناسایی خانه های خالی ۱۴۰۵ با هدف تعیین وظایف شهرداریها در شناسایی واحدهای مسکونی خالی از سکنه و ساماندهی فرآیند معرفی این املاک به سازمان امور مالیاتی ابلاغ شد. بر اساس این مصوبه، شهرداریهای شهرهای دارای بیش از ۱۰۰ هزار نفر جمعیت موظفاند با استفاده از اطلاعات املاک، پایانکار ساختمان، قبوض عوارض و بازدیدهای میدانی، واحدهای احتمالاً خالی را شناسایی و اطلاعات آنها را برای بررسی نهایی در سامانه ملی املاک و اسکان ثبت کنند.
هیئت وزیران این آییننامه را در جلسه ۲۹ مهر ۱۴۰۵ تصویب کرد و تصویبنامه شماره ۹۵۷۲۰/ت۶۵۹۲۲هـ در تاریخ ۱۲ آبان ۱۴۰۵ با امضای محمدرضا عارف، معاون اول رئیسجمهور، ابلاغ شد.
یکی از مهمترین احکام آییننامه جدید، اختصاص ۱۰۰ درصد درآمد حاصل از مالیات خانههای خالی شناساییشده توسط شهرداریها به شهرداری محل اخذ مالیات، در چارچوب قوانین بودجه سنواتی است. این منابع باید برای احیای بافتهای فرسوده و کمک به ساخت خانههای ارزانقیمت برای افراد بیبضاعت هزینه شوند.
در این گزارش نورترازان معین، شرایط شناسایی خانههای خالی، وظایف دستگاههای اجرایی، مهلتهای قانونی، نحوه تخصیص درآمدها و امکان استرداد مالیات را بررسی میکنیم. همچنین متن کامل هر هفت ماده آییننامه به همراه لینک دانلود PDF در ادامه ارائه شده است.
مشخصات تصویبنامه جدید مالیات خانههای خالی
| مشخصات | اطلاعات |
|---|---|
| عنوان | آییننامه اجرایی تبصره ۵ ماده ۵۴ مکرر قانون مالیاتهای مستقیم |
| موضوع | شناسایی واحدهای مسکونی خالی از سکنه توسط شهرداریها |
| شماره تصویبنامه | ۹۵۷۲۰/ت۶۵۹۲۲هـ |
| تاریخ تصویب | ۱۴۰۵/۰۷/۲۹ |
| تاریخ ابلاغ | ۱۴۰۵/۰۸/۱۲ |
| مرجع تصویب | هیئت وزیران |
| ابلاغکننده | محمدرضا عارف، معاون اول رئیسجمهور |
| تعداد مواد | ۷ ماده |
| مستند قانونی | تبصره ۵ ماده ۵۴ مکرر قانون مالیاتهای مستقیم |
این مقرره در اجرای ماده ۲ قانون ساماندهی بازار زمین، مسکن و اجارهبها مصوب ۱۴۰۳ تصویب شده است.
آیین نامه شناسایی خانه های خالی ۱۴۰۵ شامل چه املاکی میشود؟
مطابق ماده یک آییننامه، واحد مسکونی خالی از سکنه، واحدی است که در محدوده شهر قرار داشته باشد و بر اساس اطلاعات سامانه ملی املاک و اسکان کشور، در مجموع بیش از ۱۲۰ روز در هر سال مالیاتی ساکن یا کاربر نداشته باشد.
بنابراین معیار مطرحشده در این ماده، خالی بودن ملک در مجموع روزهای سال مالیاتی است، نه لزوماً ۱۲۰ روز متوالی.
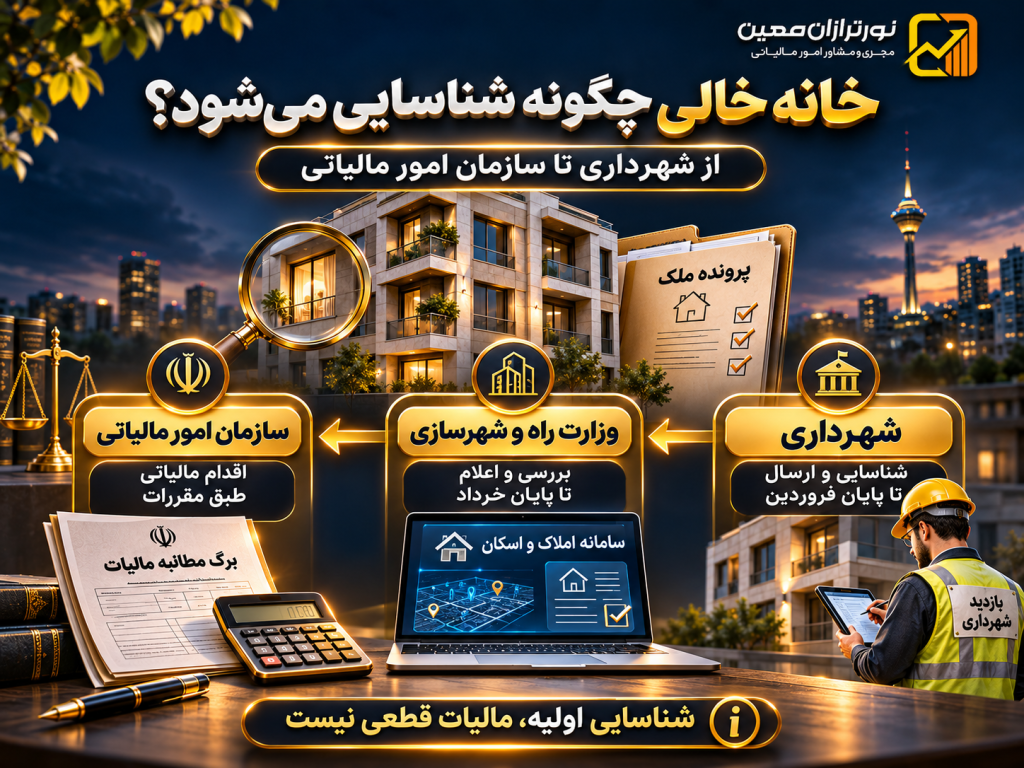
البته شناسایی اولیه توسط شهرداری بهتنهایی برای قطعیت مالیات کافی نیست. وزارت راه و شهرسازی باید اطلاعات دریافتی را با سامانه ملی املاک و اسکان بررسی و پس از تأیید، فهرست نهایی را برای اقدام مالیاتی ارسال کند.
تکلیف خانههای نوساز و پروژههای انبوهسازی
تبصره ماده یک برای واحدهای نوساز و پروژههای انبوهسازی، زمان مشخصی پیشبینی کرده است.
| نوع ملک | زمان مقرر در آییننامه |
|---|---|
| واحد مسکونی نوساز | پس از گذشت ۱۲ ماه از صدور گواهی اتمام عملیات ساختمانی |
| واحد مسکونی واقع در طرح انبوهسازی | پس از گذشت ۱۸ ماه از صدور گواهی اتمام عملیات ساختمانی |
در هر دو حالت، خالی بودن واحد و تحقق سایر شرایط قانونی باید بررسی شود.
این مهلتها به معنای آن نیستند که هر ساختمان نوساز پس از ۱۲ ماه یا هر واحد انبوهسازی پس از ۱۸ ماه، بدون بررسی وضعیت سکونت بهطور خودکار مشمول مالیات میشود.
شهرداریها چگونه خانههای خالی را شناسایی میکنند؟
طبق ماده ۲ آییننامه، شهرداریها باید از ظرفیت اطلاعاتی و اجرایی خود برای شناسایی اولیه واحدهای مسکونی خالی استفاده کنند.
از جمله منابع اطلاعاتی اعلامشده عبارتاند از:
- اطلاعات ممیزی املاک و ساختمانها
- سامانههای صدور پروانه ساختمانی
- سوابق صدور گواهی پایانکار
- قبوض عوارض و بهای خدمات شهری
- بازدیدهای حضوری و میدانی
- سایر اطلاعات معتبر موجود در شهرداری
هدف از این فرآیند، تکمیل اطلاعات شناسایی املاک و کمک به وزارت راه و شهرسازی برای تعیین وضعیت واحدهای مسکونی است.
نکته مهم برای مالکان: نداشتن سکونت ثبتشده در یک منبع اطلاعاتی یا مشاهده وضعیت ظاهری ملک، بهتنهایی جایگزین بررسی قانونی وضعیت سکونت و اطلاعات سامانه ملی املاک و اسکان نمیشود.
مهلت ارسال اطلاعات خانههای خالی به وزارت راه و سازمان مالیاتی
آیین نامه شناسایی خانه های خالی ۱۴۰۵ برای انتقال اطلاعات بین دستگاههای مسئول، دو موعد مشخص تعیین کرده است.
پایان فروردین؛ ارسال اطلاعات توسط شهرداری
بر اساس ماده ۳، شهرداری موظف است اطلاعات واحدهای شناساییشده را در پایان فروردینماه هر سال از طریق دسترسی ایجادشده در سامانه ملی املاک و اسکان در اختیار وزارت راه و شهرسازی قرار دهد.
اطلاعات ارسالی باید شامل این موارد باشد:
- شماره ملی متقاضی یا مالک درجشده در پروانه ساختمانی
- کد پستی واحد مسکونی
- سهم مالکیت
- مساحت ملک
پایان خرداد؛ اعلام فهرست نهایی به سازمان امور مالیاتی
مطابق ماده ۴، وزارت راه و شهرسازی پس از دریافت اطلاعات، موظف است فهرست نهایی واحدهای خالی از سکنه را حداکثر تا پایان خردادماه هر سال برای اخذ مالیات به سازمان امور مالیاتی کشور اعلام کند.
| مرحله | مسئول | موعد |
|---|---|---|
| شناسایی اولیه و ارسال اطلاعات | شهرداریهای مشمول | پایان فروردین هر سال |
| بررسی و اعلام فهرست نهایی | وزارت راه و شهرسازی | حداکثر پایان خرداد هر سال |
| اقدام مالیاتی | سازمان امور مالیاتی | بر اساس فهرست تأییدشده و مقررات مربوط |
این تاریخها مربوط به تکالیف دستگاههای اجرایی هستند و نباید آنها را بدون بررسی مقررات دیگر، مهلت پرداخت مالیات برای تمام مالکان دانست.
اختصاص ۱۰۰ درصد درآمد مالیات خانههای خالی به شهرداریها
یکی از مهمترین بخشهای آیین نامه شناسایی خانه های خالی ۱۴۰۵، نحوه توزیع منابع حاصل از وصول مالیات است.
مطابق مواد ۵ و ۶، درآمد مالیاتی حاصل از شناسایی خانههای خالی توسط شهرداریها باید در ردیف درآمدی مشخصی ثبت شود. سازمان امور مالیاتی نیز با همکاری وزارت راه و شهرسازی، عملکرد شهرداریها را به تفکیک شهرها بررسی و گزارش فصلی سهم درآمدی تحققیافته هر شهرداری را به سازمان برنامه و بودجه ارسال میکند.
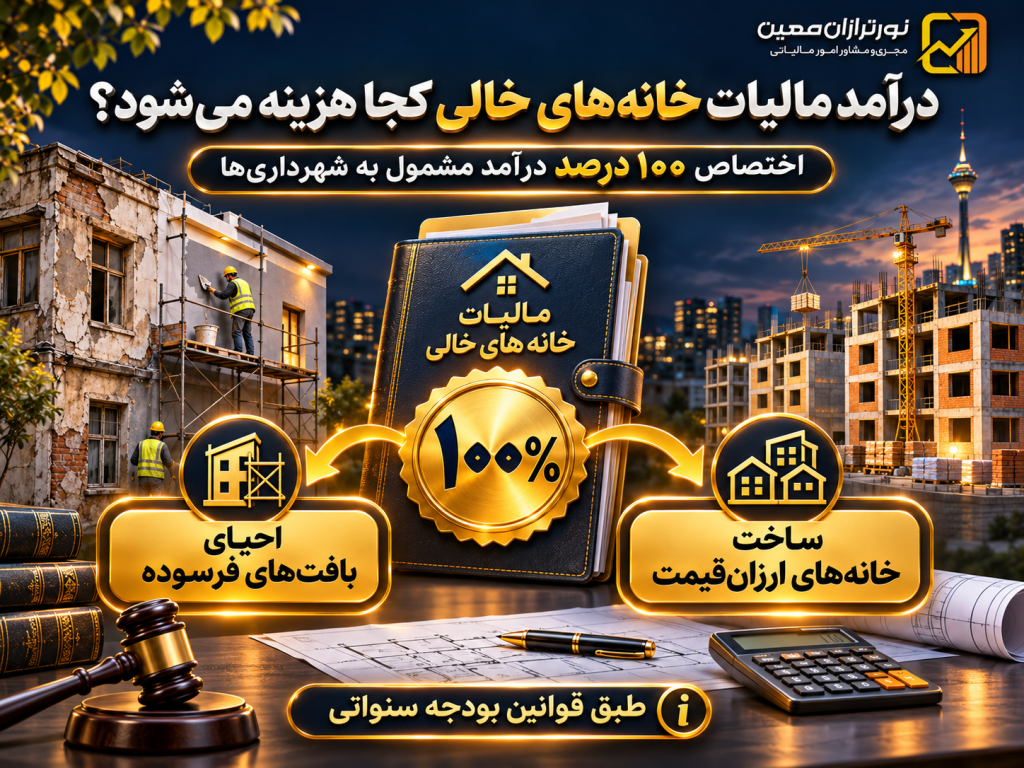
بر اساس ماده ۶، سازمان برنامه و بودجه کشور باید ردیف هزینهکرد مشخصی در لوایح بودجه سنواتی پیشبینی کند تا ۱۰۰ درصد درآمد حاصل از اجرای آییننامه، در چارچوب قوانین بودجه و موافقتنامههای مربوط، به شهرداری محل اخذ مالیات اختصاص یابد.
درآمد مالیات خانههای خالی در چه مواردی هزینه میشود؟
آییننامه دو حوزه مصرف اصلی را مشخص کرده است:
۱. احیای بافتهای فرسوده شهری
۲. اتخاذ تدابیر لازم برای ساخت خانههای ارزانقیمت برای اشخاص بیبضاعت
بنابراین منابع موضوع این آییننامه برای هزینهکرد عمومی و بدون محدودیت شهرداریها پیشبینی نشدهاند و مصرف آنها باید مطابق اهداف و چارچوب قانونی مشخصشده باشد.
همچنین این اختصاص درآمد مربوط به خانههای خالی شناساییشده در اجرای این آییننامه است و نباید به معنای تعلق تمام درآمدهای مالیات بر املاک کشور به شهرداریها تلقی شود.
آیا امکان اعتراض و استرداد مالیات خانه خالی وجود دارد؟
بله. ماده ۷ آییننامه به وضعیت مالیاتی اختصاص دارد که پس از پرداخت، بر اساس رأی مرجع قانونی قابل استرداد تشخیص داده میشود.
در این حالت، مالیات پرداختشده باید طبق مقررات به مؤدی بازگردانده شود.
اگر مبلغ وصولی هنوز نزد سازمان امور مالیاتی باشد، استرداد از سوی سازمان انجام میشود.
اما اگر درآمد مالیاتی به حساب شهرداری مربوط منتقل شده باشد، طبق ماده ۷، مبلغ مربوط باید توسط شهرداری به مؤدی بازگردانده شود یا در سقف بدهی متقاضی به همان شهرداری تهاتر شود.
چه مدارکی برای بررسی اختلاف درباره خانه خالی اهمیت دارد؟
بسته به علت اختلاف، مدارک زیر ممکن است کاربرد داشته باشند:
- سند مالکیت یا مدارک انتقال رسمی ملک
- اطلاعات و سوابق ثبتشده در سامانه ملی املاک و اسکان
- قرارداد اجاره معتبر و مدارک ثبت آن
- اسناد سکونت یا استفاده قانونی از واحد
- گواهی اتمام عملیات ساختمانی برای واحدهای نوساز
- برگ مطالبه مالیات و اطلاعات ابلاغ
- آرای مراجع رسیدگی و رسید پرداخت مالیات
مسیر اعتراض به تشخیص یا مطالبه مالیات باید مطابق مقررات اختصاصی مالیات واحدهای مسکونی خالی و شرایط پرونده تعیین شود. ماده ۷ آییننامه بهتنهایی روش جدید و مستقلی برای اعتراض ایجاد نکرده است.
🔵 مطالعه مرتبط: مالیات خانه خالی چگونه تعیین و محاسبه میگردد؟

تفاوت مالیات خانه خالی با مالیات اجاره و سایر مالیاتهای ملکی
مالیات خانه خالی با مالیات بر درآمد اجاره، مالیات نقلوانتقال ملک و مالیات املاک لوکس موضوع یکسانی ندارد.
مالیات خانه خالی در چارچوب ماده ۵۴ مکرر به وضعیت واحد مسکونی و شرایط قانونی خالی بودن آن مربوط است؛ اما مالیات اجاره، به درآمد حاصل از واگذاری منافع ملک ارتباط دارد.
همچنین مالیات نقلوانتقال به معامله و انتقال ملک وابسته است و مقررات مالیات املاک لوکس نیز شرایط و مبانی مستقلی دارد.
| نوع مالیات | موضوع اصلی |
|---|---|
| مالیات خانه خالی | واحد مسکونی خالی در شرایط مقرر قانونی |
| مالیات اجاره املاک | درآمد حاصل از اجاره ملک |
| مالیات نقلوانتقال املاک | انتقال ملک در موارد مشمول |
| مالیات املاک لوکس | املاک دارای ارزش مشمول طبق مقررات مربوط |
🔵 مطالعه مرتبط: مالیات مستغلات چیست؟ راهنمای انواع مالیات املاک و نحوه محاسبه مالیات اجاره
🔵 مطالعه مرتبط: مالیات اجاره املاک ۱۴۰۵؛ راهنمای کامل نحوه محاسبه، معافیتها، پرداخت و اعتراض
متن کامل آییننامه اجرایی تبصره ۵ ماده ۵۴ مکرر قانون مالیاتهای مستقیم
در ادامه، متن کامل هفت ماده و تبصرههای آییننامه بر اساس نسخه تایپی منتشرشده ارائه میشود. رسمالخط و نشانهگذاری متن یکدست شدهاند؛ برای استناد رسمی، نسخه ابلاغی ملاک است.
شماره تصویبنامه: ۹۵۷۲۰/ت۶۵۹۲۲هـ
تاریخ ابلاغ: ۱۴۰۵/۰۸/۱۲
هیئت وزیران در جلسه ۱۴۰۵/۷/۲۹ به پیشنهاد وزارت کشور با همکاری وزارت امور اقتصادی و دارایی و وزارت راه و شهرسازی و به استناد تبصره (۵) الحاقی به ماده (۵۴ مکرر) قانون مالیاتهای مستقیم موضوع ماده (۲) قانون ساماندهی بازار زمین، مسکن و اجارهبها مصوب ۱۴۰۳، آییننامه اجرایی تبصره یادشده را به شرح زیر تصویب کرد:
آییننامه اجرایی تبصره (۵) ماده (۵۴ مکرر) قانون مالیاتهای مستقیم
موضوع: شناسایی واحدهای مسکونی خالی از سکنه واقع در شهرها توسط شهرداریها
ماده ۱ ـ تعاریف
در این آییننامه، اصطلاحات زیر در معانی مشروح مربوط به کار میروند:
۱- قانون: قانون مالیاتهای مستقیم مصوب ۱۳۶۶.
۲- وزارت: وزارت راه و شهرسازی.
۳- سازمان: سازمان امور مالیاتی کشور.
۴- شهرداری: تمامی شهرداریهای شهرهای با جمعیت بیش از یکصد هزار نفر.
۵- واحد مسکونی خالی از سکنه: واحد مسکونی واقع در محدوده شهر که در هر سال مالیاتی به استناد سامانه ملی املاک و اسکان کشور در مجموع بیش از (۱۲۰) روز ساکن یا کاربر نداشته باشد.
تبصره ـ واحدهای نوساز پس از دوازده ماه و در طرحهای انبوهسازی پس از هجده ماه از زمان صدور گواهی اتمام عملیات ساختمانی (موضوع ماده (۱۰۰) قانون شهرداریها مصوب ۱۳۳۴ با اصلاحات بعدی)، چنانچه خالی از سکنه باشند، مشمول این آییننامه میشوند.
ماده ۲ ـ شناسایی اولیه واحدهای خالی
شهرداری مکلف است با استفاده از ممیزی املاک، سامانههای صدور پروانه و پایانکار ساختمان، قبوض عوارض و بهای خدمات، بازدیدهای حضوری و سایر اطلاعات در اختیار خود، نسبت به شناسایی اولیه واحدهای مسکونی خالی از سکنه اقدام نماید.
ماده ۳ ـ ارسال اطلاعات شهرداریها
شهرداری پس از شناسایی اولیه واحدهای مسکونی خالی، اطلاعات به دست آمده را در پایان فروردینماه هر سال به تفکیک شماره (کد) ملی متقاضی (مالک) درجشده در پروانه ساختمانی، شماره (کد) پستی، سهم و مساحت از طریق دسترسی ایجادشده در سامانه ملی املاک و اسکان کشور در اختیار وزارت قرار میدهد.
ماده ۴ ـ اعلام فهرست نهایی
وزارت پس از دریافت اطلاعات ارسالی شهرداری، موظف است فهرست نهایی واحدهای مسکونی خالی از سکنه را حداکثر تا پایان خردادماه هر سال به سازمان جهت اخذ مالیات اعلام نماید.
ماده ۵ ـ درآمدهای وصولی و گزارش عملکرد شهرداریها
سازمان موظف است کلیه درآمدهای وصولی ناشی از شناسایی خانههای خالی از سکنه توسط شهرداریها را به ردیف درآمدی تحت عنوان «مالیات بر واحدهای خالی از سکنه» که در لوایح بودجه سنواتی توسط سازمان برنامه و بودجه کشور ایجاد میشود واریز و با همکاری وزارت از طریق سامانه ملی املاک و اسکان کشور، عملکرد شهرداریها را به تفکیک شهرها تعیین و به صورت فصلی سهم درآمدی تحققیافته هر شهرداری را از این محل به سازمان برنامه و بودجه کشور ارسال نماید.
ماده ۶ ـ اختصاص درآمد به شهرداریها
سازمان برنامه و بودجه کشور موظف است ردیف هزینهکرد تحت عنوان «مالیات بر خانههای خالی شناساییشده توسط شهرداریها» را به منظور اجرای تبصره (۵) الحاقی به ماده (۵۴ مکرر) قانون، در لوایح بودجه سنواتی ایجاد و صد درصد (۱۰۰٪) درآمد حاصل از اجرای آییننامه را در چارچوب قوانین بودجه سنواتی و موافقتنامه متبادله، به شهرداریهای محل اخذ مالیات برای احیای بافتهای فرسوده و اتخاذ تدابیر لازم برای ساخت خانههای ارزانقیمت برای اشخاص بیبضاعت اختصاص دهد.
ماده ۷ ـ استرداد یا تهاتر مالیات
چنانچه پس از پرداخت مالیات توسط مؤدی، بر اساس آرای مراجع حل اختلاف مالیاتی، قضایی یا مراجع قانونی، مالیات قابل استرداد باشد، مالیات پرداختی توسط سازمان به مؤدی مسترد میگردد.
در صورتی که مالیات وصولی به حساب شهرداری مربوط واریز شده باشد، مالیات مزبور توسط شهرداری به مؤدی مسترد و یا در سقف بدهی متقاضی به آن شهرداری تهاتر میشود.
تبصره ـ سازمان موظف است گزارش عملکرد این ماده را برحسب مالیات مستردشده و بدهیهای تهاترشده، به سازمان برنامه و بودجه کشور و وزارت کشور (سازمان شهرداریها و دهیاریهای کشور) اعلام نماید.
محمدرضا عارف
معاون اول رئیسجمهور
دانلود PDF آییننامه اجرایی تبصره ۵ ماده ۵۴ مکرر
برای مطالعه، ذخیره و چاپ متن کامل آییننامه، از لینک زیر استفاده کنید:
دانلود PDF آییننامه شناسایی خانههای خالی ۱۴۰۵
این فایل شامل متن تایپی کامل هفت ماده و تبصرههای آییننامه است. برای بررسی اصل سند ابلاغی، نسخه منتشرشده تصویبنامه نیز قابل مراجعه است.
پرسشهای متداول درباره آیین نامه شناسایی خانه های خالی ۱۴۰۵
آیا همه شهرداریهای کشور موظف به شناسایی خانههای خالی هستند؟
ماده یک این آییننامه، شهرداریهای مشمول را شهرداری شهرهای دارای بیش از ۱۰۰ هزار نفر جمعیت تعریف کرده است. این موضوع مربوط به تکلیف شناسایی شهرداریها در این آییننامه است و نباید با تمام قلمرو اجرای ماده ۵۴ مکرر یکسان دانسته شود.
اگر واحد مسکونی بیش از ۱۲۰ روز خالی باشد، مالیات آن خودکار قطعی میشود؟
خیر. وضعیت خالی بودن باید بر اساس اطلاعات سامانه ملی املاک و اسکان، شرایط مقرر قانونی و فرآیند بررسی دستگاههای مسئول احراز شود. شناسایی اولیه توسط شهرداری بهتنهایی به معنای صدور مالیات قطعی نیست.
آیا واحدهای نوساز از مالیات خانههای خالی معافاند؟
آییننامه برای واحدهای نوساز و پروژههای انبوهسازی بهترتیب بازههای ۱۲ و ۱۸ ماهه از زمان صدور گواهی اتمام عملیات ساختمانی تعیین کرده است. پس از این بازهها، وضعیت خالی بودن و سایر شرایط قانونی باید بررسی شوند.
درآمد مالیات خانههای خالی به چه نهادی اختصاص مییابد؟
مطابق ماده ۶، تمام درآمد حاصل از اجرای این آییننامه در چارچوب قوانین بودجه سنواتی به شهرداری محل اخذ مالیات اختصاص مییابد تا برای احیای بافت فرسوده و تدابیر ساخت مسکن ارزانقیمت برای افراد بیبضاعت هزینه شود.
آیا مالک میتواند مالیات پرداختشده خانه خالی را پس بگیرد؟
در صورت صدور رأی قانونی مبنی بر قابل استرداد بودن مالیات، امکان استرداد یا در شرایط مقرر تهاتر آن طبق ماده ۷ وجود دارد. نتیجه به وضعیت پرداخت وجه و رأی مرجع صالح بستگی دارد.
آیا این آییننامه نرخ مالیات خانههای خالی را تغییر داده است؟
در متن هفتمادهای این آییننامه نرخ یا فرمول جدیدی برای محاسبه مالیات خانههای خالی تعیین نشده است. موضوع اصلی مصوبه، شناسایی املاک، انتقال اطلاعات، تخصیص درآمدها و استرداد مالیات است.
جمعبندی
ابلاغ آیین نامه شناسایی خانه های خالی ۱۴۰۵، نقش شهرداریها را در جمعآوری و ثبت اطلاعات واحدهای مسکونی فاقد سکنه مشخص کرده است. بر اساس این مقرره، شهرداریها وظیفه شناسایی اولیه را بر عهده دارند، وزارت راه و شهرسازی فهرست نهایی را برای اقدام مالیاتی تهیه میکند و سازمان امور مالیاتی مطابق مقررات نسبت به مطالبه و وصول مالیات اقدام خواهد کرد.
تعیین مهلتهای فروردین و خرداد، پیشبینی تخصیص ۱۰۰ درصد درآمدهای مشمول به شهرداریها و تصریح به امکان استرداد یا تهاتر مالیات از مهمترین احکام این مصوبه هستند.
در عین حال، این آییننامه جایگزین مقررات محاسبه مالیات خانههای خالی نشده و نباید شناسایی اولیه ملک را معادل قطعی شدن مالیات آن دانست.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی مالیات املاک، تحلیل اوراق مطالبه، بررسی اطلاعات و مستندات مربوط به خانههای خالی، تنظیم اعتراضات مالیاتی و پیگیری اختلافات در مراجع قانونی خدمات تخصصی ارائه میدهد.
اگر درباره شمول مالیات خانه خالی، وضعیت واحد مسکونی در سامانه املاک و اسکان، صحت مطالبه مالیات یا امکان استرداد مبالغ پرداختشده پرسشی دارید، میتوانید برای بررسی شرایط پرونده و دریافت مشاوره تخصصی درخواست خود را ثبت کنید.
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
 تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط ۹ ماهه
 بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
 حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
گفتگو (۰)