جدول مالیات نقل و انتقال خودرو ۱۴۰۵؛ محاسبه و هزینهها
اگر در سال ۱۴۰۵ قصد خرید یا فروش خودرو دارید، یکی از مهمترین هزینههایی که پیش از انتقال مالکیت باید بررسی کنید، مالیات نقل و انتقال خودرو است. مبلغ این مالیات برای همه خودروها یکسان نیست و بر اساس نوع خودرو، تولید داخل یا وارداتی بودن، مدل، سال ساخت و مأخذی که سازمان امور مالیاتی برای آن خودرو تعیین کرده محاسبه میشود.
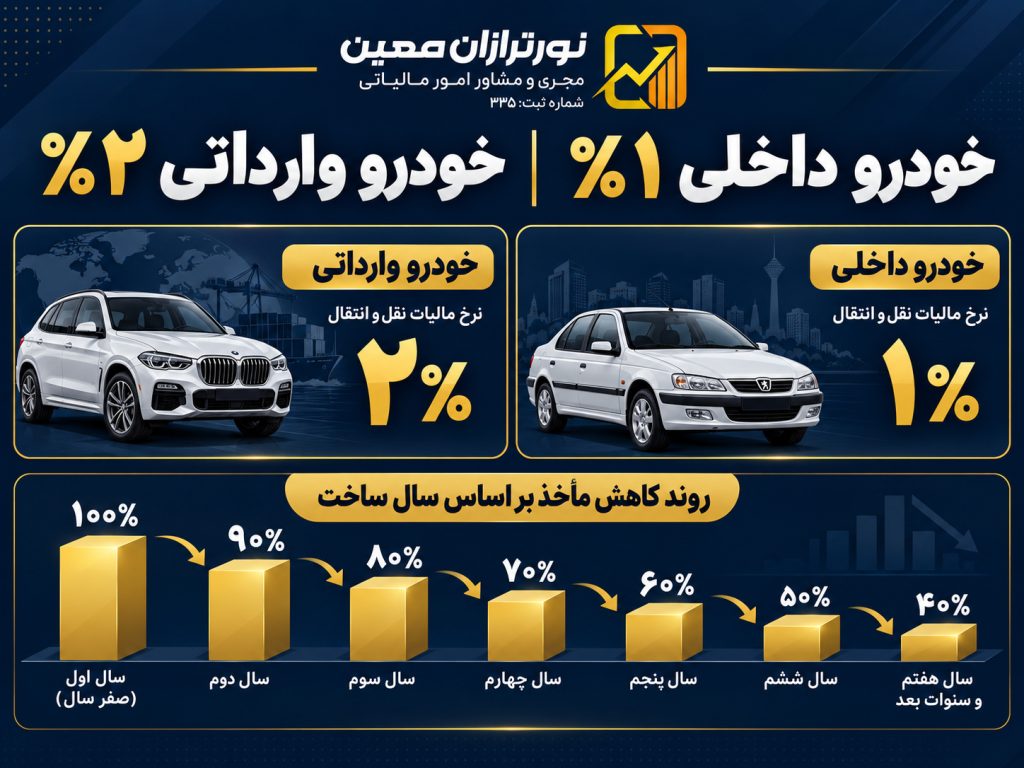
بر اساس مقررات مالیاتی و جداول رسمی سازمان امور مالیاتی، نرخ پایه مالیات نقل و انتقال برای خودروهای تولید داخل ۱ درصد و برای خودروهای وارداتی ۲ درصد مأخذ تعیینشده است.
نکته مهم این است که منظور از مأخذ مالیاتی، لزوماً قیمت روز خودرو در بازار نیست. سازمان امور مالیاتی هر سال برای مدلهای مختلف خودرو مأخذ مشخصی تعیین میکند و مبلغ مالیات نیز بر اساس همان مأخذ محاسبه میشود.
در ادامه، جدول مالیات نقل و انتقال خودرو ۱۴۰۵، نحوه کاهش مالیات بر اساس سال ساخت، روش استعلام، مسئول پرداخت و سایر هزینههای مربوط به نقل و انتقال خودرو را بررسی میکنیم.
اگر قصد خرید یا فروش خودروی صفر دارید، پیشنهاد میکنیم راهنمای کامل مالیات خودرو صفر را هم مطالعه کنید تا با نحوه محاسبه، مسئول پرداخت و نکات مربوط به اولین انتقال خودرو آشنا شوید.
مالیات نقل و انتقال خودرو چیست؟
مالیات نقل و انتقال خودرو مبلغی است که هنگام انتقال مالکیت خودرو یا موتورسیکلت دریافت میشود.
این مالیات با عوارض سالانه، خلافی خودرو، عوارض آزادراهی و هزینه تعویض پلاک متفاوت است و هرکدام باید به صورت جداگانه بررسی شوند.
به همین دلیل اگر فروشنده خلافی خودرو را پرداخت کرده باشد، به این معنا نیست که مالیات نقل و انتقال نیز تسویه شده است.
همچنین پرداخت عوارض سالانه به تنهایی جایگزین مالیات نقل و انتقال نمیشود.
🔗 چه خودروهایی مشمول مالیات میشوند؟
جدول مالیات نقل و انتقال خودرو ۱۴۰۵
برای خودروهای تولید داخل، مالیات در سال تولید معادل ۱ درصد مأخذ مالیاتی است.
برای خودروهای وارداتی، نرخ پایه در سال تولید ۲ درصد مأخذ مالیاتی در نظر گرفته میشود.
با افزایش سن خودرو، مأخذ مورد استفاده برای محاسبه مالیات کاهش مییابد.
| سال نسبت به سال تولید | درصد مأخذ مورد استفاده | نرخ مؤثر خودرو داخلی | نرخ مؤثر خودرو وارداتی |
|---|---|---|---|
| سال تولید | ۱۰۰٪ | ۱٪ | ۲٪ |
| یک سال بعد | ۹۰٪ | ۰٫۹٪ | ۱٫۸٪ |
| دو سال بعد | ۸۰٪ | ۰٫۸٪ | ۱٫۶٪ |
| سه سال بعد | ۷۰٪ | ۰٫۷٪ | ۱٫۴٪ |
| چهار سال بعد | ۶۰٪ | ۰٫۶٪ | ۱٫۲٪ |
| پنج سال بعد | ۵۰٪ | ۰٫۵٪ | ۱٪ |
| شش سال و بیشتر | ۴۰٪ | ۰٫۴٪ | ۰٫۸٪ |
این جدول یک خلاصه آموزشی از نحوه محاسبه است. مبلغ قطعی هر خودرو باید با توجه به مدل دقیق خودرو و جدول رسمی سازمان امور مالیاتی یا سامانه استعلام بررسی شود.
جدول رسمی مالیات نقل و انتقال خودرو ۱۴۰۵
سازمان امور مالیاتی برای سال ۱۴۰۵، جدول مستقلی برای:
- خودروهای سبک و سنگین تولید داخل؛
- خودروهای سبک و سنگین وارداتی؛
- موتورسیکلتهای تولید داخل؛
- موتورسیکلتهای وارداتی؛
منتشر کرده است.
در این جداول، برای هر خودرو اطلاعاتی مانند:
- نوع خودرو؛
- مأخذ مالیاتی؛
- مالیات مدل سال ۱۴۰۵؛
- مالیات مدل سال ۱۴۰۴؛
- مالیات مدل سال ۱۴۰۳؛
- مالیات سالهای قبل؛
به صورت جداگانه درج شده است.
بنابراین اگر به دنبال فایل PDF جدول مالیات نقل و انتقال خودرو ۱۴۰۵ هستید، بهترین مرجع، فایل رسمی منتشرشده توسط سازمان امور مالیاتی است.
دانلود PDF جدول رسمی مالیات نقل و انتقال خودرو ۱۴۰۵
مالیات خودرو داخلی در سال ۱۴۰۵
برای خودروهای تولید داخل، نرخ پایه مالیات در سال تولید ۱ درصد مأخذ رسمی خودرو است.
برای مثال اگر مأخذ تعیینشده توسط سازمان امور مالیاتی برای یک خودروی داخلی عدد مشخصی باشد، مالیات مدل سال ۱۴۰۵ برابر یک درصد همان مأخذ خواهد بود.
با قدیمیتر شدن مدل خودرو، مبلغ مالیات نیز مطابق جدول رسمی کاهش مییابد.
برای نمونه، در جدول رسمی سال ۱۴۰۵ برای یکی از مدلهای پژو 207i، نسبت مالیات سالهای مختلف به مأخذ به ترتیب به شکل زیر دیده میشود:
- مدل ۱۴۰۵: ۱۰۰ درصد نرخ پایه
- مدل ۱۴۰۴: ۹۰ درصد
- مدل ۱۴۰۳: ۸۰ درصد
- مدل ۱۴۰۲: ۷۰ درصد
- مدل ۱۴۰۱: ۶۰ درصد
- مدل ۱۴۰۰: ۵۰ درصد
- مدل ۱۳۹۹ و پایینتر: ۴۰ درصد
بنابراین سن خودرو یکی از عوامل اصلی تعیین مالیات نقل و انتقال است.
مالیات خودرو وارداتی در سال ۱۴۰۵
برای خودروهای وارداتی، نرخ پایه مالیات نقل و انتقال در سال تولید ۲ درصد مأخذ رسمی خودرو است.
همان الگوی کاهش بر اساس سال ساخت نیز برای خودروهای وارداتی اعمال میشود.
در نتیجه:
- سال تولید: ۲٪
- یک سال بعد: ۱٫۸٪
- دو سال بعد: ۱٫۶٪
- سه سال بعد: ۱٫۴٪
- چهار سال بعد: ۱٫۲٪
- پنج سال بعد: ۱٪
- شش سال و بیشتر: ۰٫۸٪
البته منظور از این درصدها، درصد نسبت به مأخذ قانونی تعیینشده برای همان خودرو است، نه قیمت معامله آن در بازار.
آیا مالیات خودرو بر اساس قیمت بازار محاسبه میشود؟
خیر.
یکی از اشتباهات رایج در برخی مطالب اینترنتی این است که گفته میشود:
«مالیات خودرو داخلی برابر ۱ درصد قیمت روز بازار خودرو است.»
این عبارت دقیق نیست.
ملاک اصلی، مأخذی است که سازمان امور مالیاتی برای مدل خودرو تعیین کرده است.
ممکن است یک خودرو در بازار با قیمت بسیار بالاتر یا پایینتر معامله شود، اما مالیات نقل و انتقال آن بر اساس مأخذ قانونی مربوط به همان خودرو محاسبه شود.
بنابراین قیمت درجشده در قولنامه یا آگهی فروش، لزوماً مبنای محاسبه مالیات نیست.
نحوه محاسبه مالیات نقل و انتقال خودرو
برای محاسبه تقریبی مالیات باید سه موضوع مشخص باشد:
- خودرو تولید داخل است یا وارداتی؟
- مأخذ مالیاتی خودرو چقدر است؟
- سال ساخت خودرو چیست؟
فرمول کلی خودرو داخلی:
مأخذ تعدیلشده بر اساس سن × ۱٪
فرمول کلی خودرو وارداتی:
مأخذ تعدیلشده بر اساس سن × ۲٪
اما برای پرداخت نهایی بهتر است مبلغ اعلامشده در سامانه رسمی سازمان امور مالیاتی ملاک قرار گیرد.
چرا مبلغ مالیات خودروهای مشابه متفاوت است؟
حتی دو خودروی همنام ممکن است مالیات متفاوتی داشته باشند.
برای مثال تفاوت در موارد زیر میتواند باعث تغییر مأخذ شود:
- تیپ خودرو؛
- نوع موتور؛
- دنده دستی یا اتوماتیک؛
- نوع سوخت؛
- نسخه آپشنال؛
- حجم موتور؛
- سال تولید.
به همین دلیل صرفاً جستجوی نام کلی خودرو کافی نیست و باید مدل دقیق آن در جدول رسمی بررسی شود.
🔗 مالیات خودرو لوکس ۱۴۰۵؛ شرایط مشمول، نحوه محاسبه، استعلام، پرداخت و اعتراض
استعلام مالیات نقل و انتقال خودرو ۱۴۰۵
برای اطلاع از مبلغ دقیق مالیات خودرو میتوانید از سامانه رسمی سازمان امور مالیاتی استفاده کنید.
سامانه اختصاصی مالیات نقل و انتقال خودرو:
همچنین خدمات مرتبط از طریق درگاه:
در دسترس است.
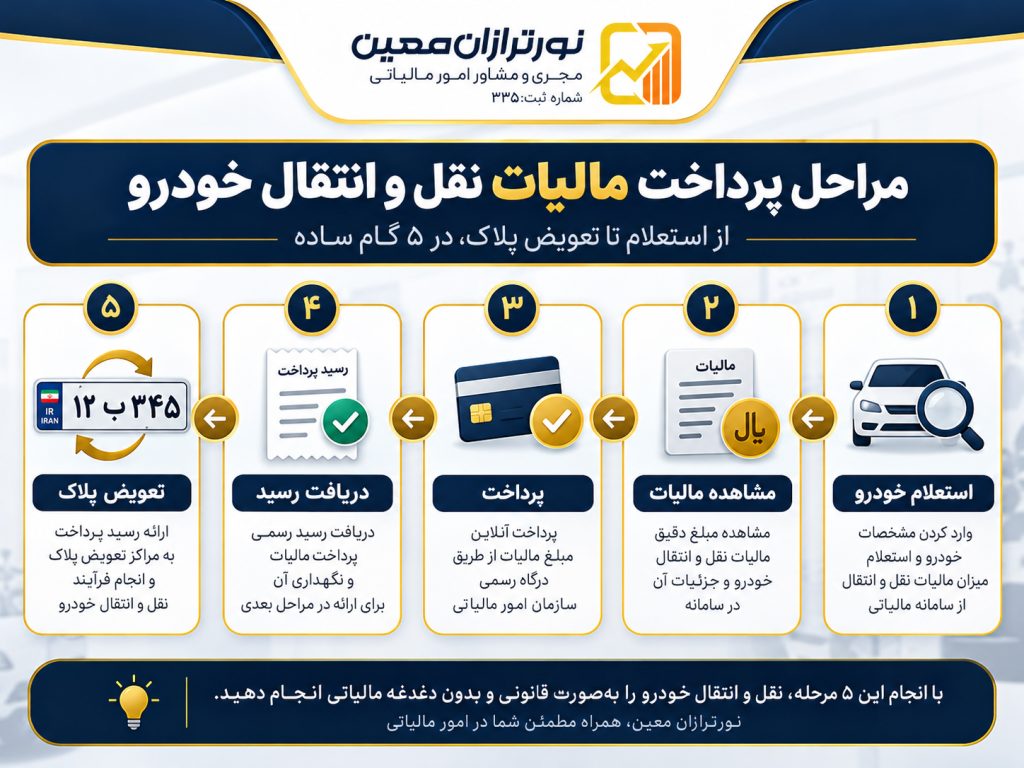
مراحل کلی استعلام عبارتاند از:
- ورود به سامانه رسمی؛
- احراز هویت؛
- انتخاب خدمت مالیات نقل و انتقال خودرو؛
- وارد کردن یا انتخاب مشخصات خودرو؛
- مشاهده مبلغ مالیات؛
- پرداخت از طریق درگاه بانکی؛
- دریافت و نگهداری رسید پرداخت.
قبل از وارد کردن اطلاعات شخصی یا بانکی، حتماً نشانی سایت را بررسی کنید تا وارد سامانه رسمی شده باشید.
آیا مالیات باید قبل از تعویض پلاک پرداخت شود؟
بله.
مالیات نقل و انتقال باید قبل از تکمیل فرآیند انتقال مالکیت و تعویض پلاک تعیین تکلیف شود.
به همین دلیل بهتر است فروشنده قبل از مراجعه به مرکز تعویض پلاک، وضعیت مالیاتی خودرو را بررسی و در صورت وجود بدهی، آن را پرداخت کند.
این کار از معطل شدن خریدار و فروشنده در روز تعویض پلاک جلوگیری میکند.
مالیات نقل و انتقال خودرو با خریدار است یا فروشنده؟
در فرآیند مالیاتی، انتقالدهنده یا فروشنده مسئول اصلی مالیات نقل و انتقال خودرو محسوب میشود.
در نتیجه در معامله معمول خودرو، بهتر است فروشنده قبل از مراجعه برای انتقال مالکیت، مالیات مربوط را تسویه کند.
البته خریدار و فروشنده میتوانند درباره نحوه تحمل برخی هزینههای جانبی توافق کنند، اما بهتر است این توافق به شکل شفاف در قرارداد نوشته شود.
هزینههای نقل و انتقال خودرو با چه کسی است؟
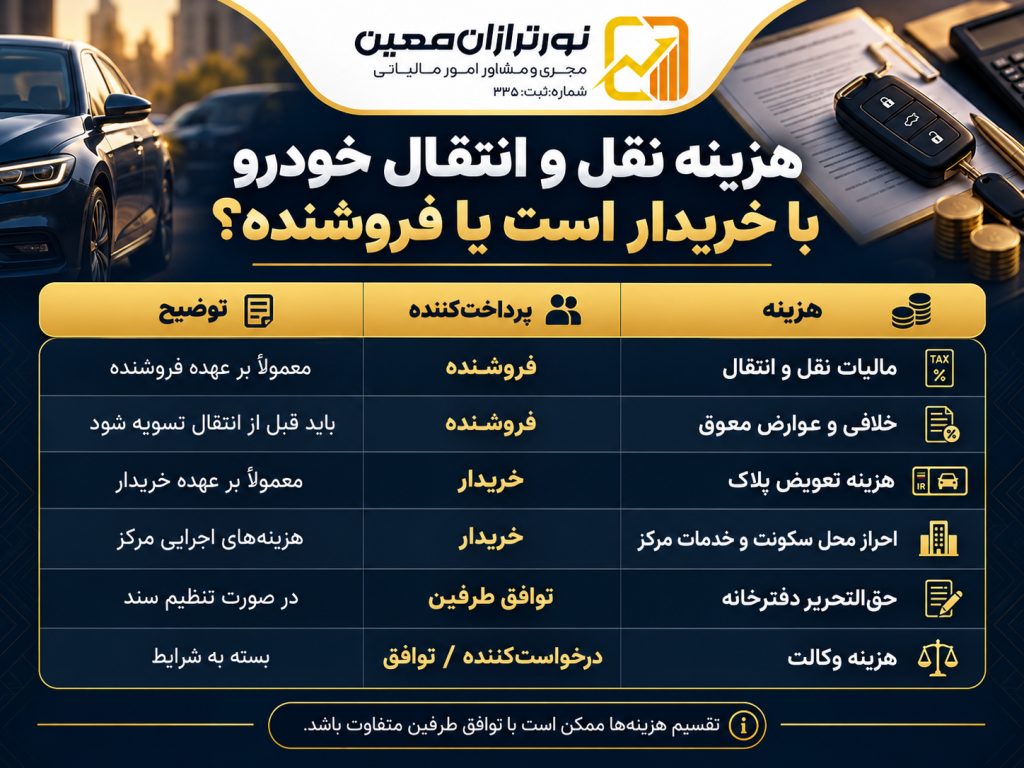
تقسیم متداول هزینهها را میتوان به شکل زیر خلاصه کرد:
| هزینه | مسئول معمول پرداخت |
|---|---|
| مالیات نقل و انتقال | فروشنده |
| خلافی خودرو تا زمان معامله | فروشنده |
| عوارض معوق دوره مالکیت | فروشنده یا مالک مربوط |
| عوارض آزادراهی معوق | فروشنده |
| تعویض پلاک | خریدار |
| احراز محل سکونت | خریدار |
| کارشناسی خودرو | معمولاً درخواستکننده |
| وکالت تعویض پلاک | طبق توافق |
| سند دفترخانهای در صورت تنظیم | طبق توافق |

هزینه نقل و انتقال خودرو شامل چه مواردی است؟
هزینه نقل و انتقال فقط مالیات نیست.
بسته به شرایط معامله، ممکن است هزینههای زیر نیز وجود داشته باشند:
- مالیات نقل و انتقال؛
- عوارض سالانه خودرو؛
- خلافی و جرایم رانندگی؛
- عوارض آزادراهی؛
- طرح ترافیک در صورت وجود بدهی؛
- هزینه تعویض پلاک؛
- هزینه احراز محل سکونت خریدار؛
- وکالتنامه در صورت نیاز؛
- کارشناسی خودرو؛
- هزینه سند یا قرارداد دفترخانهای در صورت تنظیم.
بنابراین هنگام محاسبه هزینه نهایی معامله باید هر بخش جداگانه بررسی شود.
عوارض سالانه با مالیات نقل و انتقال چه تفاوتی دارد؟
مالیات نقل و انتقال فقط در زمان انتقال مالکیت دریافت میشود.
اما عوارض سالانه خودرو مربوط به دوره مالکیت خودرو است و به صورت سالانه محاسبه میشود.
همچنین خلافی نیز ماهیت متفاوتی دارد و مربوط به جرایم رانندگی خودرو است.
پس سه مفهوم زیر مستقل هستند:
- مالیات نقل و انتقال؛
- عوارض سالانه؛
- خلافی خودرو.
پرداخت یکی به معنای تسویه دو مورد دیگر نیست.
هزینه تعویض پلاک در سال ۱۴۰۵
هزینه تعویض پلاک مستقل از مالیات نقل و انتقال است و معمولاً خریدار آن را پرداخت میکند.
از آنجا که تعرفه خدمات انتظامی ممکن است در طول سال تغییر کند و در منابع مختلف نیز ارقام متفاوتی منتشر میشود، برای مقاله مالیاتی بهتر است یک مبلغ ثابت و قطعی اعلام نشود.
مبلغ دقیق را در زمان دریافت نوبت یا مراجعه به مرکز تعویض پلاک بررسی کنید.
هزینه احراز محل سکونت
برای انجام تعویض پلاک، نشانی محل سکونت خریدار باید تأیید شود.
این فرآیند نیز هزینهای جدا از مالیات نقل و انتقال دارد و معمولاً بر عهده خریدار است.
مبلغ آن میتواند با تغییر تعرفه خدمات مربوط تغییر کند.
مالیات نقل و انتقال خودرو صفر
این تصور که «خودروی صفر هیچ مالیات نقل و انتقالی ندارد» دقیق نیست.
اولین انتقال خودرو از سازنده، مونتاژکننده یا واردکننده به خریدار نیز در چارچوب مقررات مالیاتی مربوط بررسی میشود.
در این انتقال، سازنده یا واردکننده به عنوان انتقالدهنده قرار میگیرد.
اگر خریدار پس از خرید، خودروی صفر خود را به شخص دیگری بفروشد، انتقال جدید نیز یک نقل و انتقال مستقل محسوب میشود و مالیات مربوط باید بر اساس مقررات محاسبه شود.
مالیات خودرو کارکرده چگونه محاسبه میشود؟
برای خودرو کارکرده، سن خودرو اهمیت زیادی دارد.
هرچه از سال تولید خودرو گذشته باشد، مأخذ مورد استفاده برای مالیات مطابق جدول قانونی کاهش پیدا میکند تا به حد ۴۰ درصد مأخذ سال تولید برسد.
در نتیجه خودروی کارکردهای که چند سال از تولید آن گذشته، معمولاً مالیات کمتری نسبت به همان خودرو در سال تولید دارد.
با این حال مبلغ نهایی را باید بر اساس مدل دقیق خودرو در جدول رسمی بررسی کرد.
آیا خودروهای برقی و هیبریدی از مالیات نقل و انتقال معاف هستند؟
در این زمینه باید با دقت عمل کرد.
برخی معافیتهایی که درباره خودروهای برقی یا هیبریدی اعلام میشوند مربوط به عوارض یا هزینههای شمارهگذاری هستند و نباید بدون بررسی، به مالیات نقل و انتقال تعمیم داده شوند.
به همین دلیل برای خودروی برقی یا هیبریدی مشخص، مبلغ مالیات باید از جدول رسمی و سامانه سازمان امور مالیاتی استعلام شود.
وسایل نقلیه مستثنی از مالیات نقل و انتقال
برخی ماشینآلات و وسایل نقلیه با توجه به مقررات مربوط ممکن است در گروههای مستثنی قرار گیرند؛ از جمله:
- ماشینآلات راهسازی؛
- ماشینآلات کارگاهی؛
- ماشینآلات معدنی؛
- ماشینآلات کشاورزی؛
- برخی شناورها.
برای هر مورد خاص بهتر است مقررات مربوط به همان وسیله نقلیه بررسی شود.
آیا انتقال سند در دفترخانه اجباری است؟
برای انتقال خودرو نباید هزینه دفترخانه را در تمام معاملات، هزینهای قطعی و اجباری تلقی کرد.
برگ سبز صادرشده توسط پلیس راهور در رویه حقوقی به عنوان سند رسمی مالکیت خودرو پذیرفته شده است.
با این حال ممکن است طرفین با توافق خود یا به دلیل شرایط خاص معامله تصمیم بگیرند سند یا قرارداد دیگری نیز در دفتر اسناد رسمی تنظیم کنند.
در این صورت هزینههای دفترخانه به صورت جداگانه محاسبه میشوند.
وکالت تعویض پلاک
اگر فروشنده امکان حضور در مرکز تعویض پلاک را نداشته باشد، ممکن است به خریدار یا شخص دیگری وکالت بدهد.
در وکالتنامه بهتر است موارد زیر دقیق بررسی شوند:
- مشخصات کامل خودرو؛
- مدت اعتبار؛
- حدود اختیار وکیل؛
- اختیار تعویض پلاک؛
- امکان یا عدم امکان انتقال قطعی.
هزینه وکالت نیز بر اساس تعرفه روز دفترخانه تعیین میشود.
قبل از مراجعه برای تعویض پلاک چه مواردی را بررسی کنیم؟
برای جلوگیری از اتلاف وقت، بهتر است پیش از مراجعه این موارد کنترل شوند:
- مالیات نقل و انتقال خودرو تسویه شده باشد؛
- خلافی خودرو بررسی و تسویه شود؛
- عوارض سالانه بررسی شود؛
- عوارض آزادراهی معوق وجود نداشته باشد؛
- بیمه شخص ثالث معتبر باشد؛
- مدارک خودرو کامل باشند؛
- نشانی خریدار تأیید شده باشد؛
- نوبت مرکز تعویض پلاک دریافت شده باشد.
اشتباهات رایج در محاسبه مالیات خودرو
استفاده از قیمت روز بازار
قیمت خرید و فروش خودرو لزوماً همان مأخذ مالیاتی نیست.
استفاده از جدول سال قبل
برای معامله در سال ۱۴۰۵ باید جداول معتبر همان سال بررسی شوند.
نادیده گرفتن مدل دقیق خودرو
دو تیپ مختلف از یک خودرو ممکن است مأخذ متفاوتی داشته باشند.
نادیده گرفتن سال تولید
سال ساخت بر مبلغ مالیات خودرو کارکرده اثر مستقیم دارد.
اشتباه گرفتن مالیات با عوارض
مالیات نقل و انتقال و عوارض سالانه دو هزینه متفاوت هستند.
اعتماد کامل به ماشینحسابهای غیررسمی
ماشینحسابهای اینترنتی برای تخمین مناسباند، اما مبلغ نهایی سامانه رسمی سازمان امور مالیاتی ملاک مطمئنتری است.
جدول رسمی چه اطلاعاتی به ما میدهد؟
یکی از مزایای فایل رسمی سال ۱۴۰۵ این است که کاربر مجبور نیست فقط با درصدها کار کند.
برای هر مدل خودرو، سازمان امور مالیاتی معمولاً:
- نام مدل؛
- مأخذ؛
- مبلغ مالیات مدل سال جاری؛
- مبلغ مالیات مدل سالهای قبل؛
را در جدول درج کرده است.
بنابراین اگر مدل خودرو در جدول وجود داشته باشد، میتوان مستقیماً عدد مربوط به همان سال ساخت را مشاهده کرد.
این روش از محاسبه بر اساس قیمت بازار بسیار دقیقتر است.
سوالات متداول
مالیات نقل و انتقال خودرو ۱۴۰۵ چند درصد است؟
برای خودروهای تولید داخل، نرخ پایه سال تولید ۱ درصد مأخذ مالیاتی است و برای خودروهای وارداتی ۲ درصد.
برای مدلهای قدیمیتر، مأخذ محاسبه بر اساس سال ساخت کاهش پیدا میکند.
جدول مالیات نقل و انتقال خودرو ۱۴۰۵ را از کجا پیدا کنیم؟
سازمان امور مالیاتی جدول رسمی مأخذ و مالیات انواع خودروهای تولید داخل و وارداتی را برای اجرای سال ۱۴۰۵ منتشر کرده است.
برای مبلغ دقیق خودرو بهتر است فایل رسمی یا سامانه مالیاتی بررسی شود.
مالیات خودرو با خریدار است یا فروشنده؟
در فرآیند مالیاتی، انتقالدهنده یا فروشنده مسئول اصلی مالیات نقل و انتقال محسوب میشود.
مالیات خودرو کارکرده کمتر است؟
در بسیاری از موارد بله؛ زیرا مأخذ مورد استفاده با افزایش سن خودرو کاهش پیدا میکند.
آیا مالیات بر اساس قیمت فروش خودرو محاسبه میشود؟
خیر. مبنای اصلی، مأخذی است که سازمان امور مالیاتی برای خودرو تعیین کرده است.
مالیات خودرو داخلی چقدر است؟
برای مدل سال تولید، ۱ درصد مأخذ رسمی خودرو است.
برای مدلهای قدیمیتر، مأخذ به صورت سالانه کاهش پیدا میکند.
مالیات خودرو وارداتی چقدر است؟
برای مدل سال تولید، ۲ درصد مأخذ رسمی است و برای خودروهای قدیمیتر کاهش مربوط به سال ساخت اعمال میشود.
خودرو مدل ۱۳۹۹ یا قدیمیتر در سال ۱۴۰۵ چگونه محاسبه میشود؟
در جدول سال ۱۴۰۵، برای خودروهای تولید داخل، مدل ۱۳۹۹ و پایینتر در سطح ۴۰ درصد مأخذ سال تولید قرار میگیرد؛ یعنی نرخ مؤثر برای خودروی داخلی ۰٫۴ درصد و برای وارداتی ۰٫۸ درصد مأخذ اولیه خواهد بود.
آیا بدون پرداخت مالیات میتوان تعویض پلاک کرد؟
مالیات نقل و انتقال باید پیش از تکمیل فرآیند قانونی انتقال مالکیت تعیین تکلیف شود.
اگر مالیات را پرداخت کنیم ولی در سامانه ثبت نشود چه کنیم؟
رسید پرداخت و شماره پیگیری را نگه دارید و قبل از پرداخت مجدد، وضعیت تراکنش را از مسیر پشتیبانی سامانه سازمان امور مالیاتی پیگیری کنید.
خودرو صفر هم مالیات نقل و انتقال دارد؟
اولین انتقال خودرو از سازنده، مونتاژکننده یا واردکننده نیز در چارچوب مقررات مالیات نقل و انتقال بررسی میشود.
جمعبندی
مالیات نقل و انتقال خودرو در سال ۱۴۰۵ یک مبلغ ثابت برای همه خودروها نیست.
برای خودروهای تولید داخل، نرخ پایه سال تولید ۱ درصد مأخذ رسمی و برای خودروهای وارداتی ۲ درصد مأخذ رسمی است.
با افزایش سن خودرو، مأخذ محاسبه به ترتیب به:
۹۰٪، ۸۰٪، ۷۰٪، ۶۰٪، ۵۰٪ و در نهایت ۴۰٪
کاهش پیدا میکند.
در نتیجه برای محاسبه دقیق باید:
مدل خودرو + سال ساخت + مأخذ رسمی سازمان امور مالیاتی
همزمان بررسی شوند.
مهمتر از همه، مالیات خودرو را نباید صرفاً بر اساس قیمت بازار یا قیمت درجشده در قولنامه محاسبه کرد.
برای مبلغ قطعی نیز بهتر است پیش از تعویض پلاک، استعلام از سامانه رسمی سازمان امور مالیاتی انجام شود.
خدمات نورترازان معین
قوانین و بخشنامههای مالیاتی ممکن است در هر سال تغییر کنند و جداول جدیدی برای خودرو، املاک و سایر داراییها منتشر شود.
کارشناسان نورترازان معین میتوانند در زمینه:
- بررسی قوانین و بخشنامههای مالیاتی؛
- تفسیر مقررات؛
- رسیدگی به پروندههای مالیاتی؛
- اعتراض به مالیات؛
- جرایم مالیاتی؛
- استفاده از معافیتها و ظرفیتهای قانونی؛
- انجام تکالیف مالیاتی اشخاص حقیقی و حقوقی؛
راهنمایی تخصصی ارائه دهند.
هدف مشاوره، بررسی دقیق شرایط پرونده و انتخاب مسیر قانونی مناسب برای انجام صحیح تکالیف و کاهش ریسک جرایم مالیاتی است.
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
 محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
 آیین نامه شناسایی خانه های خالی ۱۴۰۵؛ متن کامل و دانلود PDF
 مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
گفتگو (۰)