اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
اصلاح دستورالعمل ماده ۲۳۸ قانون مالیاتهای مستقیم با صدور دستورالعمل شماره ۲۰۰/۱۴۰۵/۵۰۶ مورخ ۱۲ آبان ۱۴۰۵ از سوی سازمان امور مالیاتی کشور ابلاغ شد. بر اساس این سند، بندهای ۳ و ۴ دستورالعمل ترتیبات اجرایی رسیدگی مجدد به اعتراضات مالیاتی اصلاح شدهاند.
اصلاحیه جدید به اضافه شدن عنوان «رؤسای گروه حسابرسی مالیاتی» در بند ۳ و حذف عبارتی درباره انتخاب مسئولان از بند ۴ مربوط است. این تغییرات ماهیت اجرایی دارند و در متن بخشنامه، تغییری در مهلت قانونی اعتراض مؤدیان اعلام نشده است.
متن کامل بخشنامه اصلاح دستورالعمل ماده ۲۳۸
سازمان امور مالیاتی کشور در دستورالعمل شماره ۲۰۰/۱۴۰۵/۵۰۶، خطاب به ادارات کل امور مالیاتی، اصلاحات مربوط به دستورالعمل قبلی را ابلاغ کرده است.
مشخصات سند به شرح زیر است:
| مشخصات | اطلاعات |
|---|---|
| شماره بخشنامه | ۲۰۰/۱۴۰۵/۵۰۶ |
| تاریخ | ۱۴۰۵/۰۸/۱۲ |
| مرجع صادرکننده | سازمان امور مالیاتی کشور |
| امضاکننده | سید محمدهادی سبحانیان |
| مخاطبان | ادارات کل امور مالیاتی |
| موضوع | اصلاحیه ترتیبات اجرایی دستورالعمل تبصره ۱ ماده ۲۳۸ |
| دستورالعمل قبلی | ۲۰۰/۱۴۰۰/۵۳۱ مورخ ۱۴۰۰/۱۱/۱۲ |
| پیوست | ندارد |
اصلاح دستورالعمل ماده ۲۳۸ بخشی از بهروزرسانی ترتیبات اجرایی رسیدگی مجدد به اعتراضات مالیاتی است. این تغییرات با هدف اصلاح عبارات مربوط به عناوین مسئولان رسیدگی در دستورالعمل قبلی ابلاغ شده و بهخودیخود تغییری در حقوق قانونی مؤدیان ایجاد نمیکند.
متن ابلاغیه سازمان امور مالیاتی
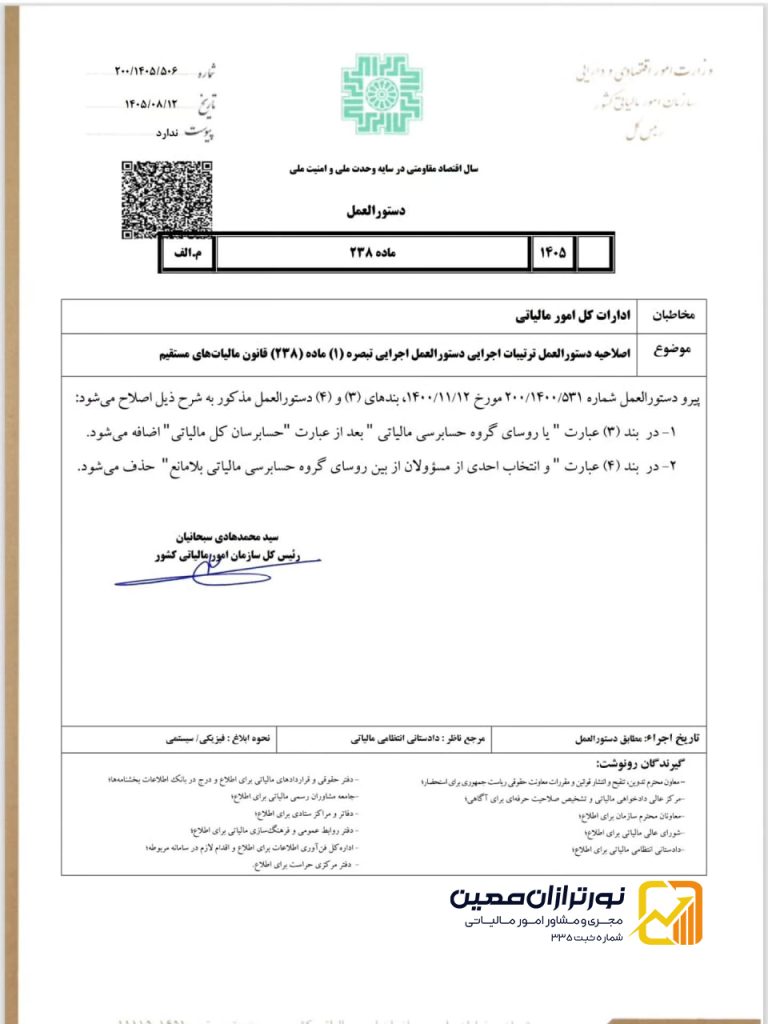
موضوع: اصلاحیه دستورالعمل ترتیبات اجرایی دستورالعمل اجرایی تبصره (۱) ماده (۲۳۸) قانون مالیاتهای مستقیم
پیرو دستورالعمل شماره ۲۰۰/۱۴۰۰/۵۳۱ مورخ ۱۴۰۰/۱۱/۱۲، بندهای (۳) و (۴) دستورالعمل مذکور به شرح ذیل اصلاح میشود:
۱- در بند (۳) عبارت «یا روسای گروه حسابرسی مالیاتی» بعد از عبارت «حسابرسان کل مالیاتی» اضافه میشود.
۲- در بند (۴) عبارت «و انتخاب احدی از مسئولان از بین روسای گروه حسابرسی مالیاتی بلامانع» حذف میشود.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
جزئیات دو تغییر در دستورالعمل ماده ۲۳۸
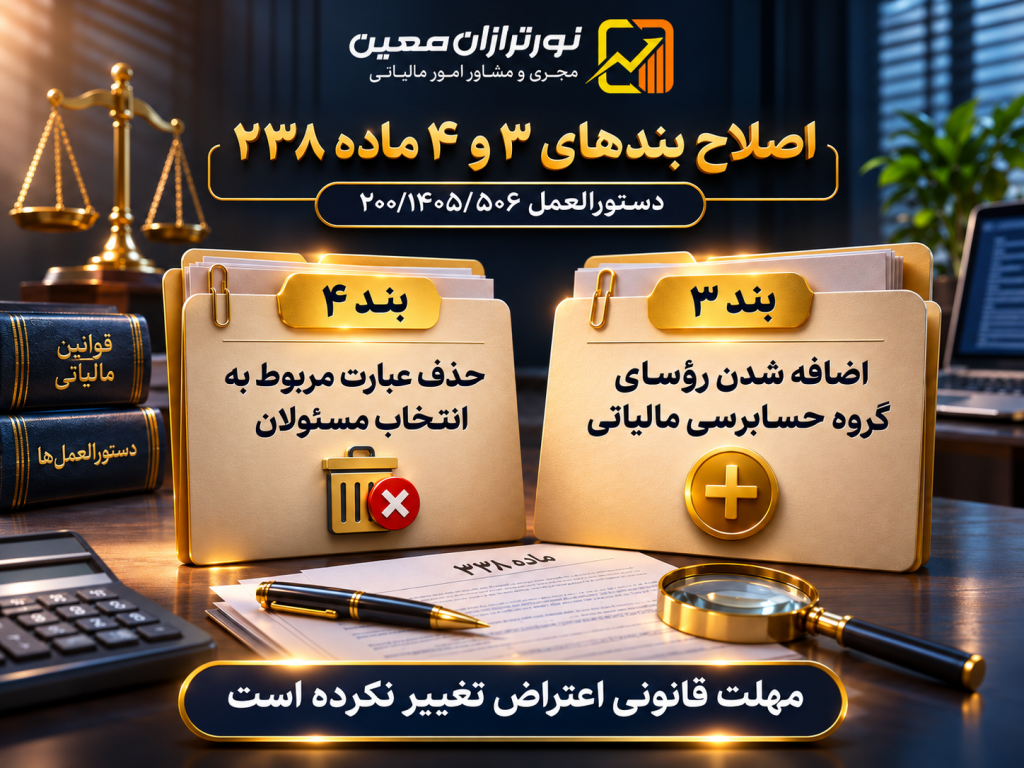
اصلاح بند ۳؛ اضافه شدن رؤسای گروه حسابرسی مالیاتی
نخستین تغییر دستورالعمل جدید به بند ۳ ترتیبات اجرایی ماده ۲۳۸ مربوط است.
بر اساس این اصلاحیه، عبارت «یا رؤسای گروه حسابرسی مالیاتی» پس از عنوان «حسابرسان کل مالیاتی» قرار میگیرد.
این تغییر نشان میدهد که عنوان رؤسای گروه حسابرسی مالیاتی نیز در متن بند ۳ دستورالعمل مورد اشاره قرار گرفته است.
بااینحال، برای تعیین دقیق اختیارات و مسئولیتهای مربوط باید متن کامل بند اصلاحشده را همراه با دستورالعمل قبلی بررسی کرد.
در بررسی اصلاح دستورالعمل ماده ۲۳۸ باید توجه داشت که اضافه شدن عنوان رؤسای گروه حسابرسی مالیاتی به بند ۳، یکی از دو تغییر اصلی بخشنامه جدید است. حدود اختیارات این مسئولان باید بر اساس متن کامل دستورالعمل اصلاحشده بررسی شود.
اصلاح بند ۴؛ حذف عبارت مربوط به انتخاب مسئولان
دومین تغییر، حذف عبارت «و انتخاب احدی از مسئولان از بین رؤسای گروه حسابرسی مالیاتی بلامانع» از بند ۴ است.
حذف این عبارت باید همراه با اصلاح بند ۳ تفسیر شود. بنابراین نمیتوان صرفاً از حذف آن نتیجه گرفت که رؤسای گروه حسابرسی مالیاتی در تمام مراحل رسیدگی مجدد فاقد اختیار خواهند بود.
مقایسه اصلاحات جدید
| بند | نوع تغییر | عبارت موردنظر |
|---|---|---|
| بند ۳ | اضافه شدن | یا رؤسای گروه حسابرسی مالیاتی |
| بند ۴ | حذف شدن | عبارت مربوط به بلامانع بودن انتخاب مسئولان از میان رؤسای گروه حسابرسی مالیاتی |
ماده ۲۳۸ قانون مالیاتهای مستقیم چه کاربردی دارد؟
ماده ۲۳۸ یکی از مهمترین مقررات مربوط به رسیدگی مجدد به اعتراضات مالیاتی است.
زمانی که برگ تشخیص مالیات به مؤدی ابلاغ میشود، شخص میتواند در صورت اعتراض، دلایل و مدارک خود را از طریق مسیر قانونی ارائه کند.
در این مرحله، اداره امور مالیاتی موظف است مطابق مقررات، موضوع اختلاف را بررسی کند.
هدف از این فرآیند، فراهم شدن امکان رفع اختلاف در مرحله رسیدگی مجدد و پیش از طرح اختلاف باقیمانده در هیأت حل اختلاف مالیاتی است.
نکته مهم: رسیدگی مجدد ماده ۲۳۸ با رسیدگی در هیأت حل اختلاف مالیاتی تفاوت دارد. اصلاحیه آبان ۱۴۰۵ نیز تغییر مستقیمی در ترکیب اعضای هیأتهای حل اختلاف اعلام نکرده است.
🔵 مطالعه مرتبط: راهنمای جامع اعتراض به برگ تشخیص مالیاتی
فرایند اعتراض به برگ تشخیص مالیاتی (دادرسی مالیاتی)

آیا مهلت اعتراض مالیاتی تغییر کرده است؟
یکی از پرسشهای مهم درباره اصلاح دستورالعمل ماده ۲۳۸ این است که آیا این تغییرات بر فرصت قانونی ثبت اعتراض مؤدیان تأثیر دارد یا خیر. بررسی متن بخشنامه شماره ۲۰۰/۱۴۰۵/۵۰۶ نشان میدهد که هیچ مهلت جدیدی برای اعتراض یا رسیدگی مجدد در آن تعیین نشده است.
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مؤدی برای اعتراض به برگ تشخیص مالیات ۳۰ روز از تاریخ ابلاغ فرصت دارد.
همچنین رسیدگی مجدد باید حداکثر ظرف ۴۵ روز از تاریخ ثبت درخواست در چارچوب مقررات مربوط انجام شود.
به همین دلیل، انتشار اصلاحیه شماره ۲۰۰/۱۴۰۵/۵۰۶ نباید به معنای تمدید مهلت اعتراض یا ایجاد فرصت قانونی جدید برای مؤدیان تلقی شود.
🔵 مطالعه مرتبط: برگ تشخیص مالیات ۱۴۰۵ | راهنمای کامل اعتراض به برگ تشخیص مالیاتی
این اصلاحیه چه تأثیری بر پروندههای اعتراض مالیاتی دارد؟
اصلاح بندهای ۳ و ۴ عمدتاً به ترتیبات اجرایی مربوط به مسئولان رسیدگی ارتباط دارد.
برای مؤدیان، آگاهی از این تغییرات مفید است؛ اما همچنان مهمترین اقدامات عملی عبارتاند از ثبت اعتراض در موعد قانونی، ارائه اسناد معتبر و پیگیری نتیجه رسیدگی مجدد.
در مواردی که اختلاف در مرحله رسیدگی مجدد رفع نشود، ادامه فرآیند مطابق مقررات مربوط به هیأتهای حل اختلاف مالیاتی انجام خواهد شد.
بنابراین، اصلاح دستورالعمل ماده ۲۳۸ بیشتر برای شناخت ترتیبات اداری رسیدگی مجدد اهمیت دارد. مؤدیان همچنان باید درخواست اعتراض خود را در مهلت قانونی ثبت کنند و برای دفاع از پرونده، دلایل و مستندات کافی ارائه دهند.
🔵 مطالعه مرتبط: اعتراض به مالیات؛ آموزش ثبت و ۶ نمونه متن کاربردی در ۱۴۰۵
آیا اصلاحیه ماده ۲۳۸ شامل اعتراض به برگ قطعی مالیات میشود؟
اصلاح دستورالعمل ماده ۲۳۸ در آبان ۱۴۰۵، با ابلاغ دو تغییر در بندهای ۳ و ۴ دستورالعمل قبلی انجام شد. این اصلاحات شامل اضافه شدن عنوان رؤسای گروه حسابرسی مالیاتی به بند ۳ و حذف عبارتی درباره انتخاب مسئولان از بند ۴ است و تغییری در مهلت قانونی اعتراض مؤدیان اعلام نمیکند.
پس از قطعی شدن مالیات، امکان و شیوه اعتراض یا پیگیری حقوقی به علت قطعی شدن مالیات، نوع تصمیم و مقررات قابل اعمال بستگی دارد. بنابراین مسیر رسیدگی مجدد به برگ تشخیص را نباید با شیوههای قانونی اعتراض به مالیات قطعی یکسان دانست.
🔵 مطالعه مرتبط: اعتراض به برگ قطعی مالیات
پرسشهای متداول
دستورالعمل شماره ۲۰۰/۱۴۰۵/۵۰۶ چه تغییری ایجاد کرده است؟
این دستورالعمل دو عبارت مرتبط با رؤسای گروه حسابرسی مالیاتی را در بندهای ۳ و ۴ ترتیبات اجرایی ماده ۲۳۸ اصلاح کرده است.
آیا مهلت ۳۰ روزه اعتراض مالیاتی تغییر کرده است؟
خیر. در متن این اصلاحیه، تغییری در مهلت قانونی اعتراض به برگ تشخیص اعلام نشده است.
آیا این بخشنامه مربوط به ترکیب هیأتهای حل اختلاف است؟
موضوع مستقیم این بخشنامه، اصلاح ترتیبات اجرایی مربوط به ماده ۲۳۸ است و تغییری در ترکیب اعضای هیأتهای حل اختلاف مالیاتی اعلام نمیکند.
آیا متن کامل دستورالعمل قبلی نیز تغییر کرده است؟
اصلاحیه جدید دو تغییر مشخص در بندهای ۳ و ۴ دستورالعمل شماره ۲۰۰/۱۴۰۰/۵۳۱ ایجاد میکند. برای بررسی سایر مفاد، باید نسخه معتبر دستورالعمل قبلی و اصلاحات مرتبط با آن مطالعه شود.
جمعبندی
اصلاح دستورالعمل ماده ۲۳۸ در ۱۲ آبان ۱۴۰۵ با هدف تغییر دو عبارت در بندهای ۳ و ۴ دستورالعمل اجرایی قبلی ابلاغ شده است.
بر اساس متن بخشنامه، عنوان رؤسای گروه حسابرسی مالیاتی به بند ۳ اضافه و عبارتی درباره انتخاب مسئولان از بند ۴ حذف شده است.
این اصلاحیه، مهلت قانونی اعتراض مؤدیان را تغییر نداده و رعایت مواعد قانونی همچنان برای پیگیری پروندههای مالیاتی ضروری است.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی برگ تشخیص، تحلیل پروندههای مالیاتی، تهیه لوایح دفاعیه، بررسی مستندات اعتراض و راهنمایی در مراحل رسیدگی مجدد و حل اختلاف خدمات تخصصی ارائه میدهد.
برای بررسی وضعیت پرونده مالیاتی یا دریافت راهنمایی درباره اعتراض به برگ تشخیص، میتوانید درخواست مشاوره ثبت کنید.
 تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط ۹ ماهه
 بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
 حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
گفتگو (۰)