چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
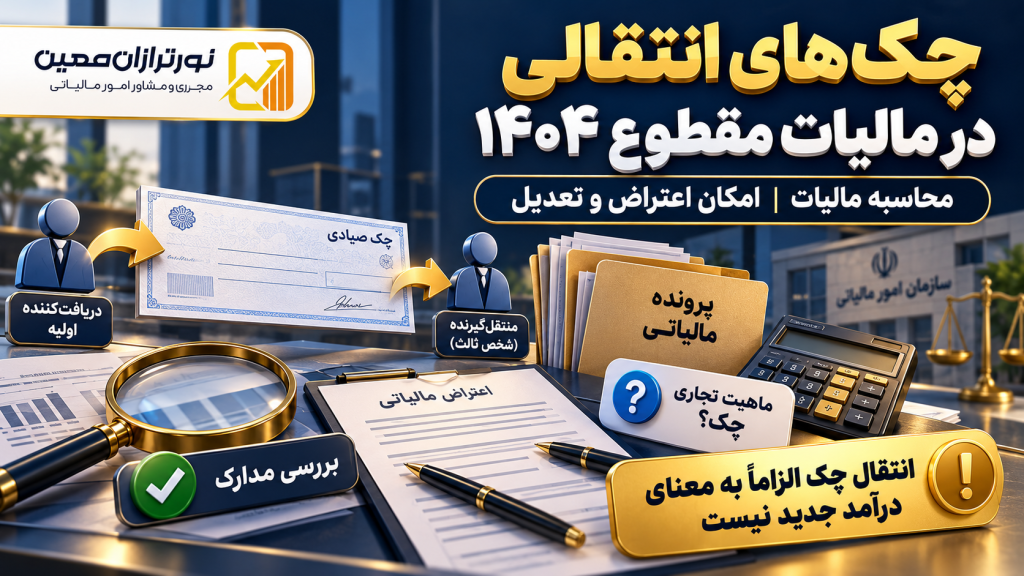
چک های انتقالی در مالیات مقطوع ۱۴۰۴ به یکی از دادههای مورد استفاده سازمان امور مالیاتی برای تعیین مالیات صاحبان مشاغل تبدیل شدهاند. براساس توضیحات معاون تحول هوشمندسازی سازمان امور مالیاتی، اطلاعات پالایششده چک هایی که دریافتکننده اولیه آنها را به شخص ثالث انتقال داده است، در محاسبات تبصره ماده ۱۰۰ مورد توجه قرار میگیرد.
محمد برزگری اعلام کرده است این اطلاعات در سالهای گذشته نیز در اختیار سازمان امور مالیاتی بود، اما امسال با پالایش بیشتر و در زمان مناسب برای استفاده در محاسبات مالیات مقطوع فراهم شده است.
در مقابل، برای مؤدیانی که معتقدند برخی چک های انتقالی آنها مربوط به معاملات شخصی یا فعالیتهای غیرتجاری است، امکان اعلام مغایرت و درخواست تعدیل محاسبات مالیاتی پیشبینی شده است.
این تغییر به معنای دریافت مالیات مستقل از تمام چک ها نیست؛ بلکه نحوه استفاده از اطلاعات چک های تجاری در شناسایی گردش فعالیت اقتصادی و تعیین مالیات مقطوع را تحت تأثیر قرار میدهد.
چک های انتقالی چگونه وارد محاسبه مالیات مقطوع ۱۴۰۴ شدند؟
سازمان امور مالیاتی در تعیین مالیات مقطوع صاحبان مشاغل، از اطلاعات اقتصادی و سوابق موجود در سامانههای مرتبط استفاده میکند.
در سال جاری، اطلاعات پالایششده چک های تجاری، بهویژه چک های صیادی انتقالیافته به اشخاص ثالث، نیز به منابع اطلاعاتی مورد استفاده در این فرآیند اضافه شده است.
به گفته معاون تحول هوشمندسازی سازمان امور مالیاتی، تفاوت اصلی با سالهای گذشته در دسترسی به اطلاعات دقیقتر و پالایششده این چک هاست.
پیشتر نیز اعلام شده بود اطلاعات مربوط به نقلوانتقال چک های صیادی حدود ۶۰ هزار مؤدی در محاسبات مالیات مقطوع عملکرد ۱۴۰۴ مورد استفاده قرار گرفته است.
بنابراین موضوع صرفاً شناسایی گردش حساب بانکی نیست و انتقال یک چک تجاری بدون واریز مستقیم وجه به حساب دریافتکننده اولیه نیز میتواند در اطلاعات مورد بررسی سازمان قرار گیرد.
آیا چک وصولنشده هم مشمول مالیات میشود؟
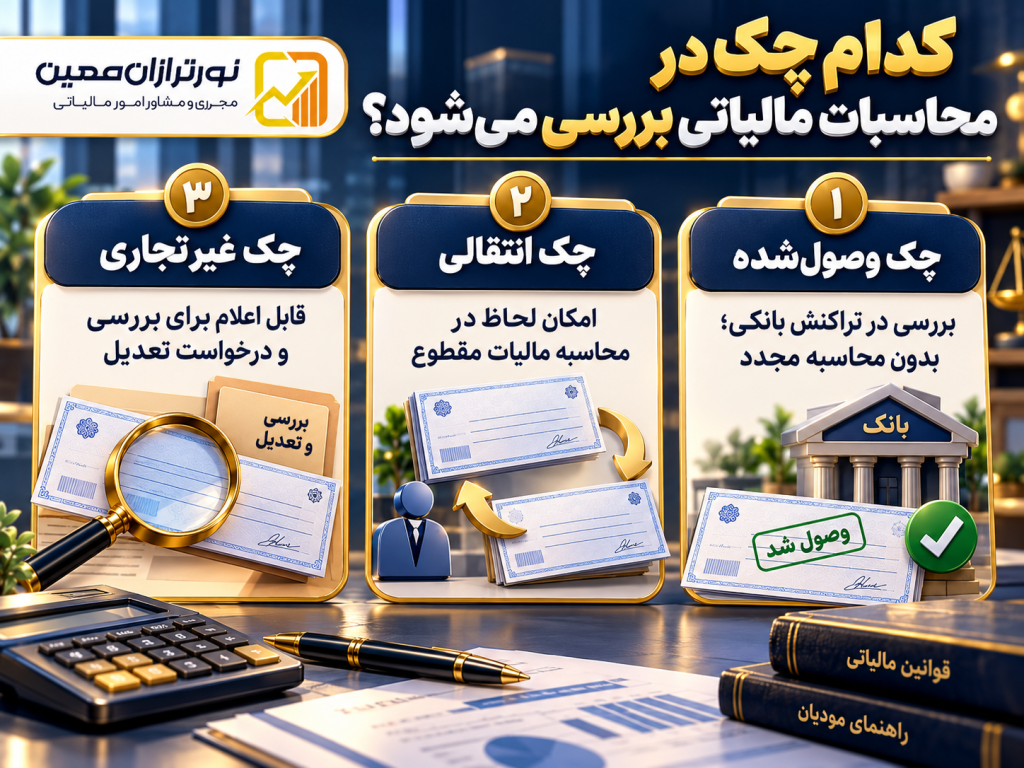
برای پاسخ به این سؤال، باید تفاوت میان چک وصولشده، چک انتقالی و چک برگشتی را در نظر گرفت.
طبق توضیحات برزگری، چکی که صادرکننده مبلغ آن را پرداخت کرده و دریافتکننده اولیه وجه را وصول میکند، معمولاً در اطلاعات تراکنشهای بانکی منعکس میشود. به همین دلیل، سازمان اعلام کرده این چک را مجدداً در بخش جداگانه اطلاعات چک های تجاری محاسبه نمیکند.
اما اگر دریافتکننده اولیه چک را به حساب خود واریز نکند و آن را به شخص دیگری انتقال دهد، ممکن است اطلاعات آن در گردش مالی مورد بررسی مؤدی لحاظ شود.
تفاوت وضعیت چک ها در محاسبات مالیاتی
| نوع چک | وضعیت در محاسبات |
|---|---|
| چک تجاری وصولشده توسط دریافتکننده اولیه | بررسی از طریق اطلاعات تراکنشهای بانکی، بدون احتساب مجدد در بخش چک های تجاری |
| چک تجاری انتقالیافته به شخص ثالث | امکان لحاظ اطلاعات انتقال در محاسبه مالیات مقطوع |
| چک انتقالی مربوط به معامله غیرتجاری | امکان اعلام مغایرت و درخواست کسر مبلغ از محاسبات، با بررسی بعدی مدارک |
| چک برگشتی یا پرداختنشده | خبر جدید بهتنهایی حکم یکسانی برای تمام این چک ها بیان نمیکند |
نکته مهم: وصولنشدن چک توسط دریافتکننده اولیه با پرداختنشدن یا برگشتخوردن آن یکسان نیست. ممکن است یک چک به شخص ثالث انتقال یافته و در نهایت توسط دارنده بعدی وصول شود.
همچنین مبلغ چک الزاماً معادل سود مشمول مالیات نیست و ماهیت معامله، سوابق مالی و ضوابط محاسبه مالیات باید بررسی شود.
چرا انتقال چک به شخص ثالث برای سازمان امور مالیاتی اهمیت دارد؟
در برخی معاملات، دریافتکننده چک بهجای وصول وجه، همان چک را برای تسویه بدهی یا انجام معامله دیگری به شخص ثالث منتقل میکند.
در چنین وضعیتی ممکن است دریافتکننده اولیه، واریز مستقیمی معادل مبلغ چک در حساب بانکی خود نداشته باشد؛ بااینحال، چک در یک زنجیره معاملاتی مورد استفاده قرار گرفته است.
به همین دلیل، اطلاعات نقلوانتقال چک ها میتواند به بررسی کاملتر فعالیت اقتصادی کمک کند.
با وجود این، هر انتقال چک لزوماً نشاندهنده فروش جدید، درآمد مستقل یا فعالیت تجاری نیست. تشخیص صحیح نیازمند توجه به منشأ چک و ماهیت معاملهای است که انتقال در ارتباط با آن انجام شده است.
آیا چک های انتقالی دوبار در محاسبه مالیات منظور میشوند؟
یکی از نگرانیهای صاحبان مشاغل، تکرار مبلغ چک در کنار گردش حساب بانکی است.
معاون سازمان امور مالیاتی توضیح داده است چک هایی که وجه آنها در حساب دریافتکننده اولیه وصول شده و در تراکنشهای بانکی انعکاس دارد، دوباره در محاسبات بخش چک های تجاری منظور نمیشوند.
هدف اعلامشده، جلوگیری از احتساب مجدد اطلاعات یک گردش مالی در این دو بخش است.
بااینحال، مؤدی باید مبلغ فروش، تراکنشهای بانکی و چک های انتقالی مرتبط با کسبوکار خود را بررسی کند. در صورت وجود مغایرت، امکان استفاده از سازوکار اصلاح و تعدیل پیشبینیشده اهمیت پیدا میکند.
امکان اعتراض به چک های انتقالی در مالیات مقطوع ۱۴۰۴
یکی از مهمترین بخشهای این خبر، فراهمشدن امکان اعتراض به تجاری تلقیشدن برخی چک های انتقالی است.
مطابق بند ۱۶ دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، در مواردی که مؤدی مدعی باشد تمام یا بخشی از مبالغ تراکنشهای مشکوک به تجاری یا چک های انتقالی ماهیت غیرتجاری دارند، امکان اعلام این موضوع و کسر مبالغ ادعاشده از محاسبات مالیات مقطوع یا اظهارنامه پیشفرض پیشبینی شده است.
البته این موضوع بدون مسئولیت و بررسی بعدی نیست. مؤدی باید در صورت درخواست سازمان امور مالیاتی، اسناد و مدارک اثباتکننده غیرتجاریبودن مبالغ را از طریق سامانه ساتا ارائه کند.
در نتیجه، اعلام غیرتجاریبودن یک چک به معنای تأیید قطعی ادعای مؤدی نیست و مدارک آن ممکن است در مراحل بعد بررسی شود.

چگونه به محاسبه چک های انتقالی اعتراض کنیم؟
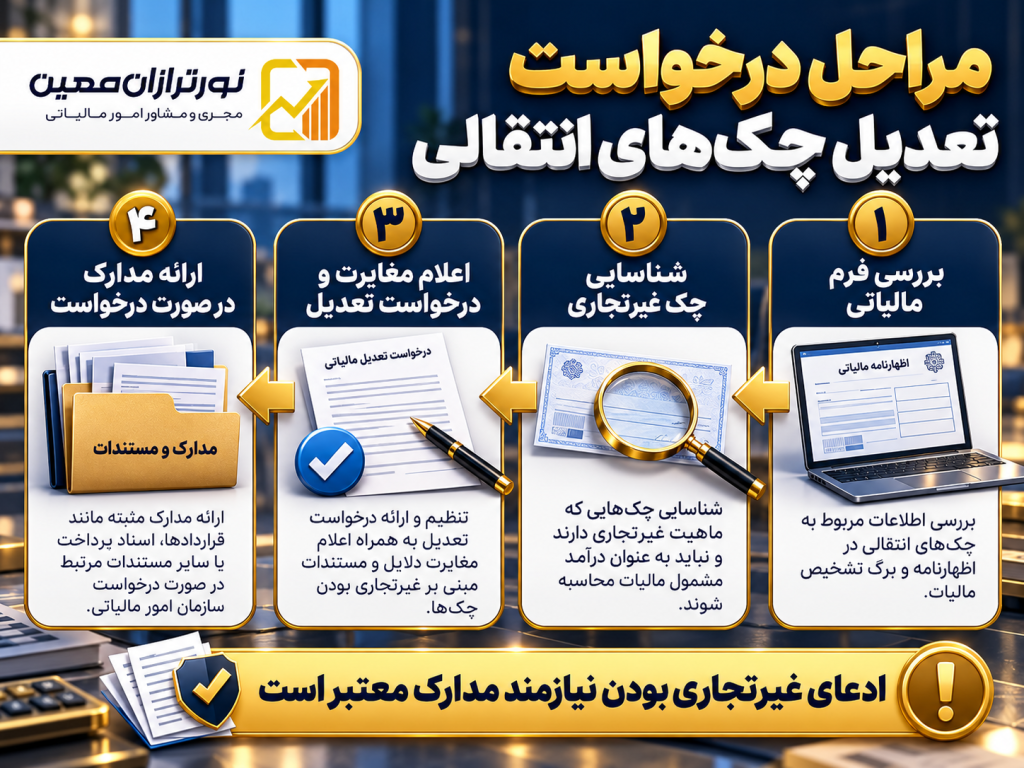
اگر مؤدی متوجه شود اطلاعات چک های انتقالی با ماهیت واقعی فعالیت او تطابق ندارد، بهتر است پیش از تأیید نهایی مالیات مقطوع مراحل زیر را بررسی کند.
۱. بررسی فرم مالیات مقطوع در سامانه
ابتدا از طریق درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir وارد پرونده مالیاتی شوید و فرم مربوط به عملکرد ۱۴۰۴ را بررسی کنید.
مبلغ فروش و درآمد اعلامشده را با اطلاعات حسابداری، گردش حسابها و سوابق چک های مرتبط مقایسه کنید.
۲. شناسایی چک های انتقالی غیرتجاری
چک هایی را مشخص کنید که معتقدید منشأ یا علت انتقال آنها به فعالیت شغلی شما مربوط نیست.
برای مثال، ممکن است چکی بابت یک معامله شخصی دریافت شده و سپس به شخص دیگری انتقال یافته باشد.
در این مرحله، تفکیک چک های تجاری از چک های شخصی اهمیت زیادی دارد.
۳. اعلام مبلغ غیرتجاری و درخواست تعدیل
در صورت وجود امکان مربوط در فرم یا فرآیند الکترونیکی پرونده، مبلغ چک های انتقالی مورد اختلاف را مطابق دستورالعمل بهعنوان مبالغ دارای ماهیت غیرتجاری اعلام کنید.
براساس مقررات عملکرد ۱۴۰۴، امکان کسر مبالغ ادعاشده از محاسبات مالیات مقطوع پیشبینی شده است؛ اما نتیجه نهایی به بررسی و احراز موضوع وابسته خواهد بود.
۴. نگهداری و ارائه مدارک اثباتکننده
برای اثبات ماهیت معامله، مدارک مربوط به چک و انتقال آن را آماده کنید.
این مدارک بسته به پرونده میتواند شامل قرارداد معامله شخصی، اسناد انتقال چک، رسیدهای مرتبط، مدارک تسویه و اسناد نشاندهنده علت دریافت یا انتقال وجه باشد.
طبق دستورالعمل، ارائه الکترونیکی اسناد در سامانه ساتا پس از اعلام سازمان امور مالیاتی پیشبینی شده است.
۵. بررسی نتیجه و تعیین تکلیف فرم مالیاتی
پس از اعلام مغایرت، وضعیت محاسبات را بررسی کنید و پیش از تأیید نهایی فرم، از صحت اطلاعات اظهارشده اطمینان پیدا کنید.
اگر مالیات مقطوع پیشنهادی را نمیپذیرید، باید تکلیف تسلیم اظهارنامه مالیاتی را مطابق مقررات و مهلت مقرر بررسی کنید. صرف تأییدنکردن فرم، جایگزین انجام تکلیف قانونی اظهارنامه نیست.
مثال کاربردی؛ چه زمانی چک انتقالی میتواند غیرتجاری باشد؟
فرض کنید صاحب یک فروشگاه در سال ۱۴۰۴ یک فقره چک به مبلغ ۵۰۰ میلیون تومان بابت فروش کالا دریافت کرده و همان چک را برای تسویه حساب با تأمینکننده به او منتقل کرده است.
در این مثال، منشأ دریافت چک یک معامله تجاری است. انتقال چک به تأمینکننده، بهخودیخود منشأ تجاری آن را تغییر نمیدهد.
حالا فرض کنید همان شخص، خارج از فعالیت فروشگاهی خود یک دارایی شخصی فروخته و چک دریافتی بابت آن را به فرد دیگری انتقال داده است.
اگر اطلاعات این چک در محاسبات فعالیت فروشگاهی او اثر گذاشته باشد، میتواند با ارائه اسناد مرتبط، غیرتجاریبودن آن را اعلام و درخواست تعدیل کند.
البته غیرتجاریبودن چک نسبت به فعالیت شغلی، لزوماً به معنای نبود هرگونه تکلیف مالیاتی دیگر درباره معامله نیست. آثار مالیاتی خود معامله باید جداگانه بررسی شود.
اگر غیرتجاریبودن چک اثبات نشود چه اتفاقی میافتد؟
امکان درخواست تعدیل، مجوز حذف بدون دلیل مبالغ تجاری از اطلاعات مالیاتی نیست.
اگر سازمان امور مالیاتی در رسیدگی بعدی تشخیص دهد مبلغی که بهعنوان غیرتجاری اعلام شده، در واقع مربوط به درآمد یا فعالیت اقتصادی مشمول بوده است، ممکن است مالیات و جرایم مربوط مطابق مقررات مطالبه شود.
به همین دلیل، انتخاب مبلغ صحیح و ارائه مدارک معتبر، اهمیت بیشتری از صرف ثبت درخواست تعدیل دارد.
آیا صاحبان مشاغل باید فرم تبصره ماده ۱۰۰ را بپذیرند؟
پذیرش مالیات مقطوع پیشنهادی برای همه مؤدیان اجباری نیست.
صاحبان مشاغل واجد شرایط میتوانند پس از بررسی اطلاعات فرم تبصره ماده ۱۰۰، آن را مطابق ضوابط تأیید کنند یا در صورت نپذیرفتن مالیات مقطوع، از مسیر تسلیم اظهارنامه مالیاتی استفاده کنند.
براساس دستورالعمل عملکرد ۱۴۰۴، مهلت انجام تکالیف مقرر در این زمینه تا ۳۰ آبان ۱۴۰۵ تعیین شده است.
بنابراین بهتر است مؤدیان پیش از پایان مهلت، وضعیت چک های انتقالی در مالیات مقطوع ۱۴۰۴ را بررسی و درباره تأیید فرم یا تسلیم اظهارنامه تصمیمگیری کنند.
مقالات مرتبط:
مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
مالیات مقطوع عملکرد ۱۴۰۴؛ شرایط، اصلاح مالیات و اظهارنامه پیشفرض
نحوه استفاده تبصره ماده ۱۰۰ در سال ۱۴۰۵
پرسشهای متداول درباره چک های انتقالی و مالیات
آیا به تمام چک های وصولنشده مالیات تعلق میگیرد؟
خیر. موضوع خبر، استفاده از اطلاعات چک های تجاری انتقالیافته به اشخاص ثالث در محاسبات مالیات مقطوع است. نمیتوان نتیجه گرفت هر چک وصولنشده یا برگشتی بهصورت مستقل مشمول مالیات میشود.
آیا چک انتقالی بابت فروش دارایی شخصی قابل اعتراض است؟
اگر مؤدی معتقد باشد مبلغ چک به فعالیت تجاری پرونده او ارتباط ندارد، میتواند مطابق فرآیند مقرر غیرتجاریبودن آن را اعلام کند. پذیرش نهایی به شرایط و مدارک پرونده وابسته است.
آیا برای درخواست تعدیل باید به اداره مالیاتی مراجعه حضوری کرد؟
سازوکار اعلام مغایرت و ارائه اطلاعات بهصورت الکترونیکی پیشبینی شده است. در صورت درخواست مدارک، باید از مسیر اعلامشده توسط سازمان امور مالیاتی اقدام شود.
آیا انتقال چک به شخص ثالث به معنای کسب درآمد جدید است؟
خیر، الزاماً چنین نیست. انتقال چک ممکن است بخشی از تسویه یک معامله قبلی باشد. در محاسبات مالیاتی باید منشأ و ماهیت واقعی معامله مورد توجه قرار گیرد.
جمعبندی
با استفاده گستردهتر از اطلاعات چک های انتقالی در مالیات مقطوع ۱۴۰۴، سازمان امور مالیاتی میتواند دادههای بیشتری از گردش فعالیتهای اقتصادی صاحبان مشاغل را بررسی کند.
طبق توضیحات مسئولان سازمان، چک هایی که از طریق حساب بانکی دریافتکننده اولیه وصول شدهاند، دوباره در بخش اطلاعات چک های تجاری محاسبه نمیشوند؛ اما اطلاعات چک های انتقالیافته به اشخاص ثالث میتواند در تعیین مالیات مقطوع مؤثر باشد.
در مقابل، بند ۱۶ دستورالعمل تبصره ماده ۱۰۰، امکان اعلام مغایرت و درخواست تعدیل برای مبالغی را فراهم میکند که مؤدی آنها را غیرتجاری میداند.
بنابراین صاحبان مشاغل باید پیش از تأیید فرم مالیات مقطوع، اطلاعات چک های انتقالی، ماهیت معاملات و مدارک مالی خود را با دقت بررسی کنند.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی مالیات مقطوع صاحبان مشاغل، تراکنشهای بانکی، اطلاعات چک های انتقالی و مغایرتهای محاسبات مالیاتی خدمات تخصصی ارائه میکند.
این خدمات شامل بررسی فرم تبصره ماده ۱۰۰، تطبیق اطلاعات مالیاتی با اسناد حسابداری، شناسایی مبالغ غیرتجاری، مشاوره درباره درخواست تعدیل، آمادهسازی مدارک و پیگیری اختلافات مالیاتی است.
در پروندههایی که اطلاعات چک های انتقالی بر مبلغ مالیات مقطوع اثر گذاشته است، بررسی مستندات پیش از ثبت نهایی فرم میتواند از بروز اختلافات بعدی جلوگیری کند.
 مالیات در هفتهای که گذشت؛ هفته اول آبان ۱۴۰۵ (۲ تا ۸ آبان)
 استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
 رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
گفتگو (۰)