بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ با شرایط مشخص و تا پایان روز یکشنبه ۲۴ آبان ۱۴۰۵ اعلام شد. سازمان امور مالیاتی کشور بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵ مقرر کرده است مؤدیانی که در مهلت تعیینشده بدهی این دوره را پرداخت یا ترتیب پرداخت آن را مشخص کنند، از بخشودگی کامل جریمه تأخیر پرداخت موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده برخوردار شوند.
این بخشنامه همچنین امکان بخشودگی ۱۰۰ درصدی جرایم موضوع بند «ب» ماده ۳۶ را برای مؤدیانی فراهم کرده که مندرجات خلاصه عملکرد تابستان را تا تاریخ مقرر در سامانه مؤدیان ذخیره نهایی کنند.
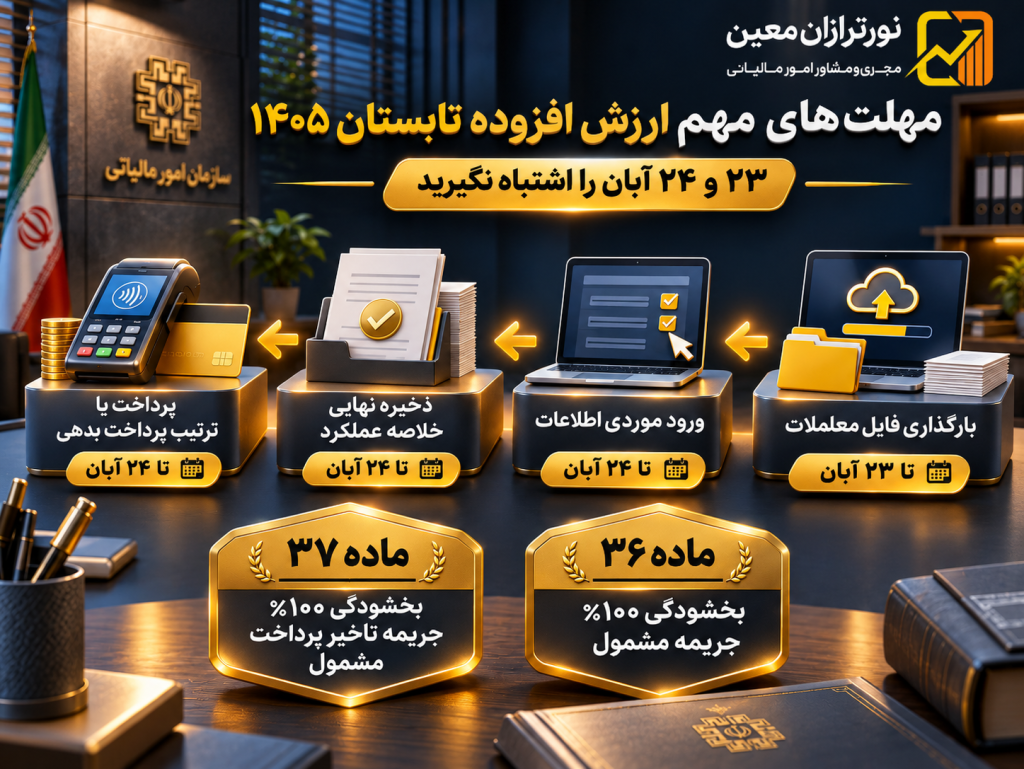
نکته مهم: آخرین مهلت بارگذاری فایل جزئیات معاملات، ۲۳ آبان است؛ اما ثبت موردی اطلاعات، ذخیره نهایی خلاصه عملکرد و پرداخت یا ترتیب پرداخت بدهی تا ۲۴ آبان ۱۴۰۵ فرصت دارند.
آخرین مهلت بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵
بر اساس اطلاعیه سازمان امور مالیاتی، مهلتهای تعیینشده برای انجام تکالیف مربوط به دوره تابستان به شرح زیر است:
| اقدام مؤدی | آخرین مهلت |
|---|---|
| پرداخت یا ترتیب پرداخت بدهی برای استفاده از بخشودگی ماده ۳۷ | یکشنبه ۲۴ آبان ۱۴۰۵ |
| ذخیره نهایی خلاصه عملکرد برای بخشودگی بند «ب» ماده ۳۶ | یکشنبه ۲۴ آبان ۱۴۰۵ |
| تکمیل جزئیات معاملات از طریق بارگذاری فایل | شنبه ۲۳ آبان ۱۴۰۵ |
| تکمیل جزئیات معاملات بهصورت ورود موردی | یکشنبه ۲۴ آبان ۱۴۰۵ |
این تفاوت زمانی برای واحدهای مالی و حسابداران اهمیت ویژهای دارد. مؤدیانی که اطلاعات معاملات خود را بهصورت فایل تجمیعی آماده کردهاند، نباید بارگذاری آن را به روز یکشنبه موکول کنند.
بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ تنها در صورت رعایت شرایط و مهلتهای مقرر برای هر اقدام اعمال میشود. به همین دلیل، مؤدیان باید میان بارگذاری فایل معاملات، ثبت موردی اطلاعات و ذخیره نهایی خلاصه عملکرد تفاوت قائل شوند.
شرایط بخشودگی ۱۰۰ درصدی جرایم ارزش افزوده تابستان ۱۴۰۵
بخشنامه جدید دو نوع جریمه را با شرایط متفاوت مشمول بخشودگی قرار داده است.
بخشودگی جریمه تأخیر پرداخت طبق ماده ۳۷
مؤدیانی که حداکثر تا پایان روز یکشنبه ۲۴ آبان ۱۴۰۵ بدهی مالیات بر ارزش افزوده تابستان را از طریق سامانه مؤدیان پرداخت کنند یا برای پرداخت آن ترتیب قانونی مشخص کنند، مشمول بخشودگی ۱۰۰ درصدی جریمه تأخیر پرداخت موضوع ماده ۳۷ خواهند بود.
دامنه این بخشودگی، تأخیر در پرداخت مالیات محاسبهشده در خلاصه عملکردی است که تا تاریخ تعیینشده ذخیره شده باشد.
بنابراین برای استفاده از این امتیاز، صرف مشاهده بدهی در کارپوشه کافی نیست و اقدام مربوط به پرداخت یا ترتیب پرداخت باید در مهلت مقرر انجام شود.
برای استفاده از بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ در چارچوب ماده ۳۷، پرداخت یا ترتیب پرداخت بدهی باید تا پایان ۲۴ آبان انجام شود. صرف تکمیل اطلاعات معاملات، جایگزین انجام تکلیف مربوط به بدهی مالیاتی نیست.
بخشودگی جریمه موضوع بند «ب» ماده ۳۶
بخش دوم بخشنامه به مؤدیانی اختصاص دارد که خلاصه عملکرد مالیات بر ارزش افزوده تابستان ۱۴۰۵ را تا پایان روز ۲۴ آبان در سامانه مؤدیان ذخیره نهایی کنند.
برای این گروه، بخشودگی کامل جریمه موضوع بند «ب» ماده ۳۶، در محدوده مالیات محاسبهشده در خلاصه عملکرد مربوط، پیشبینی شده است.
این دو بخشودگی را نباید یکسان دانست. شرط مربوط به ماده ۳۷، پرداخت یا ترتیب پرداخت بدهی است؛ درحالیکه در بخش مربوط به بند «ب» ماده ۳۶، ذخیره نهایی خلاصه عملکرد اهمیت دارد.
شرایط بخشودگی جرایم مالیاتی به نوع جریمه و مقررات مربوط بستگی دارد. برای آشنایی با سایر موارد و ضوابط بخشودگی، مقاله «جرایم قابل بخشش مالیاتی در سال ۱۴۰۵» را بخوانید.

تمدید مهلت ثبت جزئیات معاملات تابستان ۱۴۰۵
در بخش دیگری از این بخشنامه، مهلت دریافت اطلاعات معاملات موضوع ماده ۱۶۹ قانون مالیاتهای مستقیم از طریق فرم الکترونیکی «جزئیات اطلاعات معاملات» در کارپوشه سامانه مؤدیان، برای فصل تابستان تا ۲۴ آبان افزایش یافته است.
بااینحال، روش ثبت اطلاعات بر آخرین مهلت تأثیر دارد:
بارگذاری فایل: تا پایان شنبه ۲۳ آبان ۱۴۰۵
ورود موردی اطلاعات: تا پایان یکشنبه ۲۴ آبان ۱۴۰۵
برای مثال، حسابداری که قصد دارد اطلاعات معاملات را بهصورت فایل در سامانه بارگذاری کند، باید این کار را تا ۲۳ آبان انجام دهد. در روز ۲۴ آبان، طبق بخشنامه امکان تکمیل اطلاعات بهصورت موردی فراهم است.
مؤدیان برای استفاده از بخشودگی چه اقداماتی انجام دهند؟
برای بهرهمندی از بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵، لازم است ابتدا اطلاعات دوره مالیاتی در کارپوشه بررسی و سپس اقدامات مربوط به هر نوع جریمه انجام شود.
۱. وارد کارپوشه سامانه مؤدیان شوید و پرونده مربوط به تابستان ۱۴۰۵ را انتخاب کنید.
۲. صورتحسابهای الکترونیکی، واکنشهای خریداران و اطلاعات معاملات دوره را کنترل کنید.
۳. در صورت نیاز، فرم جزئیات اطلاعات معاملات را با رعایت مهلت روش فایلی یا موردی تکمیل کنید.
۴. مندرجات خلاصه عملکرد مالیات بر ارزش افزوده را بررسی و حداکثر تا ۲۴ آبان ذخیره نهایی کنید.
۵. برای استفاده از بخشودگی جریمه تأخیر پرداخت، بدهی دوره را تا تاریخ مقرر پرداخت یا ترتیب پرداخت آن را مطابق ضوابط ثبت کنید.
۶. رسیدها، سوابق ثبت و اطلاعات پرداخت را برای پیگیریهای بعدی نگهداری کنید.
توجه: ذخیره نهایی خلاصه عملکرد، پرداخت بدهی و تکمیل اطلاعات معاملات، اقدامات مرتبط اما متمایز هستند. انجام یکی از آنها به معنای انجام خودکار سایر تکالیف نیست.
برای آشنایی با مراحل تهیه، ثبت و ارسال اظهارنامه و نحوه بررسی اطلاعات دورههای مالیاتی، مقاله «اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم» را مطالعه کنید.
آیا بخشودگی شامل اصل مالیات و تمام جرایم میشود؟
خیر. بخشودگی ۱۰۰ درصدی اعلامشده به جرایم مشخصشده در بخشنامه مربوط است و به معنای حذف اصل بدهی مالیات بر ارزش افزوده نیست.
همچنین نباید نتیجه گرفت که تمام جرایم مرتبط با سامانه مؤدیان، عدم صدور صورتحساب یا سایر تخلفات مالیاتی با این بخشنامه بخشیده میشوند.
برای بررسی سایر جرایم باید ماده قانونی، دوره مالیاتی و دستورالعمل مربوط به آنها بهصورت مستقل بررسی شود.
بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ به معنای حذف اصل مالیات یا بخشودگی جرایم تمام دورههای مالیاتی نیست. دامنه این امتیاز به جرایم مشخصشده در بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ و شرایط اجرای آن محدود است.
توجه داشته باشید که جرایم مربوط به سامانه مؤدیان لزوماً مشمول این بخشنامه نیستند. برای آشنایی با انواع تخلفات و جرایم مربوط، مقاله «جرایم سامانه مؤدیان در سال ۱۴۰۵» را مطالعه کنید.
تصویر بخشنامه بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵
بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵، مبنای اعلام شرایط بخشودگی جرایم این دوره است.
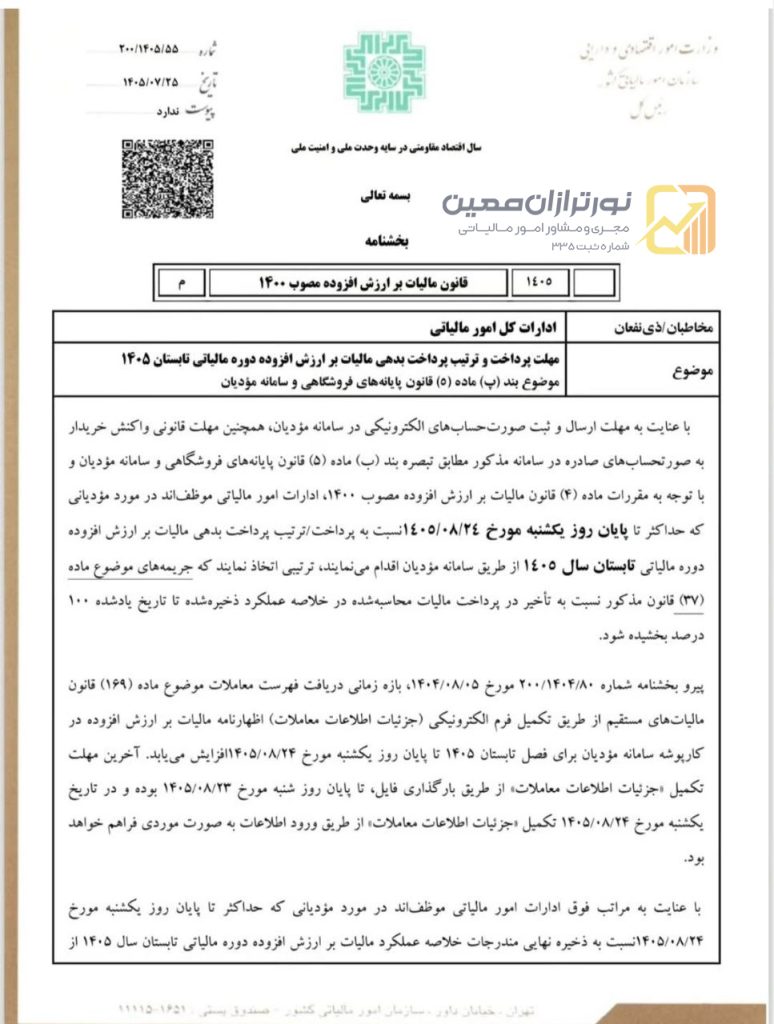
در بررسی این بخشنامه، مؤدیان باید به تفکیک مهلتهای ۲۳ و ۲۴ آبان و تفاوت مقررات ماده ۳۷ و بند «ب» ماده ۳۶ توجه کنند.
پرسشهای متداول
آیا با پرداخت بدهی تا ۲۴ آبان، تمام جرایم مالیاتی بخشیده میشود؟
خیر. بخشودگی صرفاً در محدوده جرایم و شرایط تعیینشده در بخشنامه اعمال میشود و شامل تمام جرایم یا اصل مالیات نیست.
آیا بارگذاری فایل معاملات در ۲۴ آبان امکانپذیر است؟
طبق بخشنامه، آخرین مهلت بارگذاری فایل شنبه ۲۳ آبان است. در روز یکشنبه ۲۴ آبان، امکان ورود اطلاعات بهصورت موردی پیشبینی شده است.
آیا برای استفاده از بخشودگی ماده ۳۶ باید خلاصه عملکرد ذخیره نهایی شود؟
بله. ذخیره نهایی مندرجات خلاصه عملکرد تا پایان ۲۴ آبان، شرط اعلامشده برای بخشودگی جریمه موضوع بند «ب» ماده ۳۶ است.
آیا ترتیب پرداخت بدهی نیز برای بخشودگی ماده ۳۷ پذیرفته میشود؟
بله. بخشنامه علاوه بر پرداخت، ترتیب پرداخت بدهی را نیز در چارچوب ضوابط مربوط پیشبینی کرده است؛ مشروط بر اینکه اقدام در مهلت تعیینشده انجام شود.
جمعبندی
بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ فرصتی برای مؤدیان واجد شرایط است تا با انجام تکالیف مشخصشده، از بخشودگی کامل جرایم موضوع ماده ۳۷ و بند «ب» ماده ۳۶ بهرهمند شوند.
مهمترین اقدام، تفکیک مهلتهای قانونی است: بارگذاری فایل تا ۲۳ آبان و ذخیره نهایی خلاصه عملکرد، ثبت موردی اطلاعات و پرداخت یا ترتیب پرداخت بدهی تا ۲۴ آبان ۱۴۰۵.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی اظهارنامه مالیات بر ارزش افزوده، تطبیق صورتحسابها و اطلاعات معاملات، بررسی بدهیها و جرایم مالیاتی و راهنمایی درباره شرایط بخشودگی خدمات تخصصی ارائه میدهد.
برای بررسی وضعیت مالیات بر ارزش افزوده تابستان ۱۴۰۵ و اقدامات لازم متناسب با پرونده خود، درخواست مشاوره ثبت کنید.
 حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
 اخبار مالیاتی هفته پایانی مهر ۱۴۰۵؛ ایران و جهان از ۲۵ مهر تا ۱ آبان
گفتگو (۰)