مالیات ساخت و فروش ساختمان چیست؟ شرایط، نرخ و نحوه محاسبه در ۱۴۰۵
مالیات ساخت و فروش ساختمان یکی از مهمترین تکالیف مالیاتی برای سازندگان، بساز و بفروشها و شرکتهای ساختمانی است. این مالیات با مالیات نقل و انتقال ملک تفاوت دارد و صرفاً یک نرخ ثابت ۱۰ درصدی نیز نیست. عدد ۱۰ درصدی که در ماده ۷۷ قانون مالیاتهای مستقیم دیده میشود، مالیات علیالحساب هنگام اولین انتقال است و مالیات قطعی بعداً بر اساس درآمد مشمول مالیات سازنده تعیین میشود.
بنابراین برای تشخیص مالیات یک پروژه ساختمانی باید چند موضوع همزمان بررسی شود: تاریخ صدور پروانه، جمعیت شهر، حقیقی یا حقوقی بودن سازنده، تاریخ پایان کار، زمان اولین انتقال، هزینههای قابل قبول و سود حاصل از فعالیت.
مالیات ساخت و فروش ساختمان چیست؟
بر اساس ماده ۷۷ قانون مالیاتهای مستقیم، درآمد اشخاص حقیقی و حقوقی ناشی از ساخت و فروش ساختمان، در صورت داشتن شرایط قانونی، مشمول مالیات بر درآمد است.
نکته مهم این است که این مالیات با مالیات نقل و انتقال ملک یکسان نیست. ممکن است یک سازنده هنگام انتقال ملک همزمان با چند عنوان مالیاتی مواجه شود:
- مالیات نقل و انتقال موضوع ماده ۵۹
- مالیات علیالحساب ساخت و فروش موضوع ماده ۷۷
- مالیات قطعی درآمد حاصل از ساخت و فروش که پس از رسیدگی تعیین میشود
به همین دلیل عبارتهایی مانند «مالیات ساختمان نوساز ۱۰ درصد است» دقیق نیست.
چه کسانی مشمول مالیات ساخت و فروش ساختمان هستند؟
مشمول بودن به وضعیت سازنده و ساختمان بستگی دارد.
اشخاص حقیقی
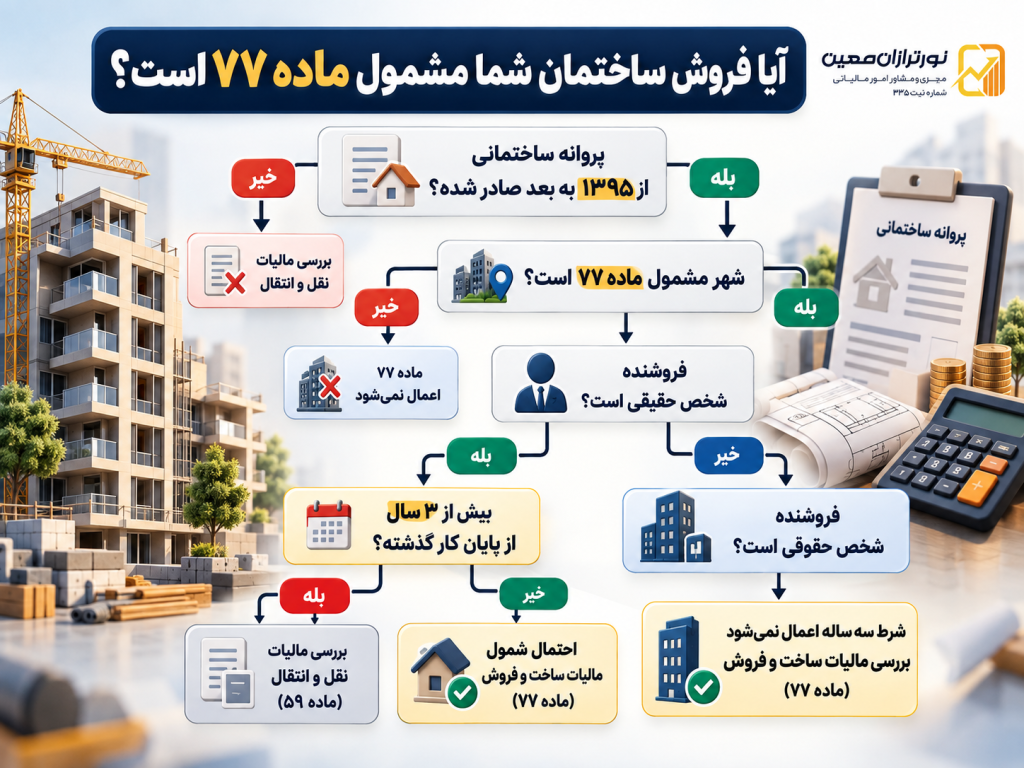
اگر شخص حقیقی ساختمانی را ساخته باشد، پروانه ساختمانی آن در محدوده زمانی مشمول ماده ۷۷ صادر شده باشد و در زمان اولین انتقال بیش از سه سال از تاریخ صدور گواهی پایان کار نگذشته باشد، درآمد حاصل میتواند مشمول مالیات ساخت و فروش باشد.
بنابراین شرط سهساله برای اشخاص حقیقی اهمیت زیادی دارد.
اشخاص حقوقی
شرکتها و سایر اشخاص حقوقی که فعالیت ساخت و فروش ساختمان دارند، مشمول مقررات مربوط هستند و شرط سهسال پس از پایان کار که برای شخص حقیقی وجود دارد، به اشخاص حقوقی تسری پیدا نمیکند.
در نتیجه:
شخص حقیقی → شرط سهسال پایان کار اهمیت دارد
شخص حقوقی → گذشت سه سال از پایان کار بهتنهایی موجب خروج از ماده ۷۷ نمیشود
تاریخ پروانه ساختمان چرا اهمیت دارد؟
یکی از اصلیترین معیارها، تاریخ صدور پروانه ساختمانی است.
ساختمانهایی که پروانه آنها در چارچوب اصلاحیه جدید قانون و از ابتدای سال ۱۳۹۵ به بعد صادر شده، در صورت داشتن سایر شرایط، میتوانند مشمول ماده ۷۷ باشند.
در مقابل، ساختمانهایی که پروانه آنها تا پایان سال ۱۳۹۴ صادر شده است، از نظر این مقررات وضعیت متفاوتی دارند و انتقال آنها اصولاً در چارچوب ماده ۵۹ بررسی میشود.
بنابراین نباید صرفاً سال فروش ساختمان را ملاک قرار داد؛ تاریخ صدور پروانه اولیه ساختمان بسیار مهم است.
مالیات ۱۰ درصد ساخت و فروش چگونه محاسبه میشود؟
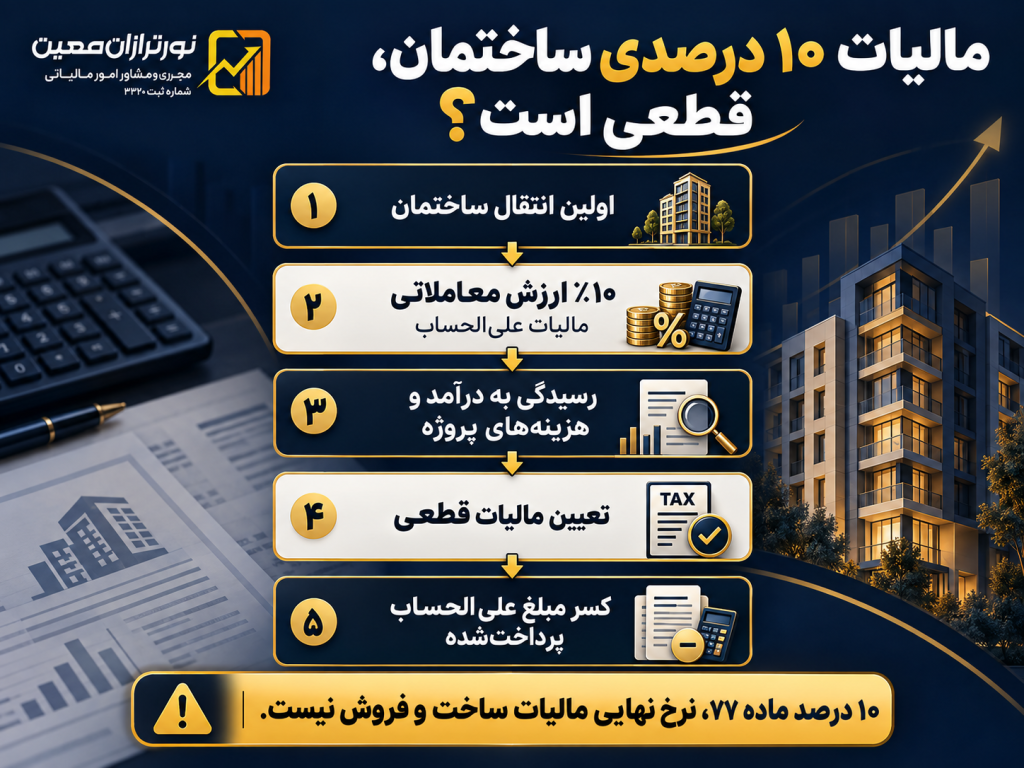
اولین انتقال ساختمان مشمول ماده ۷۷، علاوه بر مالیات نقل و انتقال، مشمول ۱۰ درصد مالیات علیالحساب به مأخذ ارزش معاملاتی ملک است.
دو نکته در اینجا بسیار مهم است:
اول: نرخ ۱۰ درصد روی قیمت واقعی فروش ملک اعمال نمیشود؛ مبنا، ارزش معاملاتی ملک است.
دوم: این ۱۰ درصد مالیات قطعی نیست.
پس از رسیدگی به پرونده، مالیات قطعی تعیین میشود و مالیات علیالحساب پرداختشده از آن کسر خواهد شد.
اگر علیالحساب بیشتر از مالیات قطعی باشد، حسب مقررات ممکن است اضافه پرداختی قابل استرداد یا منظور شدن باشد و اگر کمتر باشد، مابهالتفاوت مطالبه میشود.
تفاوت مالیات علیالحساب و مالیات قطعی
این تفاوت از مهمترین بخشهای مالیات ساخت و فروش ساختمان است.
| موضوع | نحوه محاسبه |
|---|---|
| مالیات علیالحساب | ۱۰ درصد ارزش معاملاتی ملک |
| مالیات قطعی شخص حقیقی | براساس درآمد مشمول مالیات و مقررات ماده ۱۳۱ |
| مالیات قطعی شخص حقوقی | در حالت عمومی طبق ماده ۱۰۵ و نرخ ۲۵ درصد درآمد مشمول مالیات |
| مالیات نقل و انتقال | جداگانه طبق ماده ۵۹ |
بنابراین اگر ارزش معاملاتی یک واحد ۵ میلیارد تومان باشد، پرداخت ۵۰۰ میلیون تومان علیالحساب به معنی این نیست که مالیات نهایی سازنده حتماً همان مبلغ خواهد بود.
درآمد مشمول مالیات چگونه تعیین میشود؟
مالیات قطعی اصولاً بر مبنای درآمد مشمول مالیات تعیین میشود، نه کل مبلغ فروش ساختمان.
برای رسیدن به درآمد مشمول مالیات، درآمد پروژه و هزینههای مرتبط و قابل قبول آن بررسی میشود. هزینههایی مانند ساخت، مصالح، دستمزد، برخی هزینههای پروژه و ارزش زمین میتوانند حسب مقررات و اسناد موجود در محاسبات اهمیت داشته باشند.
به همین دلیل داشتن اسناد هزینهها برای سازنده بسیار مهم است.
اگر یک ساختمان ۳۰ میلیارد تومان فروخته شده باشد، نمیتوان گفت کل ۳۰ میلیارد تومان مبنای مالیات بر درآمد است. ابتدا باید سود یا درآمد مشمول مالیات براساس مقررات تعیین شود.
مثال ساده مالیات ساخت و فروش ساختمان
فرض کنید یک شرکت ساختمانی ملکی را به مبلغ ۳۰ میلیارد تومان میفروشد و پس از بررسی هزینههای قابل قبول، درآمد مشمول مالیات آن ۶ میلیارد تومان تعیین میشود.
در حالت عمومی برای شخص حقوقی:
۶ میلیارد تومان × ۲۵٪ = ۱.۵ میلیارد تومان مالیات عملکرد
اگر شرکت هنگام انتقال، قبلاً مالیات علیالحساب ماده ۷۷ پرداخت کرده باشد، مبلغ پرداختشده در محاسبه نهایی منظور خواهد شد.
این مثال ساده است و در پرونده واقعی ممکن است هزینهها، معافیتها، تعدیلات و مقررات دیگری نیز اثرگذار باشند.
مالیات ساختمان نیمهکاره چیست؟
فروش ساختمان نیمهتمام الزاماً باعث خروج از مقررات ماده ۷۷ نمیشود.
ساختمانهای در حال ساخت و ناتمام نیز با توجه به میزان پیشرفت عملیات و درآمد محققشده میتوانند مشمول مالیات ساخت و فروش ساختمان و مالیات علیالحساب مربوط باشند.
بنابراین تصور اینکه «تا زمانی که پایان کار صادر نشده، مالیات ساخت و فروش وجود ندارد» همیشه درست نیست.
شهرهای زیر ۱۰۰ هزار نفر چه وضعیتی دارند؟
شهرهای با جمعیت کمتر از ۱۰۰ هزار نفر از حکم ماده ۷۷ مستثنی شدهاند. ملاک جمعیت نیز براساس ضوابط مربوط و آخرین سرشماری مورد استناد تعیین میشود.
اما این موضوع را نباید با معافیت از همه مالیاتهای ملکی اشتباه گرفت.
عدم شمول ماده ۷۷ ≠ معافیت کامل از مالیات نقل و انتقال
ممکن است فروش ملک همچنان مشمول مالیات موضوع ماده ۵۹ باشد.
شرط سهسال پایان کار دقیقاً چیست؟
برای شخص حقیقی، اگر در زمان اولین انتقال قطعی بیش از سه سال از تاریخ صدور گواهی پایان کار گذشته باشد، مقررات مالیات ساخت و فروش موضوع ماده ۷۷ بر آن انتقال اعمال نمیشود و انتقال از نظر مالیات ملک طبق مقررات دیگر از جمله ماده ۵۹ بررسی خواهد شد.
این قاعده نباید به شرکتها تعمیم داده شود.
مالیات ساخت و فروش با مالیات نقل و انتقال چه تفاوتی دارد؟
این دو مالیات کاملاً جدا هستند.
مالیات نقل و انتقال ملک:
هنگام انتقال ملک مطرح میشود و مبنای قانونی آن ماده ۵۹ است.
مالیات ساخت و فروش ساختمان:
مربوط به درآمد حاصل از فعالیت ساخت و فروش است و ماده ۷۷ مبنای اصلی آن محسوب میشود.
بنابراین سازنده مشمول ممکن است در اولین انتقال، هم مالیات نقل و انتقال و هم مالیات علیالحساب ساخت و فروش را پرداخت کند.
آیا ساخت و فروش ساختمان مشمول ارزش افزوده است؟
داراییهای غیرمنقول در چارچوب قانون مالیات بر ارزش افزوده از مالیات بر ارزش افزوده معاف هستند.
بنابراین باید سه مفهوم را از یکدیگر جدا کرد:
مالیات ساخت و فروش ≠ مالیات نقل و انتقال ≠ مالیات بر ارزش افزوده
این تفکیک از اشتباهات رایج سازندگان و صاحبان پروژههای ساختمانی جلوگیری میکند.
مالیات مشارکت در ساخت چگونه است؟
در پروژه مشارکت در ساخت، وضعیت هر شریک بر اساس سهم او و اسناد مشارکت بررسی میشود.
اگر مالک زمین و سازنده مثلاً با سهم ۶۰ و ۴۰ درصد در پروژه مشارکت داشته باشند، سهم درآمد و تکالیف مالیاتی هر یک باید براساس قرارداد، اسناد معتبر و واقعیت فعالیت مشخص شود.
تنظیم صحیح قرارداد مشارکت در این مرحله اهمیت زیادی دارد؛ چون نحوه ثبت سهم شرکا میتواند مستقیماً بر محاسبات مالیاتی اثر بگذارد.
تکالیف مالیاتی اشخاص حقیقی سازنده
اشخاص حقیقی مشمول مالیات ساخت و فروش ساختمان باید پرونده مالیاتی خود را بهدرستی تشکیل دهند و حسب وضعیت خود اظهارنامه مالیاتی یا فرم مربوط به تبصره ماده ۱۰۰ را در مهلت قانونی ارسال کنند.
طبق اطلاعیه سازمان امور مالیاتی، مهلت تکلیف سالانه اشخاص حقیقی در این حوزه اصولاً تا پایان خردادماه است؛ البته مقررات و تمدیدهای احتمالی هر سال باید جداگانه بررسی شود.
تکالیف شرکتهای ساختمانی
اشخاص حقوقی باید درآمد ساخت و فروش را در دفاتر و اسناد مالی خود ثبت کرده و اظهارنامه موضوع ماده ۱۱۰ را حداکثر تا چهار ماه پس از پایان سال مالی تسلیم کنند.
همچنین اسناد خرید، هزینههای ساخت، قراردادها، صورتوضعیتها، اسناد بانکی و مدارک مربوط به زمین باید منظم نگهداری شوند.
تشکیل پرونده مالیاتی برای سازندگان
مودیان مشمول باید در درگاه خدمات مالیاتی پرونده تشکیل دهند و فعالیت آنها با اینتاکد مرتبط با:
«ساخت و فروش انواع ساختمانها»
ثبت شود.
نبودن پرونده یا انتخاب فعالیت نامناسب میتواند در مراحل بعدی باعث ایجاد مغایرت در رسیدگی مالیاتی شود.
اشتباهات رایج در مالیات ساخت و فروش ساختمان
برخی اشتباهات میتوانند هزینه مالیاتی پروژه را بهطور قابل توجهی افزایش دهند:
- تصور اینکه نرخ نهایی مالیات همیشه ۱۰ درصد است
- محاسبه ۱۰ درصد بر قیمت واقعی فروش بهجای ارزش معاملاتی
- نادیده گرفتن تفاوت شخص حقیقی و حقوقی
- استفاده از شرط سهسال برای شرکتها
- ثبت نکردن هزینههای ساخت و اسناد پروژه
- تصور معافیت کامل شهرهای زیر ۱۰۰ هزار نفر از همه مالیاتهای ملکی
- بیتوجهی به فروش ساختمان نیمهتمام
- اشتباه گرفتن مالیات ماده ۷۷ با مالیات نقل و انتقال
- نداشتن پرونده مالیاتی متناسب با فعالیت ساخت و فروش
- استفاده از نرخها و جداول قدیمی ماده ۱۳۱ بدون توجه به مقررات جاری
خدمات نورترازان معین در زمینه مالیات ساخت و فروش ساختمان
پروندههای ساختمانی به دلیل همزمانی چند نوع مالیات، هزینههای متعدد پروژه و تفاوت مقررات اشخاص حقیقی و حقوقی، نیازمند بررسی دقیق هستند.
نورترازان معین متناسب با وضعیت هر پروژه میتواند خدمات زیر را ارائه کند:
- بررسی شمول ماده ۷۷
- بررسی تاریخ پروانه و پایان کار
- محاسبه مالیات علیالحساب ساخت و فروش
- بررسی مالیات قطعی پروژه
- کنترل هزینههای قابل قبول ساختمانی
- بررسی مالیات مشارکت در ساخت
- تنظیم و کنترل اظهارنامه اشخاص حقیقی و حقوقی
- بررسی مالیات نقل و انتقال ملک
- کنترل پرونده و اینتاکد مالیاتی
- پیگیری مغایرت و اعتراضات مالیاتی

جمعبندی
مالیات ساخت و فروش ساختمان صرفاً یک مالیات ۱۰ درصدی نیست. ۱۰ درصد ماده ۷۷ مالیات علیالحساب اولین انتقال است و مالیات قطعی براساس درآمد مشمول مالیات سازنده تعیین میشود.
برای تشخیص تکلیف باید تاریخ پروانه ساختمان، جمعیت شهر، شخص حقیقی یا حقوقی بودن سازنده، زمان پایان کار، تاریخ انتقال، هزینههای پروژه و نوع قرارداد بررسی شود.
مهمترین نکته برای سازندگان این است که پرونده مالیاتی را از ابتدای پروژه جدی بگیرند. نگهداری اسناد هزینهها و قراردادها از همان زمان ساخت، بسیار سادهتر و کمهزینهتر از تلاش برای بازسازی مدارک هنگام رسیدگی مالیاتی است.
پرسشهای متداول
آیا مالیات ساخت و فروش ساختمان همان ۱۰ درصد است؟
خیر. ۱۰ درصد، مالیات علیالحساب اولین انتقال و براساس ارزش معاملاتی است. مالیات قطعی پس از رسیدگی تعیین میشود.
مالیات ساخت و فروش شخص حقوقی چقدر است؟
در حالت عمومی، درآمد مشمول مالیات شخص حقوقی مطابق ماده ۱۰۵ با نرخ ۲۵ درصد بررسی میشود؛ مگر مقررات خاصی برای پرونده وجود داشته باشد.
مالیات شخص حقیقی سازنده چگونه تعیین میشود؟
درآمد مشمول مالیات شخص حقیقی طبق مقررات مالیات مشاغل و نرخهای ماده ۱۳۱ محاسبه میشود. مبلغ و طبقات هر سال باید براساس مقررات جاری همان سال بررسی شود.
آیا فروش ساختمان بعد از سه سال معاف است؟
برای شخص حقیقی، اگر بیش از سه سال از تاریخ پایان کار گذشته باشد، مقررات ماده ۷۷ درباره آن اولین انتقال اعمال نمیشود. این حکم برای اشخاص حقوقی قابل تعمیم نیست.
آیا شهرهای زیر ۱۰۰ هزار نفر مالیات ساخت و فروش دارند؟
از حکم ماده ۷۷ مستثنی هستند؛ اما این موضوع به معنی حذف مالیات نقل و انتقال و سایر تکالیف احتمالی نیست.
ساختمان نیمهکاره هم مشمول مالیات است؟
بله؛ فروش ساختمان در حال ساخت و ناتمام نیز میتواند با توجه به میزان پیشرفت و درآمد محققشده مشمول مقررات ساخت و فروش باشد.
مالیات ساخت و فروش بر کل مبلغ فروش محاسبه میشود؟
مالیات قطعی درآمد بر درآمد مشمول مالیات محاسبه میشود، نه صرفاً کل مبلغ فروش. هزینههای قابل قبول و مستند پروژه در تعیین درآمد مشمول مالیات اهمیت دارند.
خرید یک ملک و فروش آن با قیمت بالاتر همان مالیات ساخت و فروش است؟
خیر. ماده ۷۷ مربوط به ساخت و فروش ساختمان است. خرید و فروش ملکی که شخص آن را نساخته، موضوع متفاوتی است و نباید بهصورت خودکار مالیات بساز و بفروشی برای آن در نظر گرفت.
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
 اخبار مالیاتی هفته دوم مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 سامانه حسام بانک مرکزی چیست؟ راهنمای مشاهده و بستن حسابهای بانکی مازاد
 رشد ۱۳۵ درصدی عوارض مالیات بر ارزش افزوده شهرداریهای خراسان رضوی
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
گفتگو (۰)