امکان ثبت اظهارنامه اصلاحی عملکرد ۱۴۰۴ اشخاص حقوقی تا ۳۰ مهر ۱۴۰۵
امکان ثبت اظهارنامه اصلاحی عملکرد ۱۴۰۴ برای اشخاص حقوقی فراهم شده است. شرکتها و سایر اشخاص حقوقی که اظهارنامه عملکرد خود را در مهلت قانونی ارسال کردهاند اما بعداً متوجه اشتباه محاسباتی در اظهارنامه، ترازنامه یا حساب سود و زیان شدهاند، میتوانند با رعایت شرایط قانونی نسبت به ارسال اظهارنامه اصلاحی اقدام کنند.
با توجه به تمدید مهلت تسلیم اظهارنامه عملکرد اشخاص حقوقی تا پایان شهریور ۱۴۰۵، برای مؤدیانی که سال مالی آنها منتهی به اسفند ۱۴۰۴ است، آخرین مهلت ثبت اظهارنامه اصلاحی ۳۰ مهر ۱۴۰۵ خواهد بود.
چه کسانی میتوانند اظهارنامه اصلاحی عملکرد ۱۴۰۴ ارسال کنند؟
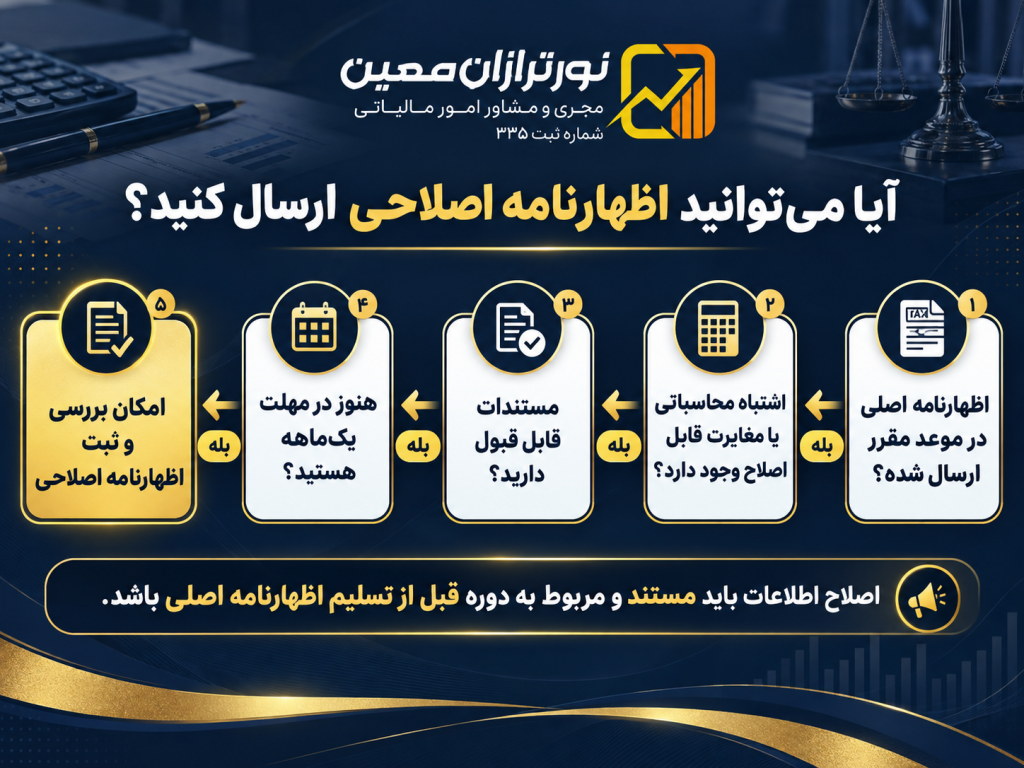
مهمترین شرط استفاده از این امکان آن است که مؤدی، اظهارنامه اصلی خود را در مهلت مقرر تسلیم کرده باشد. بنابراین اظهارنامه اصلاحی راهی برای جبران عدم ارسال اظهارنامه در موعد قانونی نیست.
طبق تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم، چنانچه مؤدی پس از تسلیم اظهارنامه، ترازنامه یا حساب سود و زیان متوجه اشتباه در محاسبات شود، میتواند با ارائه مدارک لازم، حداکثر ظرف یک ماه پس از پایان مهلت قانونی، اظهارنامه اصلاحی ارائه کند.
در نتیجه، اظهارنامه اصلاحی عملکرد ۱۴۰۴ باید برای رفع اشتباه واقعی و قابل اثبات استفاده شود، نه برای تغییر دلخواه ارقام مالی پس از پایان مهلت قانونی.
چه مواردی را میتوان در اظهارنامه اصلاحی تغییر داد؟
اصلاحات باید مستند و مربوط به اطلاعات و رویدادهایی باشند که پیش از تسلیم اظهارنامه اصلی وجود داشتهاند. مواردی مانند اشتباه محاسباتی، اشتباه در ثبت برخی خریدها یا هزینهها، اشتباه در اظهار درآمد یا برخی موارد مربوط به طبقهبندی حسابها میتوانند حسب مورد نیازمند بررسی و اصلاح باشند.
اما نکته مهم این است که اظهارنامه اصلاحی نباید برای وارد کردن رویداد مالی جدیدی که پس از تسلیم اظهارنامه اصلی اتفاق افتاده یا برای ایجاد ثبت حسابداری جدید پس از آن تاریخ مورد استفاده قرار گیرد.
بر اساس ضوابط مورد اشاره، مغایرت اظهارنامه اصلاحی با آخرین اظهارنامهای که در مهلت مقرر تسلیم شده نباید ناشی از ثبت سند حسابداری اصلاحی یا وقوع رویداد مالی بعد از ارسال اظهارنامه اصلی باشد.

تفاوت اظهارنامه اصلی، جایگزین و اصلاحی چیست؟
در سامانه اظهارنامه الکترونیکی، سه مفهوم مهم وجود دارد که نباید با یکدیگر اشتباه شوند.
اظهارنامه اصلی نخستین اظهارنامهای است که مؤدی برای عملکرد یک دوره مالی ارسال میکند.
اظهارنامه جایگزین زمانی کاربرد دارد که هنوز مهلت قانونی تسلیم اظهارنامه پایان نیافته باشد. اگر مؤدی بعد از ارسال اظهارنامه اصلی و پیش از پایان مهلت متوجه اشتباه شود، میتواند اظهارنامه جایگزین ارسال کند.
اما اظهارنامه اصلاحی پس از پایان مهلت قانونی مطرح میشود و برای اصلاح اشتباهات مشمول تبصره ماده ۲۲۶، حداکثر تا یک ماه پس از انقضای مهلت تسلیم قابل استفاده است.
آیا تاریخ اظهارنامه با ارسال نسخه اصلاحی تغییر میکند؟
خیر. ارسال اظهارنامه اصلاحی عملکرد ۱۴۰۴ باعث نمیشود تاریخ تسلیم اظهارنامه مؤدی به تاریخ جدید تغییر کند. در صورت پذیرش اظهارنامه اصلاحی، تاریخ تسلیم همان تاریخ اظهارنامه اصلی خواهد بود.
این موضوع برای مؤدیانی اهمیت دارد که اظهارنامه اصلی را در موعد مقرر ارسال کردهاند و قصد دارند صرفاً اشتباهات قابل اصلاح خود را طبق قانون برطرف کنند.
قبل از ارسال اظهارنامه اصلاحی چه مواردی را بررسی کنیم؟
ارسال اظهارنامه اصلاحی باید با دقت انجام شود. بهتر است پیش از ثبت نهایی، اظهارنامه اصلی، دفاتر قانونی، ترازنامه، حساب سود و زیان و مستندات مربوط به مغایرت بهصورت کامل بررسی شوند.
اظهارنامه اصلاحی باید با اسناد و دفاتر مؤدی همخوانی داشته باشد. تغییر گسترده ارقام بدون مستندات یا ایجاد اختلاف میان اطلاعات اظهارنامه و دفاتر میتواند در زمان رسیدگی مالیاتی موجب پرسش و بررسی بیشتر پرونده شود.
آخرین مهلت اظهارنامه اصلاحی عملکرد ۱۴۰۴
برای اشخاص حقوقی با سال مالی منتهی به اسفند ۱۴۰۴ که اظهارنامه خود را در مهلت تمدیدشده تا پایان شهریور ۱۴۰۵ تسلیم کردهاند، ۳۰ مهر ۱۴۰۵ آخرین مهلت استفاده از فرصت یکماهه برای ارسال اظهارنامه اصلاحی است.
بنابراین شرکتهایی که احتمال میدهند در اظهارنامه عملکرد خود اشتباه محاسباتی داشته باشند، بهتر است بررسی مدارک و تطبیق اطلاعات حسابداری را به روزهای پایانی موکول نکنند.
جمعبندی
امکان ثبت اظهارنامه اصلاحی عملکرد ۱۴۰۴ فرصتی برای اشخاص حقوقی است که اظهارنامه خود را در موعد مقرر ارسال کردهاند اما در محاسبات یا اطلاعات قابل اصلاح آن دچار اشتباه شدهاند.
این امکان برای تغییر آزادانه اطلاعات مالی یا اضافه کردن رویدادهای بعد از تسلیم اظهارنامه نیست. اصلاحات باید دارای مستندات قابل قبول بوده و با دفاتر قانونی و اطلاعات مربوط به دوره مالی هماهنگ باشند. برای مؤدیان مشمول این شرایط، مهلت اعلامشده تا ۳۰ مهر ۱۴۰۵ ادامه دارد.
خدمات نورترازان معین
نورترازان معین در زمینه اظهارنامه عملکرد اشخاص حقوقی و اصلاح مغایرتهای مالیاتی خدمات زیر را ارائه میکند:
- بررسی اظهارنامه اصلی عملکرد ۱۴۰۴
- شناسایی اشتباهات محاسباتی
- بررسی امکان ارسال اظهارنامه اصلاحی
- تطبیق اظهارنامه با دفاتر و اسناد حسابداری
- بررسی ترازنامه و صورت سود و زیان
- کنترل هزینهها و درآمدهای ابرازی
- بررسی مغایرتهای مالیاتی
- تنظیم و کنترل اظهارنامه اشخاص حقوقی
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
 سود سهام عدالت ۱۴۰۴ بین ۲ تا ۲.۵ میلیون تومان؛ زمان واریز هنوز مشخص نیست
 استعلام پرونده مالیاتی اشخاص حقیقی با کد ملی؛ راهنمای کامل ۱۴۰۵
 مالیات مقطوع مشاغل خودرویی عملکرد ۱۴۰۴ اعلام شد
 مهلت پرداخت مالیات عملکرد ۱۴۰۴ صاحبان مشاغل خودرویی تمدید شد
گفتگو (۰)