مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ تا ۲۹ مهر؛ بخشودگی ۹۰ درصدی جرایم
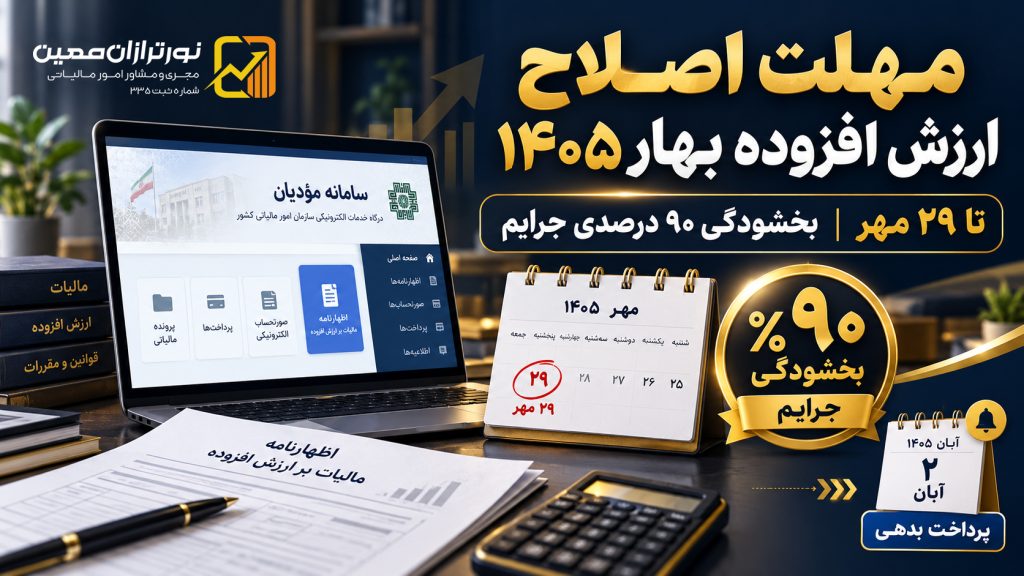
مالیات بر ارزش افزوده بهار ۱۴۰۵ تا پایان روز چهارشنبه ۲۹ مهرماه فرصت اصلاح، ثبت و ذخیره خلاصه عملکرد در سامانه مؤدیان دارد. سازمان امور مالیاتی همچنین شرایط استفاده از بخشودگی ۹۰ درصدی جرایم را اعلام کرده است.
براساس اعلام سازمان امور مالیاتی، این اقدام با هدف توسعه خوداظهاری، افزایش تمکین داوطلبانه و تسهیل انجام تکالیف مؤدیان انجام شده است. خلاصه عملکرد دوره بهار ۱۴۰۵ نیز بهصورت سیستمی مورد پایش قرار گرفته و انحرافات و ریسکهای احتمالی شناساییشده به مؤدیان بازخورد داده میشود.
مالیات بر ارزش افزوده بهار ۱۴۰۵ تا چه زمانی قابل اصلاح است؟
مؤدیانی که در خلاصه عملکرد مالیات بر ارزش افزوده دوره بهار ۱۴۰۵ با اشتباه یا مغایرت مواجه شدهاند، میتوانند تا پایان روز ۲۹ مهرماه ۱۴۰۵ از طریق سامانه مؤدیان نسبت به اصلاح و ذخیره اطلاعات اقدام کنند.
این مهلت بهویژه برای مؤدیانی اهمیت دارد که پس از پایش سیستمی سازمان امور مالیاتی، درباره مندرجات خلاصه عملکرد خود بازخورد دریافت کردهاند.
بنابراین دریافت بازخورد از سازمان نباید نادیده گرفته شود و بهتر است مؤدی قبل از پایان مهلت، اطلاعات ثبتشده را با اسناد و اطلاعات حسابداری خود تطبیق دهد.
اینجا بخوانید:
🔗 اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم
🔗 شرایط بخشودگی جرایم مالیات بر ارزش افزوده اعلام شد
🔗 فهرست جدید مشمولان تبصره ماده ۱۷ ارزش افزوده منتشر شد!
بخشودگی ۹۰ درصدی جریمه برای مؤدیانی که در مهلت اقدام کنند
یکی از مهمترین نکات اعلامشده، امکان استفاده از بخشودگی ۹۰ درصدی جریمه بند (ب) ماده ۳۶ قانون مالیات بر ارزش افزوده است.
ادارات امور مالیاتی موظف شدهاند درباره مؤدیانی که حداکثر تا پایان روز چهارشنبه ۲۹ مهر ۱۴۰۵ نسبت به اصلاح و ذخیره خلاصه عملکرد بهار اقدام میکنند، ترتیبی اتخاذ کنند که ۹۰ درصد جریمه مربوط به مالیات ابرازی در خلاصه عملکرد ذخیرهشده بخشوده شود.
البته اصلاح خلاصه عملکرد بهتنهایی برای استفاده از این بخشودگی کافی نیست و شرط دیگری نیز وجود دارد.
استفاده از مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ این امکان را فراهم میکند که مؤدیان پس از بررسی بازخوردهای سیستمی، اطلاعات خلاصه عملکرد خود را در زمان مقرر اصلاح کرده و در صورت رعایت سایر شرایط از بخشودگی اعلامشده استفاده کنند.

شرط استفاده از بخشودگی ۹۰ درصدی چیست؟
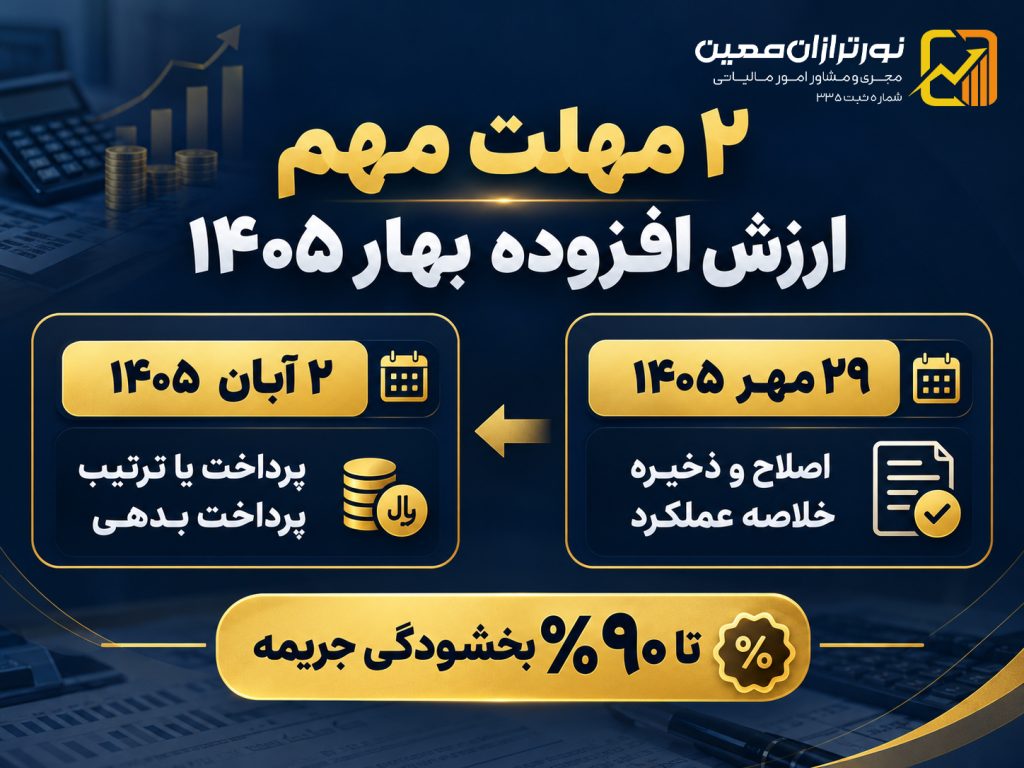
مؤدی علاوه بر اصلاح و ذخیره خلاصه عملکرد تا ۲۹ مهر، باید مانده بدهی مالیات بر ارزش افزوده مربوط به همان دوره را نیز تعیین تکلیف کند.
طبق اعلام سازمان امور مالیاتی، پرداخت یا ترتیب پرداخت بدهی باید حداکثر تا پایان روز شنبه ۲ آبان ۱۴۰۵ انجام شود.
برای استفاده صحیح از مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ باید دو تاریخ ۲۹ مهر و ۲ آبان را جداگانه در نظر گرفت:
| اقدام | مهلت |
|---|---|
| اصلاح، ثبت و ذخیره خلاصه عملکرد بهار ۱۴۰۵ | تا پایان ۲۹ مهر ۱۴۰۵ |
| پرداخت یا ترتیب پرداخت مانده بدهی | تا پایان ۲ آبان ۱۴۰۵ |
| میزان بخشودگی برای مؤدی واجد شرایط | ۹۰٪ جریمه بند ب ماده ۳۶ |
بنابراین برای استفاده از بخشودگی کامل اعلامشده، باید هر دو مرحله در مهلت مقرر انجام شوند.
اگر مؤدی خلاصه عملکرد را اصلاح نکند چه اتفاقی میافتد؟
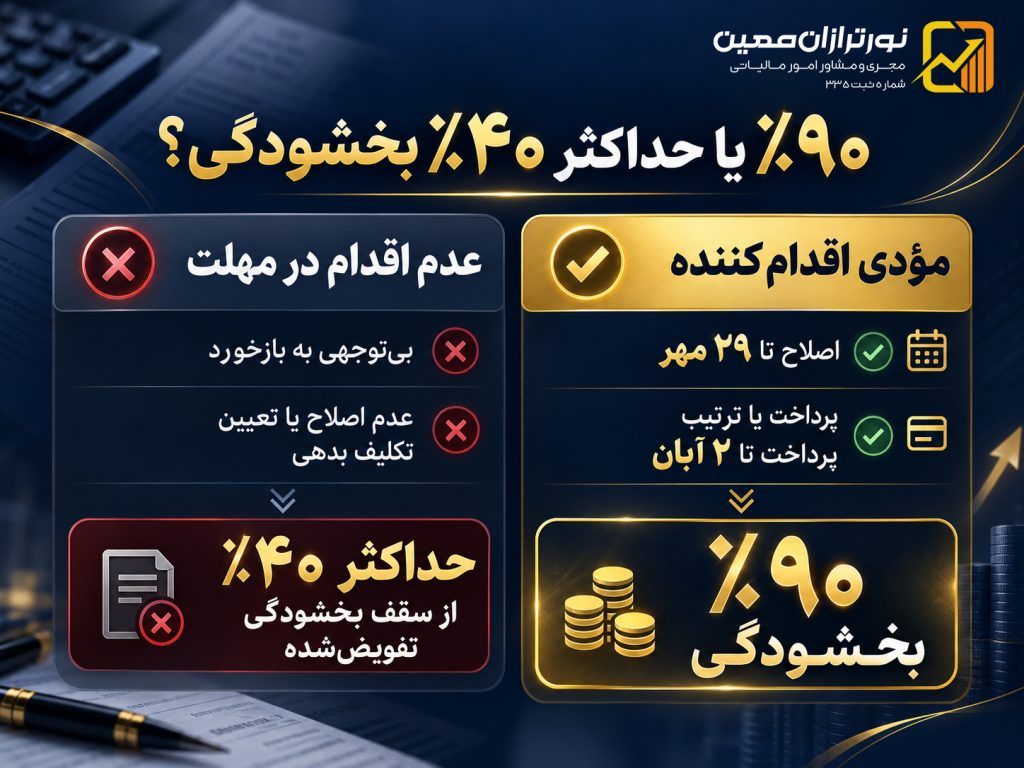
بیتوجهی به مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ میتواند باعث شود مؤدی امکان استفاده از بخشودگی ۹۰ درصدی را از دست بدهد و مشمول شرایط محدودتری برای بخشودگی جرایم شود.
برای مؤدیانی که با وجود وجود اشتباه یا انحراف در خلاصه عملکرد و دریافت بازخورد از سازمان امور مالیاتی، در مهلت تعیینشده اقدام نکنند، شرایط بخشودگی متفاوت خواهد بود.
در این حالت، اگر مؤدی خلاصه عملکرد را اصلاح و ذخیره نکند یا نسبت به پرداخت یا ترتیب پرداخت مالیات متعلق اقدام نداشته باشد، سقف بخشودگی جریمه موضوع بند (ب) ماده ۳۶ حداکثر معادل ۴۰ درصد از سقف بخشودگی تفویضشده در بخشنامههای سازمان امور مالیاتی خواهد بود.
به بیان ساده، مؤدیانی که در مهلت مقرر همکاری و اقدام کنند میتوانند از بخشودگی ۹۰ درصدی استفاده کنند؛ اما عدم اقدام بهموقع میتواند این ظرفیت را به میزان قابل توجهی کاهش دهد.
مؤدیان قبل از ۲۹ مهر چه مواردی را بررسی کنند؟
پیش از پایان مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ بهتر است مؤدیان فقط به اصلاح عدد نهایی اکتفا نکنند و اطلاعات خرید، فروش، اعتبار مالیاتی و صورتحسابهای الکترونیکی را نیز کنترل کنند.
پیشنهاد میشود مؤدیان پیش از ثبت نهایی خلاصه عملکرد، اطلاعات فروش و خرید، صورتحسابهای الکترونیکی، اعتبار مالیاتی، مالیات محاسبهشده و بازخوردهای ارائهشده در سامانه مؤدیان را با اطلاعات حسابداری خود تطبیق دهند.
اصلاح عجولانه اطلاعات بدون بررسی مستندات میتواند باعث ایجاد مغایرتهای جدید شود. پس از اطمینان از صحت اطلاعات، خلاصه عملکرد باید ذخیره شود و سپس وضعیت بدهی نیز حداکثر تا ۲ آبان تعیین تکلیف شود.
جمعبندی
با اعلام رسمی سازمان امور مالیاتی، مهلت اصلاح مالیات بر ارزش افزوده بهار ۱۴۰۵ تا پایان ۲۹ مهر تعیین شده و تعیین تکلیف بدهی نیز باید حداکثر تا ۲ آبان انجام شود.
مؤدیانی که تا این تاریخ خلاصه عملکرد خود را اصلاح و ذخیره کنند و حداکثر تا ۲ آبان ۱۴۰۵ بدهی مربوط را بپردازند یا ترتیب پرداخت آن را انجام دهند، میتوانند در صورت احراز شرایط از بخشودگی ۹۰ درصدی جریمه بند (ب) ماده ۳۶ قانون مالیات بر ارزش افزوده بهرهمند شوند.
با توجه به اختلاف قابل توجه میان بخشودگی ۹۰ درصدی برای مؤدیان اقدامکننده و محدودیت بخشودگی برای افرادی که در مهلت مقرر اقدام نمیکنند، بررسی سریع کارپوشه سامانه مؤدیان اهمیت زیادی دارد.
خدمات نورترازان معین
نورترازان معین در زمینه مالیات بر ارزش افزوده و سامانه مؤدیان خدمات زیر را ارائه میکند:
- بررسی خلاصه عملکرد مالیات بر ارزش افزوده
- بررسی بازخوردهای سازمان امور مالیاتی
- کنترل صورتحسابهای خرید و فروش
- بررسی مالیات و اعتبار ارزش افزوده
- بررسی جرایم و شرایط بخشودگی
- مشاوره برای پرداخت یا ترتیب پرداخت بدهی
- بررسی مغایرتهای سامانه مؤدیان
 اخبار مالیاتی هفته ۱۸ تا ۲۴ مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 خطاهای دفاتر الکترونیکی چیست؟ راهنمای رفع خطاهای ارسال دفاتر در ۱۴۰۵
 مهلت اجرای مقررات کسب و کار و فاصله ۱۵ روزه تا اجرا
 ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
 امکان ثبت اظهارنامه اصلاحی عملکرد ۱۴۰۴ اشخاص حقوقی تا ۳۰ مهر ۱۴۰۵
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
گفتگو (۰)