مالیات پاداش در ۱۴۰۵؛ چند درصد است و چگونه محاسبه میشود؟
مالیات پاداش یکی از موضوعات مهم در محاسبه حقوق و دستمزد کارکنان است. بسیاری از کارکنان تصور میکنند چون پاداش مبلغی جدا از حقوق پایه است، مالیاتی به آن تعلق نمیگیرد؛ در حالی که در اغلب موارد، پاداشی که در نتیجه رابطه کاری و استخدامی پرداخت میشود، بخشی از درآمد حقوق محسوب شده و در محاسبه مالیات کارکنان در نظر گرفته میشود.
با این حال، پاسخ به سؤال «مالیات پاداش چند درصد است؟» همیشه یک عدد ثابت نیست. نوع پاداش، زمان پرداخت، مجموع دریافتی فرد و وجود یا عدم وجود معافیت قانونی همگی در مبلغ نهایی مالیات تأثیر دارند.
در سال ۱۴۰۵ نیز پاداش، کارانه، اضافهکار، پرداختهای انگیزشی و بهرهوری در زمره دریافتیهایی قرار گرفتهاند که در محاسبه مالیات حقوق مورد توجه قرار میگیرند. بنابراین قبل از محاسبه مالیات باید مشخص شود پاداش از چه نوعی است و مجموع درآمد مشمول مالیات فرد در چه محدودهای قرار میگیرد.
آیا پاداش مشمول مالیات است؟
در حالت کلی بله. اگر پاداش به دلیل رابطه کاری میان کارفرما و کارکنان پرداخت شود، معمولاً در چارچوب درآمد حقوق قرار میگیرد.
مطابق مواد ۸۲ و ۸۳ قانون مالیاتهای مستقیم، درآمدی که شخص در مقابل ارائه نیروی کار دریافت میکند و همچنین حقوق و مزایای مرتبط با شغل، اعم از مستمر و غیرمستمر، میتواند مشمول مالیات حقوق باشد.
بنابراین تغییر عنوان پرداخت از «حقوق» به «پاداش»، «کارانه»، «بهرهوری» یا «پرداخت انگیزشی» بهتنهایی باعث معافیت مالیاتی آن نمیشود.
البته برخی پرداختها به موجب قانون دارای معافیت مشخص هستند که در ادامه توضیح داده میشود.
🔗اینجا بخوانید: معافیت مالیاتی چیست و چه کسانی شامل آن میشوند؟ راهنمای کامل معافیتهای مالیاتی ۱۴۰۵
مالیات پاداش چند درصد است؟
این سؤال یکی از پرتکرارترین جستجوهای کاربران درباره مالیات پاداش است.
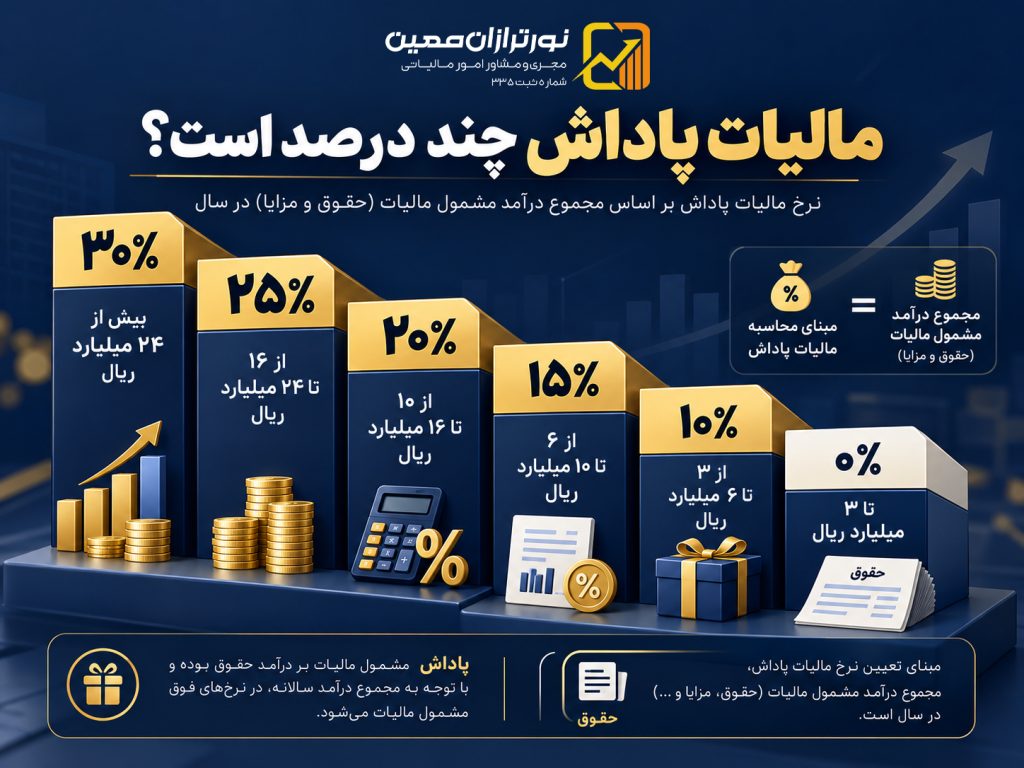
در سال ۱۴۰۵ نمیتوان گفت مالیات تمام پاداشها مثلاً ۱۰ درصد است. پاداش معمولاً همراه سایر دریافتیهای مشمول مالیات فرد بررسی میشود و میزان مالیات بر اساس مجموع درآمد و طبقه مالیاتی مربوط تعیین میشود.
جدول ساده مالیات حقوق سال ۱۴۰۵ به این صورت است:
| مجموع درآمد مشمول مالیات ماهانه | نرخ مربوط به آن طبقه |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| مازاد ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| مازاد ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| مازاد ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ |
در نتیجه اگر فردی بهدلیل دریافت پاداش وارد طبقه درآمدی بالاتری شود، بخشی از درآمد او ممکن است با نرخ بالاتری محاسبه شود. این نرخها پلکانی هستند؛ یعنی نرخ طبقه بالاتر روی کل درآمد فرد اعمال نمیشود، بلکه فقط بر قسمت مربوط به همان طبقه اعمال خواهد شد. سقف معافیت سالانه ۱۴۰۵ نیز ۴۸۰ میلیون تومان تعیین شده است.
نحوه محاسبه مالیات پاداش در سال ۱۴۰۵
برای درک بهتر، یک مثال ساده در نظر بگیریم.
فرض کنیم یک کارمند در یک ماه ۳۵ میلیون تومان دریافتی مشمول مالیات دارد و کارفرما در همان ماه ۲۰ میلیون تومان پاداش نیز به او پرداخت میکند.
مجموع دریافتی مشمول مالیات:
۳۵ + ۲۰ = ۵۵ میلیون تومان
تا ۴۰ میلیون تومان در محدوده معافیت قرار میگیرد.
بنابراین در این مثال ساده، ۱۵ میلیون تومان وارد طبقه ۱۰ درصدی میشود:
۱۵ میلیون × ۱۰٪ = ۱.۵ میلیون تومان
پس مالیات مربوط به مجموع دریافتی در این مثال ۱.۵ میلیون تومان خواهد بود.
اما اگر حقوق و مزایای فرد قبل از پاداش مثلاً ۷۵ میلیون تومان باشد و ۲۰ میلیون تومان پاداش دریافت کند، مجموع دریافتی به ۹۵ میلیون تومان میرسد و بخشی از درآمد او وارد طبقه ۱۵ درصدی نیز خواهد شد.
به همین دلیل پاسخ صحیح به سؤال «مالیات پاداش چند درصد است؟» این است که درصد نهایی به میزان کل دریافتی مشمول مالیات فرد بستگی دارد.
آیا به پاداش مالیات تعلق میگیرد؟
اگر پاداش در طول سال و در ارتباط با فعالیت شغلی کارمند پرداخت شود، در حالت معمول پاسخ بله است.
برای مثال پاداش عملکرد ماهانه، پاداش فروش، پاداش مناسبتی، پاداش بهرهوری یا پاداشی که برای دستیابی به هدف مشخص سازمانی پرداخت میشود، صرفاً به دلیل استفاده از عنوان «پاداش» از مالیات معاف نمیشود.
در قانون بودجه ۱۴۰۵ نیز عبارتهای پاداش، کارانه، رفاهی و انگیزشی و بهرهوری صراحتاً در مجموعه دریافتیهای مورد محاسبه مالیات حقوق قرار گرفتهاند.
تفاوت مالیات پاداش با عیدی و پاداش آخر سال
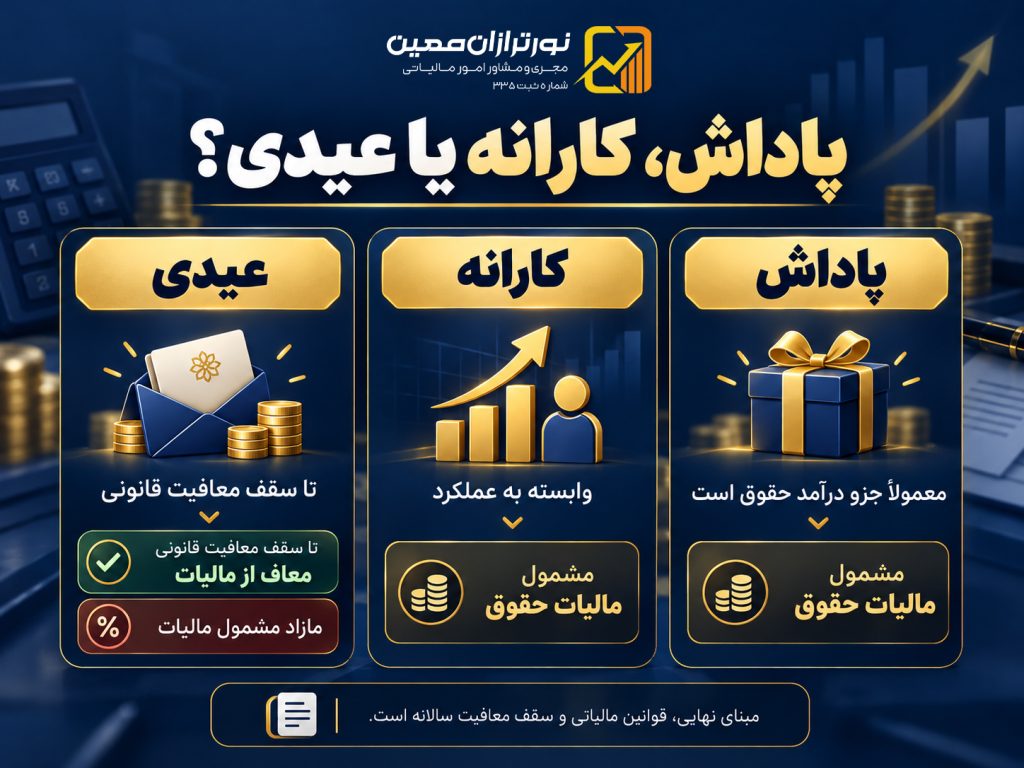
یکی از مهمترین نکاتی که باید به آن توجه کرد تفاوت بین پاداشهای عادی طول سال و عیدی یا پاداش آخر سال است.
بند ۱۰ ماده ۹۱ قانون مالیاتهای مستقیم برای عیدی سالانه یا پاداش آخر سال یک معافیت مشخص در نظر گرفته است. مجموع عیدی یا پاداش آخر سال تا میزان یکدوازدهم معافیت سالانه موضوع ماده ۸۴ از مالیات معاف است.
با توجه به اینکه معافیت سالانه حقوق در سال ۱۴۰۵ برابر ۴۸۰ میلیون تومان است، یکدوازدهم آن برابر است با:
۴۸۰ ÷ ۱۲ = ۴۰ میلیون تومان
بنابراین در سال ۱۴۰۵، عیدی سالانه یا پاداش آخر سال تا سقف ۴۰ میلیون تومان میتواند از این معافیت استفاده کند.
نکته مهم این است که این حکم را نباید به هر نوع پاداشی که در طول سال پرداخت میشود تعمیم داد.
همچنین اگر عیدی یا پاداش آخر سال بیش از سقف معافیت باشد، مازاد آن بر اساس ضوابط مالیات حقوق محاسبه خواهد شد؛ نه اینکه الزاماً همیشه فقط ۱۰ درصد مالیات داشته باشد.
🔗اینجا بخوانید:
مالیات بر درآمد چیست؟ راهنمای جامع انواع مالیات بر درآمد، نرخها، معافیتها و نحوه محاسبه
استرداد مالیات حقوق؛ اضافهپرداخت مالیاتی حقوقبگیران ظرف ۳ روز کاری بازگردانده میشود
پاداش مجمع به کارکنان مشمول مالیات است؟
اگر مجمع عمومی یک شرکت تصویب کند مبلغی به کارکنان بهعنوان پاداش پرداخت شود، صرف تصویب آن توسط مجمع باعث معاف شدن پاداش از مالیات نمیشود.
اگر دریافتکننده کارمند شرکت باشد و مبلغ به سبب رابطه کاری او پرداخت شود، اصل بر این است که پرداخت در چارچوب درآمد حقوق بررسی شود، مگر اینکه برای آن پرداخت مشخص، معافیت صریح قانونی وجود داشته باشد.
بنابراین باید میان این دو موضوع تفاوت قائل شد:
پاداش مجمع به کارکنان با پاداش اعضای هیئتمدیره مصوب مجمع الزاماً یک موضوع نیست.
در مورد پاداش اعضای هیئتمدیره علاوه بر مالیات دریافتی شخص، بحث نحوه شناسایی هزینه در شرکت و مقررات قانون تجارت نیز مطرح میشود و باید جداگانه بررسی شود. در رویه قضایی نیز پاداش هیئتمدیره مصوب مجمع موضوع مقررات مستقلتری بوده است.
مالیات پاداش بهرهوری چگونه محاسبه میشود؟
پاداش بهرهوری معمولاً برای افزایش عملکرد، کاهش هزینهها، افزایش تولید یا دستیابی به اهداف سازمانی پرداخت میشود.
در سال ۱۴۰۵، بهرهوری و پرداختهای انگیزشی در کنار پاداش و کارانه در مجموعه دریافتیهای مورد محاسبه مالیات حقوق ذکر شدهاند. بنابراین در حالت عمومی، مالیات پاداش بهرهوری نیز باید همراه سایر دریافتیهای مشمول مالیات فرد بررسی شود.
برای محاسبه، ابتدا حقوق و سایر دریافتیهای مشمول مالیات فرد با مبلغ پاداش بهرهوری جمع میشود و سپس معافیت و نرخهای مالیاتی مربوط اعمال میشود.
در نتیجه یک نرخ ثابت و مستقل برای همه پاداشهای بهرهوری وجود ندارد.
پاداش افزایش تولید چیست؟
پاداش افزایش تولید با هدف ایجاد انگیزه برای افزایش تولید، ارتقای کیفیت، کاهش ضایعات و افزایش بهرهوری کارکنان پرداخت میشود.
ماده ۴۷ قانون کار امکان انعقاد قرارداد مربوط به پاداش افزایش تولید را با رعایت مقررات مربوط پیشبینی کرده است.
از نظر مالیاتی، در سال ۱۴۰۵ نباید صرف استفاده از عنوان «پاداش افزایش تولید» را به معنی معافیت از مالیات تلقی کرد. وضعیت آن باید بر اساس مقررات مالیات حقوق همان سال و ماهیت واقعی پرداخت بررسی شود.
موضوع بیمه پاداش افزایش تولید نیز موضوعی جدا از مالیات است و باید بر اساس مقررات سازمان تأمین اجتماعی و شرایط پرداخت بررسی شود.
آیا کارانه مشمول مالیات است؟
بله، در ضوابط مالیات حقوق سال۱۴۰۵ کارانه نیز در کنار پاداش بهصورت مشخص ذکر شده است.
بنابراین کارانهای که کارکنان در ارتباط با فعالیت شغلی خود دریافت میکنند، معمولاً در محاسبه مجموع دریافتی مشمول مالیات در نظر گرفته میشود.
این موضوع شامل کارانه مستمر یا غیرمستمر نیز میتواند باشد.
تفاوت پاداش، کارانه و عیدی چیست؟
| نوع پرداخت | ماهیت کلی | وضعیت مالیاتی عمومی |
|---|---|---|
| پاداش عملکرد | تشویقی و وابسته به عملکرد یا تصمیم کارفرما | معمولاً مشمول مالیات |
| کارانه | وابسته به میزان فعالیت یا عملکرد | معمولاً مشمول مالیات |
| پاداش بهرهوری | مرتبط با افزایش بهرهوری و عملکرد | معمولاً مشمول مالیات |
| پاداش افزایش تولید | مرتبط با افزایش تولید و کاهش ضایعات | وضعیت مالیاتی طبق مقررات حقوق همان سال |
| عیدی یا پاداش آخر سال | پرداخت سالانه | دارای معافیت خاص بند ۱۰ ماده ۹۱ تا سقف مقرر |
سنوات و پاداش پایان خدمت مالیات دارد؟
در این قسمت باید میان پاداش آخر سال و پاداش پایان خدمت تفاوت قائل شد.
بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم، مواردی مانند حقوق بازنشستگی، پایان خدمت، خسارت اخراج، بازخرید خدمت، حق سنوات و حقوق ایام مرخصی استفادهنشده را در زمره معافیتهای مالیات بر درآمد حقوق قرار داده است.
بنابراین پاداش پایان خدمت یا سنوات را نباید با پاداشهای عملکردی طول سال یکسان در نظر گرفت.

اشتباه رایج در محاسبه مالیات پاداش
یکی از اشتباههای متداول این است که حسابدار یا کارمند تصور کند:
«هر پاداشی فقط ۱۰ درصد مالیات دارد.»
این برداشت صحیح نیست.
ممکن است بخشی از درآمد فرد در طبقه ۱۰ درصد باشد، اما با افزایش مجموع حقوق و پاداش، قسمت دیگری از درآمد وارد طبقات ۱۵، ۲۰، ۲۵ یا ۳۰ درصد شود.
اشتباه دیگر این است که معافیت عیدی یا پاداش آخر سال به تمام پاداشهای پرداختشده در طول سال تعمیم داده شود.
برای محاسبه صحیح، باید نوع پرداخت، زمان پرداخت و مجموع دریافتی مشمول مالیات فرد مشخص شود.
یک مثال کامل از مالیات پاداش
فرض کنیم کارمندی در سال ۱۴۰۵ در یک ماه شرایط زیر را داشته باشد:
| عنوان | مبلغ |
|---|---|
| حقوق و مزایای مشمول مالیات | ۷۵ میلیون تومان |
| پاداش عملکرد | ۲۰ میلیون تومان |
| مجموع دریافتی | ۹۵ میلیون تومان |
محاسبه ساده طبقات به این شکل خواهد بود:
تا ۴۰ میلیون تومان معاف است.
از ۴۰ تا ۸۰ میلیون تومان، یعنی ۴۰ میلیون تومان:
۴۰ × ۱۰٪ = ۴ میلیون تومان
از ۸۰ تا ۹۵ میلیون تومان، یعنی ۱۵ میلیون تومان:
۱۵ × ۱۵٪ = ۲.۲۵ میلیون تومان
در نتیجه در این مثال آموزشی:
جمع مالیات = ۶.۲۵ میلیون تومان
این مثال برای توضیح سازوکار پلکانی است و در محاسبه واقعی باید تمام اطلاعات حقوق و معافیتهای قابل اعمال فرد در نظر گرفته شود.
چگونه مالیات پاداش را درست محاسبه کنیم؟
برای جلوگیری از اشتباه، ابتدا نوع پرداخت را مشخص کنید؛ یعنی معلوم شود مبلغ مربوط به پاداش عملکرد، کارانه، بهرهوری، عیدی، پاداش آخر سال یا سنوات است.
سپس مجموع درآمد مشمول مالیات همان دوره را مشخص کرده، معافیت قانونی را اعمال کنید و مبلغ باقیمانده را مطابق نرخهای همان سال در طبقات مربوط قرار دهید.
در پروندههای پیچیده، مخصوصاً زمانی که فرد از چند کارفرما درآمد دارد یا چند نوع پرداخت همزمان دریافت میکند، محاسبه میتواند پیچیدهتر باشد.
سوالات متداول مالیات پاداش
مالیات پاداش چند درصد است؟
مالیات پاداش نرخ ثابت ندارد. در سال ۱۴۰۵ میزان مالیات بر اساس مجموع دریافتی مشمول مالیات فرد تعیین میشود و نرخهای پلکانی از ۱۰ تا ۳۰ درصد برای بخش مازاد بر معافیت قابل اعمال است.
آیا پاداش مشمول مالیات است؟
در حالت عمومی بله. اگر پاداش در ارتباط با رابطه کاری پرداخت شود، معمولاً بخشی از درآمد حقوق محسوب میشود؛ مگر اینکه معافیت قانونی مشخصی برای آن وجود داشته باشد.
آیا به پاداش مالیات تعلق میگیرد؟
به بیشتر پاداشهای کاری بله. نامگذاری پرداخت بهعنوان «پاداش» بهتنهایی باعث معافیت آن نمیشود.
پاداش مجمع به کارکنان مالیات دارد؟
اگر مبلغی که مجمع تصویب کرده به کارکنان و به دلیل رابطه استخدامی آنها پرداخت شود، صرف تصویب مجمع باعث معافیت نمیشود و باید وضعیت مالیاتی آن در چارچوب مالیات حقوق بررسی شود.
نحوه محاسبه مالیات پاداش بهره وری چگونه است؟
مبلغ پاداش بهرهوری همراه سایر درآمدهای مشمول مالیات فرد در نظر گرفته شده و پس از اعمال معافیت، طبقات مالیاتی مربوط اعمال میشود.
مالیات عیدی و پاداش پایان سال چقدر است؟
عیدی سالانه یا پاداش آخر سال تا یکدوازدهم معافیت سالانه ماده ۸۴ دارای معافیت است. با سقف سالانه ۴۸۰ میلیون تومان در ۱۴۰۵، این مقدار معادل ۴۰ میلیون تومان است.
جمعبندی
مالیات پاداش را نمیتوان با یک درصد ثابت محاسبه کرد. در سال ۱۴۰۵، پاداش، کارانه، بهرهوری و بسیاری از پرداختهای مرتبط با رابطه کاری در مجموع دریافتی فرد قرار میگیرند و پس از اعمال معافیت، مالیات آنها بر اساس نرخهای پلکانی محاسبه میشود.
در مقابل، برخی پرداختها مانند عیدی یا پاداش آخر سال تا سقف مشخص قانونی، و همچنین برخی اقلام مانند سنوات و پاداش پایان خدمت، احکام معافیتی خاص خود را دارند. بنابراین برای محاسبه دقیق باید ابتدا ماهیت واقعی پرداخت مشخص شود.
اگر درباره مالیات پاداش کارکنان، کارانه، پاداش بهرهوری یا سایر اقلام حقوق و دستمزد ابهام دارید، کارشناسان نورترازان معین میتوانند وضعیت پرداختها و نحوه محاسبه مالیات آنها را بررسی کنند.
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
 اخبار مالیاتی هفته دوم مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 کالابرگ مهر ۱۴۰۵ شارژ شد؛ مهلت استفاده از اعتبار تا پایان آبان
 رشد ۱۳۵ درصدی عوارض مالیات بر ارزش افزوده شهرداریهای خراسان رضوی
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
گفتگو (۰)