ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
ماده ۲۷ قانون مالیات بر ارزش افزوده به موضوع عوارض سبز یا عوارض آلایندگی واحدهای تولیدی، صنعتی، معدنی و خدماتی اختصاص دارد. براساس این ماده، واحدهایی که به تشخیص سازمان حفاظت محیط زیست استانداردهای زیستمحیطی را رعایت نکنند و در مهلت تعیینشده برای رفع آلایندگی اقدام مؤثر انجام ندهند، ممکن است مشمول پرداخت عوارض سبز با نرخهای ۰.۵، ۱ یا ۱.۵ درصد از مأخذ فروش کالا یا خدمات شوند.
قانونگذار در این ماده، علاوه بر نحوه محاسبه عوارض، شرایط ویژه خطوط تولید مستقل، واحدهای تولید کارمزدی، سرمایهگذاری برای رفع آلایندگی، تغییر سطح آلودگی و تکالیف اظهارنامه را مشخص کرده است.
موضوع مهم دیگر، تبصره ۱۱ ماده ۲۷ و معافیت واحدهای عضو سامانه مؤدیان از تسلیم اظهارنامه جداگانه عوارض سبز است که در بخشنامههای سال ۱۴۰۳ سازمان امور مالیاتی نیز مورد تأکید قرار گرفته است.
در این راهنما، احکام ماده ۲۷ و هر ۱۱ تبصره آن را به زبان ساده، همراه با مثالهای محاسباتی و نکات اجرایی بررسی میکنیم.
عوارض سبز چیست و چه تفاوتی با مالیات بر ارزش افزوده دارد؟
عوارض سبز نوعی عوارض قانونی مرتبط با آلایندگی فعالیتهای اقتصادی است که با هدف ایجاد انگیزه برای کاهش آلودگی و رعایت استانداردهای زیستمحیطی پیشبینی شده است.
برخلاف مالیات عمومی بر ارزش افزوده که بر عرضه کالاها و خدمات مشمول تعلق میگیرد، عوارض سبز ماده ۲۷ به وضعیت آلایندگی واحد اقتصادی و احراز شرایط مقرر در قانون وابسته است.
به بیان ساده، هر کارخانه یا واحد خدماتی صرفاً به دلیل فعالیت اقتصادی مشمول عوارض سبز نمیشود؛ بلکه باید وضعیت آلایندگی آن مطابق قانون از سوی سازمان حفاظت محیط زیست مشخص شده باشد.
چه واحدهایی مشمول عوارض سبز هستند؟
ماده ۲۷ قانون مالیات بر ارزش افزوده چهار گروه از فعالیتهای اقتصادی را در صورت احراز شرایط قانونی مشمول میداند:
- واحدهای تولیدی
- واحدهای صنعتی
- واحدهای معدنی
- واحدهای خدماتی
واحدهای مزبور زمانی مشمول عوارض میشوند که حدود مجاز و استانداردهای زیستمحیطی را رعایت نکرده و در مهلت تعیینشده از سوی سازمان حفاظت محیط زیست، نسبت به رفع آلایندگی اقدام نکنند.
نکته مهم: حکم ماده ۲۷ شامل واحدهای معاف و غیرمعاف، واحدهای صادراتی و واحدهای مستقر در مناطق آزاد تجاری ـ صنعتی و مناطق ویژه اقتصادی نیز میشود.
بنابراین معافیت از برخی مالیاتها یا استقرار در منطقه آزاد، بهتنهایی به معنای معافیت از عوارض سبز نیست.
نرخ عوارض سبز ماده ۲۷ قانون مالیات بر ارزش افزوده
مطابق ماده ۲۷، نرخ عوارض سبز با توجه به معیارهایی مانند شدت، مدت، نوع و مکان آلایندگی تعیین میشود.
قانون سه نرخ اصلی را پیشبینی کرده است:
| نرخ عوارض سبز | درصد از مأخذ فروش |
|---|---|
| نرخ اول | ۰.۵ درصد |
| نرخ دوم | ۱ درصد |
| نرخ سوم | ۱.۵ درصد |
تعیین اینکه کدام نرخ برای یک واحد اقتصادی اعمال شود، به معیارهای قانونی تعیین سطح آلایندگی و اطلاعات اعلامشده از سوی سازمان حفاظت محیط زیست بستگی دارد.
انتخاب نرخ بالاتر یا پایینتر نباید صرفاً براساس تصمیم مؤدی یا محاسبات داخلی شرکت انجام شود.
فرمول محاسبه عوارض سبز
عوارض سبز = مأخذ فروش مشمول عوارض × نرخ تعیینشده آلایندگی
میزان فروش براساس اطلاعات سامانه مؤدیان یا اظهارنامه مربوط تعیین میشود.
مثال محاسبه عوارض سبز برای یک کارخانه
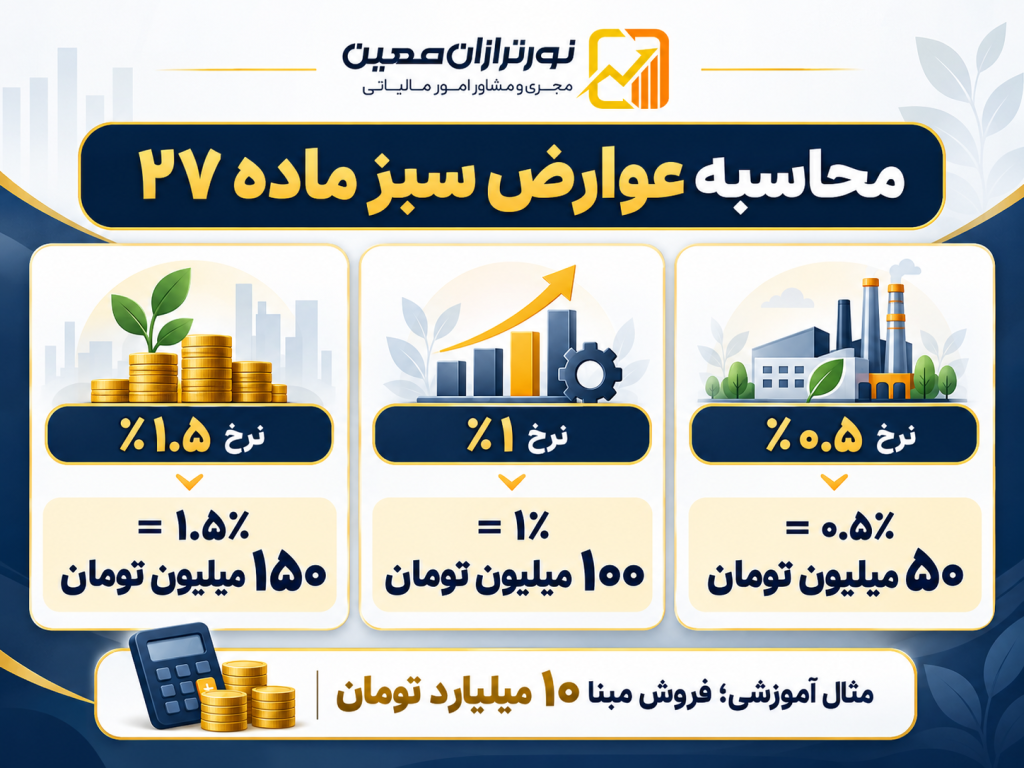
فرض کنید فروش مشمول عوارض یک واحد صنعتی در یک دوره مالیاتی، ۱۰ میلیارد تومان باشد.
عوارض قابل محاسبه برای هر یک از نرخهای قانونی به شرح زیر است:
| نرخ آلایندگی | عوارض برای فروش ۱۰ میلیارد تومان |
|---|---|
| ۰.۵ درصد | ۵۰ میلیون تومان |
| ۱ درصد | ۱۰۰ میلیون تومان |
| ۱.۵ درصد | ۱۵۰ میلیون تومان |
این ارقام صرفاً نمونه آموزشی هستند. مبلغ واقعی به نرخ تعیینشده، مأخذ فروش مشمول، دوره مربوط و وضعیت قانونی واحد بستگی دارد.
بررسی ۱۱ تبصره ماده ۲۷ قانون مالیات بر ارزش افزوده
قانونگذار برای جلوگیری از محاسبه نادرست عوارض و تعیین تکلیف وضعیتهای خاص، ۱۱ تبصره برای ماده ۲۷ پیشبینی کرده است.
تبصره ۱: عوارض سبز خطوط تولید مستقل
اگر یک واحد اقتصادی دارای چند خط تولید مجزا با محصولات مستقل باشد، عوارض سبز صرفاً از خطوط تولید آلاینده دریافت میشود.
برای مثال، اگر یک کارخانه دارای دو خط تولید مستقل باشد و تنها یکی از خطوط بهعنوان آلاینده شناسایی شود، مطابق شرایط تبصره ۱، فروش خط غیرآلاینده نباید صرفاً به دلیل استقرار در همان کارخانه مشمول عوارض سبز شود.
در چنین شرایطی، تفکیک دقیق فروش، محصولات و اسناد هر خط تولید اهمیت زیادی دارد.
تبصره ۲: عوارض سبز تولید کارمزدی
برخی واحدهای صنعتی بهجای تولید و فروش محصول متعلق به خود، در قبال دریافت کارمزد مشخص برای اشخاص دیگر تولید میکنند.
طبق تبصره ۲ ماده ۲۷، درآمد حاصل از این نوع تولید با پنج برابر نرخهای اصلی عوارض سبز مشمول میشود.
بنابراین نرخهای مربوط عبارتاند از:
| نرخ عادی | نرخ تولید کارمزدی مشمول |
|---|---|
| ۰.۵ درصد | ۲.۵ درصد |
| ۱ درصد | ۵ درصد |
| ۱.۵ درصد | ۷.۵ درصد |
برای نمونه، اگر درآمد مشمول یک واحد آلاینده از تولید کارمزدی ۲ میلیارد تومان و نرخ پایه تعیینشده برای آن یک درصد باشد، نرخ موضوع این تبصره به ۵ درصد میرسد و عوارض محاسباتی برابر ۱۰۰ میلیون تومان خواهد بود.
البته شرکتهای فعال در زنجیره تولید فرآوردههای سوختی و انرژی که در قانون نام برده شدهاند، از حکم پنجبرابرشدن نرخها مستثنا هستند و قواعد ویژهای درباره مأخذ فروش و مسئولیت پرداخت آنها وجود دارد.
تبصره ۳: پایگاه اطلاعاتی واحدهای آلاینده
سازمان حفاظت محیط زیست موظف است پایگاه اطلاعاتی واحدهای آلاینده را ایجاد و اطلاعات آن را بهصورت مستمر بهروزرسانی کند.
این پایگاه شامل نام واحدهای آلاینده و سطح آلایندگی آنهاست و باید امکان دسترسی برخط سازمان امور مالیاتی به اطلاعات مربوط فراهم باشد.
اطلاعات ثبتشده در این پایگاه، نقش مهمی در شناسایی واحدهای مشمول و تعیین نرخ عوارض دارد.
تبصره ۴: افزایش سطح آلایندگی
اگر سازمان حفاظت محیط زیست نام واحدی را برای نخستینبار در پایگاه واحدهای آلاینده درج کند یا سطح آلایندگی واحد موجود را افزایش دهد، آثار این تغییر از ابتدای دوره مالیاتی بعد اعمال میشود.
بنابراین تاریخ ثبت تغییر در پایگاه اطلاعاتی اهمیت دارد.
تبصره ۵: حذف نام واحد یا کاهش آلایندگی
اگر نام واحد آلاینده از پایگاه مربوط حذف شود یا سطح آلایندگی آن کاهش یابد، مطابق تبصره ۵، آثار کاهش نرخ یا خروج از شمول عوارض از ابتدای همان دوره مالیاتی اعمال خواهد شد.
این تفاوت زمانی با تبصره ۴ بسیار مهم است؛ زیرا قانون برای افزایش و کاهش سطح آلایندگی، زمان اثر یکسانی تعیین نکرده است.
تبصره ۶: مهلت یکماهه اعلام نظر محیط زیست
براساس تبصره ۶، سازمان حفاظت محیط زیست موظف است حداکثر ظرف یک ماه از تاریخ درخواست واحد آلاینده، درباره رفع یا کاهش آلایندگی آن اعلام نظر کند.
همچنین هرگونه تغییر باید در پایگاه اطلاعاتی واحدهای آلاینده منعکس شود.
در صورت عدم اعلام نظر در مهلت قانونی، مطابق حکم این تبصره، واحد موردنظر بهصورت خودکار از فهرست واحدهای آلاینده خارج میشود.
برای استفاده از این حکم، ثبت درخواست و نگهداری مدارک مربوط به تاریخ آن اهمیت دارد. همچنین باید وضعیت ثبت اطلاعات، دوره مالیاتی و مطالبات قبلی جداگانه بررسی شود؛ زیرا خروج از فهرست لزوماً به معنای حذف تمام بدهیهای گذشته نیست.

تبصره ۷: کسر سرمایهگذاری رفع آلایندگی از عوارض
یکی از مهمترین مشوقهای ماده ۲۷ قانون مالیات بر ارزش افزوده به سرمایهگذاری برای کاهش آلودگی اختصاص دارد.
اگر یک واحد آلاینده برای رفع یا کاهش آلایندگی سرمایهگذاری کند و نتیجه آن به تأیید سازمان حفاظت محیط زیست برسد، سرمایهگذاری مزبور مطابق تبصره ۷ میتواند در سال اول یا سالهای بعد از بدهی عوارض آن واحد کسر شود.
برای مثال، سرمایهگذاری در تجهیزات فیلتراسیون، تصفیه پساب یا کنترل انتشار آلایندهها میتواند با رعایت شرایط قانونی مشمول بررسی این تبصره قرار گیرد.
چنانچه سرمایهگذاری انجامشده به رفع یا کاهش آلایندگی منجر نشود، قانون پذیرش آن را بهعنوان هزینه قابل قبول مالیاتی پیشبینی کرده است.
در هر دو وضعیت، نگهداری قراردادها، فاکتورها، مدارک پرداخت و مستندات فنی اهمیت دارد.
تبصره ۸: استفاده اجباری از سوخت آلاینده
در برخی شرایط، پالایشگاهها و نیروگاههایی که سوخت اصلی آنها نفتکوره یا نفتگاز نیست، ممکن است بنا به درخواست دولت ملزم به استفاده از این سوختها شوند.
تبصره ۸ مقرر میکند سازمان حفاظت محیط زیست هنگام محاسبه سطح و مدت آلایندگی، آثار استفاده اجباری از این سوختها را مطابق حکم قانونی لحاظ کند.
بنابراین چنین وضعیتی نباید بدون بررسی منشأ الزام دولتی و شرایط مقرر، همانند افزایش آلایندگی ناشی از تصمیم اختیاری واحد ارزیابی شود.
تبصره ۹: محدودیت اصلاح سوابق گذشته
طبق تبصره ۹، اعلام سازمان حفاظت محیط زیست برای دورههای بعد از ثبت در سامانه ملاک اعتبار است.
همچنین سازمان مذکور مجاز نیست وضعیت رفع آلایندگی یا آلایندگی واحدهای تولیدی را برای دورههای ثبتشده، صرفاً تحت عنوان اصلاح یا تصحیح اشتباه تغییر دهد.
به همین دلیل، زمان ثبت اطلاعات و سوابق سامانهای باید در رسیدگیهای مربوط به عوارض سبز بررسی شوند.
تبصره ۱۰: یارانههای خارج از مأخذ عوارض سبز
براساس تبصره ۱۰، یارانه پرداختی دولت موضوع بند «ج» تبصره ۲ ماده ۵ قانون مالیات بر ارزش افزوده، جزء مأخذ محاسبه عوارض سبز نیست.
این حکم درباره یارانه مشخصشده در قانون است و نباید بدون بررسی مقررات، به تمام انواع کمکها و پرداختهای دولتی تعمیم داده شود.
تبصره ۱۱: اظهارنامه عوارض سبز و تکالیف سامانه مؤدیان
تبصره ۱۱ ماده ۲۷ قانون مالیات بر ارزش افزوده، نحوه انجام تکالیف مربوط به اظهارنامه و پرداخت عوارض را مشخص میکند.
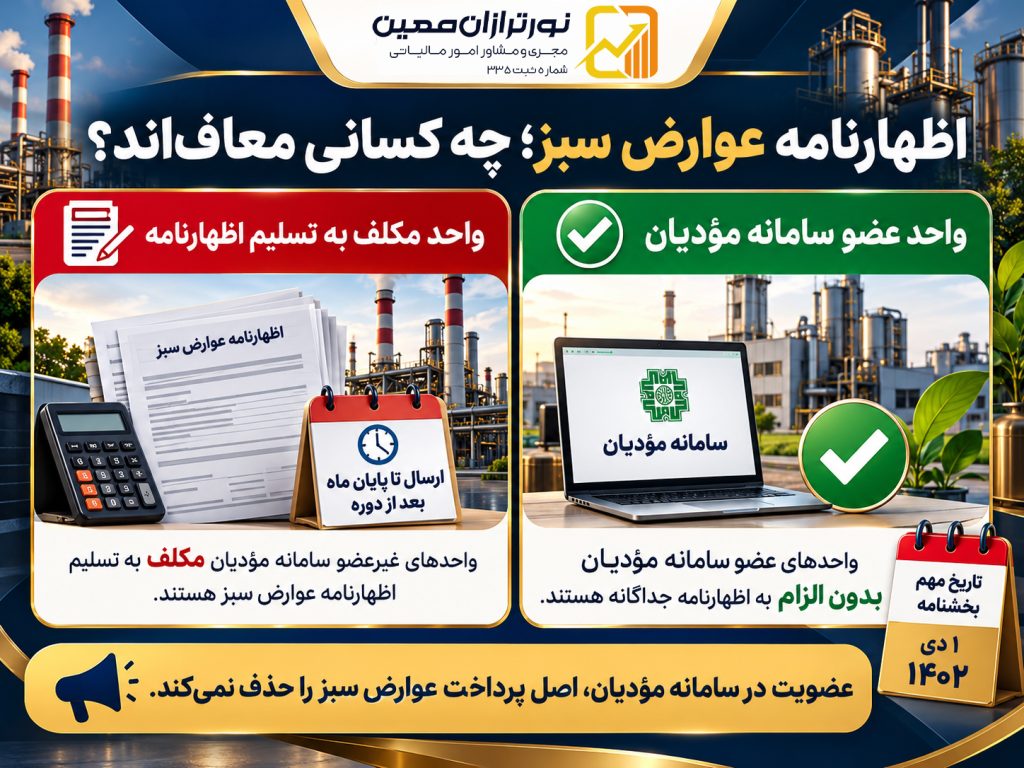
براساس حکم اصلی این تبصره، مؤدیان مکلف باید اظهارنامه هر دوره را حداکثر تا پایان ماه پس از انقضای دوره تسلیم و عوارض مربوط را نیز در همان مهلت پرداخت کنند.
اما قانون برای واحدهای عضو سامانه مؤدیان حکم متفاوتی پیشبینی کرده است.
این واحدها ملزم به ارائه اظهارنامه جداگانه موضوع تبصره ۱۱ نیستند و سازمان امور مالیاتی بر مبنای اطلاعات فروش ابرازی در سامانه مؤدیان، عوارض آلایندگی را وصول میکند.
بنابراین:
عدم الزام به ارائه اظهارنامه جداگانه، به معنای معافیت از پرداخت عوارض سبز نیست.
بخشنامه ۲۹ دی ۱۴۰۳ درباره اظهارنامه عوارض سبز
یکی از موضوعات مهم اجرایی ماده ۲۷، بخشنامه رئیس کل سازمان امور مالیاتی کشور مورخ ۲۹ دی ۱۴۰۳ است که در پی نامه شماره ۲۰۰/۷۱۳۳۹/د مورخ ۲۴ آذر ۱۴۰۳ صادر شد.
در این ابلاغیه، درباره عدم الزام واحدهای آلاینده عضو سامانه مؤدیان به تسلیم اظهارنامه جداگانه عوارض سبز توضیح داده شده است.
مطابق این بخشنامه، واحدهای آلایندهای که پیش از اول دی ۱۴۰۲ عضو سامانه مؤدیان شدهاند، از زمان عضویت در آن سامانه، مشمول جریمه عدم تسلیم اظهارنامه موضوع تبصره ۱۱ نخواهند بود.
وضعیت واحدهای عضو و غیرعضو سامانه مؤدیان
| وضعیت واحد آلاینده | تکلیف اظهارنامه عوارض سبز |
|---|---|
| عضو سامانه مؤدیان | عدم الزام به اظهارنامه جداگانه طبق تبصره ۱۱ |
| عضو سامانه پیش از ۱ دی ۱۴۰۲ | عدم تعلق جریمه عدم تسلیم از زمان عضویت، طبق بخشنامه ۲۹ دی ۱۴۰۳ |
| واحدی که در دوره گذشته مشمول بوده و عضو نبوده است | بررسی تکلیف اظهارنامه و جریمه براساس مقررات همان دوره |
| واحد عضو با بدهی عوارض سبز | اصل تکلیف پرداخت عوارض همچنان برقرار است |
در خصوص دورههای زمستان ۱۴۰۲ به بعد نیز بخشنامه قبلی سازمان امور مالیاتی، عدم الزام واحدهای مشمول به تسلیم اظهارنامه مستقل و استفاده از اطلاعات فروش سامانه مؤدیان و اظهارنامههای مرتبط را مورد تأکید قرار داده است.
به همین دلیل، در بررسی پروندههای مربوط به سالهای گذشته، باید تاریخ عضویت مؤدی و بخشنامه قابل اعمال در همان دوره مشخص شود.
جرایم عوارض سبز ماده ۲۷ قانون مالیات بر ارزش افزوده
تکالیف اظهارنامه و پرداخت عوارض سبز دارای دو موضوع جداگانه در بحث جرایم هستند.
جریمه عدم تسلیم اظهارنامه عوارض سبز
برای واحدهایی که قانوناً مکلف به تسلیم اظهارنامه جداگانه هستند، عدم تسلیم اظهارنامه در مهلت مقرر موجب تعلق جریمهای معادل ۱۰ درصد عوارض موضوع ماده ۲۷ میشود.
این جریمه مطابق تبصره ۱۱، غیرقابلبخشودگی است.
بااینحال، نباید جریمه عدم تسلیم را برای دورههایی که واحد مطابق قانون و بخشنامههای مربوط از ارائه اظهارنامه مستقل معاف بوده، بهصورت خودکار اعمال کرد.
جریمه تأخیر در پرداخت عوارض سبز
در صورت تأخیر در پرداخت عوارض، حکم ماده ۳۷ قانون مالیات بر ارزش افزوده اعمال میشود.
طبق این ماده، جریمه تأخیر معادل ۲ درصد در ماه نسبت به عوارض پرداختنشده و مدت تأخیر است.
برای مثال، اگر یک واحد اقتصادی ۱۰۰ میلیون تومان عوارض سبز پرداختنشده داشته باشد، جریمه محاسباتی یک ماه تأخیر، بدون در نظر گرفتن شرایط خاص پرونده، ۲ میلیون تومان خواهد بود.
البته تبصره ماده ۳۷ برای مواردی که عدم امکان پرداخت خارج از اراده مؤدی بوده و این موضوع با مدارک در هیأت حل اختلاف مالیاتی پذیرفته شود، حکم خاصی درباره بخشودگی جریمه تأخیر پیشبینی کرده است.
اگر واحد آلاینده آلودگی خود را برطرف کند چه اقدامی لازم است؟
رفع واقعی آلایندگی، لزوماً به معنای تغییر فوری وضعیت مالیاتی واحد بدون ثبت اطلاعات نیست.
بهتر است مدیران واحدهای اقتصادی اقدامات زیر را انجام دهند:
- مستندسازی اقدامات انجامشده برای رفع یا کاهش آلایندگی
- ثبت درخواست رسمی بررسی مجدد نزد سازمان حفاظت محیط زیست
- نگهداری شماره و تاریخ درخواست و مستندات فنی
- پیگیری ثبت تغییر وضعیت در پایگاه اطلاعاتی واحدهای آلاینده
- بررسی دوره مالیاتی مؤثر بر کاهش نرخ یا خروج از شمول عوارض
- تطبیق اطلاعات جدید با بدهیهای ثبتشده در پرونده مالیاتی
در صورت وجود اختلاف میان وضعیت اعلامشده توسط محیط زیست و اطلاعات پرونده مالیاتی، بررسی مستندات و پیگیری از مراجع ذیربط ضروری است.
پرسشهای متداول درباره عوارض سبز
آیا تمام کارخانهها باید عوارض سبز پرداخت کنند؟
خیر. شمول عوارض سبز به احراز وضعیت آلایندگی، عدم رعایت استانداردها، عدم رفع آلایندگی در مهلت مقرر و سایر شرایط ماده ۲۷ وابسته است.
نرخ عوارض سبز چند درصد است؟
نرخهای اصلی عوارض سبز ۰.۵، ۱ و ۱.۵ درصد از مأخذ فروش مشمول هستند. برای تولید کارمزدی موضوع تبصره ۲، نرخهای ویژه پنجبرابری پیشبینی شده است.
آیا واحدهای صادراتی و مستقر در مناطق آزاد مشمول عوارض سبز هستند؟
بله. ماده ۲۷ صراحتاً این واحدها را در صورت احراز شرایط آلایندگی مشمول میداند.
آیا اعضای سامانه مؤدیان باید اظهارنامه جداگانه عوارض سبز ارسال کنند؟
مطابق تبصره ۱۱ و ابلاغیههای مرتبط، واحدهای عضو سامانه مؤدیان ملزم به ارائه اظهارنامه مستقل موضوع این تبصره نیستند. بااینحال، تکلیف پرداخت عوارض همچنان برقرار است.
جریمه عدم تسلیم اظهارنامه عوارض سبز چقدر است؟
برای واحدهای مکلفی که اظهارنامه را در مهلت قانونی تسلیم نمیکنند، جریمه غیرقابلبخشودگی معادل ۱۰ درصد عوارض مقرر شده است.
آیا سرمایهگذاری برای رفع آلودگی از عوارض کسر میشود؟
مطابق تبصره ۷، سرمایهگذاریهای انجامشده برای رفع یا کاهش آلایندگی، در صورت تأیید نتیجه از سوی سازمان حفاظت محیط زیست، طبق شرایط قانونی از بدهی عوارض کسر میشوند.
اگر سازمان حفاظت محیط زیست به درخواست رفع آلایندگی پاسخ ندهد چه میشود؟
تبصره ۶ مهلت یکماههای برای اعلام نظر تعیین کرده و در صورت عدم اعلام نظر، خروج خودکار از فهرست آلایندهها را پیشبینی کرده است. اجرای این حکم باید با بررسی تاریخ درخواست و وضعیت ثبت اطلاعات پیگیری شود.
جمعبندی ماده ۲۷ قانون مالیات بر ارزش افزوده
ماده ۲۷ قانون مالیات بر ارزش افزوده یکی از مقررات مهم مرتبط با مسئولیت مالی واحدهای آلاینده است و عوارض سبز را با توجه به سطح آلایندگی و مأخذ فروش کالا یا خدمات تعیین میکند.
مهمترین احکام این ماده عبارتاند از:
- اعمال نرخهای اصلی ۰.۵، ۱ و ۱.۵ درصد
- محدودشدن عوارض به خطوط آلاینده در صورت استقلال خطوط تولید
- پیشبینی نرخهای ویژه برای تولید کارمزدی
- تعیین تکلیف افزایش یا کاهش آلایندگی در پایگاه اطلاعاتی محیط زیست
- امکان کسر سرمایهگذاری تأییدشده برای رفع آلایندگی از بدهی عوارض
- عدم الزام اعضای سامانه مؤدیان به ارائه اظهارنامه جداگانه عوارض سبز
- تعلق جریمه قانونی در صورت عدم انجام تکالیف مربوط
برای مدیران مالی و حسابداران واحدهای صنعتی، بررسی همزمان اطلاعات سامانه مؤدیان، وضعیت ثبتشده در سازمان حفاظت محیط زیست، مأخذ فروش و تاریخهای عضویت در سامانه اهمیت زیادی دارد.
مطالعه مرتبط:
🔵 اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم
🔵 شرایط بخشودگی جرایم مالیات بر ارزش افزوده اعلام شد
خدمات نورترازان معین
نورترازان معین خدمات تخصصی مالیاتی و حسابداری را برای شرکتهای تولیدی، صنعتی، معدنی و خدماتی ارائه میکند.
این خدمات شامل بررسی تکالیف مالیات بر ارزش افزوده، کنترل اطلاعات سامانه مؤدیان، تحلیل محاسبات عوارض سبز، بررسی جرایم و بدهیهای مالیاتی، تطبیق مستندات فروش، رسیدگی به مغایرتهای پرونده و مشاوره در زمینه اعتراضات مالیاتی است.
در پروندههای عوارض سبز، بررسی مقررات مالیاتی در کنار مستندات رسمی سازمان حفاظت محیط زیست اهمیت ویژهای دارد.
برای دریافت مشاوره درباره تکالیف مالیاتی کسبوکار خود میتوانید از فرم زیر استفاده کنید.
 بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 مغایرت اینتاکد با فعالیت واقعی؛ پیامد مالیاتی و حق اعتراض
 آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
 اخبار مالیاتی هفته پایانی مهر ۱۴۰۵؛ ایران و جهان از ۲۵ مهر تا ۱ آبان
 تقسیط مالیات مشاغل ۱۴۰۴ بدون تسویه بدهی قبلی؛ شرایط جدید اعلام شد
گفتگو (۰)