حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
حد نصاب حسابرسی ماده ۲۷۲ قانون مالیاتهای مستقیم در اطلاعیه جدید سازمان امور مالیاتی کشور اعلام شد. بر اساس این اطلاعیه، اشخاص حقیقی و حقوقی مشمول بر اساس حجم فعالیت، در صورت داشتن درآمد ناخالص بیش از ۱۰۰ میلیارد تومان یا جمع دارایی بیش از ۱۶۰ میلیارد تومان، با رعایت شرایط زمانی مقرر، ملزم به ارائه صورتهای مالی حسابرسیشده خواهند بود.
این اطلاعیه که در اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی مصوب ۳۱ تیر ۱۳۹۴ منتشر شده، گروههای مشمول بر اساس نوع فعالیت یا حجم فعالیت را مشخص میکند. عدم ارائه صورتهای مالی حسابرسیشده در مهلت قانونی نیز جریمهای معادل ۲۰ درصد مالیات متعلق به همراه دارد.
حد نصاب حسابرسی ماده ۲۷۲ چقدر است؟
طبق اطلاعیه منتشرشده در ۲۸ مهر ۱۴۰۵، برای سایر اشخاص حقیقی و حقوقی مشمول بر اساس حجم فعالیت، یکی از دو شرط زیر برای ایجاد تکلیف کافی است:
| معیار شمول | حد نصاب جدید |
|---|---|
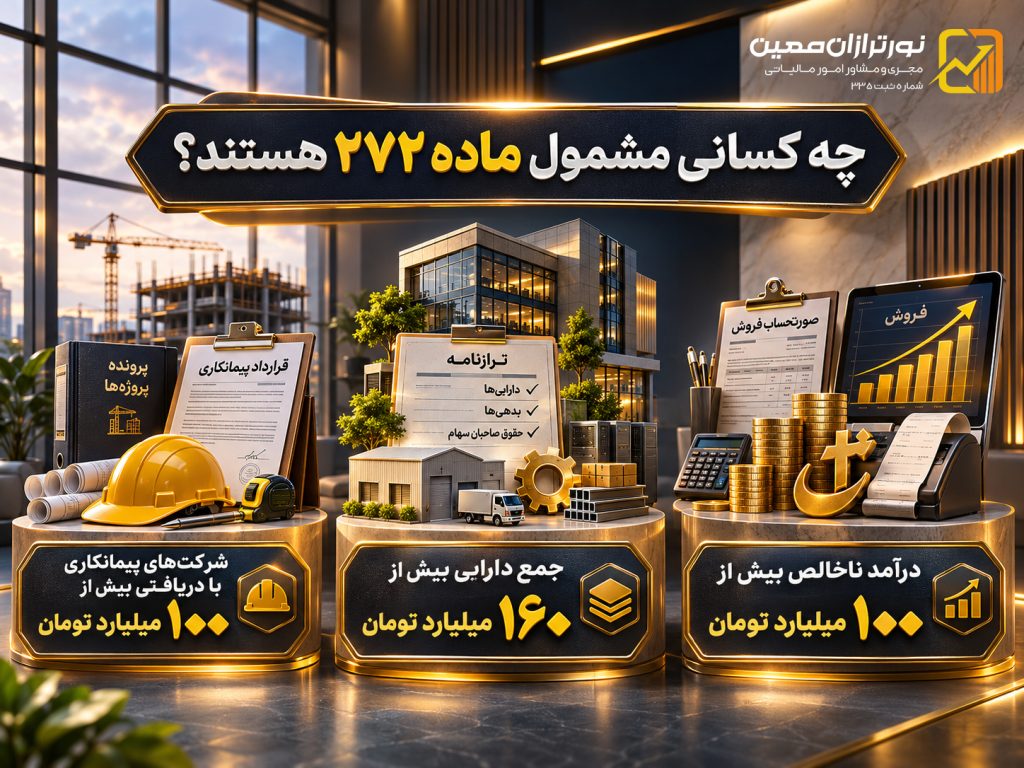
| جمع درآمد ناخالص حاصل از فروش کالا یا خدمات، عملیاتی و غیرعملیاتی | بیش از ۱۰۰۰ میلیارد ریال، معادل ۱۰۰ میلیارد تومان |
| جمع داراییها در ترازنامه یا صورتوضعیت مالی | بیش از ۱۶۰۰ میلیارد ریال، معادل ۱۶۰ میلیارد تومان |
| دریافتی شرکتهای پیمانکاری بابت پیمانهای منعقدشده | بیش از ۱۰۰۰ میلیارد ریال، معادل ۱۰۰ میلیارد تومان |
در محاسبه حد نصاب حسابرسی ماده ۲۷۲، درآمد ناخالص و جمع داراییها دو معیار مستقل هستند؛ بنابراین عبور از هر یک از آستانههای مقرر، با رعایت سایر شرایط اطلاعیه، میتواند موجب الزام به ارائه صورتهای مالی حسابرسیشده شود.
مبنای بررسی این ارقام، آخرین اظهارنامه مالیاتی تسلیمشده است. همچنین منظور از درآمد ناخالص، سود خالص شرکت نیست؛ بنابراین نباید این دو شاخص با یکدیگر اشتباه گرفته شوند.
عبارت «بیش از» نیز اهمیت دارد؛ زیرا در متن اطلاعیه، عبور از حد نصاب ملاک قرار گرفته است.
چه اشخاصی مشمول ارائه صورتهای مالی حسابرسیشده هستند؟
حد نصاب حسابرسی ماده ۲۷۲ تنها معیار شناسایی اشخاص مشمول نیست. برخی شرکتها و مؤسسات به دلیل نوع فعالیت یا ساختار حقوقی خود نیز مشمول ارائه صورتهای مالی حسابرسیشده هستند.
اشخاص مشمول بر اساس نوع فعالیت
علاوه بر شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس و مؤسسات مشمول مقررات مربوط به سازمان حسابرسی، گروههای زیر نیز در فهرست اعلامشده قرار دارند:
- شعب و دفاتر نمایندگی شرکتهای خارجی ثبتشده در ایران
- شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها
- شرکتهای سرمایهگذاری یا هلدینگها و مجموعههای تابعه و وابسته
- مؤسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و مؤسسات وابسته به آنها
برای این اشخاص، شمول میتواند ناشی از نوع فعالیت یا ساختار حقوقی باشد و نباید صرفاً بر اساس میزان فروش یا دارایی قضاوت کرد.
اشخاص مشمول بر اساس حجم فعالیت
در این گروه، شرکتهای سهامی خاص، سایر شرکتها، مؤسسات غیرتجاری، تعاونیها، اتحادیهها و اشخاص حقیقی مکلف به نگهداری دفاتر قانونی قرار میگیرند که حداقل یکی از آستانههای مقرر در اطلاعیه را پشت سر گذاشته باشند.
برای تعیین وضعیت هر شرکت یا صاحب کسبوکار، حد نصاب حسابرسی ماده ۲۷۲ باید بر اساس آخرین اظهارنامه تسلیمی و اطلاعات مالی مرتبط بررسی شود، نه صرفاً میزان سود خالص یا سرمایه ثبتشده.
برای آشنایی با مفهوم حسابرسی مالیاتی، مراحل بررسی اسناد و نقش آن در رسیدگی به پروندههای مالیاتی، مقاله «حسابرسی مالیاتی؛ راهنمای جامع برای صاحبان کسبوکار» را مطالعه کنید.
مهلت ارائه صورتهای مالی حسابرسیشده چقدر است؟
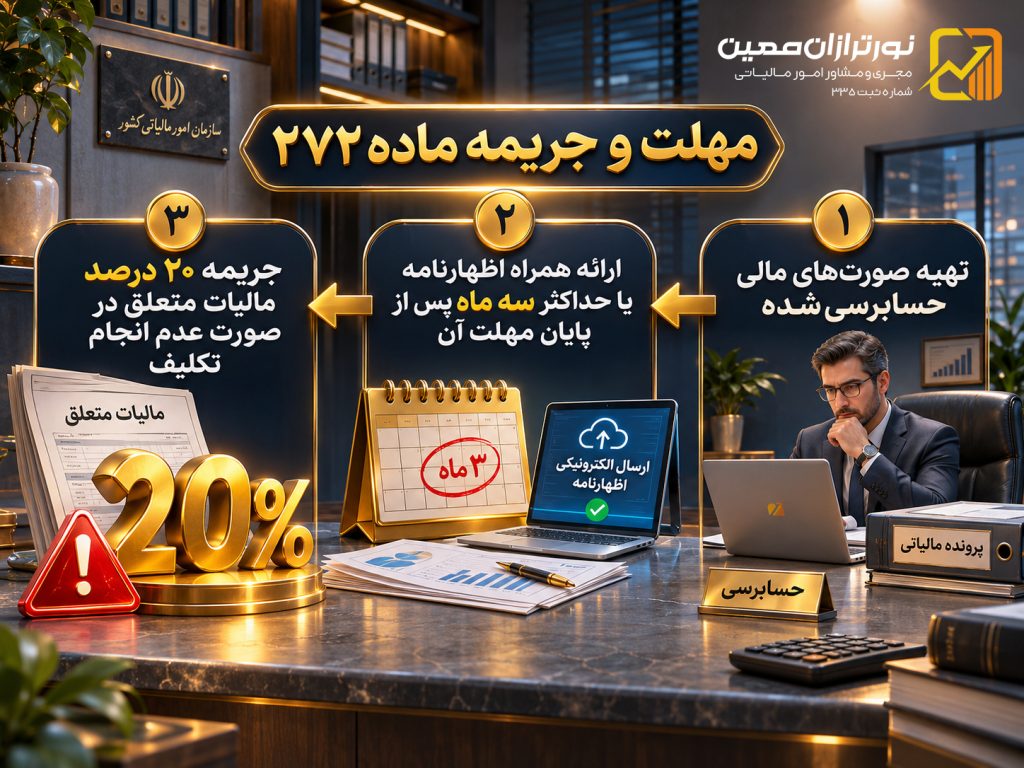
اشخاص مشمول باید صورتهای مالی حسابرسیشده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران را همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت قانونی ارائه اظهارنامه تسلیم کنند.
نکته مهم این است که اطلاعیه جدید درباره اشخاص مشمول بر اساس نوع یا حجم فعالیت، برای سالهای مالی که پس از انتشار اطلاعیه آغاز میشوند لازمالرعایه است. بنابراین نمیتوان آستانههای جدید را بدون بررسی تاریخ شروع سال مالی به دورههای گذشته تعمیم داد.
نکته مهم در اجرای حد نصاب حسابرسی ماده ۲۷۲، توجه به تاریخ آغاز سال مالی است؛ زیرا اطلاعیه جدید برای اشخاص مشمول بر اساس نوع یا حجم فعالیت، شرط زمانی مشخصی تعیین کرده است.
تهیه صورتهای مالی و حسابرسی آنها دو فرآیند متفاوت هستند. برای شناخت مسئولیت حسابدار و حسابرس و تفاوت وظایف آنها، مقاله «فرق حسابداری و حسابرسی چیست؟» را مطالعه کنید.

جریمه عدم ارائه صورتهای مالی حسابرسیشده
مطابق ماده ۲۷۲ قانون مالیاتهای مستقیم، چنانچه اشخاص مشمول، گزارش حسابرسی مالی را در مهلت مقرر ارائه نکنند، علاوه بر تعیین درآمد مشمول مالیات از طریق رسیدگی قانونی، مشمول جریمهای معادل ۲۰ درصد مالیات متعلق خواهند شد.
این جریمه معادل ۲۰ درصد فروش یا درآمد ناخالص نیست؛ مبنای آن مالیات متعلق است.
برای جلوگیری از مشکلات احتمالی، مدیران مالی و حسابداران باید پیش از پایان مهلت اظهارنامه، وضعیت شمول شرکت، تاریخ آغاز سال مالی و برنامه تهیه صورتهای مالی حسابرسیشده را بررسی کنند.
بررسی امکان بخشودگی جرایم مالیاتی نیازمند شناخت نوع جریمه و مقررات مربوط به آن است. برای آشنایی با شرایط عمومی بخشودگی، مقاله «جرایم قابل بخشش مالیاتی در سال ۱۴۰۵» را مطالعه کنید. وضعیت جریمه ماده ۲۷۲ نیز باید بر اساس مقررات و بخشنامههای قابل اعمال به پرونده بررسی شود.
تفاوت اطلاعیه سال ۱۳۹۵ با اطلاعیه جدید چیست؟
در اطلاعیه مورخ ۱۹ دی ۱۳۹۵، حد نصاب اشخاص مشمول بر اساس حجم فعالیت، درآمد ناخالص بیش از ۵۰ میلیارد ریال یا دارایی بیش از ۸۰ میلیارد ریال تعیین شده بود.
در اطلاعیه جدید منتشرشده در مهر ۱۴۰۵، این ارقام بهترتیب به ۱۰۰۰ و ۱۶۰۰ میلیارد ریال رسیدهاند.
بااینحال، مقررات و اطلاعیههای سالهای میانی نیز باید برای تشخیص تکلیف هر دوره مالی بررسی شوند. هیچیک از این دو اطلاعیه را نمیتوان بدون توجه به تاریخ شروع سال مالی، مبنای تمام دورهها قرار داد.
دانلود اطلاعیه ماده ۲۷۲ سازمان امور مالیاتی
برای بررسی متن کامل مقررات، گروههای مشمول و شرایط زمانی اجرای آن، مطالعه نسخه رسمی اطلاعیه توصیه میشود.
عنوان سند: اطلاعیه سازمان امور مالیاتی کشور در اجرای ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی مصوب ۱۳۹۴/۰۴/۳۱
تاریخ انتشار اطلاعیه جدید در روزنامه رسمی: ۲۸ مهر ۱۴۰۵
📄 دانلود PDF اطلاعیه رسمی ماده ۲۷۲
پرسشهای متداول درباره ماده ۲۷۲
آیا تمام شرکتها باید صورتهای مالی حسابرسیشده ارائه کنند؟
خیر. شمول این تکلیف به نوع فعالیت، مقررات ویژه، حجم درآمد یا دارایی و تاریخ آغاز سال مالی بستگی دارد.
آیا داشتن درآمد دقیقاً ۱۰۰ میلیارد تومان کافی است؟
در معیار حجمی اطلاعیه، عبارت «بیش از ۱۰۰ میلیارد تومان» به کار رفته است؛ البته ممکن است شخص به دلیل نوع فعالیت یا مقررات دیگر مشمول باشد.
آیا عبور از حد نصاب دارایی بهتنهایی کافی است؟
بله، برای اشخاص مشمول معیار حجمی، عبور از حد نصاب دارایی میتواند مستقل از میزان درآمد موجب شمول شود.
جریمه تأخیر یا عدم ارائه گزارش حسابرسی چقدر است؟
برای اشخاص مشمول ماده ۲۷۲، عدم ارائه گزارش در مهلت مقرر، جریمهای معادل ۲۰ درصد مالیات متعلق دارد.
جمعبندی
حد نصاب حسابرسی ماده ۲۷۲ در اطلاعیه جدید، برای اشخاص مشمول بر اساس حجم فعالیت به درآمد ناخالص بیش از ۱۰۰ میلیارد تومان یا دارایی بیش از ۱۶۰ میلیارد تومان افزایش یافته است؛ بااینحال، بررسی نوع فعالیت و تاریخ شروع سال مالی همچنان ضروری است. مهمترین نکته برای مدیران مالی، بررسی همزمان حد نصاب، تاریخ آغاز سال مالی و مهلت تسلیم گزارش حسابرسی است.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی تکالیف مالیاتی شرکتها، تحلیل وضعیت شمول ماده ۲۷۲، بررسی اظهارنامه و صورتهای مالی، هماهنگی امور حسابرسی و مشاوره درباره جرایم و الزامات قانونی خدمات تخصصی ارائه میدهد.
برای بررسی وضعیت پرونده مالیاتی و الزامات مربوط به ارائه صورتهای مالی حسابرسیشده، درخواست مشاوره خود را ثبت کنید.
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
 اخبار مالیاتی هفته پایانی مهر ۱۴۰۵؛ ایران و جهان از ۲۵ مهر تا ۱ آبان
 مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
گفتگو (۰)