استرداد مالیات مزایای رفاهی کارکنان؛ آموزش ثبت درخواست در سامانه
استرداد مالیات مزایای رفاهی کارکنان از طریق سامانه مالیات حقوق سازمان امور مالیاتی قابل پیگیری شده است. کارفرمایانی که در سالهای گذشته بابت برخی پرداختهای رفاهی و انگیزشی کارکنان مالیات اضافه کسر و پرداخت کردهاند، میتوانند با رعایت شرایط مقرر، درخواست استرداد ثبت کنند.
این قابلیت با عنوان «فهرست درخواست استرداد» در درگاه دریافت فهرست حقوق و دستمزد به نشانی salary.tax.gov.ir پیشبینی شده است. بر اساس گزارشهای منتشرشده در آبان ۱۴۰۵، امکان پیگیری برای سالهای ۱۴۰۰ تا ۱۴۰۳ مطرح شده؛ هرچند متن راهنمای اولیه سازمان امور مالیاتی که در دسترس قرار گرفته، سالهای ۱۴۰۰ تا ۱۴۰۲ را مشخص کرده است.
در این گزارش نورترازان معین، شرایط استرداد، نحوه محاسبه مبالغ رفاهی و انگیزشی، مراحل ثبت درخواست و تفاوت پروندههای رسیدگیشده و رسیدگینشده را بررسی میکنیم.
امکان استرداد مالیات حقوق در سامانه فعال شد
به گزارش رسانهها، سازمان امور مالیاتی کشور امکان ثبت درخواست استرداد مالیات اضافهپرداختی حقوقبگیران را در سامانه دریافت فهرست حقوق و دستمزد فراهم کرده است.
پیشبینی این قابلیت به کارفرمایان اجازه میدهد اطلاعات کارکنان مشمول را برای هر سال مالیاتی در یک فهرست جداگانه ثبت کنند. در صورت استمرار رابطه استخدامی و احراز سایر شرایط، پیگیری استرداد از مسیر کارفرما انجام میشود و نیازی به مراجعه حضوری شخص حقوقبگیر برای استفاده از این فرآیند نیست.
مبنای این سازوکار، تبصره ۴ بخشنامه شماره ۲۰۰/۱۴۰۳/۵۰ مورخ ۱۴ بهمن ۱۴۰۳ و مقررات مرتبط با آرای دیوان عدالت اداری است.
هدف از این امکان، تسهیل رسیدگی به مالیاتی است که در سالهای گذشته از برخی مزایای رفاهی و انگیزشی کارکنان کسر و به سازمان امور مالیاتی پرداخت شده است.
استرداد مالیات حقوق شامل کدام سالها میشود؟
برای بررسی استرداد مالیات مزایای رفاهی کارکنان، باید سال مالیاتی مورد درخواست مشخص شود. راهنمای اولیه سازمان سالهای ۱۴۰۰ تا ۱۴۰۲ را نام برده و گزارشهای جدید، سال ۱۴۰۳ را نیز مطرح کردهاند؛ بنابراین وضعیت سال قابل انتخاب باید در سامانه کنترل شود.
در گزارشهای جدید آبان ۱۴۰۵، سال ۱۴۰۳ نیز در فهرست سالهای قابل پیگیری معرفی شده است. یکی از مستندات مرتبط با این سال، دادنامه شماره ۱۴۰۵۳۱۳۹۰۰۰۰۸۷۶۵۴۶ مورخ ۹ تیر ۱۴۰۵ هیأت عمومی دیوان عدالت اداری درباره ابطال بخشنامه مربوط به شمول مالیات بر کمکهزینه عائلهمندی و اولاد در سال ۱۴۰۳ است.
| سال مالیاتی | وضعیت در منابع بررسیشده |
|---|---|
| ۱۴۰۰ | در راهنمای اولیه سازمان ذکر شده است |
| ۱۴۰۱ | در راهنمای اولیه سازمان ذکر شده است |
| ۱۴۰۲ | در راهنمای اولیه سازمان ذکر شده است |
| ۱۴۰۳ | در گزارشهای جدید و با توجه به آرای بعدی دیوان مطرح شده است |
نکته مهم: کارفرمایان هنگام ثبت درخواست باید سالهای قابل انتخاب و ضوابط جاری در خود سامانه مالیات حقوق را بررسی کنند. ذکر سال ۱۴۰۳ در گزارشهای جدید، به معنای قابل استرداد بودن تمام مالیاتهای کسرشده در آن سال نیست.
شرایط استرداد مالیات مزایای رفاهی کارکنان
بر اساس راهنمای ارائهشده، استفاده از فرآیند ثبت درخواست استرداد مالیات مزایای رفاهی کارکنان از مسیر کارفرما به چند شرط اصلی وابسته است:
- بابت پرداختهای رفاهی و انگیزشی کارکنان، مالیات اضافه کسر و پرداخت شده باشد.
- اطلاعات حقوقبگیران در فهرستهای حقوق و دستمزد کارفرما وجود داشته باشد.
- رابطه استخدامی کارمند و کارفرما همچنان برقرار باشد.
- مبلغ رفاهی و انگیزشی قابل اعلام برای هر شخص بر اساس ضوابط مربوط محاسبه شود.
- اطلاعات هویتی و شماره شبای متعلق به همان حقوقبگیر ثبت شود.
سامانه برای بررسی استمرار رابطه استخدامی، اطلاعات فهرستهای حقوق ارسالی دو ماه اخیر را کنترل میکند.
اگر استمرار این رابطه احراز نشود، طبق راهنمای این قابلیت، امکان ثبت درخواست از مسیر فهرست استرداد کارفرما وجود نخواهد داشت. این محدودیت به معنای منتفی بودن قطعی تمام راههای قانونی پیگیری اضافهپرداختی توسط شخص حقوقبگیر نیست؛ مسیرهای دیگر باید جداگانه بررسی شوند.
سقف ۱۱٫۷ درصد در استرداد مالیات مزایای رفاهی کارکنان
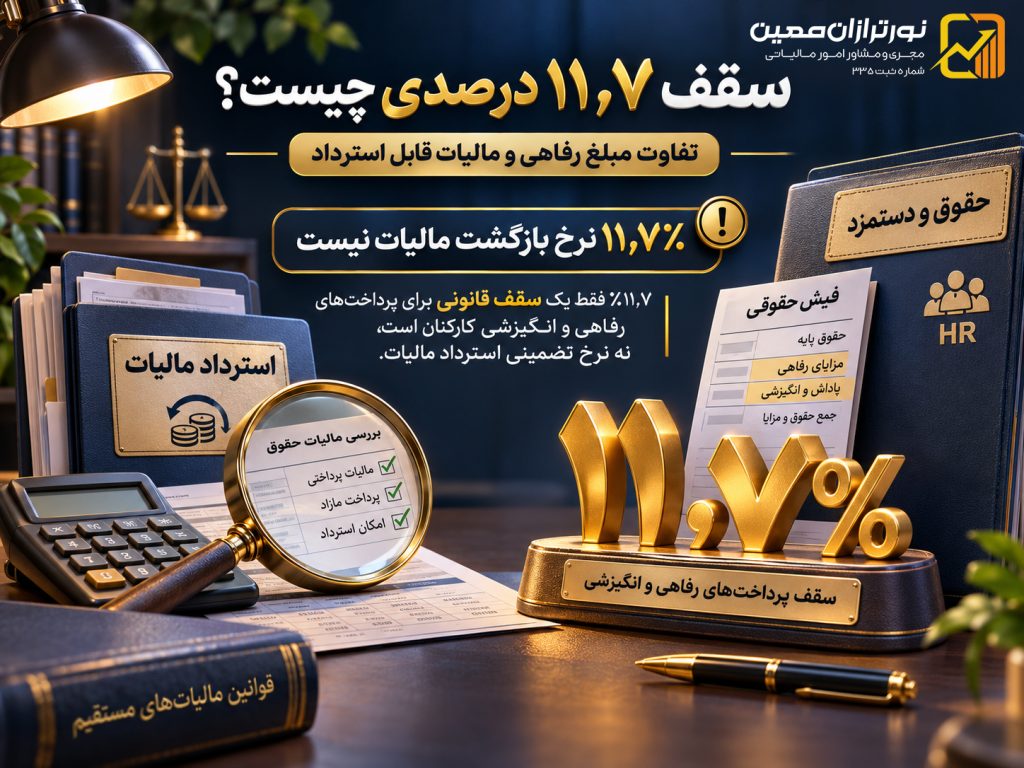
یکی از موضوعات مهم در راهنمای استرداد مالیات حقوق، عدد ۱۱٫۷ درصد است.
طبق نامه شماره ۲۱۰/۸۷۳۳۸/د مورخ ۲۳ بهمن ۱۴۰۳ معاونت حقوقی و فنی مالیاتی، این درصد در راهنمای اولیه برای محاسبه سقف مبلغ قابل اعلام بابت پرداختهای رفاهی و انگیزشی در فهرست استرداد به کار رفته است.
مبنای محاسبه، کل دریافتی حقوقبگیر پس از کنار گذاشتن اقلام معاف از پرداخت مالیات در چارچوب ضوابط همان راهنماست.
از جمله مواردی که در منابع توضیحی از مبنای محاسبه کنار گذاشته شدهاند، میتوان به پاداش پایان خدمت، خسارت اخراج، بازخرید خدمت، حق سنوات و هزینه سفر و فوقالعاده مسافرت مربوط به شغل اشاره کرد.
تفاوت مهم: عدد ۱۱٫۷ درصد، نرخ مالیات قابل بازگشت نیست. این عدد در راهنمای یادشده برای تعیین سقف مبلغ پرداختهای رفاهی و انگیزشی قابل اعلام استفاده شده است.
مثال محاسبه سقف قابل اعلام
فرض کنید پس از کنار گذاشتن اقلام مستثنا، مجموع دریافتی مبنای محاسبه یک کارمند در سال موردنظر ۶۰۰ میلیون تومان باشد.
در صورت اعمال معیار ۱۱٫۷ درصدی راهنمای اولیه:
۶۰۰ میلیون × ۱۱٫۷٪ = ۷۰ میلیون و ۲۰۰ هزار تومان
این مبلغ فقط یک نمونه از سقف پرداختهای رفاهی و انگیزشی قابل اعلام بر اساس آن معیار است؛ به این معنا نیست که کارمند ۷۰ میلیون و ۲۰۰ هزار تومان مالیات پس میگیرد.
مبلغ واقعی استرداد به میزان مالیات اضافهپرداختی، سوابق فهرست حقوق، معافیتهای پذیرفتهشده و نتیجه بررسی پرونده بستگی دارد.
با توجه به آرای دیوان عدالت اداری و تغییرات بعدی مقررات مزایای رفاهی، کارفرمایان باید پیش از محاسبه نهایی، اعتبار معیار ۱۱٫۷ درصدی را برای سال و نوع پرداخت موردنظر با ضوابط جاری سامانه تطبیق دهند.
آموزش ثبت درخواست استرداد مالیات مزایای رفاهی کارکنان
ثبت درخواست از طریق درگاه دریافت فهرست حقوق و دستمزد سازمان امور مالیاتی انجام میشود.
نشانی سامانه: https://salary.tax.gov.ir
فرآیند استرداد مالیات مزایای رفاهی کارکنان با انتخاب گزینه «فهرست درخواست استرداد» توسط کارفرما آغاز میشود. پس از آن، اطلاعات کارکنان مشمول از طریق بارگذاری فایل یا ورود برخط ثبت خواهد شد.
مرحله اول: ورود به بخش فهرست حقوق
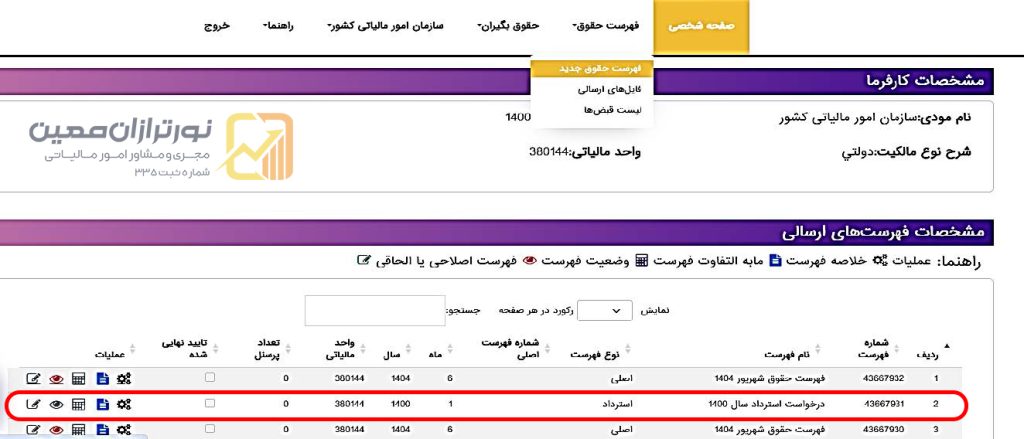
کارفرما پس از ورود به سامانه، از منوی «فهرست حقوق» گزینه «فهرست حقوق جدید» را انتخاب میکند.
فهرستهای قبلی، از جمله درخواستهای استرداد ثبتشده، در بخش «مشخصات فهرستهای ارسالی» قابل مشاهده خواهند بود.
مرحله دوم: انتخاب واحد مالیاتی و نوع فهرست
در این مرحله باید واحد مالیاتی مربوط به پرونده انتخاب شود؛ همان واحدی که فهرستهای حقوق و دستمزد کارفرما به آن ارسال شده است.
سپس از قسمت «نوع فهرست»، گزینه «فهرست درخواست استرداد» انتخاب میشود.
با انتخاب این گزینه، فرم و امکانات مربوط به درخواست استرداد نمایش داده میشود.
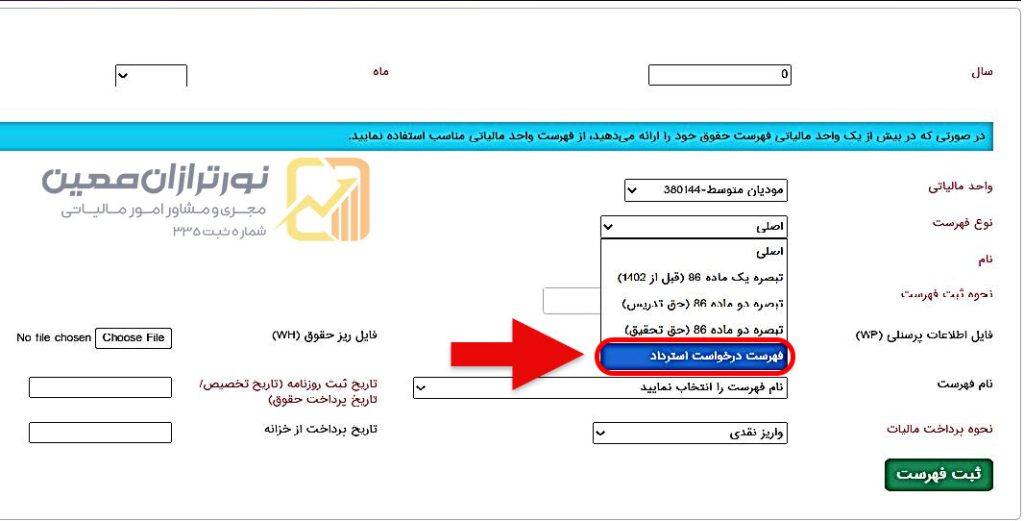
مرحله سوم: ثبت اطلاعات حقوقبگیران
کارفرما باید اطلاعات تمام کارکنانی را که در سال موردنظر بابت پرداختهای رفاهی و انگیزشی از آنان مالیات اضافه کسر شده است، آماده کند.
ثبت اطلاعات از دو روش پیشبینی شده است:
- بارگذاری فایل فهرست حقوقبگیران
- ورود برخط اطلاعات هر حقوقبگیر در سامانه
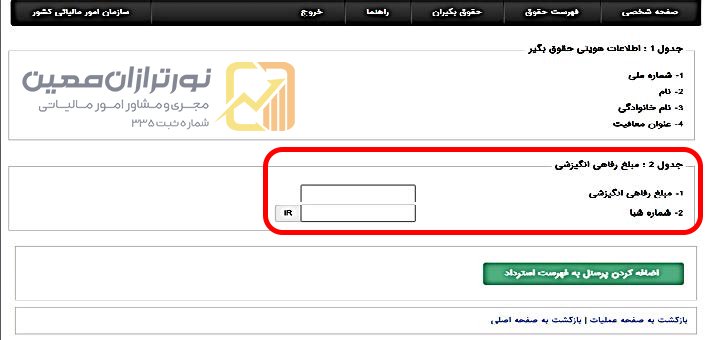
علاوه بر مشخصات هویتی، تکمیل دو فیلد «مبلغ رفاهی انگیزشی» و «شماره شبا» برای هر شخص الزامی است.
در ثبت درخواست استرداد مالیات مزایای رفاهی کارکنان، شماره شبای هر شخص باید با اطلاعات هویتی و کد ملی همان حقوقبگیر مطابقت داشته باشد. این اطلاعات از طریق سرویس بانکی بررسی میشوند.
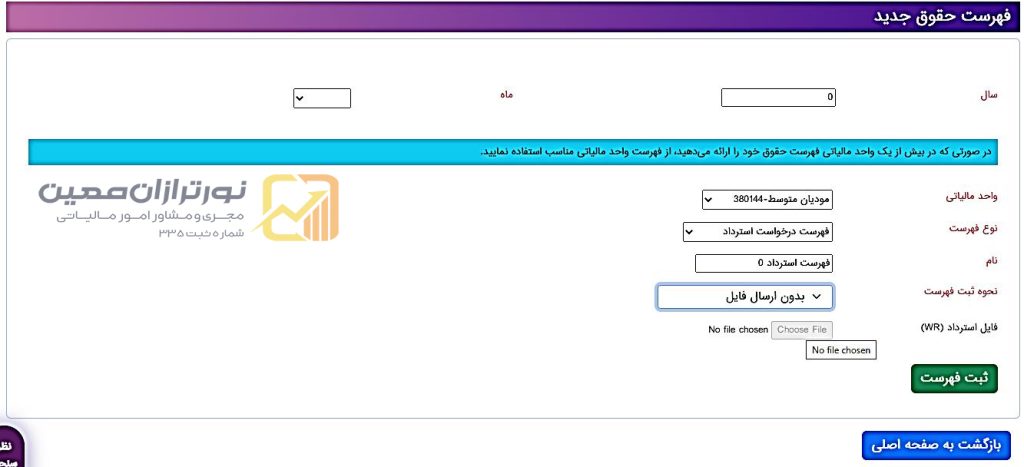
مرحله چهارم: بررسی فهرست و ثبت درخواست
پیش از ثبت نهایی، کارفرما باید اطلاعات اشخاص، مبالغ، شماره شبا و سال مالیاتی را بررسی کند.
طبق راهنمای سامانه، برای هر سال مالیاتی فقط یک فهرست درخواست استرداد شامل تمام کارکنان مشمول از سوی کارفرما قابل ارسال است.
بنابراین نباید تصور کرد که میتوان برای هر کارمند یک فهرست جداگانه ثبت کرد یا پس از ارسال، بدون محدودیت فهرست جدیدی برای همان سال فرستاد.
پس از ثبت، وضعیت درخواست باید از بخش فهرستهای ارسالی و فرآیند رسیدگی مربوط پیگیری شود.

استرداد مالیات حقوق در پروندههای رسیدگیشده و رسیدگینشده
نحوه رسیدگی به استرداد مالیات مزایای رفاهی کارکنان به وضعیت پرونده مالیاتی سال موردنظر وابسته است. در پروندههای رسیدگیشده، اطلاعات گزارش رسیدگی سیستمی اهمیت دارد و در پروندههای رسیدگینشده، فهرستهای ابرازی کارفرما مبنای محاسبات قرار میگیرند.
اگر مالیات حقوق قبلاً رسیدگی شده باشد
در صورتی که رسیدگی به مالیات حقوق سال مربوط انجام و برگ تشخیص صادر شده باشد، طبق راهنمای رسمی، ثبت کد رهگیری گزارش رسیدگی سیستمی که مبنای صدور برگ تشخیص بوده است ضرورت دارد.
در این وضعیت، انجام استرداد سیستمی به فرآیند و اطلاعات اداره امور مالیاتی مربوط وابسته است.
اگر مالیات حقوق هنوز رسیدگی نشده باشد
در پروندههایی که رسیدگی مالیاتی سال موردنظر انجام نشده است، محاسبات استرداد بر مبنای اطلاعات ابرازی کارفرما در فهرستهای حقوق تسلیمی انجام میشود.
به همین دلیل، صحت اطلاعات حقوق، مزایا، معافیتها و مالیات کسرشده اهمیت زیادی دارد.
تکلیف معافیتهایی که قبلاً پذیرفته شدهاند چیست؟
اگر در رسیدگیهای قبلی، بخشی از پرداختهای رفاهی و انگیزشی در فیلد «سایر معافیتها» مورد پذیرش قرار گرفته باشد، همان مبالغ در محاسبات استرداد منظور و از مبالغ مورد محاسبه کسر میشوند.
این موضوع برای جلوگیری از محاسبه دوباره یک معافیت اهمیت دارد.
مهلت رسیدگی و پرداخت در همه انواع استرداد مالیاتی یکسان نیست. برای آشنایی با یکی دیگر از مقررات یا فرآیندهای استرداد، مقاله «استرداد مالیات در کمتر از دو ماه !!» را مطالعه کنید.
آیا استرداد مالیات حقوق قطعی و فوری است؟
خیر. ثبت درخواست به معنای تأیید نهایی مبلغ قابل استرداد یا واریز فوری وجه نیست.
درخواست باید با سوابق حقوق و مالیات پرداختی تطبیق داده شود و حسب وضعیت پرونده، اقدامات رسیدگی مربوط انجام شود.
همچنین مطابق مواد ۹۰ و ۱۵۷ قانون مالیاتهای مستقیم، چنانچه در رسیدگیهای بعدی مشخص شود کارفرما مالیات حقوق را کمتر از میزان واقعی پرداخت کرده است، امکان مطالبه مالیات متعلق و جرایم مربوط در چارچوب مقررات و مهلتهای قانونی وجود دارد.
بنابراین بهتر است کارفرما پیش از ثبت درخواست، مدارک محاسباتی و سوابق حقوق و دستمزد را کنترل کند.
پس از تأیید اضافهپرداختی مالیات حقوق، نحوه و زمان واریز وجه تابع مقررات مربوط است. برای آشنایی با تکلیف سهروزه اداره مالیاتی دریافتکننده وجه پس از اعلام استرداد، مقاله «استرداد مالیات حقوق؛ اضافهپرداخت مالیاتی حقوقبگیران ظرف ۳ روز کاری بازگردانده میشود» را مطالعه کنید.
مدارک و اطلاعات لازم برای ثبت درخواست
برای پیگیری استرداد مالیات مزایای رفاهی کارکنان، کارفرما باید موارد زیر را بررسی و آماده کند:
- فهرستهای حقوق و دستمزد تسلیمی سال موردنظر
- مشخصات و کد ملی کارکنان مشمول
- مبالغ پرداختهای رفاهی و انگیزشی
- اطلاعات مالیات کسرشده و پرداختشده
- شماره شبای متعلق به هر حقوقبگیر
- مدارک مربوط به معافیتهای اعمالشده در گذشته
- کد رهگیری گزارش رسیدگی سیستمی در پروندههای رسیدگیشده
پیشنهاد میشود واحد مالی پیش از ارسال، جدول تطبیقی مستقلی از مبالغ پرداختشده، مالیات کسرشده و میزان اضافهپرداختی احتمالی تهیه کند.
استرداد مالیات صرفاً به مالیات حقوق محدود نیست و با توجه به نوع مالیات و شرایط پرونده، مسیرهای مختلفی دارد. برای شناخت انواع استرداد، مدارک لازم و ضوابط درخواست، مقاله «استرداد مالیاتی ۱۴۰۵؛ شرایط، انواع، مدارک و نحوه درخواست» را بخوانید.
پرسشهای متداول درباره استرداد مالیات حقوق
آیا کارمند باید برای دریافت مالیات اضافهپرداختی مراجعه حضوری کند؟
در فرآیند ثبت فهرست استرداد توسط کارفرما، اگر استمرار رابطه استخدامی و سایر شرایط احراز شود، مراجعه حضوری کارمند الزامی نیست.
آیا امکان درخواست استرداد برای سال ۱۴۰۳ وجود دارد؟
گزارشهای آبان ۱۴۰۵ سال ۱۴۰۳ را نیز مشمول امکان پیگیری معرفی کردهاند. از آنجا که متن راهنمای اولیه سالهای ۱۴۰۰ تا ۱۴۰۲ را ذکر میکند، امکان انتخاب سال ۱۴۰۳ و شرایط آن باید در نسخه جاری سامانه بررسی شود.
آیا ۱۱٫۷ درصد حقوق به کارمند بازگردانده میشود؟
خیر. این درصد در راهنمای اولیه، معیار محاسبه سقف مبلغ رفاهی و انگیزشی قابل اعلام بوده است، نه نرخ استرداد مالیات. مبلغ قابل بازگشت از بررسی مالیات اضافهپرداختی به دست میآید.
آیا برای هر کارمند باید فهرست جداگانه ثبت شود؟
خیر. طبق راهنمای سامانه، کارفرما برای هر سال مالیاتی فقط یک فهرست شامل تمام حقوقبگیران مشمول ارسال میکند.
اگر کارمند از شرکت جدا شده باشد چه میشود؟
در مسیر فهرست استرداد کارفرما، استمرار رابطه استخدامی شرط اعلامشده است. در صورت قطع رابطه، باید امکان پیگیری از سایر مسیرهای قانونی استرداد مالیات حقوق بهصورت جداگانه بررسی شود.
آیا ثبت درخواست به معنای واریز خودکار و قطعی پول است؟
خیر. سامانه فرآیند ثبت و رسیدگی را تسهیل میکند؛ اما مبلغ قابل استرداد باید مطابق اطلاعات و مقررات بررسی شود.
جمعبندی
استرداد مالیات مزایای رفاهی کارکنان امکان پیگیری اضافهپرداختیهای مرتبط با این مزایا را از مسیر سامانه حقوق و دستمزد فراهم میکند. بااینحال، ثبت درخواست به معنای تأیید قطعی مبلغ استرداد نیست و احراز شرایط قانونی و تطبیق اطلاعات ضرورت دارد.
در این فرآیند، کارفرما درخواست را ثبت میکند و رعایت شرایطی مانند استمرار رابطه استخدامی، صحت اطلاعات، ثبت شماره شبای کارکنان و تکمیل یک فهرست برای هر سال ضروری است.
برای سالهای ۱۴۰۰ تا ۱۴۰۲، ضوابط در راهنمای اولیه سازمان مشخص شده و درباره سال ۱۴۰۳ نیز باید آخرین وضعیت سامانه و آرای قانونی مرتبط بررسی شود.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی فهرستهای حقوق و دستمزد، محاسبه مالیات حقوق و معافیتها، تحلیل اضافهپرداختی احتمالی، بررسی اسناد سنوات گذشته و راهنمایی درباره ثبت درخواست استرداد خدمات تخصصی ارائه میدهد.
در صورت نیاز به بررسی وضعیت مالیات حقوق کارکنان یا تهیه اطلاعات لازم برای درخواست استرداد، میتوانید درخواست مشاوره ثبت کنید.
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
 مالیات در هفتهای که گذشت؛ هفته اول آبان ۱۴۰۵ (۲ تا ۸ آبان)
 استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
 رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
گفتگو (۰)