تمدید مهلت رفع تعهد ارزی صادرات ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵
تمدید مهلت رفع تعهد ارزی صادرات ۱۴۰۴ تا پایان روز ۳۰ آذر ۱۴۰۵، با رعایت سقف زمانی ۱۵ ماه، به ادارات کل امور مالیاتی ابلاغ شد. بر اساس این تصمیم، صادرکنندگان مشمول میتوانند در مهلت مقرر نسبت به ایفای تعهدات ارزی خود اقدام کنند و با رعایت سایر شرایط قانونی، از معافیتهای مالیاتی مرتبط با درآمد صادراتی بهرهمند شوند.
به گزارش نورترازان معین، سازمان امور مالیاتی کشور طی نامه شماره ۲۵۸/۵۹۲۲۲/د مورخ ۲۶ مهر ۱۴۰۵، مصوبه چهلویکمین جلسه کارگروه بازگشت ارز حاصل از صادرات را به ادارات مالیاتی اعلام کرده است.
در این ابلاغیه تأکید شده که مهلت اعلامشده غیرقابل تمدید است و برخورداری از معافیتهای مالیاتی و مشوقهای صادراتی به میزان ایفای تعهد ارزی صادرکنندگان بستگی دارد.
مشخصات بخشنامه تمدید مهلت رفع تعهد ارزی
| عنوان | مشخصات |
|---|---|
| شماره ابلاغیه | ۲۵۸/۵۹۲۲۲/د |
| تاریخ ابلاغ | ۱۴۰۵/۰۷/۲۶ |
| صادرکننده | دفتر امور تشخیص مالیاتی سازمان امور مالیاتی کشور |
| امضاکننده | احمد آخوندی |
| مخاطبان | ادارات کل امور مالیاتی |
| موضوع | تمدید مهلت ایفای تعهدات ارزی صادرات سال ۱۴۰۴ |
| مهلت نهایی | ۱۴۰۵/۰۹/۳۰ |
| محدودیت زمانی | رعایت سقف ۱۵ ماه |
| مستند | مصوبات چهلویکمین جلسه کارگروه بازگشت ارز حاصل از صادرات |
| شماره نامه بانک مرکزی | ۰۵/۸۲۷۸۱ مورخ ۱۴۰۵/۰۴/۱۶ |
جزئیات تمدید مهلت رفع تعهد ارزی صادرات ۱۴۰۴
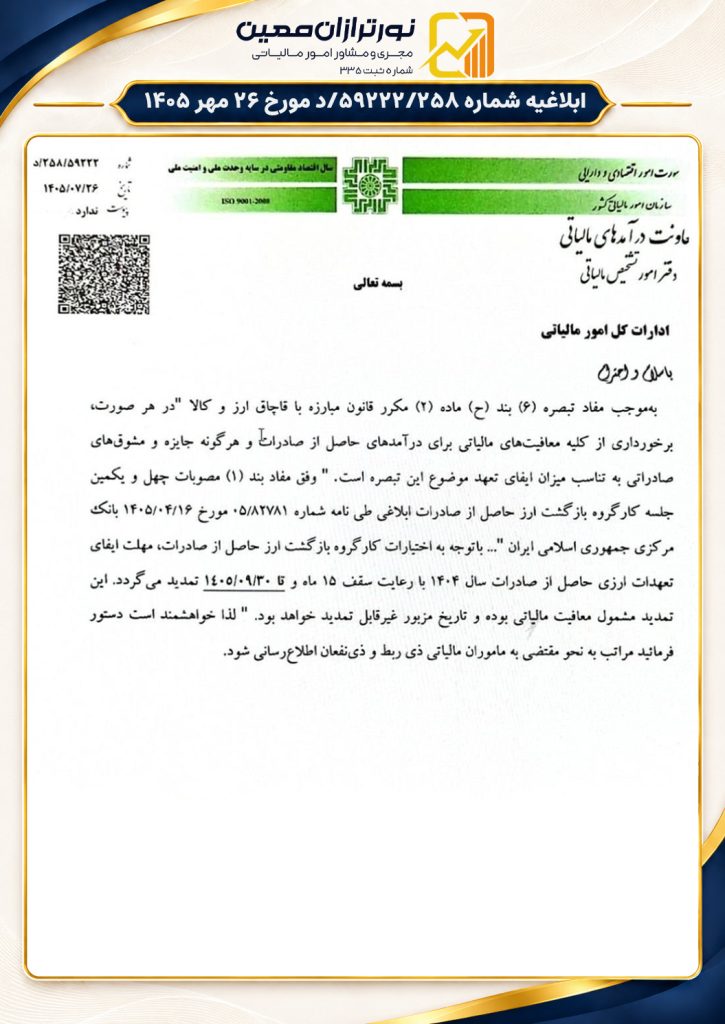
بر اساس بند یک مصوبات چهلویکمین جلسه کارگروه بازگشت ارز حاصل از صادرات، که طی نامه شماره ۰۵/۸۲۷۸۱ مورخ ۱۶ تیر ۱۴۰۵ بانک مرکزی ابلاغ شده است، مهلت ایفای تعهدات ارزی حاصل از صادرات سال ۱۴۰۴ با رعایت سقف ۱۵ ماه تا ۳۰ آذر ۱۴۰۵ تمدید شد.
در متن مصوبه مورد استناد سازمان امور مالیاتی آمده است:
«این تمدید مشمول معافیت مالیاتی بوده و تاریخ مزبور غیرقابل تمدید خواهد بود.»
نکته مهم این است که این تصمیم، صرفاً یک فرصت اداری برای ثبت اطلاعات نیست؛ بلکه رعایت مهلت جدید میتواند بر شرایط برخورداری صادرکنندگان از مزایای مالیاتی درآمد صادراتی تأثیر بگذارد.
بااینحال، برخورداری از این مزایا همچنان به رعایت سایر قوانین و تأیید میزان ایفای تعهد ارزی بستگی دارد.
شرط سقف ۱۵ ماه در رفع تعهد ارزی به چه معناست؟
یکی از مهمترین نکات ابلاغیه، عبارت «با رعایت سقف ۱۵ ماه و تا ۱۴۰۵/۰۹/۳۰» است.
این عبارت نشان میدهد که ۳۰ آذر ۱۴۰۵ نباید بهعنوان یک تمدید بدون قیدوشرط برای تمام پروانههای صادراتی سال ۱۴۰۴ تفسیر شود.
برای بررسی مهلت هر تعهد، لازم است تاریخ مبنای آن مطابق اطلاعات پروانه صادراتی و ضوابط بانک مرکزی کنترل شود.
مثال کاربردی
فرض کنید دو شرکت در مقاطع متفاوت سال ۱۴۰۴ صادرات داشتهاند.
در چنین شرایطی، ممکن است سقف ۱۵ ماهه مربوط به یک پروانه صادراتی پیش از ۳۰ آذر ۱۴۰۵ فرا برسد؛ درحالیکه برای پروانه دیگر، تاریخ ۳۰ آذر زودتر از پایان سقف ۱۵ ماهه باشد.
بنابراین، مهلت قابل اعمال برای هر تعهد باید با در نظر گرفتن هر دو محدودیت زمانی و مقررات مربوط محاسبه شود.
حسابداران و مسئولان بازرگانی نباید صرفاً به سال صادرات اکتفا کنند؛ بلکه لازم است تاریخها و وضعیت رفع تعهد هر پروانه را جداگانه کنترل کنند.
تأثیر رفع تعهد ارزی بر معافیت مالیاتی صادرات چیست؟
مبنای قانونی ارتباط رفع تعهد ارزی با معافیت مالیاتی، تبصره ۶ بند «ح» ماده ۲ مکرر قانون مبارزه با قاچاق کالا و ارز است.
مطابق این مقرره، برخورداری از معافیتهای مالیاتی درآمدهای حاصل از صادرات و همچنین جوایز و مشوقهای صادراتی به تناسب میزان ایفای تعهد ارزی انجام میشود.
به بیان ساده، انجام صادرات و داشتن پروانه گمرکی بهتنهایی به معنای احراز تمام شرایط استفاده از معافیت مالیاتی مربوط نیست.
میزان تعهد ارزی ایفاشده و اطلاعات ثبتشده در مراجع مربوط نیز اهمیت دارد.
اگر صادرکننده فقط بخشی از تعهد ارزی را انجام داده باشد چه میشود؟
در صورت ایفای بخشی از تعهد ارزی، آثار مالیاتی باید بر اساس مقررات و متناسب با میزان ایفای تعهد بررسی شود.
بنابراین، نباید بدون بررسی پرونده نتیجه گرفت که هر میزان کسری تعهد ارزی، بهطور خودکار موجب حذف کامل تمام مزایای مالیاتی صادرات میشود.
همچنین برخورداری از مزایا صرفاً با ادعای بازگشت ارز محقق نمیشود و باید اسناد و اطلاعات مربوط در فرآیند قانونی قابل تأیید باشند.
نکته حقوقی: مطابق ماده ۱۳ آییننامه اجرایی تبصره ۶، حکم تناسب معافیتهای درآمد صادراتی با ایفای تعهد ارزی، با استثنای مالیات بر ارزش افزوده بیان شده است. در نتیجه، شرایط مالیات بر ارزش افزوده صادرات و استرداد آن باید جداگانه و مطابق قانون مربوط بررسی شود.
🔵 مطالعه مرتبط: مالیات بر ارزش افزوده صادرات و واردات ۱۴۰۵
آیا مهلت رفع تعهد ارزی بعد از ۳۰ آذر ۱۴۰۵ تمدید میشود؟
در مصوبه مورد استناد بخشنامه شماره ۲۵۸/۵۹۲۲۲/د، تاریخ ۳۰ آذر ۱۴۰۵ غیرقابل تمدید اعلام شده است.
بنابراین، صادرکنندگان نباید برنامهریزی مالیاتی خود را بر این فرض قرار دهند که پس از پایان آذر نیز همین مهلت و مزایای آن تمدید خواهد شد.
البته هرگونه تغییر احتمالی در آینده نیازمند تصمیم و ابلاغ معتبر جدید است و نمیتوان آن را از پیش قطعی دانست.
همچنین باید میان مهلت برخورداری از مزایای مالیاتی موضوع این ابلاغیه و سایر مقررات ارزی، از جمله روشهای استفاده از ارز صادراتی برای تأمین واردات، تفاوت قائل شد.
چه کسانی مشمول تمدید مهلت رفع تعهد ارزی هستند؟
موضوع ابلاغیه، تعهدات ارزی ناشی از صادرات سال ۱۴۰۴ است.
اشخاص حقیقی و حقوقی صادرکنندهای که تعهد ارزی مرتبط دارند، باید برای تشخیص وضعیت خود، شرایط پروانه صادراتی و مقررات مربوط را بررسی کنند.
تعیین مشمولیت تنها بر اساس عنوان فعالیت اقتصادی یا داشتن کارت بازرگانی انجام نمیشود.
مهمترین عوامل مؤثر عبارتاند از:
- تاریخ و مشخصات پروانه صادراتی؛
- میزان تعهد ارزی تعیینشده؛
- مبلغ و میزان ارز بازگشته و تأییدشده؛
- تاریخهای مشمول سقف ۱۵ ماه؛
- روش ایفای تعهد و مقررات مرتبط؛
- وضعیت تعهد در سامانهها و سوابق مراجع ذیربط.
در مواردی که صادرات تحت مقررات اختصاصی یا استثناهای قانونی قرار دارد، باید همان ضوابط نیز بررسی شود.

صادرکنندگان برای حفظ معافیت مالیاتی چه اقداماتی انجام دهند؟
با توجه به تمدید مهلت رفع تعهد ارزی صادرات ۱۴۰۴، شرکتهای صادراتی و مدیران مالی بهتر است پیش از پایان مهلت، اطلاعات تعهدات خود را کنترل کنند.
اقدامات ضروری عبارتاند از:
۱. بررسی پروانههای صادراتی: تمام پروانههای مربوط به صادرات سال ۱۴۰۴ شناسایی و تاریخهای مؤثر آنها بررسی شود.
۲. کنترل سقف زمانی: مهلت هر تعهد با محدودیت ۱۵ ماهه و تاریخ ۳۰ آذر ۱۴۰۵ تطبیق داده شود.
۳. بررسی میزان ایفای تعهد: وضعیت رفع تعهد ارزی در سوابق و سامانههای مرتبط بررسی و مغایرتهای احتمالی شناسایی شود.
۴. تکمیل مستندات: مدارک بازگشت ارز و اسناد مربوط به روش قانونی ایفای تعهد نگهداری شود.
۵. هماهنگی با واحد مالی: اطلاعات ارزی با گزارشهای مالی شرکت و اطلاعات درآمد صادراتی تطبیق داده شود.
۶. بررسی آثار مالیاتی: میزان برخورداری از معافیتهای مربوط به درآمد صادراتی، با توجه به ایفای تعهد و سایر شرایط قانونی ارزیابی شود.
۷. پیگیری مغایرتها: در صورت وجود اختلاف میان سوابق بانکی، گمرکی و مالیاتی، موضوع پیش از رسیدگی یا تعیین مالیات پیگیری شود.
🔵 مطالعه مرتبط: مالیات مناطق آزاد تجاری در سال ۱۴۰۵
سوالات متداول درباره مهلت رفع تعهد ارزی صادرات ۱۴۰۴
مهلت رفع تعهد ارزی صادرات سال ۱۴۰۴ تا چه تاریخی تمدید شده است؟
بر اساس بخشنامه شماره ۲۵۸/۵۹۲۲۲/د، مهلت موردنظر با رعایت سقف ۱۵ ماه تا ۳۰ آذر ۱۴۰۵ تمدید شده است.
آیا تمام صادرکنندگان سال ۱۴۰۴ تا ۳۰ آذر فرصت دارند؟
خیر، نباید شرط سقف ۱۵ ماه را نادیده گرفت. وضعیت هر پروانه صادراتی باید مطابق ضوابط مربوط بررسی شود.
آیا تمدید مهلت شامل معافیت مالیاتی هم میشود؟
بله، در متن مصوبه به برخورداری از معافیت مالیاتی در دوره تمدید اشاره شده است؛ اما استفاده از این مزایا به میزان ایفای تعهد ارزی و رعایت سایر شرایط قانونی وابسته است.
آیا صادرکننده با رفع تعهد ناقص، تمام معافیت مالیاتی خود را از دست میدهد؟
قانون بر تناسب برخورداری از مزایای مربوط با میزان ایفای تعهد تأکید دارد؛ بنابراین نتیجه هر پرونده باید بر اساس میزان تعهد انجامشده و مقررات مربوط تعیین شود.
آیا تمدید مهلت به معنای تمدید خودکار استرداد مالیات بر ارزش افزوده است؟
خیر. مقررات مالیات بر ارزش افزوده و استرداد آن باید مستقل بررسی شوند و نباید از این بخشنامه، تمدید خودکار تمام مهلتهای مالیات بر ارزش افزوده را نتیجه گرفت.
جمع بندی
تمدید مهلت رفع تعهد ارزی صادرات ۱۴۰۴ تا ۳۰ آذر ۱۴۰۵، با رعایت سقف ۱۵ ماه، فرصتی برای صادرکنندگان مشمول فراهم کرده است تا تعهدات ارزی خود را در چارچوب مصوبه کارگروه بازگشت ارز انجام دهند.
بر اساس ابلاغیه سازمان امور مالیاتی، این تمدید در ارتباط با معافیتهای مالیاتی درآمد صادراتی قابل اعمال است؛ اما برخورداری از مزایا به میزان ایفای تعهد ارزی و سایر شرایط قانونی وابسته خواهد بود.
با توجه به اعلام غیرقابل تمدید بودن تاریخ ۳۰ آذر در متن مصوبه، بررسی وضعیت پروانههای صادراتی و تکمیل مستندات باید پیش از پایان مهلتهای مربوط انجام شود.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات بررسی درآمدهای صادراتی، کنترل شرایط استفاده از معافیتهای مالیاتی، تطبیق مستندات صادرات با اطلاعات پرونده مالیاتی، تهیه و بررسی اظهارنامه اشخاص حقوقی و مشاوره در زمینه رسیدگی و اعتراضات مالیاتی را ارائه میکند.
اگر درباره آثار مالیاتی رفع تعهد ارزی، شرایط برخورداری از معافیت صادرات یا مغایرت اطلاعات مالیاتی و اسناد صادراتی پرسشی دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 ۲۴ آبان؛ آخرین مهلت پرداخت ارزش افزوده تابستان ۱۴۰۵
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
 الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
گفتگو (۰)