سامانه صورا چیست؟ آموزش سامانه جامع صورت های مالی و ثبت اطلاعات
سامانه صورا یا سامانه جامع صورتهای مالی، بستری الکترونیکی برای ثبت، نگهداری، تبادل و استعلام صورتهای مالی اشخاص حقیقی و حقوقی مشمول است. این سامانه با هدف ایجاد یک مرجع یکپارچه برای اطلاعات مالی، تسهیل فرآیند حسابرسی و دسترسی قانونی بانکها و سایر مراجع مجاز به گزارشهای مالی راهاندازی شده است.
سامانه جامع صورتهای مالی در سال ۱۴۰۵ وارد مرحله بهرهبرداری شد و امکان ثبت اطلاعات صورتهای مالی حسابرسیشده و حسابرسینشده و گزارشهای حسابرسان را طبق مقررات فراهم میکند.
در این مقاله از نورترازان معین، با کاربرد سامانه صورا، اشخاص مشمول، نحوه ثبت صورتهای مالی، وظایف شرکتها و حسابرسان، دریافت شناسه رهگیری و ارتباط این سامانه با تکالیف مالیاتی آشنا میشویم.
برای ثبت و پیگیری صورتهای مالی، میتوانید از طریق نشانی زیر وارد سامانه شوید:
سامانه جامع صورت های مالی (صورا) چیست؟
سامانه جامع صورتهای مالی که به اختصار صورا نامیده میشود، یکی از زیرساختهای الکترونیکی وزارت امور اقتصادی و دارایی برای متمرکزسازی اطلاعات مالی اشخاص مشمول است.
پیش از ایجاد این سامانه، اشخاص و بنگاههای اقتصادی ممکن بود برای دریافت تسهیلات بانکی، ارائه گزارش به مراجع قانونی یا انجام فرآیندهای حسابرسی، صورتهای مالی خود را بهصورت جداگانه به دستگاههای مختلف ارائه کنند.
سامانه صورا با ایجاد بستری برای ثبت و استعلام اطلاعات، امکان دسترسی مراجع مجاز به نسخههای ثبتشده صورتهای مالی را فراهم میکند.
مهمترین کاربردهای سامانه عبارتاند از:
- ثبت صورتهای مالی حسابرسینشده و حسابرسیشده؛
- دریافت شناسه رهگیری اطلاعات ثبتشده؛
- معرفی حسابرس یا بازرس قانونی؛
- ثبت گزارش حسابرسی و بازرسی قانونی؛
- تخصیص شناسه یکتا مطابق ضوابط؛
- استعلام صورتهای مالی توسط بانکها و مراجع مجاز؛
- کاهش نیاز به ارائه مکرر اسناد مالی.
بنابراین، سامانه صورا صرفاً یک محل بارگذاری فایل نیست، بلکه بخشی از فرآیند ثبت، بررسی و تبادل اطلاعات مالی اشخاص مشمول را پوشش میدهد.
هدف از راه اندازی سامانه صورا چیست؟
یکی از دلایل اصلی راهاندازی سامانه، افزایش قابلیت اتکای اطلاعات مالی مورد استفاده در نظام بانکی است.
بانکها برای بررسی درخواست تسهیلات اشخاص حقوقی و برخی فعالان اقتصادی، به اطلاعاتی درباره داراییها، بدهیها، درآمدها، سود و زیان و وضعیت مالی متقاضی نیاز دارند.
وجود یک مرجع مشخص برای استعلام صورتهای مالی میتواند فرآیند اعتبارسنجی را تسهیل کند و اتکا به نسخههای پراکنده یا متفاوت اسناد مالی را کاهش دهد.
سامانه همچنین با ایجاد مسیر مشخص برای ثبت گزارش حسابرس و دسترسی کنترلشده به اطلاعات، میتواند به افزایش شفافیت مالی کمک کند.
البته ثبت صورتهای مالی در سامانه به معنای تأیید خودکار صحت تمام اطلاعات آنها یا تضمین دریافت تسهیلات بانکی نیست.
مبنای قانونی سامانه جامع صورت های مالی
مبنای اصلی ایجاد سامانه، ماده ۱۱ آییننامه پیشگیری از انباشت مطالبات غیرجاری بانکی موضوع مصوبه شماره ۱۷۶۸۱۸/ت۵۶۱۷۳هـ مورخ ۱۳۹۷/۱۲/۲۸ است.
در ادامه، دستورالعمل اجرایی سامانه صورتهای مالی طی مصوبه مورخ ۱۴۰۲/۱۲/۲۳ ابلاغ شد.
این دستورالعمل، موضوعاتی مانند احراز هویت کاربران، ثبت صورتهای مالی، معرفی حسابرس، ثبت گزارش حسابرسی، تخصیص شناسه و نحوه دسترسی مراجع مجاز را مشخص کرده است.
بر اساس این چارچوب، مسئولیت راهبری و توسعه سامانه بر عهده وزارت امور اقتصادی و دارایی قرار دارد.
سامانه در ۲۳ خرداد ۱۴۰۵ رسماً رونمایی شد. در مرحله نخست نیز استفاده از آن در فرآیندهای بانکی با مشارکت بانکهای ملت، صنعت و معدن و پست بانک آغاز شد.
در بخشنامه مالیاتی مرتبط با این سامانه، تاریخ ۱۵ مرداد ۱۴۰۵ بهعنوان زمان آغاز بهرهبرداری مورد استناد قرار گرفته است.
چه اشخاصی مشمول ثبت صورت های مالی در سامانه صورا هستند؟
طبق ماده ۱۱ آییننامه مربوط، مبنای شمول، الزام قانونی شخص به ارائه صورتهای مالی است.
بنابراین، برای تعیین تکلیف ثبت اطلاعات در سامانه، ابتدا باید بررسی شود که شخص حقیقی یا حقوقی طبق قوانین و مقررات مربوط، مکلف به تهیه و ارائه صورتهای مالی هست یا خیر.
این الزام میتواند درباره شرکتها و سایر اشخاص واجد شرایط مطرح باشد؛ اما نباید نتیجه گرفت که تمام اشخاص حقیقی، همه کسبوکارهای کوچک یا هر شخص دارای پرونده مالیاتی بدون استثنا مشمول یک تکلیف یکسان هستند.
وضعیت شرکتهای بورسی چگونه است؟
در ماده ۱۱ آییننامه، برای شرکتهای سهامی عام پذیرفتهشده نزد سازمان بورس و اوراق بهادار استثنا پیشبینی شده است.
همچنین بر اساس تبصره ۳ ماده ۷ دستورالعمل اجرایی، سازمان بورس موظف است اطلاعات صورتهای مالی منتشرشده شرکتهای سهامی عام ثبتشده نزد خود و گزارشهای مربوط را بهصورت سیستمی به سامانه منتقل کند.
بنابراین، مسیر انتقال اطلاعات این شرکتها با فرآیند ثبت مستقیم سایر اشخاص مشمول تفاوت دارد.
آیا همه شرکتهای مشمول صورا باید حسابرسی شوند؟
خیر.
الزام ثبت صورتهای مالی در سامانه را نباید با الزام قانونی به حسابرسی صورتهای مالی یکسان دانست.
اینکه یک شرکت باید صورتهای مالی حسابرسیشده ارائه کند، به قوانین و مقررات مربوط، از جمله شرایط ماده ۲۷۲ قانون مالیاتهای مستقیم و سایر الزامات قانونی آن بستگی دارد.
🔵 مطالعه مرتبط: الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲
تفاوت صورت های مالی حسابرسی شده و حسابرسی نشده در سامانه صورا
در فرآیند سامانه جامع صورتهای مالی، میان صورتهای مالی تهیهشده توسط شرکت و گزارشهای بررسیشده توسط حسابرس تفاوت وجود دارد.
| نوع اطلاعات | مفهوم و کاربرد |
|---|---|
| صورتهای مالی حسابرسینشده | اطلاعات مالی تهیهشده توسط شخص مشمول که هنوز گزارش حسابرسی مربوط به آنها صادر نشده است |
| صورتهای مالی حسابرسیشده | صورتهای مالی که طبق مقررات توسط حسابرس مستقل بررسی شدهاند |
| گزارش حسابرس یا بازرس قانونی | گزارشی که حسابرس یا بازرس قانونی درباره صورتهای مالی و موضوعات قانونی مربوط تهیه و ثبت میکند |
| شناسه رهگیری | شناسهای که پس از ورود اطلاعات صورتهای مالی به شخص مشمول اختصاص مییابد |
| شناسه یکتا | شناسهای که طبق فرآیند مقرر، پس از ثبت گزارش و بررسیهای مربوط به صورتهای مالی و گزارشها اختصاص داده میشود |
تفاوت این موارد اهمیت زیادی دارد؛ زیرا دریافت شناسه رهگیری اولیه لزوماً به معنای تکمیل حسابرسی یا صدور شناسه یکتا نیست.
🔵 مطالعه مرتبط: فرق حسابداری و حسابرسی چیست؟
آموزش ثبت صورت های مالی در سامانه صورا
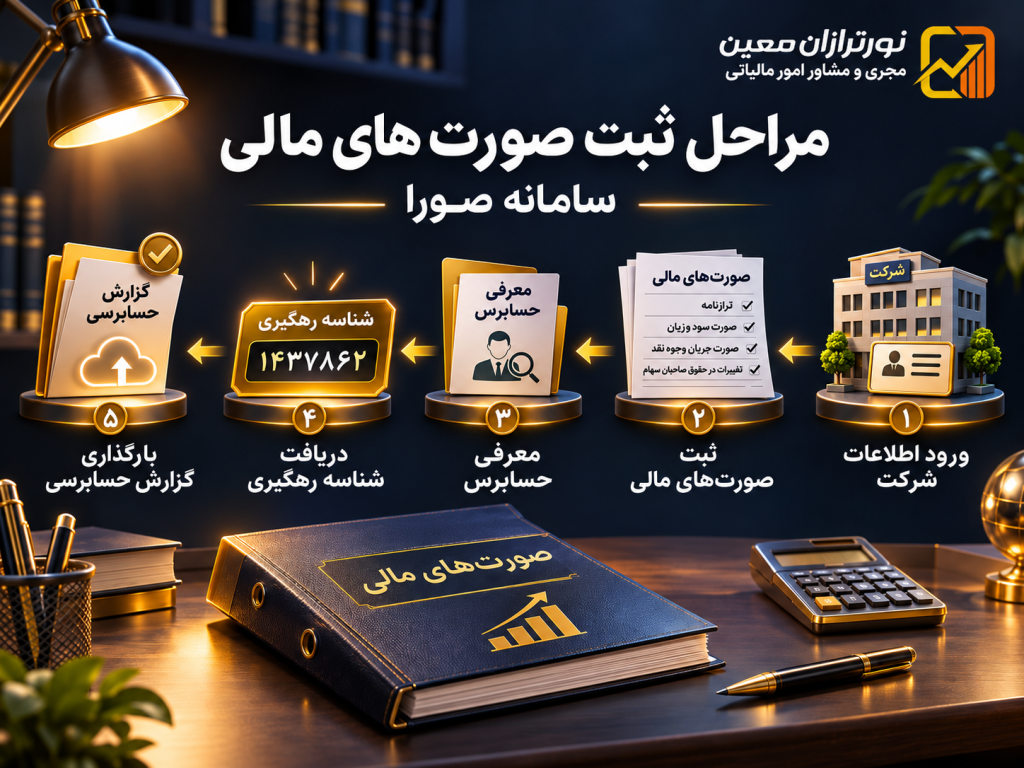
فرآیند کلی ثبت و بررسی اطلاعات در سامانه صورا، مطابق دستورالعمل اجرایی، شامل چند مرحله است.
توجه داشته باشید که مراحل زیر بر مبنای تکالیف قانونی و ترتیب فرآیند تنظیم شدهاند. نام دقیق دکمهها، مسیر منوها و قالب فایلها باید با نسخه فعال سامانه و راهنمای رسمی آن تطبیق داده شوند.
گام اول: بررسی مشمولیت و آماده سازی اطلاعات
پیش از شروع، وضعیت قانونی شرکت یا شخص مشمول را بررسی کنید.
سپس صورتهای مالی مربوط به دوره مالی موردنظر را آماده کنید.
بسته به ماهیت فعالیت و استانداردهای حسابداری مربوط، اطلاعات میتواند شامل موارد زیر باشد:
- صورت وضعیت مالی یا ترازنامه؛
- صورت سود و زیان؛
- صورت سود و زیان جامع، در موارد مربوط؛
- صورت جریانهای نقدی؛
- صورت تغییرات در حقوق مالکانه، حسب مورد؛
- یادداشتهای توضیحی صورتهای مالی.
پیش از ورود اطلاعات، باید مطمئن شوید که صورتهای مالی مربوط به دوره صحیح هستند و نسخه نهایی موردنظر برای ثبت انتخاب شده است.
گام دوم: ورود به سامانه صورا و احراز هویت
برای ورود به سامانه صورا و آغاز فرآیند ثبت صورتهای مالی، از نشانی زیر استفاده کنید:
🔵 ورود به سامانه جامع صورتهای مالی (صورا)
آدرس سامانه: https://sooratmali.mefa.ir/
طبق ماده ۳ دستورالعمل اجرایی، سامانه باید امکان احراز هویت قابلاطمینان کاربران را فراهم کند.
کاربران شامل اشخاص مشمول، حسابرسان و بازرسان قانونی هستند که مطابق نقش خود به امکانات مربوط دسترسی خواهند داشت.
پس از ورود، مراحل احراز هویت و دسترسی را مطابق راهنمای سامانه انجام دهید.
نکته مهم: برای حفظ امنیت اطلاعات مالی شرکت، نشانی سامانه را بهدقت بررسی کنید و اطلاعات محرمانه را فقط در درگاه معتبر وارد کنید.
گام سوم: ثبت اطلاعات صورت های مالی
بر اساس ماده ۷ دستورالعمل، اشخاص مشمول موظفاند اطلاعات صورتهای مالی خود را در سامانه وارد کنند.
سامانه باید امکان دریافت صورتهای مالی در قالبهای مختلف و همچنین ثبت اقلام منتخب اطلاعاتی را فراهم کند.
اقلام منتخب میتوانند شامل اطلاعات مشخصی از صورتهای مالی باشند که بر اساس تصمیمات کارگروه مربوط تعیین میشوند.
در این مرحله، دقت کنید اطلاعات ثبتشده با اسناد مالی و نسخه مورد تأیید شرکت مطابقت داشته باشد.
برای مثال، اطلاعات درآمد، داراییها، بدهیها و حقوق مالکانه نباید با صورتهای مالی مبنای ثبت مغایرت داشته باشد.
گام چهارم: دریافت شناسه رهگیری
پس از ورود اطلاعات صورتهای مالی، مطابق ماده ۷ دستورالعمل، سامانه یک شناسه رهگیری به اطلاعات ثبتشده اختصاص میدهد.
این شناسه باید در سوابق شرکت نگهداری شود تا پیگیری اطلاعات ثبتشده و تطبیق آنها با دوره مالی مربوط امکانپذیر باشد.
توصیه میشود شناسه رهگیری را همراه با نسخه صورتهای مالی ثبتشده و تاریخ انجام عملیات در پرونده الکترونیکی شرکت نگهداری کنید.
گام پنجم: معرفی حسابرس یا بازرس قانونی
اگر شخص مشمول دارای حسابرس یا بازرس قانونی است، مطابق تبصره ۲ ماده ۷ دستورالعمل، باید حسابرس یا بازرس قانونی مربوط در سامانه معرفی شود.
پس از معرفی، امکان دسترسی حسابرس به صورتهای مالی مربوط از طریق حساب کاربری او فراهم میشود.
این مرحله اهمیت دارد؛ زیرا حسابرس باید بر اساس صورتهای مالی مربوط به شرکت و دوره صحیح، عملیات حسابرسی یا بازرسی قانونی را انجام دهد.
توجه: معرفی حسابرس در سامانه جایگزین تشریفات قانونی انتخاب یا انتصاب حسابرس و بازرس قانونی نیست.
گام ششم: ثبت گزارش حسابرسی
طبق مواد ۸ و ۹ دستورالعمل اجرایی، حسابرس یا بازرس قانونی از طریق حساب کاربری خود به اطلاعات صورتهای مالی شخص مشمول دسترسی پیدا میکند.
پس از بررسی و انجام اقدامات لازم، گزارش مرتبط با آخرین نسخه صورتهای مالی و اقلام منتخب باید در سامانه ثبت شود.
این گزارش ممکن است حسب مورد شامل گزارش حسابرسی صورتهای مالی، گزارش حسابرسی و بازرسی قانونی یا گزارش بازرس قانونی باشد.
بنابراین، نقش شرکت و حسابرس یکسان نیست:
شرکت یا شخص مشمول: مسئول ثبت اطلاعات صورتهای مالی و معرفی حسابرس مربوط است.
حسابرس یا بازرس قانونی: مسئول انجام بررسیهای مرتبط و ثبت گزارش خود مطابق مقررات است.
🔵 مطالعه مرتبط: حسابرسی مالیاتی؛ راهنمای جامع برای صاحبان کسبوکار
گام هفتم: دریافت شناسه یکتا و کنترل وضعیت نهایی
طبق تبصره ماده ۹ دستورالعمل، پس از ثبت اطلاعات مربوط توسط حسابرس یا بازرس قانونی و انجام بررسیهای مقرر توسط سازمان حسابرسی یا جامعه حسابداران رسمی، حسب مورد، سامانه نسبت به تخصیص شناسه یکتا به صورتهای مالی و گزارشهای آن اقدام میکند.
در ماده ۶ نیز الزامات امضای دیجیتال و استنادپذیری اسناد پیشبینی شده است.
به همین دلیل، پس از تکمیل فرآیند، باید وضعیت نهایی اطلاعات و شناسه صادرشده کنترل و مستندات مربوط نگهداری شود.
نکته مهم: شناسه رهگیری مرحله ثبت اولیه را با شناسه یکتای مرتبط با فرآیند گزارش حسابرسی اشتباه نگیرید.

چه کسانی می توانند صورت های مالی را از سامانه صورا استعلام کنند؟
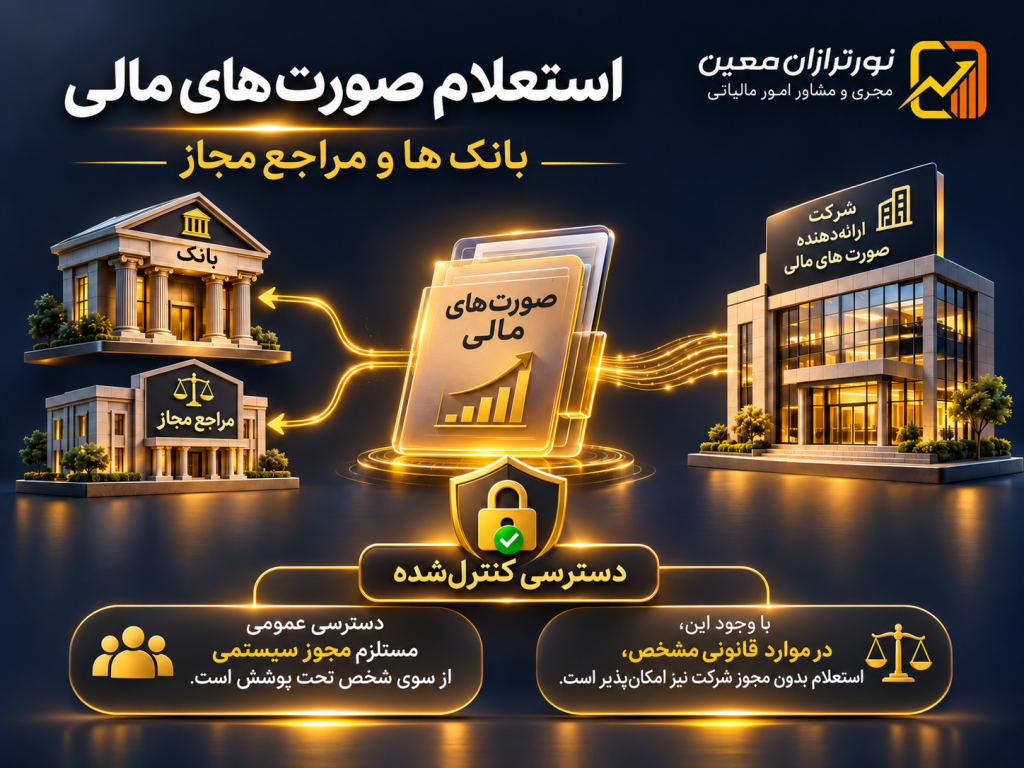
یکی از کاربردهای اصلی سامانه صورا، امکان استعلام اطلاعات صورتهای مالی توسط بانکها و مراجع قانونی است.
بر اساس ماده ۱۰ دستورالعمل اجرایی، در مواردی که مرجع استعلامکننده مطابق تکالیف قانونی نیازمند دریافت صورتهای مالی باشد، درخواست استعلام از طریق سامانه انجام میشود.
در حالت عمومی پیشبینیشده در دستورالعمل، دسترسی به اطلاعات پس از دریافت تأیید سیستمی شخص مشمول فراهم میشود.
البته برای برخی اشخاص و مراجع، استثناهایی وجود دارد.
برای مثال، مطابق ماده ۱۱ دستورالعمل، دسترسی مراجع قضایی به اطلاعات صورتهای مالی و گزارشهای آن، بدون نیاز به تأیید شخص مشمول پیشبینی شده است.
همچنین درباره اطلاعات شرکتهای ثبتشده نزد سازمان بورس و برخی دستگاههای اجرایی دارای مجوز قانونی، ضوابط ویژهای وجود دارد.
بنابراین، ثبت اطلاعات در سامانه به معنای عمومی شدن تمام صورتهای مالی شرکت برای همه اشخاص نیست.
ارتباط سامانه صورا با سازمان امور مالیاتی چیست؟
با راهاندازی سامانه جامع صورتهای مالی، موضوع استفاده از اطلاعات ثبتشده در آن برای انجام برخی تکالیف مالیاتی نیز مطرح شده است.
سازمان امور مالیاتی طی بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷ مورخ ۲۶ مهر ۱۴۰۵، درباره صورتهای مالی حسابرسیشده بارگذاریشده در این سامانه تعیین تکلیف کرده است.
مطابق این بخشنامه، برای اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم، بارگذاری صورتهای مالی حسابرسیشده در سامانه صورا میتواند در حکم ارائه آنها به سازمان امور مالیاتی باشد؛ مشروط بر اینکه شرایط مقرر رعایت شده باشد.
دو شرط مهم عبارتاند از:
۱. بارگذاری توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران انجام شود.
۲. بارگذاری در مهلت قانونی موضوع ماده ۲۷۲ صورت گیرد.
این حکم از تاریخ ۱۵ مرداد ۱۴۰۵، یعنی زمان بهرهبرداری مورد اشاره در بخشنامه، اعمال میشود.
نکته مهم: ثبت صورتهای مالی حسابرسینشده توسط شرکت بهتنهایی به معنای انجام تکلیف ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ نیست.
همچنین سامانه صورا جایگزین اظهارنامه مالیاتی عملکرد، سامانه مؤدیان یا سایر تکالیف قانونی مؤدیان نشده است.
برای مطالعه متن کامل، شرایط اجرایی و آثار مالیاتی این حکم، بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷ در مقاله خبری مستقلی بررسی خواهد شد.
تفاوت سامانه صورا با سامانه مؤدیان و دفاتر الکترونیکی
یکی از اشتباهات احتمالی حسابداران، یکسان دانستن سامانه جامع صورتهای مالی با سایر سامانههای مالیاتی است.
درحالیکه این سامانهها کارکردهای متفاوتی دارند.
| سامانه | کاربرد اصلی |
|---|---|
| سامانه صورا | ثبت، بررسی، تبادل و استعلام صورتهای مالی و گزارشهای حسابرسی |
| سامانه مؤدیان | ثبت و تبادل صورتحسابهای الکترونیکی و اطلاعات مرتبط با معاملات |
| سامانه دفاتر تجاری الکترونیکی | ارائه اطلاعات دفاتر و ثبتهای حسابداری مطابق مقررات مربوط |
| سامانه اظهارنامه مالیاتی | تسلیم اظهارنامه مالیاتی و اطلاعات موردنیاز برای تعیین مالیات عملکرد |
به همین دلیل، ثبت موفق صورتهای مالی در صورا نباید به معنای تکمیل خودکار تکالیف مربوط به اظهارنامه، صورتحساب الکترونیکی یا دفاتر تجاری تلقی شود.
🔵 مطالعه مرتبط: دفاتر الکترونیکی مالیاتی؛ ثبت، مهلت ارسال و فایل PDF آییننامه
اشتباهات رایج هنگام ثبت اطلاعات در سامانه صورا
برای پیشگیری از مغایرت و مشکلات بعدی، حسابداران و مدیران مالی باید به چند موضوع توجه کنند.
ثبت اطلاعات دوره مالی اشتباه: صورتهای مالی باید با دوره مالی صحیح و سوابق حسابداری شرکت مطابقت داشته باشند.
استفاده از نسخه قدیمی صورتهای مالی: اگر اطلاعات صورتهای مالی تغییر کرده است، باید مطمئن شوید حسابرس به نسخه معتبر و موردنظر دسترسی دارد.
اشتباه گرفتن شناسه رهگیری با شناسه یکتا: دریافت شناسه اولیه بهتنهایی نشاندهنده پایان تمام مراحل حسابرسی نیست.
معرفی نکردن حسابرس مربوط: در مواردی که حسابرسی یا بازرسی قانونی انجام میشود، معرفی صحیح حسابرس برای دسترسی او به اطلاعات اهمیت دارد.
یکسان دانستن صورا با اظهارنامه مالیاتی: ثبت اطلاعات در سامانه صورا، جز در موارد و شرایطی که مقررات مشخص کردهاند، جایگزین سایر تکالیف قانونی نیست.
نگهداری نکردن مستندات: بهتر است صورتهای مالی، گزارشهای حسابرسی، شناسههای صادرشده و مستندات ثبت اطلاعات در سوابق شرکت نگهداری شوند.
چک لیست حسابداران برای استفاده از سامانه صورا
پیش از انجام فرآیند ثبت اطلاعات، موارد زیر را بررسی کنید:
- وضعیت مشمولیت قانونی شرکت مشخص شده باشد.
- صورتهای مالی مربوط به دوره صحیح آماده باشند.
- اطلاعات صورتهای مالی با اسناد حسابداری تطبیق داشته باشند.
- نسخه معتبر صورتهای مالی برای ثبت انتخاب شده باشد.
- اطلاعات هویتی و دسترسی شخص مشمول صحیح باشد.
- در صورت لزوم، حسابرس یا بازرس قانونی معرفی شده باشد.
- شناسه رهگیری ثبت اولیه نگهداری شود.
- وضعیت ثبت گزارش حسابرس و صدور شناسه یکتا پیگیری شود.
- در صورت شمول ماده ۲۷۲، شرایط و مهلت قانونی بررسی شود.
سوالات متداول درباره سامانه صورا
سامانه صورا چیست؟
سامانه صورا یا سامانه جامع صورتهای مالی، بستری برای ثبت و تبادل صورتهای مالی حسابرسیشده و حسابرسینشده و استعلام آنها توسط مراجع مجاز است.
آیا ثبت صورتهای مالی در سامانه صورا برای همه شرکتها الزامی است؟
خیر؛ تکلیف ثبت اطلاعات به مشمولیت شخص بر اساس قوانین و مقررات مربوط بستگی دارد. برای شرکتهای مشمول و برخی اشخاص ثبتشده نزد سازمان بورس نیز مسیرهای متفاوتی پیشبینی شده است.
آیا شناسه رهگیری همان شناسه یکتا است؟
خیر. شناسه رهگیری پس از ورود اطلاعات صورتهای مالی تخصیص مییابد؛ درحالیکه شناسه یکتا طبق فرآیند مقرر پس از ثبت گزارش حسابرس و بررسیهای مربوط صادر میشود.
آیا سامانه صورا جایگزین ارسال اظهارنامه مالیاتی شده است؟
خیر. صورا سامانه ثبت و تبادل صورتهای مالی است. آثار مالیاتی بارگذاری گزارش حسابرسی نیز فقط در چارچوب مقررات مربوط، از جمله بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷، تعیین میشود.
آیا بانکها بدون اجازه شرکت به صورتهای مالی آن دسترسی دارند؟
در حالت عمومی پیشبینیشده برای استعلام، دسترسی پس از تأیید سیستمی شخص مشمول انجام میشود؛ اما مقررات برای برخی اطلاعات و مراجع قانونی استثناهایی در نظر گرفته است.
جمع بندی
سامانه صورا بهعنوان مرجع یکپارچه ثبت و استعلام صورتهای مالی، نقش مهمی در توسعه خدمات الکترونیکی مالی و تسهیل دسترسی قانونی به اطلاعات شرکتها دارد.
طبق دستورالعمل اجرایی، اشخاص مشمول اطلاعات صورتهای مالی را ثبت میکنند و حسابرسان یا بازرسان قانونی نیز وظایف خود را در فرآیند بررسی و ثبت گزارش انجام میدهند.
برای استفاده صحیح از این سامانه، تعیین وضعیت مشمولیت، آمادهسازی صورتهای مالی، معرفی حسابرس در موارد لازم و نگهداری شناسههای صادرشده اهمیت دارد.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات بررسی صورتهای مالی، تطبیق اطلاعات حسابداری با اسناد مالیاتی، بررسی مشمولیت حسابرسی، کنترل تکالیف ماده ۲۷۲ قانون مالیاتهای مستقیم و مشاوره درباره مغایرتهای مالی و مالیاتی را ارائه میکند.
اگر برای بررسی صورتهای مالی شرکت، تعیین تکالیف قانونی مربوط به سامانه صورا یا بررسی آثار مالیاتی گزارش حسابرسی به راهنمایی تخصصی نیاز دارید، میتوانید درخواست مشاوره ثبت کنید.
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
 اضافه شدن دو استعلام جدید به سبد استعلام های برخط قضایی
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
گفتگو (۰)