تغییر جدید در اظهارنامه مالیات بر ارزش افزوده در خصوص صورتحساب های ماده ۹
صورتحساب های ماده ۹ در اظهارنامه مالیات بر ارزش افزوده تابستان ۱۴۰۵ با تغییر مهمی همراه شدهاند. در جدول «جزئیات اطلاعات معاملات» این اظهارنامه، ردیفی با عنوان «تعدیلات کاهشی فروش بابت صورتحساب ماده ۹» پیشبینی شده است. این ردیف برای شرایطی کاربرد دارد که فروش یک معامله قبلاً خارج از سامانه مؤدیان اظهار شده و مالیات و عوارض آن پرداخت شده است، اما در دوره بعد برای همان معامله صورتحساب موضوع ماده ۹ صادر میشود.
اهمیت این تغییر در جلوگیری از محاسبه مجدد مالیات و عوارض یک معامله واحد است. با این حال، استفاده از تعدیل کاهشی به معنای حذف فروش واقعی یا بخشودگی خودکار جرایم مالیاتی نیست و باید بر اساس مدارک و سوابق قابل استناد انجام شود.
در ادامه، جزئیات این تغییر، مبنای قانونی ماده ۹، شرایط استفاده از تعدیل کاهشی، مثال عددی و مراحل بررسی اظهارنامه تابستان ۱۴۰۵ را توضیح میدهیم.
تغییر جدید در اظهارنامه ارزش افزوده تابستان ۱۴۰۵ چیست؟
در بخش «جزئیات اطلاعات معاملات» ذیل خلاصه عملکرد مالیات بر ارزش افزوده تابستان ۱۴۰۵، ردیفی برای تعدیلات کاهشی فروش بابت صورتحساب ماده ۹ در نظر گرفته شده است.
این تغییر برای مؤدیانی اهمیت دارد که در دورههای گذشته فروش خود را خارج از سامانه ثبت کرده و مالیات و عوارض مربوط را پرداخت کردهاند، اما اطلاعات همان معامله در دوره جدید از طریق صورتحساب الکترونیکی موضوع ماده ۹ وارد سامانه مؤدیان شده است.
در چنین شرایطی، اگر ثبت جدید بدون توجه به اظهارنامه و پرداخت قبلی در محاسبات دوره جاری اثر بگذارد، احتمال دارد یک معامله واحد دوباره در بدهی مالیاتی مؤدی لحاظ شود.
کارکرد اصلی ردیف جدید، جلوگیری از محاسبه مضاعف مالیات و عوارض معاملات واجد شرایط است.
| موضوع | توضیحات |
|---|---|
| دوره مالیاتی | تابستان ۱۴۰۵ |
| محل درج تغییر | جزئیات اطلاعات معاملات اظهارنامه |
| عنوان ردیف | تعدیلات کاهشی فروش بابت صورتحساب ماده ۹ |
| معاملات مرتبط | فروشهای قبلاً اظهارشده خارج از سامانه |
| شرط مهم | احراز سابقه اظهار و پرداخت مالیات و عوارض |
| هدف | جلوگیری از محاسبه دوباره مالیات یک معامله |
در نتیجه، مؤدی باید مشخص کند آیا صورتحساب جدید واقعاً مربوط به فروش اظهارشده در دوره قبل است یا معامله مستقلی را نشان میدهد.
🔵 مطالعه مرتبط: اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم
صورتحساب های ماده ۹ چه ارتباطی با اظهارنامه ارزش افزوده دارند؟
برای درک کاربرد ردیف جدید، ابتدا باید مفهوم صورتحساب موضوع ماده ۹ و ارتباط آن با تکالیف قانونی مؤدیان مشخص شود.
ماده ۹ قانون پایانه های فروشگاهی و سامانه مؤدیان چیست؟
ماده ۹ قانون پایانههای فروشگاهی و سامانه مؤدیان مصوب ۲۱ مهر ۱۳۹۸، با اصلاحات بعدی، شرایط برخورد با برخی تخلفات مربوط به ثبت و اعلام معاملات را مشخص میکند.
بر اساس این ماده، موارد زیر میتوانند مشمول بررسی قرار گیرند:
- کتمان بخشی از فعالیتها یا معاملات توسط مؤدی
- خودداری از صدور صورتحساب از طریق سامانه مؤدیان
- کماظهاری قیمت یا مقدار فروش
- بیشاظهاری قیمت یا مقدار فروش
در این شرایط، سازمان امور مالیاتی موظف است موارد تخلف را از طریق سامانه مؤدیان به اطلاع مؤدی برساند.
اگر مؤدی موارد اعلامشده را بپذیرد و اطلاعات مربوط را در کارپوشه خود ثبت یا اصلاح کند، طبق ماده ۹، از بابت تخلف موضوع این ماده صرفاً مشمول جرایم ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان خواهد شد.
اما اگر مؤدی موارد اعلامشده را نپذیرد و از ثبت یا اصلاح اطلاعات خودداری کند، سازمان باید موضوع را همراه با اسناد و مدارک به هیأت حل اختلاف مالیاتی ارجاع دهد.
در صورت تأیید تخلف توسط هیأت، سازمان میتواند نسبت به حسابرسی دورههای مالیاتی سال وقوع تخلف اقدام کند. جرایم ماده ۲۲ نیز مطابق قانون قابل اعمال خواهند بود.
نکته حقوقی: ماده ۹، مجوز عمومی برای ارسال بدون محدودیت تمام صورتحسابهای خارج از موعد نیست. استفاده از فرآیند موضوع این ماده باید با شرایط قانونی و ضوابط اجرایی مربوط مطابقت داشته باشد.
صورتحساب موضوع ماده ۹ چیست؟
صورتحساب موضوع ماده ۹، در چارچوب سازوکار اجرایی این ماده، به ثبت یا اصلاح اطلاعات معاملاتی مربوط میشود که به دلایل مشمول ماده ۹، صدور یا ثبت آنها در سامانه مؤدیان نیازمند تعیین تکلیف است.
برای مثال، ممکن است معاملهای در گذشته انجام شده باشد، اما مؤدی صورتحساب آن را در سامانه صادر نکرده باشد و اکنون لازم باشد موضوع را مطابق مقررات ماده ۹ پیگیری کند.
تفاوت مهم این است که «موضوع ماده ۹» به وضعیت قانونی ثبت یا اصلاح معامله ارتباط دارد و نباید آن را صرفاً یک الگوی معمول صورتحساب الکترونیکی دانست.
همچنین هر صورتحساب دیرهنگام، بدون بررسی شرایط، لزوماً صورتحساب ماده ۹ محسوب نمیشود.
تفاوت صورتحساب ماده ۹ با صورتحساب اصلاحی
صورتحساب اصلاحی معمولاً برای اصلاح اطلاعات مجاز یک صورتحساب مرجع، مطابق ضوابط صورتحسابهای ارجاعی، صادر میشود.
در مقابل، صورتحساب موضوع ماده ۹ به فرآیند ثبت یا اصلاح اطلاعات در شرایط پیشبینیشده در ماده ۹ قانون پایانههای فروشگاهی مربوط است.
بنابراین، این دو مفهوم از نظر مبنای قانونی و شرایط استفاده یکسان نیستند.
همچنین نباید ماده ۹ قانون پایانههای فروشگاهی را با ماده ۹ قانون مالیات بر ارزش افزوده اشتباه گرفت؛ ماده ۹ قانون مالیات بر ارزش افزوده درباره معافیت کالاها و خدمات است.
🔵 مطالعه مرتبط: صورتحساب اصلاحی سامانه مودیان | راهنمای کامل ۱۴۰۵
شرایط استفاده از تعدیلات کاهشی فروش بابت صورتحساب های ماده ۹
ردیف تعدیلات کاهشی برای تمام فروشها یا تمام صورتحسابهای ماده ۹ قابل استفاده نیست.
برای بررسی امکان اعمال تعدیل، چند شرط اساسی باید احراز شود.
۱. معامله در دوره مالیاتی گذشته انجام شده باشد
ابتدا باید تاریخ واقعی معامله و دوره مالیاتی مربوط به آن مشخص شود.
برای مثال، اگر معامله در بهار ۱۴۰۵ انجام شده اما صورتحساب ماده ۹ در تابستان صادر شده باشد، اطلاعات هر دو دوره باید بررسی شود.
۲. فروش قبلاً در اظهارنامه ثبت شده باشد
معامله باید در اظهارنامه دوره مربوط، در بخش فروش خارج از سامانه یا بخش مرتبط با آن، منعکس شده باشد.
صرف ثبت فروش در نرمافزار حسابداری یا دفاتر داخلی شرکت به معنای اظهار آن در سامانه مالیاتی نیست.
بنابراین، لازم است مبلغ فروش درجشده در اظهارنامه قبلی با اسناد حسابداری تطبیق داده شود.
۳. مالیات و عوارض معامله قبلاً پرداخت شده باشد
یکی از اصلیترین شرایط، احراز پرداخت مالیات و عوارض مربوط به فروش گذشته است.
اگر مالیات معامله پرداخت نشده، بخشی از بدهی باقی مانده یا وضعیت پرداخت مشخص نباشد، باید پیش از اعمال تعدیل، وضعیت آن تعیین تکلیف شود.
۴. صورتحساب ماده ۹ مربوط به همان معامله باشد
ثبت یک صورتحساب جدید با مبلغ مشابه، بهتنهایی برای اثبات تکراری بودن معامله کافی نیست.
باید اطلاعات زیر بررسی شوند:
- تاریخ واقعی انجام معامله
- شماره و مشخصات اسناد فروش
- نام و مشخصات خریدار
- نوع کالا یا خدمت
- مبلغ مشمول مالیات و عوارض
- مبلغ مالیات و عوارض مربوط
- اطلاعات صورتحساب الکترونیکی جدید
اگر مبلغ یا مشخصات صورتحساب با معامله قبلی متفاوت باشد، لازم است اختلاف بررسی و تنها بخش قابل احراز در محاسبات تعدیل لحاظ شود.
۵. تعدیل با اطلاعات اظهارنامه و محدودیت های سامانه سازگار باشد
در زمان استفاده از ردیف جدید، باید شرایط درج مبلغ، ستونهای قابل تکمیل و محدودیتهای محاسباتی سامانه بررسی شود.
مؤدی نباید صرفاً به دلیل صدور یک صورتحساب موضوع ماده ۹، بدون بررسی سوابق قبلی، مبلغی را از مالیات دوره جاری کسر کند.
اصل مهم این است که مالیات قانونی یک معامله فقط یک بار محاسبه شود، نه اینکه اصل فروش یا بدهی قانونی آن حذف شود.

مثال عددی تعدیل کاهشی فروش در اظهارنامه تابستان ۱۴۰۵
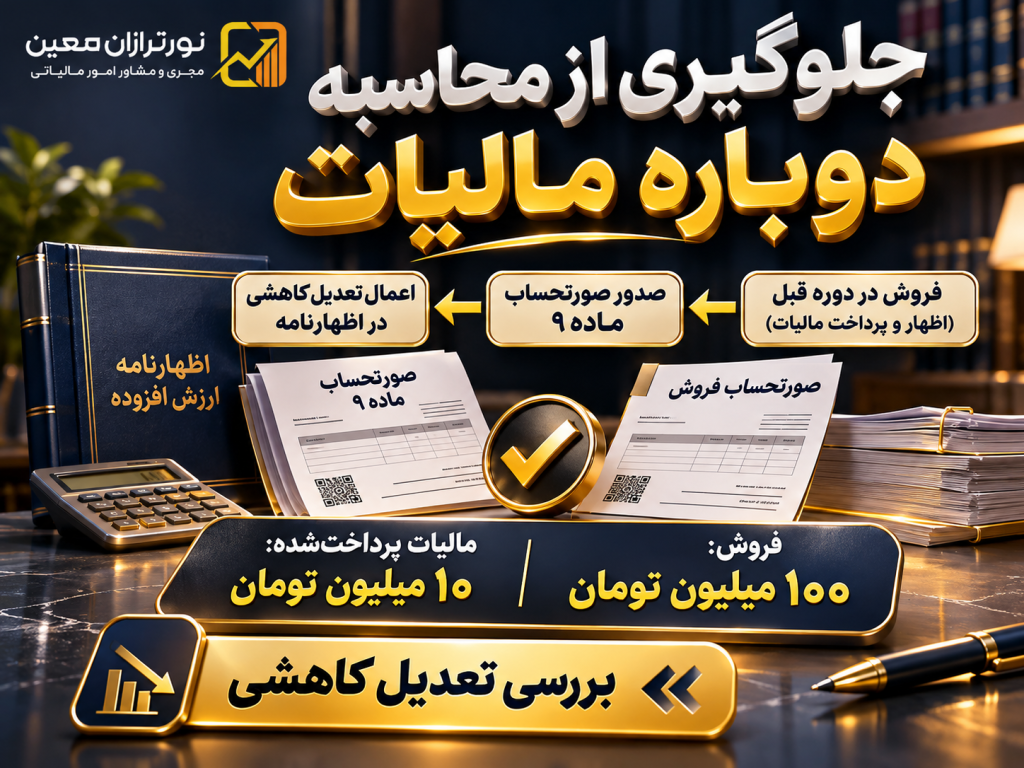
فرض کنید یک شرکت در بهار ۱۴۰۵ معاملهای به مبلغ ۱۰۰ میلیون تومان انجام داده است.
شرکت در زمان انجام معامله صورتحساب الکترونیکی مربوط را در سامانه مؤدیان صادر نکرده، اما فروش را در اظهارنامه بهار، در بخش فروش خارج از سامانه ثبت کرده است.
برای این مثال آموزشی، فرض میکنیم معامله مشمول نرخ ۱۰ درصد مالیات و عوارض بوده و شرکت مبلغ ۱۰ میلیون تومان مالیات و عوارض آن را نیز پرداخت کرده است.
در تابستان ۱۴۰۵، برای همان معامله صورتحساب موضوع ماده ۹ صادر و در سامانه ثبت میشود.
| شرح | مبلغ |
|---|---|
| مبلغ فروش در بهار ۱۴۰۵ | ۱۰۰ میلیون تومان |
| نرخ فرضی مالیات و عوارض | ۱۰ درصد |
| مالیات و عوارض پرداختشده | ۱۰ میلیون تومان |
| مبلغ فروش صورتحساب ماده ۹ | ۱۰۰ میلیون تومان |
| مالیات و عوارض درجشده در صورتحساب جدید | ۱۰ میلیون تومان |
مشکل محاسبه دوباره مالیات چگونه ایجاد می شود؟
اگر صورتحساب جدید در اطلاعات دوره تابستان منعکس شود و اثر مالیات پرداختشده در بهار مورد توجه قرار نگیرد، ممکن است مبلغ ۱۰ میلیون تومان مربوط به همان معامله دوباره در محاسبات بدهی مالیاتی اثر بگذارد.
در چنین شرایطی، ردیف «تعدیلات کاهشی فروش بابت صورتحساب ماده ۹» برای بررسی و اصلاح این اثر تکراری اهمیت پیدا میکند.
در این مثال:
- فروش واقعی معامله ۱۰۰ میلیون تومان است.
- مالیات و عوارض مربوط، با فرض نرخ ۱۰ درصد، ۱۰ میلیون تومان است.
- مبلغ ۱۰ میلیون تومان قبلاً پرداخت شده است.
- در صورت احراز شرایط، اثر مالیاتی تکراری باید مطابق دستورالعمل و ساختار اظهارنامه اصلاح شود.
توجه داشته باشید که مبلغ فروش و مبلغ مالیات دو عدد متفاوت هستند. هنگام ثبت تعدیل باید مشخص شود هر ستون سامانه مربوط به کدام مبلغ است.
در این مثال فرضی، عدد ۱۰ میلیون تومان بیانگر مالیات و عوارض پرداختشده است؛ ثبت دقیق مبلغ تعدیل در سامانه باید با ضوابط اجرایی همان ردیف و محدودیتهای آن مطابقت داشته باشد.
آموزش بررسی صورتحساب های ماده ۹ در اظهارنامه ارزش افزوده
برای جلوگیری از اشتباه در ثبت اطلاعات، بهتر است حسابداران و مدیران مالی مراحل زیر را انجام دهند.
مرحله اول: استخراج سوابق فروش خارج از سامانه
ابتدا اظهارنامههای مالیات بر ارزش افزوده دورههای گذشته را بررسی کنید.
فروشهایی را که خارج از سامانه اظهار شدهاند، همراه با تاریخ معامله، مبلغ فروش، مالیات و عوارض و شماره سند حسابداری استخراج کنید.
مرحله دوم: کنترل مالیات و عوارض پرداخت شده
اطلاعات هر معامله را با اظهارنامه دوره مربوط و سوابق پرداخت مالیات و عوارض تطبیق دهید.
در صورت وجود بدهی پرداختنشده یا مغایرت بین مبلغ اظهارشده و مبلغ صورتحساب، موضوع باید پیش از اعمال تعدیل مشخص شود.
مرحله سوم: شناسایی صورتحساب های ماده ۹
صورتحسابهای موضوع ماده ۹ را از اطلاعات سامانه مؤدیان شناسایی کنید.
شماره منحصربهفرد مالیاتی، تاریخ صدور، مشخصات خریدار، مبلغ فروش و مالیات مربوط را با اسناد قبلی مقایسه کنید.
مرحله چهارم: بررسی ردیف تعدیلات کاهشی فروش
در جدول «جزئیات اطلاعات معاملات» اظهارنامه تابستان ۱۴۰۵، ردیف مربوط به تعدیلات کاهشی فروش بابت صورتحساب ماده ۹ را بررسی کنید.
پس از اطمینان از وجود شرایط، اطلاعات لازم را مطابق ستونها، دستورالعملهای سامانه و مدارک معامله تکمیل کنید.
مرحله پنجم: کنترل خلاصه عملکرد اظهارنامه
پس از ثبت اطلاعات، خلاصه عملکرد را با سوابق حسابداری و مالیات پرداختشده دوره قبل تطبیق دهید.
هدف آن است که معامله از محاسبات قانونی حذف نشود و در عین حال مالیات آن نیز دوباره محاسبه نگردد.
مرحله ششم: نگهداری مدارک تعدیل
مدارک زیر برای پشتیبانی از تعدیلات اهمیت دارند:
- اظهارنامه مالیات بر ارزش افزوده دوره قبلی
- سوابق فروش خارج از سامانه
- رسیدها و مدارک پرداخت مالیات و عوارض
- صورتحساب الکترونیکی ماده ۹
- اسناد حسابداری معامله
- گزارش مغایرتگیری و محاسبه تعدیل
- خلاصه عملکرد ذخیرهشده اظهارنامه
نگهداری این اسناد در صورت رسیدگی، درخواست توضیح یا ایجاد اختلاف مالیاتی ضروری است.
🔵 مطالعه مرتبط: ۹ مهلت زمانی مهم در سامانه مودیان؛ راهنمای کاربردی برای کسبوکارها
🔵 لینک برگشتی از مقاله «اظهارنامه پیش فرض چیست؟ بررسی کامل نحوه استفاده و نکات مهم»
محل درج در مقاله قدیمی: انتهای بخش تطبیق اطلاعات حسابداری با اطلاعات مالیاتی
اشتباهات رایج در تعدیلات کاهشی صورتحساب های ماده ۹
استفاده نادرست از ردیف جدید میتواند باعث مغایرت مالیاتی و بروز اختلاف در رسیدگی شود.
| اشتباه رایج | پیامد احتمالی |
|---|---|
| اعمال تعدیل بدون سابقه اظهار فروش | کاهش غیرموجه مالیات |
| نبود مدارک پرداخت دوره قبل | دشواری در اثبات ضرورت تعدیل |
| اشتباه گرفتن دو معامله مشابه | ثبت تعدیل برای معامله اشتباه |
| درج مبلغ مالیات در ستون فروش | ایجاد مغایرت در محاسبات |
| تعدیل تمام صورتحسابهای دارای تأخیر | اعمال تعدیل بدون احراز شرایط |
| کنترل نکردن خلاصه عملکرد | باقی ماندن اثر مالیاتی تکراری |
به همین دلیل، اعمال تعدیل باید پس از بررسی اسناد فروش، اظهارنامه دوره قبلی و اطلاعات صورتحساب جدید انجام شود.
آیا صدور صورتحساب ماده ۹ باعث حذف جرایم مالیاتی می شود؟
خیر. باید میان اصلاح مالیات و عوارض تکراری و جرایم ناشی از تخلفات مربوط به ثبت یا صدور صورتحساب تفاوت قائل شد.
مطابق ماده ۹ قانون پایانههای فروشگاهی و سامانه مؤدیان، اگر مؤدی موارد اعلامی را بپذیرد و در کارپوشه ثبت یا اصلاح کند، از بابت تخلف موضوع این ماده صرفاً مشمول جرایم ماده ۲۲ خواهد شد.
با این حال، این حکم به معنای حذف اصل مالیات و عوارض یا بخشودگی خودکار تمام جرایم مالیاتی مؤدی نیست.
همچنین تعدیل کاهشی فروش در اظهارنامه ارزش افزوده، سازوکاری برای جلوگیری از محاسبه مجدد مالیات معامله واجد شرایط است و نباید با بخشودگی جرایم ماده ۲۲ یکسان تلقی شود.
🔵 مطالعه مرتبط: جرایم سامانه مؤدیان در سال ۱۴۰۵
مهلت تکمیل اظهارنامه ارزش افزوده تابستان ۱۴۰۵
بر اساس بخشنامه سازمان امور مالیاتی به شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵، مهلت تکمیل جزئیات اطلاعات معاملات و برخی اقدامات مرتبط با اظهارنامه مالیات بر ارزش افزوده تابستان ۱۴۰۵ تا پایان روز یکشنبه ۲۴ آبان ۱۴۰۵ تمدید شده است.
مهمترین مواعد اعلامشده عبارتاند از:
| اقدام | آخرین مهلت |
|---|---|
| تکمیل جزئیات معاملات از طریق بارگذاری فایل | ۲۳ آبان ۱۴۰۵ |
| ورود موردی جزئیات اطلاعات معاملات | ۲۴ آبان ۱۴۰۵ |
| ذخیره نهایی خلاصه عملکرد برای برخورداری از بخشودگی مقرر | ۲۴ آبان ۱۴۰۵ |
| پرداخت یا ترتیب پرداخت بدهی برای بخشودگی جریمه تأخیر مقرر | ۲۴ آبان ۱۴۰۵ |
طبق بخشنامه، بخشودگی ۱۰۰ درصدی جریمه موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده، درباره تأخیر در پرداخت بدهی مشمول، به انجام پرداخت یا ترتیب پرداخت در مهلت مقرر وابسته است.
همچنین برای مؤدیانی که خلاصه عملکرد تابستان را تا تاریخ تعیینشده ذخیره نهایی کنند، بخشودگی ۱۰۰ درصدی جریمه موضوع بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده در محدوده مقرر اعلام شده است.
این بخشودگیها شرایط مستقل دارند و نباید به معنای بخشودگی تمام جرایم یا بدهیهای مالیاتی تلقی شوند.
🔵 مطالعه مرتبط: بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
پرسش های متداول درباره صورتحساب های ماده ۹
آیا برای تمام صورتحساب های ماده ۹ می توان تعدیل کاهشی ثبت کرد؟
خیر. ابتدا باید مشخص شود که معامله قبلاً در اظهارنامه دوره گذشته ثبت شده، مالیات و عوارض مربوط پرداخت شده و صورتحساب جدید نیز به همان معامله ارتباط دارد.
اگر مالیات معامله در دوره قبل پرداخت نشده باشد، امکان تعدیل وجود دارد؟
بدون احراز وضعیت پرداخت و شرایط قانونی تعدیل، نباید مبلغی را بهصورت خودکار از مالیات دوره جاری کسر کرد. ابتدا باید وضعیت بدهی و سوابق معامله بررسی شود.
آیا تعدیل کاهشی به معنای حذف فروش از اظهارنامه است؟
خیر. هدف، جلوگیری از محاسبه دوباره مالیات و عوارض یک معامله است. فروش واقعی باید در سوابق مالیاتی و حسابداری حفظ شود.
آیا صورتحساب ماده ۹ همان صورتحساب اصلاحی است؟
خیر. صورتحساب موضوع ماده ۹ و صورتحساب اصلاحی از نظر مبنای قانونی و شرایط استفاده متفاوت هستند.
برای اثبات تعدیل کاهشی چه مدارکی لازم است؟
اظهارنامه قبلی، سوابق فروش خارج از سامانه، مدارک پرداخت مالیات و عوارض، صورتحساب ماده ۹ و اسناد حسابداری مرتبط از مهمترین مستندات هستند.
جمع بندی
ایجاد ردیف «تعدیلات کاهشی فروش بابت صورتحساب ماده ۹» در اظهارنامه ارزش افزوده تابستان ۱۴۰۵، برای مؤدیانی اهمیت دارد که فروش یک معامله را قبلاً خارج از سامانه اظهار کرده و مالیات و عوارض آن را پرداخت کردهاند، اما بعداً برای همان معامله صورتحساب موضوع ماده ۹ صادر شده است.
این قابلیت میتواند از محاسبه مجدد مالیات و عوارض معاملات واجد شرایط جلوگیری کند، مشروط بر اینکه سوابق اظهار، مدارک پرداخت و ارتباط صورتحساب جدید با معامله گذشته بهدرستی احراز شود.
بنابراین، پیش از ثبت نهایی اظهارنامه، بررسی دقیق اطلاعات سامانه مؤدیان و تطبیق آن با دفاتر حسابداری و اظهارنامههای قبلی ضروری است.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی مرتبط با تنظیم و بررسی اظهارنامه مالیات بر ارزش افزوده، کنترل صورتحسابهای سامانه مؤدیان، مغایرتگیری اطلاعات فروش و رسیدگی به اختلافات مالیاتی را ارائه میکند.
اگر برای فروشهای دورههای گذشته صورتحساب موضوع ماده ۹ صادر شده یا درباره نحوه اعمال تعدیلات کاهشی در اظهارنامه ارزش افزوده ابهام دارید، بررسی تخصصی اسناد و سوابق میتواند به شناسایی مغایرتها و تعیین شیوه صحیح ثبت اطلاعات کمک کند.
برای بررسی وضعیت پرونده مالیاتی کسبوکار خود، درخواست مشاوره را ثبت کنید.
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
 تبصره ماده ۱۰۰ یا اظهارنامه مشاغل؟ ۱۴ تفاوت مهم در ۱۴۰۵
 محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
 مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
گفتگو (۰)