الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲
حد نصاب حسابرسی ماده ۲۷۲ در سال ۱۴۰۵ بر اساس اطلاعیه سازمان امور مالیاتی کشور بهروزرسانی شده است. مطابق این اطلاعیه، برخی اشخاص حقیقی و حقوقی در صورت عبور از حدنصابهای درآمد و دارایی یا به دلیل نوع فعالیت خود، مکلف به ارائه صورتهای مالی حسابرسیشده هستند.
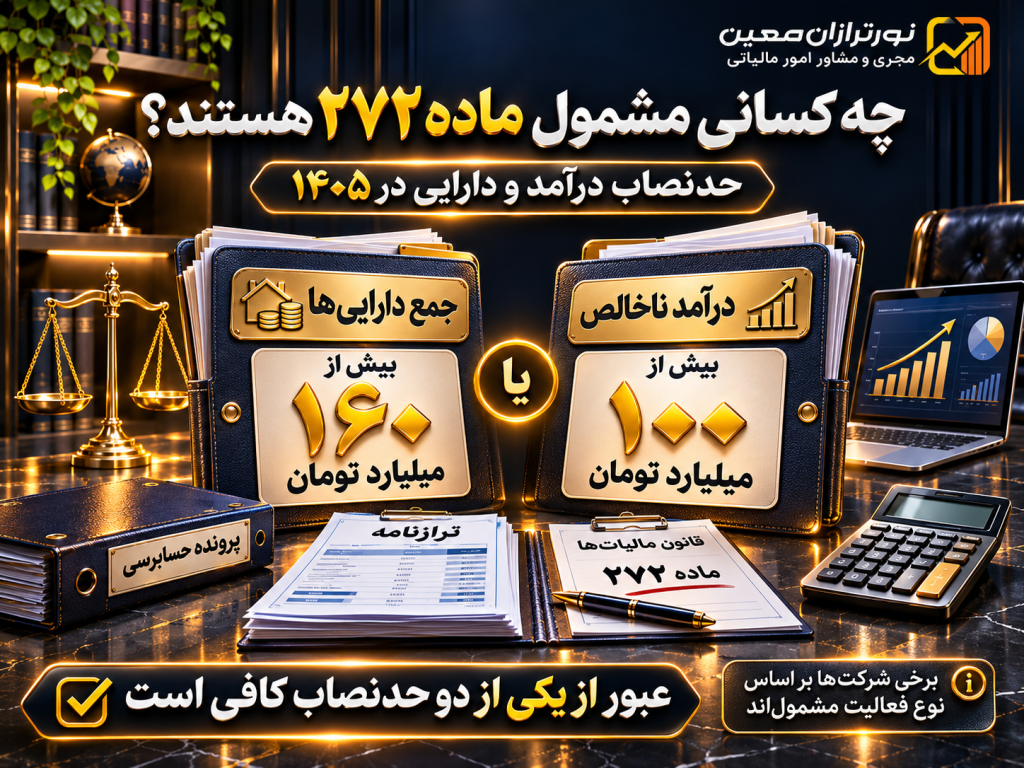
بر اساس حد نصاب حسابرسی ماده ۲۷۲، درآمد ناخالص بیش از ۱۰۰ میلیارد تومان یا جمع داراییهای بیش از ۱۶۰ میلیارد تومان میتواند برای گروههای مشمول بر اساس حجم فعالیت، موجب الزام ارائه صورتهای مالی حسابرسیشده شود.
در ادامه، شرایط مشمولیت، زمان اجرای اطلاعیه، مهلت ارائه صورتهای مالی و جریمه عدم انجام تکلیف را بررسی میکنیم.
ماده ۲۷۲ قانون مالیاتهای مستقیم چیست؟
ماده ۲۷۲ قانون مالیاتهای مستقیم یکی از مقررات مهم مرتبط با حسابرسی صورتهای مالی و تکالیف مالیاتی برخی اشخاص حقیقی و حقوقی است.
بر اساس متن اصلاحی این ماده، سازمان امور مالیاتی کشور موظف است گروههای مشمول ارائه صورتهای مالی حسابرسیشده را بر اساس نوع یا حجم فعالیت اعلام کند.
اشخاص مشمول باید گزارش حسابرسی تهیهشده توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران را در مهلت قانونی ارائه دهند.
ماده ۲۷۲ همچنین به سازمان امور مالیاتی اجازه میدهد اشخاص حقیقی یا حقوقی مشخصی را بهصورت موردی مشمول این تکلیف کند. چنین شمولی باید مطابق تشریفات مقرر قانونی ابلاغ شود.
تفاوت صورت مالی عادی با صورت مالی حسابرسیشده چیست؟
صورتهای مالی عادی، اطلاعاتی مانند وضعیت داراییها، بدهیها، درآمدها، هزینهها و عملکرد مالی واحد اقتصادی را نشان میدهند.
در مقابل، صورتهای مالی حسابرسیشده، صورتهایی هستند که توسط حسابرس مستقل واجد شرایط بررسی شده و گزارش حسابرس نسبت به آنها صادر شده است.
بنابراین صرف تهیه ترازنامه، صورت سود و زیان یا گزارشهای حسابداری داخلی، الزاماً به معنای انجام تکلیف ماده ۲۷۲ نیست.
برای آشنایی با فرآیند ثبت و تبادل صورتهای مالی، آموزش سامانه صورا و دریافت شناسه رهگیری را مطالعه کنید.
چه کسانی در سال ۱۴۰۵ مشمول ارائه صورتهای مالی حسابرسیشده هستند؟
اطلاعیه سازمان امور مالیاتی، اشخاص مشمول را بر اساس دو معیار اصلی دستهبندی کرده است:
۱. اشخاص مشمول بر اساس نوع فعالیت یا وضعیت حقوقی
۲. سایر اشخاص مشمول بر اساس حجم درآمد یا دارایی
این تفکیک اهمیت زیادی دارد؛ زیرا برای برخی گروهها، نوع فعالیت بهتنهایی مبنای شمول قرار میگیرد و عبور از حدنصابهای درآمدی یا دارایی شرط عمومی همه آنها نیست.
گروه اول: مشمولان بر اساس نوع فعالیت
بر اساس اطلاعیه سازمان امور مالیاتی، علاوه بر شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس اوراق بهادار و شرکتها و مؤسسات موضوع بندهای «الف» و «ب» ماده ۷ اساسنامه قانونی سازمان حسابرسی، گروههای زیر نیز در دامنه اشخاص مشمول قرار دارند:
۱. شعب و دفاتر نمایندگی شرکتهای خارجی
شعب و نمایندگیهایی که مطابق قانون اجازه ثبت شعبه یا نمایندگی شرکتهای خارجی مصوب ۱۳۷۶ در ایران ثبت شدهاند.
۲. شرکتهای سهامی عام
شرکتهای سهامی عام و شرکتهای تابعه و وابسته به آنها.
۳. شرکتهای سرمایهگذاری و هلدینگها
شرکتهای سرمایهگذاری یا هلدینگ و شرکتهای تابعه و وابسته به آنها.
۴. مؤسسات و نهادهای عمومی غیردولتی
مؤسسات و نهادهای عمومی غیردولتی و شرکتها، سازمانها و مؤسسات تابعه و وابسته به آنها.
نکته مهم این است که برای تشخیص تکلیف این گروهها، ابتدا باید نوع شخصیت حقوقی، رابطه وابستگی و وضعیت شمول قانونی بررسی شود؛ نه اینکه فقط میزان فروش یا دارایی ملاک قرار گیرد.
گروه دوم: مشمولان بر اساس درآمد یا دارایی
گروه دوم شامل سایر اشخاص حقیقی و حقوقی است که بر اساس حجم فعالیت مشمول تکلیف حسابرسی میشوند.
نمونههای این گروه عبارتاند از:
- شرکتهای سهامی خاص
- سایر شرکتهای تجاری
- مؤسسات غیرتجاری مشمول
- شرکتها و مؤسسات تعاونی
- اتحادیههای مربوط
- اشخاص حقیقی که طبق مقررات مکلف به نگهداری دفاتر قانونی هستند
برای این گروه، اطلاعات آخرین اظهارنامه مالیاتی تسلیمشده و حدنصابهای تعیینشده در اطلاعیه اهمیت دارد.
حد نصاب حسابرسی ماده ۲۷۲ در سال ۱۴۰۵ چقدر است؟
بر اساس اطلاعیه جدید، حد نصاب حسابرسی ماده ۲۷۲ برای اشخاص مشمول بر اساس حجم فعالیت به شرح زیر است:
| معیار شمول | حدنصاب ریالی | معادل تومان |
|---|---|---|
| جمع درآمد ناخالص از فروش کالا یا خدمات | بیش از ۱,۰۰۰ میلیارد ریال | بیش از ۱۰۰ میلیارد تومان |
| دریافتی بابت پیمانهای منعقدشده در شرکتهای پیمانکاری | بیش از ۱,۰۰۰ میلیارد ریال | بیش از ۱۰۰ میلیارد تومان |
| جمع داراییها بر اساس ترازنامه یا صورت وضعیت مالی | بیش از ۱,۶۰۰ میلیارد ریال | بیش از ۱۶۰ میلیارد تومان |
نکته مهم: لازم نیست هر دو شرط درآمد و دارایی همزمان برقرار باشند. برای اشخاص مشمول بر اساس حجم فعالیت، عبور از هر یک از حدنصابهای مقرر میتواند موجب الزام قانونی شود.
همچنین در اطلاعیه از عبارت «بیش از» استفاده شده است. بنابراین برابر بودن مبلغ با حدنصاب، از نظر این معیار بهتنهایی به معنای عبور از آن نیست.
منظور از درآمد ناخالص چیست؟
در این اطلاعیه، جمع کل ناخالص درآمد حاصل از فروش کالا یا ارائه خدمات، اعم از عملیاتی و غیرعملیاتی، ملاک قرار گرفته است.
بنابراین برای بررسی حدنصاب، نباید مبلغ درآمد ناخالص را با سود خالص یا درآمد مشمول مالیات پس از کسر هزینهها اشتباه گرفت.
برای مثال، شرکتی ممکن است فروش ناخالص بالایی داشته باشد، اما به دلیل هزینههای قابل توجه، سود خالص آن بسیار کمتر باشد. در چنین شرایطی، بررسی شمول ماده ۲۷۲ باید بر اساس معیار اعلامشده انجام شود.
معیار شرکتهای پیمانکاری چیست؟
در مورد شرکتهای پیمانکاری، اطلاعیه به دریافتی بابت پیمانهای منعقدشده اشاره کرده است.
چنانچه این مبلغ بر اساس اطلاعات قابل اعمال از حدنصاب یکهزار میلیارد ریال عبور کند، تکلیف حسابرسی باید بررسی شود.
در این مورد نیز نباید بدون بررسی اطلاعات مالی و قراردادها، ارزش اسمی تمام پیمانها را با دریافتی موضوع اطلاعیه یکسان دانست.
جمع داراییها چگونه بررسی میشود؟
برای معیار دوم، جمع داراییها بر اساس ترازنامه یا صورت وضعیت مالی و معیار مندرج در اطلاعیه مورد بررسی قرار میگیرد.
مبنای اعلامشده، بیش از یکهزار و ۶۰۰ میلیارد ریال است.
بنابراین شرکتی که درآمد ناخالص آن کمتر از ۱۰۰ میلیارد تومان باشد، اما جمع داراییهای آن از ۱۶۰ میلیارد تومان بیشتر شود، ممکن است از طریق معیار دارایی مشمول ارائه صورتهای مالی حسابرسیشده باشد.
چند مثال کاربردی برای تشخیص مشمولیت ماده ۲۷۲
مثال اول: شرکت بازرگانی با فروش ۱۲۰ میلیارد تومان
فرض کنید یک شرکت سهامی خاص طبق آخرین اظهارنامه، ۱۲۰ میلیارد تومان درآمد ناخالص از فروش کالا داشته است.
چون درآمد آن از حدنصاب ۱۰۰ میلیارد تومان بیشتر است، با فرض برقرار بودن سایر شرایط و زمان اجرای اطلاعیه، شرکت مشمول تکلیف ارائه صورتهای مالی حسابرسیشده خواهد بود.
مثال دوم: شرکت خدماتی با فروش ۸۰ و دارایی ۱۸۰ میلیارد تومان
در این مثال، درآمد ناخالص شرکت کمتر از نصاب درآمدی است، اما جمع داراییهای آن از ۱۶۰ میلیارد تومان بیشتر است.
بنابراین معیار دارایی میتواند موجب شمول شرکت شود.
مثال سوم: شرکت با درآمد ۷۰ و دارایی ۹۰ میلیارد تومان
اگر شرکت صرفاً از نظر حجم فعالیت بررسی شود و هیچیک از حدنصابها را رد نکرده باشد، بر اساس همین دو معیار مشمول نخواهد بود.
البته ممکن است شرکت به دلیل نوع فعالیت، وابستگی حقوقی یا ابلاغ موردی سازمان امور مالیاتی، تکلیف دیگری داشته باشد.
مثال چهارم: شرکت هلدینگ با درآمد کمتر از ۱۰۰ میلیارد تومان
در مورد شرکتهای سرمایهگذاری و هلدینگ، ابتدا باید شمول بر اساس نوع فعالیت بررسی شود.
بنابراین پایین بودن درآمد نسبت به حدنصاب ۱۰۰ میلیارد تومان، بهتنهایی برای نتیجهگیری درباره عدم شمول کافی نیست.
مهلت ارائه صورتهای مالی حسابرسیشده چقدر است؟
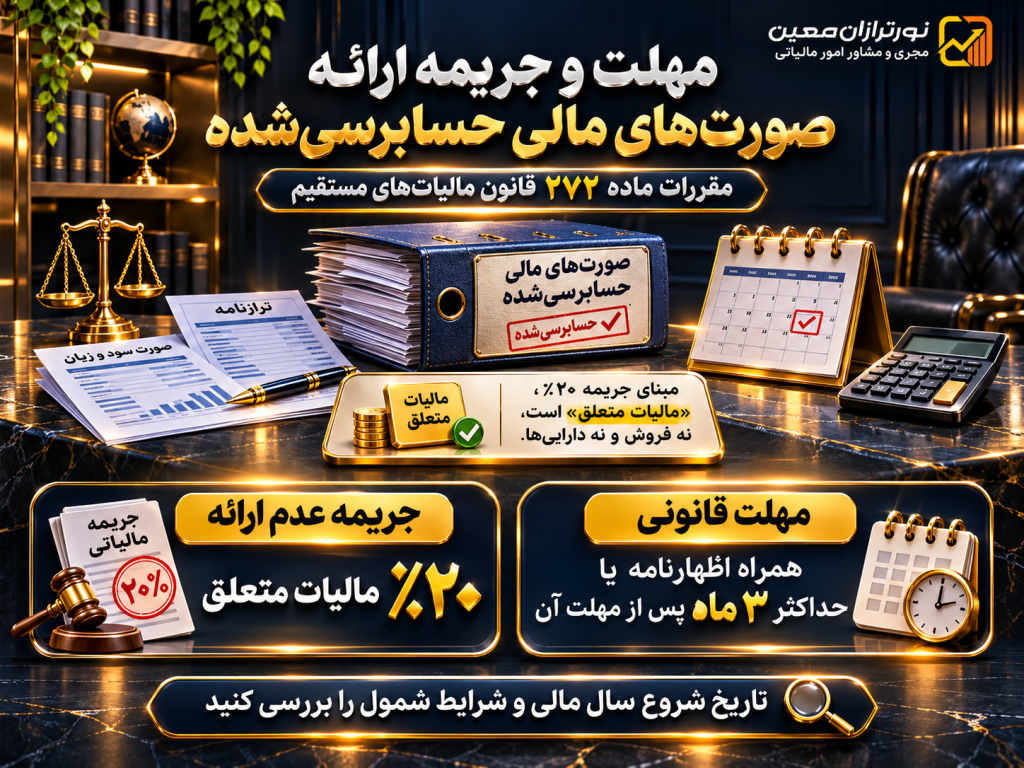
مطابق ماده ۲۷۲ قانون مالیاتهای مستقیم، اشخاص مشمول باید صورتهای مالی حسابرسیشده را در یکی از دو زمان مقرر ارائه کنند:
۱. همراه با اظهارنامه مالیاتی
۲. حداکثر تا سه ماه پس از پایان مهلت قانونی تسلیم اظهارنامه
این مهلت به زمان قانونی ارائه اظهارنامه مربوط است و نمیتوان بدون توجه به سال مالی، شخصیت مؤدی و تمدیدهای قانونی احتمالی، یک تاریخ ثابت برای تمام اشخاص اعلام کرد.
آیا سه ماه مهلت اضافی از تاریخ ثبت اظهارنامه محاسبه میشود؟
خیر. مبنای محاسبه، پایان مهلت قانونی تسلیم اظهارنامه است، نه لزوماً تاریخی که مؤدی اظهارنامه خود را ثبت کرده است.
برای نمونه، اگر آخرین مهلت قانونی ارائه اظهارنامه یک شرکت در تاریخی مشخص پایان یابد، مهلت سهماهه ماده ۲۷۲ باید نسبت به همان موعد قانونی و با رعایت مقررات مربوط محاسبه شود.
بهتر است اشخاص مشمول پیش از پایان دوره مالی، درباره انتخاب حسابرس و برنامه حسابرسی اقدام کنند تا تأخیر در تهیه مدارک موجب از دست رفتن مهلت قانونی نشود.

جریمه عدم رعایت حد نصاب حسابرسی ماده ۲۷۲
اگر شخصی با توجه به حد نصاب حسابرسی ماده ۲۷۲ و سایر ضوابط قانونی مشمول ارائه صورتهای مالی حسابرسیشده باشد، باید این تکلیف را در مهلت مقرر انجام دهد.
مطابق قانون، عدم ارائه صورتهای مالی حسابرسیشده برای اشخاص مشمول میتواند جریمهای معادل ۲۰ درصد مالیات متعلق به دنبال داشته باشد.
این جریمه بر اساس مالیات متعلق محاسبه میشود، نه مبلغ فروش یا جمع داراییها.
مثال محاسبه جریمه
فرض کنید مالیات متعلق یک شرکت مشمول، پس از رسیدگی قانونی، ۵ میلیارد تومان تعیین شود.
در صورت تحقق شرایط قانونی تعلق جریمه ماده ۲۷۲:
۵ میلیارد تومان × ۲۰ درصد = یک میلیارد تومان جریمه
این مبلغ صرفاً یک مثال محاسباتی است و تعلق قطعی جریمه به احراز شرایط پرونده و مقررات قابل اعمال بستگی دارد.
آیا جریمه ۲۰ درصدی از مبلغ فروش محاسبه میشود؟
خیر. مبنای این جریمه، مالیات متعلق است؛ نه درآمد ناخالص، مبلغ فروش، دارایی یا ارزش قراردادهای شرکت.
بنابراین دو موضوع باید از یکدیگر تفکیک شوند:
- حدنصاب فروش و دارایی، برای بررسی مشمولیت
- مالیات متعلق، برای محاسبه جریمه مقرر در ماده ۲۷۲
زمان اجرای حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵
یکی از نکات مهم درباره حد نصاب حسابرسی ماده ۲۷۲، توجه به تاریخ شروع سال مالی است.
طبق اطلاعیه جدید، مفاد آن درباره اشخاص مشمولی که سال مالی آنها پس از انتشار اطلاعیه در ۲۸ مهر ۱۴۰۵ آغاز میشود، لازمالرعایه است. بنابراین نمیتوان حدنصاب جدید را بدون بررسی به تمام سالهای مالی قبل تعمیم داد.
مثال درباره شروع سال مالی
فرض کنید سال مالی شرکتی از اول فروردین ۱۴۰۵ شروع شده است.
از آنجا که آغاز این سال مالی پیش از انتشار اطلاعیه جدید بوده، برای تعیین تکلیف آن سال باید مقررات و اطلاعیههای قابل اعمال در زمان مربوط بررسی شوند.
در مقابل، برای شرکتی که سال مالی آن پس از ۲۸ مهر ۱۴۰۵ آغاز شده، اطلاعیه جدید میتواند با رعایت سایر شرایط مبنای بررسی شمول باشد.
نکته: تکالیف گروههایی که مستقل از این اطلاعیه و بر اساس قوانین دیگر مشمول حسابرسی هستند، همچنان باید جداگانه بررسی شوند.
تفاوت اطلاعیه جدید با اطلاعیه سال ۱۳۹۵
اطلاعیه شماره ۲۰۶/۴۰۱۷۴/د مورخ ۱۹ دی ۱۳۹۵ یکی از اسناد قدیمی اجرای ماده ۲۷۲ است.
در آن اطلاعیه، برای گروههای مشمول بر اساس حجم فعالیت، حدنصابهای ۵۰ میلیارد ریال درآمد ناخالص و ۸۰ میلیارد ریال دارایی تعیین شده بود.
این مبالغ معادل پنج میلیارد تومان درآمد و هشت میلیارد تومان دارایی هستند.
در طول سالهای بعد، اطلاعیهها و نصابهای مربوط تغییر کردهاند. بنابراین مبالغ سال ۱۳۹۵ را نباید بهعنوان آخرین حدنصاب حسابرسی مالیاتی استفاده کرد.
از سوی دیگر، باید میان دو موضوع تفاوت گذاشت:
- متن ماده ۲۷۲ که چارچوب کلی تکلیف حسابرسی را تعیین میکند.
- اطلاعیههای اجرایی سازمان امور مالیاتی که گروهها و حدنصابهای مشخص مشمول را اعلام میکنند.
این تفاوت بهویژه برای پروندههای مربوط به سالهای مالی گذشته اهمیت دارد.
آیا ارسال صورتحساب الکترونیکی جایگزین صورتهای مالی حسابرسیشده است؟
خیر. تکلیف صدور و ثبت صورتحساب الکترونیکی در سامانه مؤدیان با الزام ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ تفاوت دارد.
صورتحساب الکترونیکی، اطلاعات معاملات و فروش را در چارچوب مقررات مربوط ثبت میکند؛ اما صورتهای مالی حسابرسیشده، مجموعهای از گزارشهای مالی هستند که توسط حسابرس مستقل واجد شرایط بررسی شدهاند.
بااینحال، اطلاعات صورتحسابهای الکترونیکی، دفاتر قانونی و سوابق فروش میتوانند در فرآیند تهیه صورتهای مالی و رسیدگی حسابرس اهمیت داشته باشند.
🔵 مطالعه مرتبط: صورتحساب الکترونیکی مالیات | راهنمای جامع و دقیق
🔵 مطالعه مرتبط: ثبت صورتحساب الکترونیکی کسبوکارها
در صورت وجود اختلاف میان فروش ثبتشده در دفاتر، اظهارنامه و سامانه مؤدیان، بهتر است منشأ مغایرت پیش از پایان حسابرسی بررسی شود.
لینکسازی برگشتی پیشنهادی از مقاله «صورتحساب الکترونیکی مالیات | راهنمای جامع و دقیق»
محل درج: انتهای بخش مربوط به نقش صورتحساب الکترونیکی در ثبت و کنترل درآمد شرکتها.
متن پیشنهادی:
اطلاعات صورتحسابهای الکترونیکی یکی از منابع مهم برای تطبیق فروش و درآمد در فرآیند حسابرسی صورتهای مالی هستند. بااینحال، ثبت صورتحساب الکترونیکی جایگزین تکلیف ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ نیست. برای بررسی گروههای مشمول، حدنصاب درآمد و دارایی و جریمه عدم ارائه گزارش، مقاله «الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲» را مطالعه کنید.
برای انجام تکلیف ماده ۲۷۲ چه اقداماتی لازم است؟
برای پیشگیری از جریمه و تأخیر در تهیه گزارش حسابرسی، اشخاص مشمول بهتر است این مراحل را در برنامه مالی شرکت قرار دهند:
۱. شناسایی سال مالی و اطلاعیه قابل اعمال به آن
۲. بررسی شمول بر اساس نوع فعالیت یا شخصیت حقوقی
۳. بررسی آخرین اظهارنامه و حدنصابهای درآمد و دارایی
۴. تعیین حسابرس یا مؤسسه حسابرسی واجد شرایط
۵. آمادهسازی صورتهای مالی و یادداشتهای توضیحی
۶. تطبیق اطلاعات اظهارنامه، دفاتر و صورتحسابهای الکترونیکی
۷. ارائه مستندات موردنیاز به حسابرس
۸. کنترل نهایی گزارش حسابرسی و تسلیم آن در مهلت قانونی
همچنین اشخاص مشمول باید وضعیت روشهای الکترونیکی ارائه صورتهای مالی و دستورالعملهای مربوط را متناسب با زمان ارائه گزارش بررسی کنند.
دانلود ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی
برای مطالعه مستند قانونی الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵، دریافت متن اصلاحی ماده ۲۷۲ قانون مالیاتهای مستقیم توصیه میشود.
مشخصات سند:
- عنوان: ماده ۲۷۲ قانون مالیاتهای مستقیم
- تاریخ اصلاح: ۱۳۹۴/۰۴/۳۱
- موضوع: الزام ارائه صورتهای مالی حسابرسیشده، اعلام مشمولان، مهلت ارائه و ضمانت اجرای قانونی
- شامل: متن ماده اصلی و دو تبصره
📥 دانلود PDF ماده ۲۷۲ قانون مالیاتهای مستقیم اصلاحی ۱۳۹۴/۰۴/۳۱
توجه: متن ماده ۲۷۲ و اطلاعیه اعلام حدنصابهای سال ۱۴۰۵ دو سند متفاوت هستند. برای بررسی پرونده، مطالعه هر دو سند اهمیت دارد.
پرسشهای متداول درباره الزام صورتهای مالی حسابرسیشده
آیا تمام شرکتهای سهامی خاص مشمول ماده ۲۷۲ هستند؟
خیر. برای شرکتهای سهامی خاص باید نوع فعالیت، حجم درآمد یا دارایی و سایر شرایط قانونی بررسی شود. صرف سهامی خاص بودن به معنای شمول قطعی همه این شرکتها نیست.
آیا درآمد ۱۰۰ میلیارد تومان دقیقاً موجب الزام حسابرسی میشود؟
اطلاعیه برای معیار درآمد از عبارت «بیش از یکهزار میلیارد ریال» استفاده کرده است. بنابراین برابر بودن درآمد با این مبلغ، از نظر این شرط بهتنهایی به معنای عبور از حدنصاب نیست.
اگر فروش شرکت کمتر از ۱۰۰ میلیارد تومان و دارایی آن بیش از ۱۶۰ میلیارد تومان باشد چه میشود؟
برای اشخاص مشمول بر اساس حجم فعالیت، عبور از حدنصاب دارایی نیز میتواند بهتنهایی موجب الزام شود.
مهلت ارائه صورتهای مالی حسابرسیشده چند ماه است؟
صورتهای مالی باید همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از پایان مهلت قانونی تسلیم اظهارنامه ارائه شوند.
جریمه عدم ارائه گزارش حسابرسی چقدر است؟
در موارد مشمول، جریمه مقرر معادل ۲۰ درصد مالیات متعلق است. علاوه بر این، درآمد مشمول مالیات طبق مقررات از طریق رسیدگی تعیین خواهد شد.
آیا اطلاعیه جدید شامل عملکرد ۱۴۰۴ هم میشود؟
برای پاسخ قطعی باید تاریخ شروع سال مالی و مقررات قابل اعمال به همان دوره بررسی شود. بر اساس اطلاعیه جدید، ملاک اجرای مفاد آن آغاز سال مالی پس از انتشار اطلاعیه است.
آیا شرکتهای بورسی نیز مشمول ارائه صورتهای مالی حسابرسیشده هستند؟
بله. شرکتهای پذیرفتهشده یا متقاضی پذیرش در بورس در چارچوب مقررات مرتبط از گروههای مشمول هستند و تکالیف قانونی مربوط باید رعایت شود.
جمعبندی حد نصاب حسابرسی ماده ۲۷۲
حد نصاب حسابرسی ماده ۲۷۲ در اطلاعیه جدید سال ۱۴۰۵ برای گروههای مشمول بر اساس حجم فعالیت، درآمد ناخالص بیش از ۱۰۰ میلیارد تومان و دارایی بیش از ۱۶۰ میلیارد تومان تعیین شده است.
برای تشخیص الزام قانونی، باید علاوه بر این ارقام، نوع فعالیت، تاریخ شروع سال مالی و سایر مقررات مربوط نیز بررسی شود.
رعایت مهلت ارائه صورتهای مالی حسابرسیشده اهمیت زیادی دارد؛ زیرا عدم انجام تکلیف میتواند موجب جریمه ۲۰ درصد مالیات متعلق شود.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی مشمولیت ماده ۲۷۲، ارزیابی حدنصابهای حسابرسی، بررسی صورتهای مالی و اظهارنامه، شناسایی مغایرتهای حسابداری و مالیاتی و راهنمایی درباره تکالیف قانونی اشخاص حقیقی و حقوقی خدمات تخصصی ارائه میدهد.
اگر درباره الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵، زمان اجرای اطلاعیه جدید، انتخاب مرجع حسابرسی یا احتمال تعلق جریمه مالیاتی ابهام دارید، میتوانید برای بررسی شرایط پرونده و دریافت مشاوره تخصصی درخواست خود را ثبت کنید.
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 سامانه صورا چیست؟ آموزش سامانه جامع صورت های مالی و ثبت اطلاعات
 بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 ۲۴ آبان؛ آخرین مهلت پرداخت ارزش افزوده تابستان ۱۴۰۵
گفتگو (۰)