اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
اشتباه محاسبه مالیاتی و نحوه اصلاح مالیاتهای بیشبرآوردشده، موضوع بخشنامه جدید شماره ۲۰۰/۱۴۰۵/۶۶ سازمان امور مالیاتی کشور است که در تاریخ ۲۴ آبان ۱۴۰۵ صادر شد.
این بخشنامه با هدف رفع ابهام درباره ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم، مصادیق اشتباه در اطلاعات و محاسبات مالیاتی و شرایط صدور برگ تشخیص، مطالبه یا قطعی اصلاحی را تشریح میکند.
بر اساس این ابلاغیه، اطلاعات نادرست در سامانه بهرهبرداری از اطلاعات مالیاتی، از جمله دادههای ارسالی گمرک و اطلاعات مربوط به درصد رفع تعهد ارزی اعلامشده توسط بانک مرکزی، میتوانند با رعایت شرایط قانونی از مصادیق اشتباه محاسبه محسوب شوند.
در ادامه، شرایط اصلاح مالیات بیشبرآوردشده، نحوه رسیدگی به اشتباهات محاسباتی، آثار بخشنامه بر پروندههای مالیاتی و متن کامل بخشنامه ۲۰۰/۱۴۰۵/۶۶ را بررسی میکنیم.
مشخصات بخشنامه جدید سازمان امور مالیاتی
| مشخصات | اطلاعات |
|---|---|
| شماره بخشنامه | ۲۰۰/۱۴۰۵/۶۶ |
| تاریخ صدور | ۱۴۰۵/۰۸/۲۴ |
| صادرکننده | رئیس کل سازمان امور مالیاتی کشور |
| امضاکننده | سید محمدهادی سبحانیان |
| مخاطبان | ادارات کل امور مالیاتی |
| موضوع قانونی | ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم |
| محور اول | تبیین مصادیق اشتباه محاسبه |
| محور دوم | نحوه اصلاح بیشبرآوردی مأخذ یا درآمد مشمول مالیات |
| نامه ملغیشده | ۲۰۰/۸۵۶۰۹/د مورخ ۱۴۰۲/۱۲/۱۲ |
بخشنامه ۲۰۰/۱۴۰۵/۶۶ چه تغییری در رسیدگی مالیاتی ایجاد میکند؟
ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم به نحوه اصلاح اشتباهات محاسباتی در فرآیند رسیدگی و صدور اوراق مالیاتی مربوط است.
گاهی مالیات محاسبهشده برای یک مؤدی به دلیل اشتباه در ثبت یا انتقال اطلاعات، استفاده از دادههای ناصحیح یا خطای محاسباتی با وضعیت واقعی پرونده مطابقت ندارد.
یکی از اهداف اصلی این ابلاغیه، شفافسازی مفهوم اشتباه محاسبه مالیاتی و جلوگیری از مطالبه مالیاتی است که بر مبنای دادههای نادرست یا محاسبات اشتباه تعیین شده است. این مقررات به ادارات مالیاتی کمک میکند موارد قابل اصلاح را از اختلافات مربوط به مبانی تشخیص مالیات تفکیک کنند.
بخشنامه جدید دو موضوع مهم را شفاف کرده است:
اول، تشخیص اشتباه محاسبه: مشخص شده است که دادههای اشتباه موجود در سامانه بهرهبرداری از اطلاعات مالیاتی، با رعایت شرایط ماده ۳۰، میتوانند از مصادیق اشتباه محاسبه محسوب شوند.
دوم، اصلاح بیشبرآوردی: اگر مأخذ یا درآمد مشمول مالیات بیش از میزان واقعی تعیین شده باشد و موضوع به تأیید مقام مجاز در اداره کل امور مالیاتی برسد، امکان اقدام برای اصلاح اوراق مالیاتی مطابق مقررات ماده ۳۰ وجود دارد.
این موضوع به معنی کاهش خودکار مالیات تمام مؤدیان نیست. وجود اشتباه یا بیشبرآوردی باید با اطلاعات، اسناد و مدارک قابل بررسی احراز شود و شرایط قانونی مربوط رعایت گردد.
چه مواردی اشتباه محاسبه مالیاتی محسوب میشوند؟
اشتباه محاسبه مالیاتی زمانی مطرح میشود که در چارچوب شرایط ماده ۳۰، خطاهایی مانند استفاده از دادههای ناصحیح، انتقال اشتباه اطلاعات یا محاسبات نادرست در کاربرگهای حسابرسی رخ داده باشد، بدون اینکه مبانی تشخیص مأخذ یا درآمد مشمول مالیات یا اعتبار مالیاتی تغییر کند.
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶، مصادیق اشتباه محاسبه میتوانند شامل موارد زیر باشند:
- وجود دادههای ناصحیح در اطلاعات مورد استفاده حسابرسی مالیاتی؛
- اشتباه در بهرهبرداری از اطلاعات مالیاتی؛
- انتقال نادرست دادهها از کاربرگهای حسابرسی به سامانه؛
- منتقلنشدن اطلاعات کاربرگهای حسابرسی به سیستم؛
- اشتباهات محاسباتی در کاربرگهای تهیهشده هنگام حسابرسی؛
- اطلاعات اشتباه ارسالی گمرک که در محاسبات مالیاتی مورد استفاده قرار گرفته است؛
- اطلاعات ناصحیح مربوط به درصد رفع تعهد ارزی اعلامشده توسط بانک مرکزی.
شرط بسیار مهم: اصلاح این اشتباهات نباید به معنای تغییر مبانی تشخیص مأخذ یا درآمد مشمول مالیات یا اعتبار مالیاتی باشد. در غیر این صورت، باید موضوع از نظر مسیر قانونی مناسب رسیدگی بررسی شود.
مثال کاربردی: اشتباه در اطلاعات گمرکی
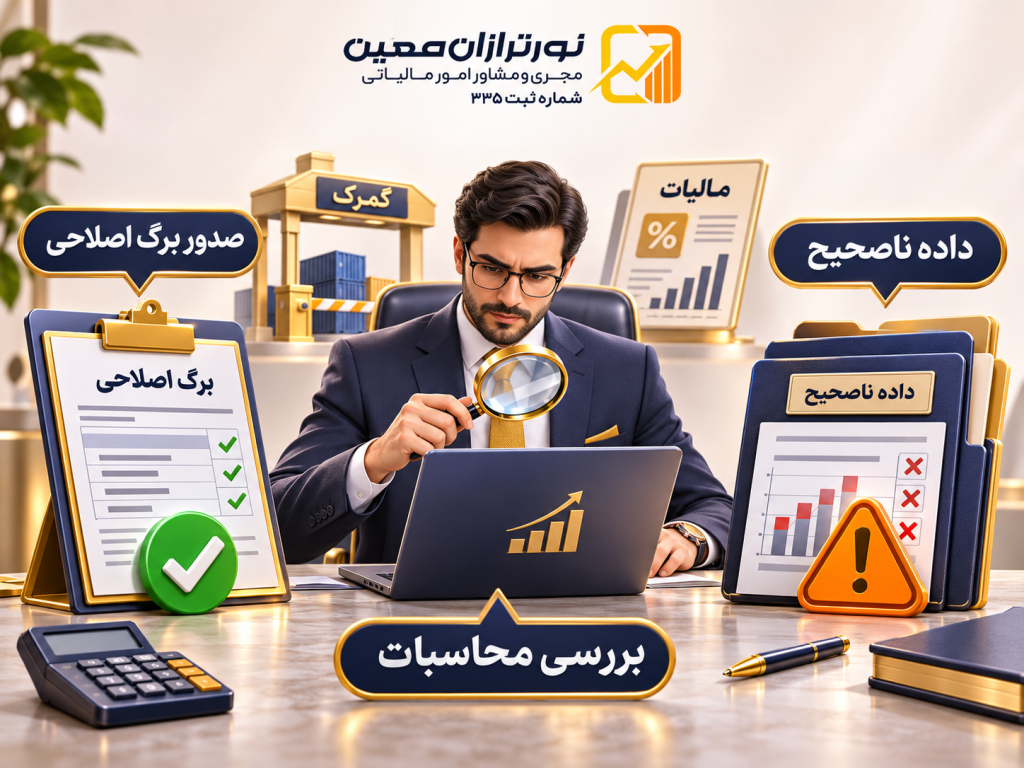
یکی از نمونههای قابل بررسی اشتباه محاسبه مالیاتی، استفاده از اطلاعات ناصحیح گمرکی در فرآیند حسابرسی است. اگر دادههای اصلاحشده نشان دهند محاسبات اولیه بر مبنای اطلاعات اشتباه انجام شده است، موضوع با رعایت شرایط ماده ۳۰ قابل بررسی خواهد بود.
فرض کنید اطلاعات مربوط به یک فعالیت وارداتی یا صادراتی از سوی گمرک به سامانه بهرهبرداری از اطلاعات مالیاتی منتقل شده است.
اگر بعداً مشخص شود اطلاعات مورد استفاده نادرست بوده و همان داده ناصحیح در محاسبات مالیاتی مؤدی تأثیر گذاشته است، موضوع میتواند در چارچوب اشتباه محاسبه بررسی شود.
چنانچه اطلاعات سامانه اصلاح شود و شرایط ماده ۳۰ وجود داشته باشد، مرجع مالیاتی مربوط باید برای اصلاح برگ تشخیص، مطالبه یا قطعی حسب مورد اقدام کند.
البته صرف اختلاف مؤدی با نتیجه حسابرسی به معنی اثبات اشتباه محاسبه نیست و باید نوع خطا و اثر آن مشخص شود.
🔵 مطالعه مرتبط: برگ تشخیص مالیات ۱۴۰۵ | راهنمای کامل اعتراض به برگ تشخیص مالیاتی
نحوه اصلاح مالیات در صورت بیشبرآوردی درآمد مشمول مالیات
یکی از مهمترین بخشهای این ابلاغیه به حالتی مربوط میشود که اداره مالیاتی، مأخذ یا درآمد مشمول مالیات مؤدی را بیشتر از میزان واقعی محاسبه کرده باشد.
این وضعیت ممکن است به دلایل مختلفی ایجاد شود؛ از جمله:
- ارائهنشدن اسناد و مدارک مؤدی در زمان رسیدگی؛
- توجهنشدن به اسناد و مدارک مثبته ارائهشده؛
- بررسینشدن مدارکی که در جریان حسابرسی به دست آمدهاند؛
- استفاده از اطلاعات ناصحیح در فرآیند تعیین مأخذ مالیات.
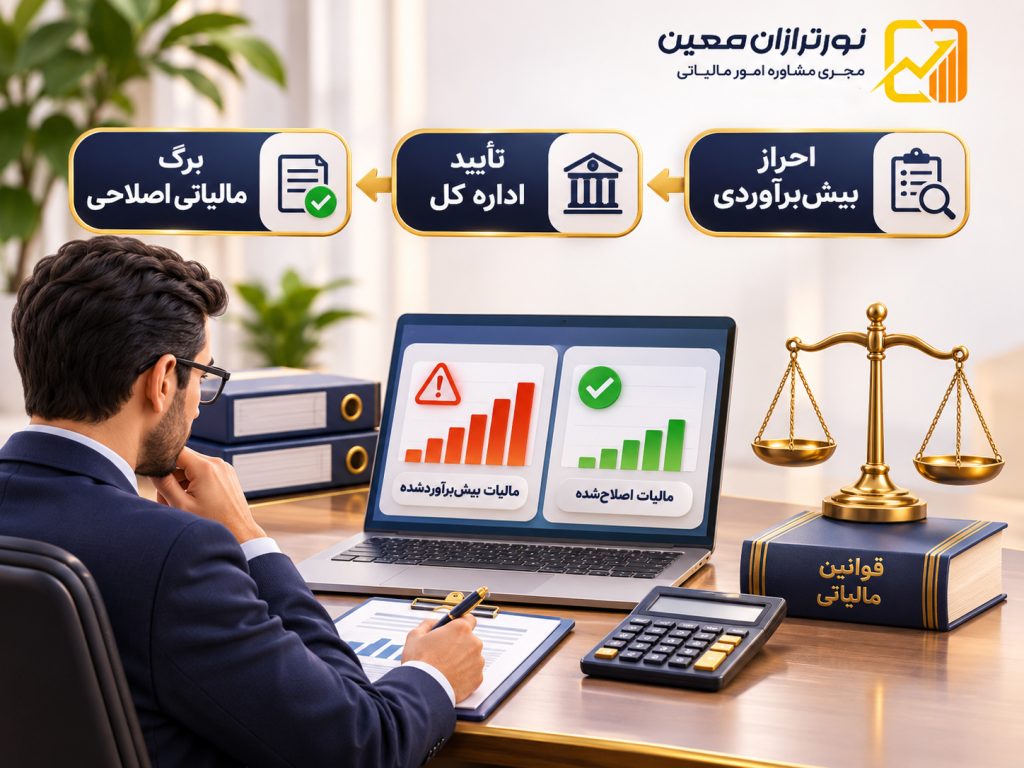
بر اساس بخشنامه، در صورت احراز بیشبرآوردی و تأیید موضوع توسط مدیرکل امور مالیاتی یا یکی از معاونان حسابرسی به انتخاب مدیرکل، حوزه کاری حسابرسی ذیربط مکلف است با رعایت مقررات ماده ۳۰ برای صدور برگ اصلاحی اقدام کند.
آیا بعد از قطعی شدن مالیات هم امکان اصلاح وجود دارد؟
مقررات ماده ۳۰، در شرایط مقرر، اصلاح اشتباه محاسبه منجر به کاهش مالیات را قبل یا بعد از قطعیت پیشبینی کرده است.
بخشنامه جدید نیز بررسی بیشبرآوردی را به مرحله اولیه رسیدگی محدود نکرده و از مراحل مختلف پرونده مالیاتی نام برده است.
بااینحال، قطعی بودن مالیات بهتنهایی مجوز اصلاح هر نوع اختلاف مالیاتی نیست. باید شرایط ماده ۳۰ و تبصره ۲ آن، نوع اشتباه و تأیید مرجع مجاز احراز شود.
🔵 مطالعه مرتبط: اعتراض به برگ قطعی مالیات
نحوه اعمال بخشنامه در پروندههای مطرحشده در مراجع دادرسی مالیاتی
بر اساس مفاد بخشنامه جدید، بررسی بیشبرآوردی میتواند در مراحل مختلف پرونده، از جمله پیش یا پس از رسیدگی مجدد موضوع ماده ۲۳۸ و در ارتباط با مراجع دادرسی موضوع مواد ۲۴۴، ۲۴۷، ۲۵۱ و ۲۵۱ مکرر مطرح شود.
با وجود این، بند دوم بخش «ب» یک محدودیت زمانی مهم تعیین کرده است.
در پروندههایی که در مراجع دادرسی مالیاتی مطرح هستند، اعمال مفاد تبصره طبق متن بخشنامه، اصولاً تا پیش از تشکیل جلسه رسیدگی امکانپذیر است.
بخشنامه همچنین وضعیت مواردی را مطرح کرده که مرجع دادرسی قبلاً نسبت به موضوع بیشبرآوردی رسیدگی کرده باشد. بنابراین بررسی امکان اصلاح در این پروندهها باید با توجه به متن کامل بند دوم و سوابق رسیدگی انجام شود.
آیا بخشنامه جدید جای اعتراض مالیاتی را میگیرد؟
خیر.
در بند سوم بخش «ب» تصریح شده است که مقررات ماده ۳۰، تکالیف مراجع دادرسی مالیاتی در رسیدگی به اعتراضهای مؤدیان را منتفی نمیکند.
تفاوت اشتباه محاسبه مالیاتی با اختلاف در مبانی تشخیص مالیات اهمیت زیادی دارد. در اشتباهات مشمول ماده ۳۰، اصلاح محاسبات در چارچوب مقررات مربوط بررسی میشود؛ اما اعتراض به مبانی تشخیص ممکن است نیازمند رسیدگی در مراجع دادرسی مالیاتی باشد.
در نتیجه باید میان دو مسیر تفاوت قائل شد:
| موضوع | مسیر بررسی |
|---|---|
| اشتباه محاسباتی یا داده ناصحیح مشمول ماده ۳۰ | بررسی اصلاح اوراق مالیاتی طبق ماده ۳۰ |
| بیشبرآوردی احرازشده با شرایط تبصره ۲ | بررسی و تأیید اداره کل امور مالیاتی و صدور برگ اصلاحی |
| اختلاف درباره مبانی تشخیص یا تصمیم مالیاتی | پیگیری از مسیرهای قانونی اعتراض و دادرسی، حسب مورد |
ممکن است شرایط یک پرونده بهگونهای باشد که بررسی ماده ۳۰ و رسیدگی اعتراض مالیاتی هر دو مطرح شوند؛ اما نحوه اقدام باید بر اساس وضعیت پرونده و مقررات مربوط تعیین شود.
🔵 مطالعه مرتبط: فرایند اعتراض به برگ تشخیص مالیاتی ( دادرسی مالیاتی )
تفاوت اصلاحیه تیرماه ۱۴۰۵ با بخشنامه ۲۴ آبان ۱۴۰۵
اصلاح تبصرههای ۲ و ۳ ماده ۳۰ در تیرماه ۱۴۰۵ با ابلاغ وزیر امور اقتصادی و دارایی انجام شد.
در اصلاح تبصره ۲، تأیید بیشبرآوردی به اداره کل امور مالیاتی ذیربط سپرده شد. پیش از این اصلاح، در متن قبلی تبصره ۲، تأیید دادستان انتظامی مالیاتی پیشبینی شده بود.
همچنین در تبصره ۳ اصلاحشده، امکان اقدام نسبت به برخورداری مؤدی از معافیت، اعتبار، مشوق مالیاتی یا نرخ صفر، در صورت احراز شرایط و کاهش مالیات، عوارض یا جرایم، پیشبینی شده است.
بخشنامه ۲۴ آبان ۱۴۰۵، اصلاحیه تیرماه را دوباره تصویب نکرده است؛ بلکه در ارتباط با ماده ۳۰ و تبصره ۲ آن، مصادیق اشتباه محاسبه و نحوه اجرای مقررات مربوط به بیشبرآوردی را روشنتر کرده است.
این تمایز برای مؤدیان اهمیت دارد؛ زیرا موضوع اشتباه محاسبه، بیشبرآوردی درآمد مشمول مالیات و استحقاق برخورداری از معافیتها الزاماً یکسان نیست.
مؤدیان برای درخواست اصلاح بیشبرآوردی چه مدارکی آماده کنند؟
برای پیگیری اشتباه محاسبه مالیاتی بهتر است مؤدی اسناد و مدارکی را ارائه کند که منشأ خطا و تأثیر آن بر مبلغ مالیات را مشخص میکنند. تطبیق گزارشهای حسابرسی با اطلاعات صحیح میتواند به بررسی درخواست اصلاح کمک کند.
بخشنامه جدید فهرست بسته و مشخصی از مدارک موردنیاز برای همه پروندهها تعیین نکرده است؛ اما از نظر عملی، بهتر است مؤدی متناسب با علت اختلاف، مستندات زیر را آماده داشته باشد:
- برگ تشخیص، مطالبه یا قطعی مربوط؛
- گزارش حسابرسی و کاربرگهای مرتبط، در صورت دسترسی؛
- اسناد و مدارک مثبته درآمدها و هزینههای مربوط؛
- اطلاعات اصلاحشده گمرک یا بانک مرکزی، در صورت ارتباط با پرونده؛
- مدارک نشاندهنده اختلاف بین محاسبات انجامشده و اطلاعات صحیح؛
- سوابق اعتراض، رسیدگی مجدد یا آرای مراجع دادرسی، در صورت وجود.
این موارد، پیشنهاد عملی برای مستندسازی درخواست هستند و به معنای الزام یکسان به ارائه همه آنها در تمام پروندهها نیست.
بهتر است قبل از ثبت درخواست، مشخص شود اختلاف موجود ناشی از اشتباه محاسبه است یا اختلاف در مبانی تشخیص مالیات.

تصویر اصل بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶
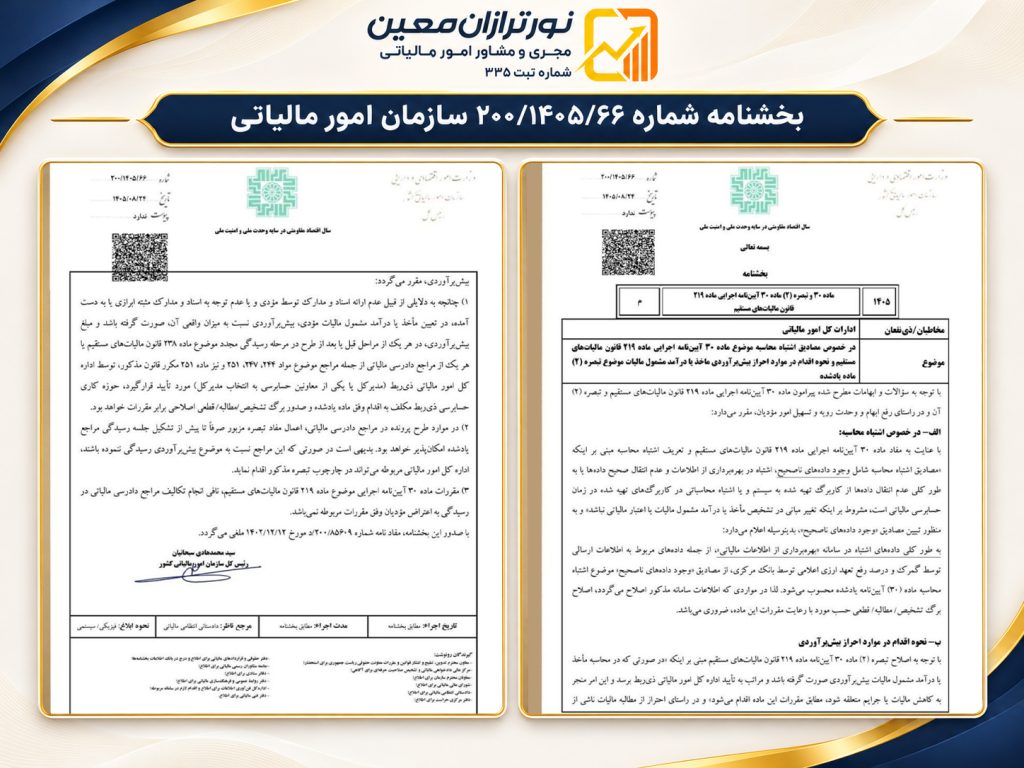
در ادامه، متن کامل بخشنامه برای استفاده مؤدیان، حسابداران، مدیران مالی و مشاوران مالیاتی درج شده است.
متن کامل بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶ مورخ ۲۴ آبان ۱۴۰۵
وزارت امور اقتصادی و دارایی
سازمان امور مالیاتی کشور
رئیس کل
شماره: ۲۰۰/۱۴۰۵/۶۶
تاریخ: ۱۴۰۵/۰۸/۲۴
بخشنامه
موضوع: ماده ۳۰ و تبصره (۲) ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم
مخاطبان/ذینفعان: ادارات کل امور مالیاتی
موضوع: در خصوص مصادیق اشتباه محاسبه موضوع ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و نحوه اقدام در موارد احراز بیشبرآوردی مأخذ یا درآمد مشمول موضوع تبصره (۲) ماده یادشده
با توجه به سؤالات و ابهامات مطرح شده پیرامون ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و تبصره (۲) آن و در راستای رفع ابهام و وحدت رویه و تسهیل امور مؤدیان، مقرر میدارد:
الف- در خصوص اشتباه محاسبه:
با عنایت به مفاد ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و تعریف اشتباه محاسبه مبنی بر اینکه «مصادیق اشتباه محاسبه شامل وجود دادههای ناصحیح، اشتباه در بهرهبرداری از اطلاعات و عدم انتقال صحیح دادهها یا به طور کلی عدم انتقال دادهها از کاربرگ تهیه شده به سیستم و یا اشتباه محاسباتی در کاربرگهای تهیه شده در زمان حسابرسی مالیاتی است، مشروط بر اینکه تغییر مبانی در تشخیص مأخذ یا درآمد مشمول مالیات یا اعتبار مالیاتی نباشد» و به منظور تبیین مصادیق «وجود دادههای ناصحیح»، بدینوسیله اعلام میدارد:
به طور کلی دادههای اشتباه در سامانه «بهرهبرداری از اطلاعات مالیاتی»، از جمله دادههای مربوط به اطلاعات ارسالی توسط گمرک و درصد رفع تعهد ارزی اعلامی توسط بانک مرکزی، از مصادیق «وجود دادههای ناصحیح» موضوع اشتباه محاسبه ماده (۳۰) آییننامه یادشده محسوب میشود. لذا در مواردی که اطلاعات سامانه مذکور اصلاح میگردد، اصلاح برگ تشخیص/ مطالبه/ قطعی حسب مورد با رعایت مقررات این ماده، ضروری میباشد.
ب- نحوه اقدام در موارد احراز بیشبرآوردی:
با توجه به اصلاح تبصره (۲) ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم مبنی بر اینکه «در صورتی که در محاسبه مأخذ یا درآمد مشمول مالیات بیشبرآوردی صورت گرفته باشد و مراتب به تأیید اداره کل امور مالیاتی ذیربط برسد و این امر منجر به کاهش مالیات یا جرایم متعلقه شود، مطابق مقررات این ماده اقدام میشود» و در راستای احتراز از مطالبه مالیات ناشی از بیشبرآوردی، مقرر میگردد:
۱) چنانچه به دلایلی از قبیل عدم ارائه اسناد و مدارک توسط مؤدی و یا عدم توجه به اسناد و مدارک مثبته ابرازی یا به دست آمده، در تعیین مأخذ یا درآمد مشمول مالیات مؤدی، بیشبرآوردی نسبت به میزان واقعی آن، صورت گرفته باشد و مبلغ بیشبرآوردی، در هر یک از مراحل قبل یا بعد از طرح در مرحله رسیدگی مجدد موضوع ماده ۲۳۸ قانون مالیاتهای مستقیم یا هر یک از مراجع دادرسی مالیاتی از جمله مراجع موضوع مواد ۲۴۴، ۲۴۷، ۲۵۱ و نیز ماده ۲۵۱ مکرر قانون مذکور، توسط اداره کل امور مالیاتی ذیربط مورد تأیید قرار گیرد؛
حوزه کاری حسابرسی ذیربط مکلف به اقدام وفق ماده یادشده و صدور برگ تشخیص/مطالبه/قطعی اصلاحی برابر مقررات خواهد بود.
۲) در موارد طرح پرونده در مراجع دادرسی مالیاتی، اعمال مفاد تبصره صرفاً تا پیش از تشکیل جلسه رسیدگی مراجع یادشده امکانپذیر خواهد بود. بدیهی است در صورتی که مراجع نسبت به موضوع بیشبرآوردی رسیدگی نموده باشند، اداره کل امور مالیاتی مربوط میتواند در چارچوب تبصره مذکور اقدام نماید.
۳) مقررات ماده ۳۰ آییننامه اجرایی موضوع ماده ۲۱۹ قانون مالیاتهای مستقیم، نافی انجام تکالیف مراجع دادرسی مالیاتی در رسیدگی به اعتراض مؤدیان وفق مقررات نمیباشد.
با صدور این بخشنامه، مفاد نامه شماره ۲۰۰/۸۵۶۰۹/د مورخ ۱۴۰۲/۱۲/۱۲ ملغی میگردد.
سید محمدهادی سبحانیان
رئیس کل سازمان امور مالیاتی کشور
پرسشهای متداول درباره بخشنامه جدید ماده ۳۰
بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶ درباره چیست؟
این بخشنامه درباره مصادیق اشتباه محاسبه و نحوه اقدام در مواردی است که مأخذ یا درآمد مشمول مالیات بیش از میزان واقعی برآورد شده باشد.
آیا دادههای اشتباه گمرک میتواند باعث اصلاح برگ تشخیص شود؟
بله، مطابق بخشنامه، دادههای اشتباه سامانه بهرهبرداری از اطلاعات مالیاتی، از جمله دادههای گمرکی، میتوانند از مصادیق اشتباه محاسبه باشند. اقدام اصلاحی باید با رعایت شرایط ماده ۳۰ انجام شود.
چه کسی بیشبرآوردی درآمد مشمول مالیات را تأیید میکند؟
طبق بخشنامه، مدیرکل امور مالیاتی یا یکی از معاونان حسابرسی به انتخاب مدیرکل، در اداره کل ذیربط میتواند موضوع را بررسی و تأیید کند.
آیا اصلاح اشتباه محاسبه پس از صدور برگ قطعی امکانپذیر است؟
در شرایط مقرر ماده ۳۰، بله. اما نوع اشتباه، مستندات، وضعیت پرونده و شرایط قانونی باید بررسی شوند.
آیا این بخشنامه جایگزین اعتراض به مالیات شده است؟
خیر. متن بخشنامه تصریح میکند که مقررات ماده ۳۰، تکالیف مراجع دادرسی مالیاتی برای رسیدگی به اعتراض مؤدیان را منتفی نمیکند.
آیا با صدور بخشنامه، همه مالیاتهای قطعی قابل کاهش هستند؟
خیر. کاهش مالیات به احراز شرایط قانونی، وجود اشتباه یا بیشبرآوردی قابل اثبات و تأیید مرجع مجاز بستگی دارد.
آیا هر اشتباه محاسبه مالیاتی باعث اصلاح برگ تشخیص میشود؟
خیر. اصلاح اوراق مالیاتی به نوع خطا، شرایط ماده ۳۰ و تأیید مرجع صلاحیتدار بستگی دارد. صرف ادعای وجود اشتباه محاسبه مالیاتی برای صدور برگ اصلاحی کافی نیست و باید موضوع بر اساس اسناد و مقررات بررسی شود.
جمعبندی
اشتباه محاسبه مالیاتی یکی از موضوعات مهم در رسیدگی به اختلافات ناشی از دادههای نادرست و محاسبات اشتباه مالیات است. بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶ سازمان امور مالیاتی کشور، مصادیق این اشتباهات و نحوه اقدام در موارد احراز بیشبرآوردی درآمد مشمول مالیات را روشن کرده است.
در صورت وجود شرایط مقرر در ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ و تأیید مقام مجاز اداره کل امور مالیاتی، امکان اصلاح اوراق مالیاتی مطابق مقررات وجود دارد.
همچنین در مواردی که درآمد مشمول مالیات بیش از میزان واقعی برآورد شده باشد، با احراز شرایط و تأیید مقام مجاز اداره کل امور مالیاتی، امکان صدور برگ اصلاحی طبق ماده ۳۰ پیشبینی شده است.
با وجود این، بخشنامه جدید به معنی حذف سازوکار اعتراض مالیاتی یا ایجاد حق کاهش خودکار مالیات برای همه مؤدیان نیست. نوع خطا، مدارک موجود و مرحله رسیدگی پرونده در تصمیم نهایی اهمیت دارند.
به همین دلیل، مؤدیانی که نسبت به محاسبات برگ تشخیص یا برگ قطعی خود ابهام دارند، بهتر است پیش از اقدام، منشأ اختلاف و مسیر قانونی مناسب برای پیگیری آن را مشخص کنند.
🔵 مطالعه مرتبط: راهنمای کامل اعتراض به مالیات | مراحل، نمونه لایحه، قوانین و نحوه پیگیری
خدمات نورترازان معین در بررسی اشتباهات محاسباتی و اعتراضات مالیاتی
در پروندههایی که مالیات محاسبهشده با اسناد و مدارک مؤدی یا اطلاعات واقعی فعالیت اقتصادی مطابقت ندارد، تشخیص نوع اشتباه و انتخاب مسیر قانونی پیگیری اهمیت زیادی دارد.
کارشناسان نورترازان معین میتوانند در چارچوب خدمات مشاوره مالیاتی، برای بررسی وضعیت پرونده و شناسایی مسیر مناسب پیگیری به مؤدیان کمک کنند.
این خدمات میتواند شامل بررسی برگ تشخیص و برگ قطعی، تطبیق محاسبات با اسناد مالی، شناسایی احتمالی بیشبرآوردی درآمد مشمول مالیات، بررسی شرایط ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ و راهنمایی درباره مراحل اعتراض یا دادرسی مالیاتی باشد.
توجه داشته باشید تصمیم درباره اصلاح اوراق مالیاتی و احراز شرایط قانونی بر عهده مراجع صلاحیتدار مالیاتی است و ارائه مشاوره به معنی تضمین کاهش مالیات نیست.
اگر در پرونده مالیاتی خود با اشتباه محاسباتی، بیشبرآوردی درآمد یا ابهام در برگ تشخیص و قطعی مواجه شدهاید، میتوانید درخواست مشاوره خود را از طریق فرم زیر ثبت کنید.
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
 مالیات در هفته ای که گذشت؛ اخبار مالیاتی هفته سوم آبان ۱۴۰۵ (۱۶ تا ۲۲ آبان)
 تغییر جدید در اظهارنامه مالیات بر ارزش افزوده در خصوص صورتحساب های ماده ۹
 محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
 مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
گفتگو (۰)