بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
بخشنامه سامانه صورا به شماره ۲۰۰/۱۴۰۵/۵۷ مورخ ۲۶ مهر ۱۴۰۵ از سوی سازمان امور مالیاتی کشور صادر شد. بر اساس این ابلاغیه، بارگذاری صورتهای مالی حسابرسیشده در سامانه جامع صورتهای مالی (صورا)، در صورت رعایت شرایط قانونی، در حکم ارائه بهموقع این صورتهای مالی به سازمان امور مالیاتی محسوب میشود.
به گزارش نورترازان معین، این بخشنامه با هدف تسهیل انجام تکالیف اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم صادر شده و شرایط پذیرش صورتهای مالی حسابرسیشده ثبتشده در سامانه صورا را مشخص کرده است.
طبق این حکم، بارگذاری باید توسط سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران و در مهلت قانونی انجام شود. همچنین تاریخ ۱۵ مرداد ۱۴۰۵ بهعنوان زمان آغاز بهرهبرداری سامانه و مبنای اجرای این حکم تعیین شده است.
مشخصات بخشنامه سامانه صورا
| مشخصات | اطلاعات |
|---|---|
| شماره بخشنامه | ۲۰۰/۱۴۰۵/۵۷ |
| تاریخ صدور | ۱۴۰۵/۰۷/۲۶ |
| مرجع صادرکننده | سازمان امور مالیاتی کشور |
| موضوع | صورتهای مالی حسابرسی شده بارگذاری شده در سامانه جامع صورتهای مالی (صورا) |
| مستند مالیاتی | ماده ۲۷۲ قانون مالیاتهای مستقیم |
| تاریخ آغاز اثر حکم | ۱۴۰۵/۰۵/۱۵ |
| مخاطبان | ادارات کل امور مالیاتی |
تصویر اصل بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷
سازمان امور مالیاتی کشور در این بخشنامه با استناد به ماده ۱۱ آییننامه پیشگیری از انباشت مطالبات غیرجاری بانکی و دستورالعمل اجرایی آن، شرایط پذیرش صورتهای مالی حسابرسیشده بارگذاریشده در سامانه صورا را اعلام کرده است.
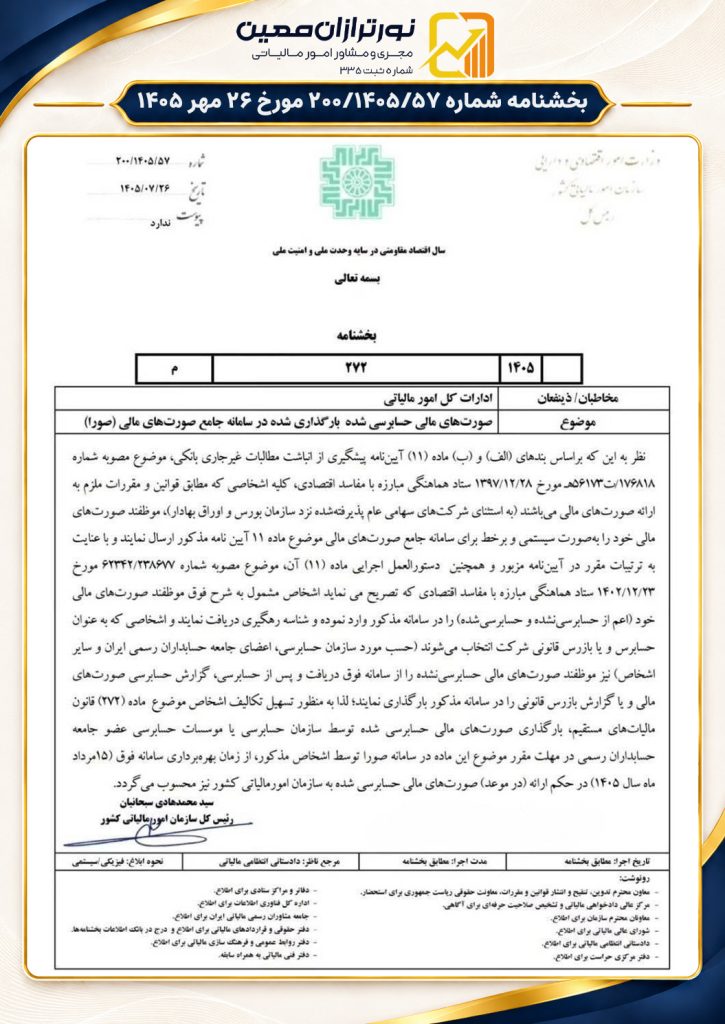
تصویر: بخشنامه سازمان امور مالیاتی درباره پذیرش صورتهای مالی حسابرسیشده بارگذاریشده در سامانه جامع صورتهای مالی (صورا).
مطابق مفاد بخشنامه، بارگذاری صورتهای مالی حسابرسیشده توسط مراجع حسابرسی تعیینشده و در مهلت قانونی ماده ۲۷۲، از زمان بهرهبرداری سامانه صورا در حکم ارائه بهموقع این صورتهای مالی به سازمان امور مالیاتی کشور خواهد بود.
مهمترین تغییر بخشنامه سامانه صورا چیست؟
مهمترین موضوع بخشنامه سامانه صورا، تعیین اثر مالیاتی بارگذاری الکترونیکی صورتهای مالی حسابرسیشده است.
بر این اساس، برای اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم، در صورت انجام صحیح بارگذاری مطابق شرایط مقرر، ثبت صورتهای مالی حسابرسیشده در سامانه صورا بهعنوان ارائه آنها به سازمان امور مالیاتی پذیرفته میشود.
این موضوع میتواند نیاز به ارائه مجدد همان صورتهای مالی حسابرسیشده از مسیر جداگانه را، در حدود حکم بخشنامه، کاهش دهد.
البته این پذیرش مشروط است و صرف ثبت اطلاعات اولیه شرکت یا دریافت شناسه رهگیری، بهتنهایی برای استفاده از این حکم کافی نیست.
دو شرط اصلی پذیرش صورتهای مالی در سامانه صورا
برای برخورداری از حکم بخشنامه سامانه صورا، رعایت دو شرط ضروری است.
۱. بارگذاری توسط مرجع حسابرسی واجد شرایط
صورتهای مالی حسابرسیشده باید توسط یکی از مراجع زیر در سامانه بارگذاری شوند:
- سازمان حسابرسی؛
- مؤسسات حسابرسی عضو جامعه حسابداران رسمی ایران.
در مقررات عمومی سامانه صورا، اشخاص دیگری نیز ممکن است حسب مورد نقش حسابرس یا بازرس قانونی داشته باشند؛ اما حکم پذیرش مالیاتی این بخشنامه به مراجع مشخصشده در متن آن مربوط است.
بنابراین، بارگذاری صرف توسط شرکت یا هر شخص دیگری، بدون احراز شرایط تعیینشده، لزوماً مشمول این تسهیل مالیاتی نخواهد بود.
۲. رعایت مهلت قانونی ماده ۲۷۲
دومین شرط، انجام بارگذاری در مهلت مقرر قانون مالیاتهای مستقیم است.
بر اساس ماده ۲۷۲، اشخاص مشمول باید صورتهای مالی حسابرسیشده را همراه با اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت ارائه اظهارنامه تسلیم کنند.
بنابراین، بخشنامه جدید مهلت مستقلی ایجاد نکرده و همان مهلت قانونی ماده ۲۷۲ را ملاک قرار داده است.
🔵 مطالعه مرتبط: الزام ارائه صورتهای مالی حسابرسیشده در ۱۴۰۵؛ مشمولان، مهلت و جریمه ماده ۲۷۲
تاریخ اجرای بخشنامه صورا از چه زمانی است؟
اگرچه بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷ در تاریخ ۲۶ مهر ۱۴۰۵ صادر شده است، در متن آن تاریخ ۱۵ مرداد ۱۴۰۵ بهعنوان زمان بهرهبرداری سامانه صورا و مبنای اجرای حکم پذیرش مالیاتی ذکر شده است.
بنابراین، برای بررسی شمول این حکم، باید تاریخ بارگذاری صورتهای مالی و رعایت مهلت قانونی مربوط کنترل شود.
نکته مهم: تاریخ ۱۵ مرداد ۱۴۰۵، آخرین مهلت ارسال صورتهای مالی نیست؛ بلکه زمان آغاز اثر حکم مورد اشاره در بخشنامه است.
آیا همه شرکتها مشمول بخشنامه سامانه صورا هستند؟
خیر. باید میان دو تکلیف قانونی تفاوت قائل شد.
نخست، تکلیف ثبت صورتهای مالی در سامانه صورا که بر اساس ماده ۱۱ آییننامه پیشگیری از انباشت مطالبات غیرجاری بانکی و مقررات مربوط تعیین میشود.
دوم، تکلیف ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ قانون مالیاتهای مستقیم که به اشخاص مشمول این ماده مربوط است.
بخشنامه سامانه صورا ناظر بر تسهیل انجام تکلیف مالیاتی گروه دوم است و بهخودیخود تمام اشخاص ثبتکننده اطلاعات در صورا را مشمول الزامات ماده ۲۷۲ نمیکند.
همچنین راهاندازی سامانه صورا به معنای ایجاد الزام جدید به حسابرسی برای تمامی شرکتها نیست.
تفاوت ثبت صورتهای مالی توسط شرکت و بارگذاری توسط حسابرس
یکی از موضوعاتی که حسابداران باید به آن توجه کنند، تفاوت مسئولیت شرکت با وظیفه حسابرس است.
بر اساس دستورالعمل اجرایی سامانه، اشخاص مشمول اطلاعات صورتهای مالی خود را در سامانه ثبت میکنند و شناسه رهگیری دریافت میکنند.
در موارد مربوط، حسابرس یا بازرس قانونی نیز صورتهای مالی ثبتشده را دریافت کرده و پس از انجام فرآیند حسابرسی یا بازرسی، گزارش خود را در سامانه بارگذاری میکند.
| اقدام | مسئول انجام |
|---|---|
| ثبت اطلاعات اولیه صورتهای مالی | شخص مشمول |
| دریافت شناسه رهگیری اطلاعات | شخص مشمول |
| بررسی صورتهای مالی | حسابرس یا بازرس قانونی مربوط |
| ثبت گزارش حسابرسی | حسابرس یا بازرس قانونی مطابق مقررات |
| بارگذاری مشمول حکم بخشنامه ۵۷ | سازمان حسابرسی یا مؤسسات حسابرسی عضو جامعه حسابداران رسمی، با رعایت شرایط بخشنامه |
بنابراین، دریافت شناسه رهگیری اولیه توسط شرکت، نباید به معنای انجام قطعی تکلیف موضوع ماده ۲۷۲ تلقی شود.

آیا ثبت دیرهنگام صورتهای مالی در صورا مشمول پذیرش میشود؟
در متن بخشنامه، رعایت مهلت قانونی صراحتاً یکی از شرایط پذیرش است.
در نتیجه، اگر صورتهای مالی حسابرسیشده پس از انقضای مهلت ماده ۲۷۲ بارگذاری شوند، نمیتوان صرف ثبت آنها در سامانه صورا را به معنای ارائه در موعد قانونی دانست.
ماده ۲۷۲ برای ارائه نکردن گزارش حسابرسی مالی موضوع این ماده در مهلت مقرر، جریمهای معادل ۲۰ درصد مالیات متعلق پیشبینی کرده است.
بااینحال، تعلق جریمه و وضعیت نهایی هر پرونده باید با توجه به تکلیف قانونی، تاریخهای مربوط و مستندات موجود بررسی شود.
این بخشنامه نیز بهتنهایی به معنای بخشودگی جرایم یا تمدید مهلتهای گذشته نیست.
حسابداران و مدیران مالی چه اقداماتی انجام دهند؟
با توجه به بخشنامه سامانه صورا، شرکتهای مشمول ماده ۲۷۲ بهتر است پیش از پایان مهلت قانونی، وضعیت تهیه و حسابرسی صورتهای مالی خود را کنترل کنند.
همچنین لازم است از مؤسسه حسابرسی مربوط درباره تکمیل بارگذاری در سامانه صورا اطمینان حاصل کنند و مدارک مرتبط با ثبت اطلاعات، تاریخ بارگذاری و شناسههای صادرشده را نگهداری کنند.
برای انجام عملیات در سامانه میتوان از نشانی زیر استفاده کرد:
🔵 ورود به سامانه جامع صورتهای مالی (صورا)
🔵 مطالعه مرتبط: حسابرسی مالیاتی؛ راهنمای جامع برای صاحبان کسبوکار
سوالات متداول درباره بخشنامه سامانه صورا
آیا بارگذاری صورتهای مالی در صورا جایگزین ارائه به سازمان امور مالیاتی شده است؟
برای اشخاص مشمول ماده ۲۷۲ و در صورت رعایت شرایط بخشنامه شماره ۲۰۰/۱۴۰۵/۵۷، بارگذاری صورتهای مالی حسابرسیشده در سامانه صورا در حکم ارائه بهموقع آنها به سازمان امور مالیاتی محسوب میشود.
آیا شرکت میتواند خودش صورتهای مالی حسابرسیشده را بارگذاری کند؟
شرکت وظایف ثبت اطلاعات خود را در سامانه دارد؛ اما برای استفاده از حکم پذیرش مالیاتی بخشنامه، بارگذاری باید توسط مراجع حسابرسی تعیینشده و در مهلت قانونی انجام شود.
آیا بخشنامه جدید مهلت ماده ۲۷۲ را تمدید کرده است؟
خیر. این بخشنامه مسیر پذیرش ارائه صورتهای مالی حسابرسیشده را مشخص میکند و مهلت جدیدی برای ارائه آنها تعیین نکرده است.
آیا ثبت صورتهای مالی در صورا جایگزین اظهارنامه مالیاتی است؟
خیر. تکلیف تسلیم اظهارنامه مالیاتی همچنان مستقل است و بخشنامه جدید چنین جایگزینی را اعلام نکرده است.
جمع بندی
بخشنامه سامانه صورا شماره ۲۰۰/۱۴۰۵/۵۷ مورخ ۲۶ مهر ۱۴۰۵، امکان پذیرش بارگذاری صورتهای مالی حسابرسیشده در سامانه جامع صورتهای مالی را بهعنوان ارائه در موعد به سازمان امور مالیاتی فراهم کرده است.
این تسهیل برای اشخاص مشمول ماده ۲۷۲ قانون مالیاتهای مستقیم و با رعایت شرایط مربوط به مرجع بارگذاری و مهلت قانونی اعمال میشود.
از این رو، شرکتها و مؤسسات حسابرسی باید علاوه بر صحت اطلاعات مالی، زمان ثبت و تکمیل فرآیند بارگذاری را نیز کنترل کنند.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی بررسی تکالیف ماده ۲۷۲ قانون مالیاتهای مستقیم، بررسی صورتهای مالی و گزارشهای حسابرسی، کنترل مهلتهای قانونی، بررسی مستندات ارائه گزارشهای مالی و مشاوره در زمینه اعتراضات و اختلافات مالیاتی را ارائه میکند.
اگر درباره شمول ماده ۲۷۲، شرایط پذیرش صورتهای مالی حسابرسیشده یا آثار مالیاتی بارگذاری در سامانه صورا ابهامی دارید، میتوانید برای بررسی تخصصی پرونده درخواست مشاوره ثبت کنید.
 سامانه صورا چیست؟ آموزش سامانه جامع صورت های مالی و ثبت اطلاعات
 بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
 مالیات در هفته ای که گذشت؛ اخبار مالیاتی هفته سوم آبان ۱۴۰۵ (۱۶ تا ۲۲ آبان)
گفتگو (۰)