علی الحساب ۱ درصد فروش از زمستان ۱۴۰۵؛ فهرست ۱۱۳ شرکت مشمول
علی الحساب ۱ درصد فروش از ابتدای زمستان ۱۴۰۵ برای ۱۱۳ شخص حقوقی معرفیشده در فهرست سازمان امور مالیاتی کشور الزامی میشود. بر اساس اطلاعیه جدید این سازمان، شرکتهای مشمول باید از اول دی ۱۴۰۵ (۱۴۰۵/۱۰/۰۱) معادل ۱ درصد فروش خالص مشمول خود را همزمان با صدور صورتحساب، بهصورت علیالحساب مالیات بر ارزش افزوده پرداخت کنند.
به گزارش نورترازان معین، این تکلیف در اجرای تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده و آییننامه اجرایی آن تعیین شده است. فهرست اعلامشده شامل شرکتهایی در حوزه بیمه، خودروسازی، صنایع معدنی و فلزی، فروشگاههای زنجیرهای، صنایع غذایی و ارتباطات است.
نکته مهم اینکه نرخ ۱ درصد، نرخ جدید مالیات بر ارزش افزوده نیست؛ بلکه پرداختی علیالحساب است که در محاسبات و حساب مالیاتی مؤدیان مشمول منظور میشود.
در ادامه، متن اطلاعیه رسمی، فهرست کامل ۱۱۳ شرکت همراه با شناسه ملی، نحوه محاسبه مبلغ علیالحساب، شرایط قانونی و اقدامات ضروری حسابداران را بررسی میکنیم.
متن اطلاعیه سازمان امور مالیاتی درباره تبصره ۱ ماده ۱۷
سازمان امور مالیاتی کشور در اطلاعیه خود اعلام کرده است:
در اجرای مفاد تبصره (۱) ماده (۱۷) قانون مالیات بر ارزشافزوده و آییننامه اجرایی آن، اشخاص حقوقی به شرح جدول پیوست، از ابتدای دوره زمستان سال ۱۴۰۵ (۱۴۰۵/۱۰/۰۱)، مکلفند ۱% فروش خالص مشمول خود را همزمان با صدور صورتحساب به صورت علیالحساب به سازمان امور مالیاتی کشور پرداخت کنند.
مشخصات اصلی این فراخوان عبارتاند از:
| عنوان | اطلاعات |
|---|---|
| مرجع انتشار | سازمان امور مالیاتی کشور |
| مستند قانونی | تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده |
| تاریخ آغاز اجرا | ۱ دی ۱۴۰۵ |
| دوره مالیاتی | زمستان ۱۴۰۵ |
| تعداد اشخاص حقوقی معرفیشده | ۱۱۳ شرکت |
| نرخ علیالحساب | ۱ درصد |
| مبنای محاسبه | فروش خالص مشمول |
| زمان پرداخت | همزمان با صدور صورتحساب طبق مقررات اجرایی |
| ماهیت مبلغ | علیالحساب مالیات و عوارض ارزش افزوده |
برای مشاهده اطلاعیه و پیوست آن میتوانید به صفحه رسمی سازمان امور مالیاتی مراجعه کنید:
مشاهده اطلاعیه رسمی تبصره ۱ ماده ۱۷ و فهرست مشمولان
فهرست کامل ۱۱۳ شرکت مشمول علی الحساب ۱ درصد فروش از اول دی ۱۴۰۵
بر اساس فهرست پیوست اطلاعیه، علی الحساب ۱ درصد فروش برای اشخاص حقوقی معرفیشده در جدول زیر از ابتدای دوره زمستان ۱۴۰۵ برقرار میشود.
برای تشخیص مشمولیت، بهتر است علاوه بر نام شرکت، شناسه ملی ۱۱ رقمی آن نیز بررسی شود؛ زیرا ممکن است نام تجاری یک مجموعه با نام حقوقی ثبتشده آن تفاوت داشته باشد.
جدول اسامی و شناسه ملی اشخاص حقوقی مشمول
توجه: جدول بالا بر اساس فهرست پیوست ارائهشده تنظیم شده است. برای استفاده حقوقی و اجرایی، اطلاعات شرکت باید با نسخه رسمی پیوست اطلاعیه سازمان امور مالیاتی تطبیق داده شود.
چگونه بررسی کنیم شرکت ما مشمول فراخوان است؟
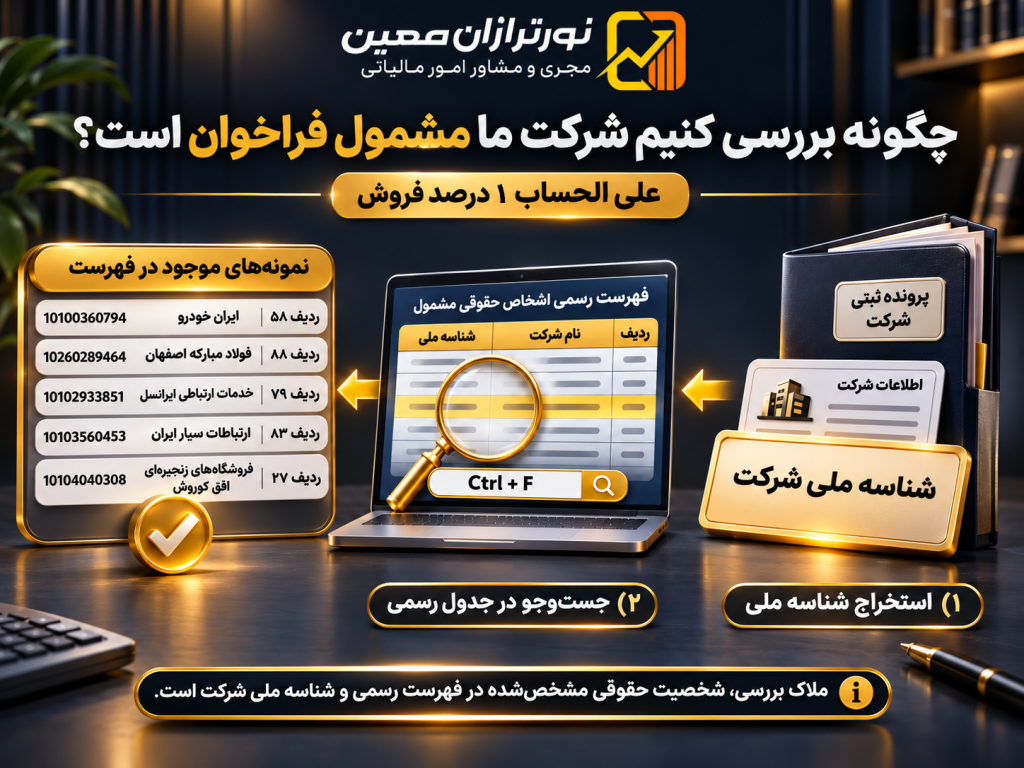
برای تشخیص مشمولیت، ابتدا شناسه ملی شرکت را از اطلاعات ثبتی و پرونده مالیاتی استخراج کنید.
سپس همان شناسه را در جدول بالا جستوجو کنید. در رایانه میتوانید از کلیدهای Ctrl + F برای پیدا کردن نام یا شناسه ملی استفاده کنید.
برای مثال، در فهرست منتشرشده:
- شرکت ایران خودرو با شناسه ملی 10100360794 در ردیف ۵۸ قرار دارد.
- شرکت فولاد مبارکه اصفهان با شناسه ملی 10260289464 در ردیف ۸۸ قرار دارد.
- شرکت خدمات ارتباطی ایرانسل با شناسه ملی 10102933851 در ردیف ۷۹ قرار دارد.
- شرکت ارتباطات سیار ایران با شناسه ملی 10103560453 در ردیف ۸۳ قرار دارد.
- شرکت فروشگاههای زنجیرهای افق کوروش با شناسه ملی 10104040308 در ردیف ۲۷ قرار دارد.
وجود نام یک برند مشابه یا فعالیت در همان صنعت، بهتنهایی به معنای شمول سایر شرکتها نیست. ملاک بررسی، شخصیت حقوقی مشخصشده در فهرست و مقررات مربوط است.
تبصره ۱ ماده ۱۷ قانون مالیات بر ارزش افزوده چیست؟
بر اساس ماده ۱۷ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، مؤدیان موظفاند مالیات و عوارض فروش مشمول را مطابق مقررات از خریدار یا کارفرما دریافت و به حساب سازمان امور مالیاتی واریز کنند.
تبصره ۱ این ماده به سازمان امور مالیاتی اجازه میدهد تمام یا برخی مؤدیان مشمول یا مشتریان آنها را مکلف کند مالیات و عوارض متعلق را همزمان با صدور صورتحساب به حساب سازمان واریز کنند.
طبق همین حکم، مبالغ پرداختشده در حساب بستانکاری فروشنده منظور میشود و آثار مربوط به اعتبار مالیاتی خریدار نیز مطابق شرایط قانونی بررسی خواهد شد.
هدف این سازوکار، دریافت زودتر بخشی از مالیات و عوارض و کاهش فاصله زمانی میان وقوع معامله و وصول مبلغ مربوط است.
نکته مهم: اعمال این حکم نیازمند رعایت شرایط قانونی و فراخوانهای سازمان امور مالیاتی است و به معنای الزام عمومی تمام اشخاص حقوقی به پرداخت علیالحساب ۱ درصدی نیست.
نحوه محاسبه علی الحساب ۱ درصد فروش خالص مشمول
در اطلاعیه جدید، مبنای محاسبه فروش خالص مشمول تعیین شده است.
بنابراین، مبلغ پرداخت علیالحساب باید بر اساس فروش مشمول مربوط محاسبه شود و نباید بدون بررسی، کل گردش حساب بانکی یا فروشهای معاف را مبنای آن قرار داد.
مثال محاسبه علیالحساب
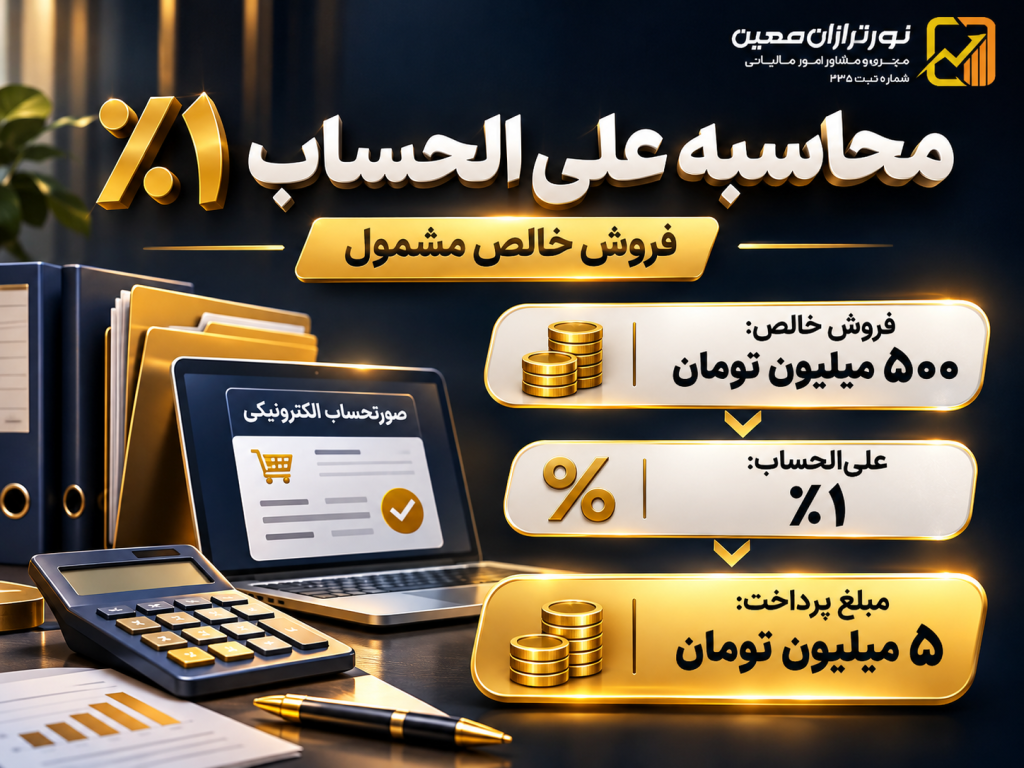
فرض کنید یکی از شرکتهای مندرج در فهرست، صورتحسابی با مبلغ ۵۰۰ میلیون تومان فروش خالص مشمول صادر کرده است.
| شرح | مبلغ |
|---|---|
| فروش خالص مشمول | ۵۰۰٬۰۰۰٬۰۰۰ تومان |
| نرخ علیالحساب | ۱ درصد |
| مبلغ پرداخت علیالحساب | ۱۰٬۰۰۰٬۰۰۰ تومان |
محاسبه به این صورت خواهد بود:
۵۰۰٬۰۰۰٬۰۰۰ × ۲٪ = ۱۰٬۰۰۰٬۰۰۰ تومان
در این مثال، مبلغ ۱۰ میلیون تومان بهعنوان علیالحساب محاسبه میشود.
این مبلغ بهتنهایی نشاندهنده مالیات نهایی معامله نیست و باید مطابق مقررات در حساب مالیاتی مؤدی لحاظ شود.
آیا ۱ درصد از مبلغ کل صورتحساب محاسبه میشود؟
عبارت استفادهشده در اطلاعیه، «فروش خالص مشمول» است.
به همین دلیل، مبنای محاسبه را نباید بدون بررسی با مبلغ نهایی قابل پرداخت صورتحساب، شامل سایر اجزا و مالیات و عوارض، یکسان دانست.
در صورتحسابهایی که شامل اقلام مشمول و معاف هستند یا اصلاح و برگشت از فروش دارند، لازم است مأخذ مشمول مطابق مقررات و اطلاعات معتبر تعیین شود.
آیا نرخ مالیات بر ارزش افزوده از زمستان ۱۴۰۵ به ۱ درصد تغییر میکند؟
خیر.
در این فراخوان، نرخ ۱ درصد مربوط به مبلغی است که اشخاص حقوقی مشخصشده باید بهصورت علیالحساب پرداخت کنند.
این نرخ جایگزین نرخهای قانونی مالیات و عوارض کالاها و خدمات نشده است.
بنابراین حسابداران نباید صرفاً به دلیل انتشار این اطلاعیه، نرخ مالیات مندرج در صورتحساب الکترونیکی کالا یا خدمت را به ۱ درصد تغییر دهند.
تعیین مالیات و عوارض معامله همچنان باید مطابق نرخ قانونی مربوط به همان کالا یا خدمت انجام شود.
🔵 مطالعه مرتبط: اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم
پرداخت علی الحساب ۱ درصد فروش چگونه در حساب مالیاتی منظور میشود؟
مطابق تبصره ۱ ماده ۱۷ و مقررات اجرایی مربوط، پرداخت علیالحساب در چارچوب ضوابط قانونی در حساب مالیاتی مؤدی منظور میشود.
این موضوع برای جلوگیری از محاسبه مضاعف اهمیت دارد.
به بیان ساده، شرکتی که مبلغی را طبق این فراخوان بهعنوان علیالحساب پرداخت کرده، باید اطلاعات مربوط به آن را در سوابق مالیاتی خود نگهداری و هنگام محاسبه و تسویه مالیات دوره، از ثبت صحیح آن اطمینان حاصل کند.
آییننامه اجرایی این تبصره، ترتیباتی درباره پرداخت، ثبت بستانکاری، اصلاح یا ابطال صورتحساب و نحوه برخورد با اضافهپرداختیها پیشبینی کرده است.
بنابراین، در صورت وجود اختلاف میان پرداختهای انجامشده و اطلاعات ثبتشده، موضوع باید با بررسی اسناد و مقررات مربوط پیگیری شود.
تفاوت فراخوان زمستان ۱۴۰۵ با فراخوانهای قبلی چیست؟
پیش از این نیز سازمان امور مالیاتی برای برخی گروههای مشخص، فراخوان اجرای تبصره ۱ ماده ۱۷ را منتشر کرده بود.
برای نمونه، در بعضی فراخوانهای سال ۱۴۰۵، پرداخت علیالحساب با نرخ ۸ درصد برای فعالان اقتصادی معرفیشده در همان فراخوانها مقرر شده بود.
اما اطلاعیه جدید مربوط به زمستان ۱۴۰۵، پرداخت ۱ درصد فروش خالص مشمول را برای ۱۱۳ شخص حقوقی مندرج در فهرست پیوست اعلام کرده است.
در نتیجه، نباید نرخ اعلامشده برای یک فراخوان را بدون بررسی به سایر گروهها تعمیم داد.
همچنین صدور فراخوان جدید بهتنهایی به معنای لغو فراخوانهای قبلی نیست.
جریمه تأخیر در پرداخت علیالحساب ارزش افزوده
عدم رعایت موعد پرداخت مقرر، میتواند آثار قانونی و جرایم مربوط به تأخیر در پرداخت را به دنبال داشته باشد.
طبق ماده ۳۷ قانون مالیات بر ارزش افزوده، تأخیر در پرداخت مالیات و عوارض متعلق در شرایط مقرر، مشمول جریمه ۱ درصد در ماه نسبت به مالیات و عوارض پرداختنشده و مدت تأخیر است.
در بررسی جرایم مربوط به این فراخوان باید مقررات آییننامه اجرایی تبصره ۱ ماده ۱۷ و شرایط واقعی پرداخت نیز در نظر گرفته شود.
توجه: نرخ ۱ درصد علیالحساب فروش و نرخ ۲ درصد ماهانه جریمه تأخیر، دو موضوع کاملاً متفاوت هستند و نباید با یکدیگر اشتباه گرفته شوند.

حسابداران ۱۱۳ شرکت مشمول از اول دی ۱۴۰۵ چه اقداماتی انجام دهند؟
با توجه به فراخوان جدید، شرکتهای مندرج در فهرست باید پیش از آغاز دوره زمستان، وضعیت اجرایی تکلیف خود را بررسی کنند.
مهمترین اقدامات پیشنهادی عبارتاند از:
- کنترل شناسه ملی: مطابقت شناسه ملی شرکت با فهرست اعلامشده سازمان امور مالیاتی بررسی شود.
- تفکیک فروش مشمول و معاف: مبنای محاسبه علیالحساب بهدرستی تعیین شود.
- بررسی صدور صورتحساب: نرخ قانونی مالیات و عوارض در صورتحساب الکترونیکی بهدرستی ثبت شود.
- هماهنگی واحد مالی و خزانهداری: ترتیبات پرداخت همزمان با صدور صورتحساب مطابق مقررات آماده شود.
- نگهداری مستندات: رسیدهای پرداخت، شناسههای مرتبط و سوابق صورتحسابها نگهداری شوند.
- تطبیق با حساب مالیاتی: پرداختهای علیالحساب با اطلاعات ثبتشده در سامانه و اظهارنامه یا خلاصه عملکرد تطبیق داده شوند.
- کنترل صورتحسابهای اصلاحی و ابطالی: آثار تغییرات معاملات مطابق مقررات مربوط بررسی شود.
این اقدامات میتوانند به کاهش مغایرتها و جلوگیری از اشتباه در محاسبه و تسویه مالیات بر ارزش افزوده کمک کنند.
🔵 مطالعه مرتبط: بخشنامه حسابرسی مالیات بر ارزش افزوده ۱۴۰۵؛ نکات الزامی فروش و اعتبار مالیاتی
سوالات متداول درباره فراخوان علی الحساب ۱ درصد فروش
چند شرکت مشمول فراخوان زمستان ۱۴۰۵ هستند؟
بر اساس فهرست پیوست ارائهشده، ۱۱۳ شخص حقوقی در فراخوان پرداخت علیالحساب ۱ درصد فروش از ابتدای زمستان ۱۴۰۵ معرفی شدهاند.
پرداخت علی الحساب ۱ درصد فروش از چه تاریخی الزامی میشود؟
طبق اطلاعیه سازمان امور مالیاتی، تاریخ شروع اجرای حکم اول دی ۱۴۰۵ است.
آیا تمام شرکتهای بیمه و خودروسازی مشمول هستند؟
خیر. اگرچه تعداد قابل توجهی از اشخاص حقوقی فهرست در حوزه بیمه و خودروسازی فعالیت دارند، مشمولیت باید بر اساس نام و شناسه ملی مشخصشده در پیوست رسمی بررسی شود.
آیا شرکت ایران خودرو و سایپا در فهرست هستند؟
بله. در فهرست ارائهشده، «ایران خودرو» با شناسه ملی 10100360794 و «ایرانی تولید اتومبیل سایپا» با شناسه ملی 10100448712 درج شدهاند.
آیا فروشگاههای زنجیرهای هم مشمول شدهاند؟
بله. برخی اشخاص حقوقی فعال در فروشگاههای زنجیرهای، از جمله رفاه، افق کوروش و اتکا، در فهرست ارائهشده وجود دارند. مشمولیت سایر فروشگاهها باید جداگانه بررسی شود.
آیا مبلغ ۱ درصد همان مالیات نهایی ارزش افزوده است؟
خیر. مبلغ ۱ درصد پرداختی علیالحساب است و بهتنهایی جایگزین محاسبه مالیات و عوارض نهایی دوره نمیشود.
آیا شرکتهای خارج از فهرست نیز باید این مبلغ را پرداخت کنند؟
این اطلاعیه مشخصاً درباره اشخاص حقوقی مندرج در پیوست است. شرکتهای خارج از این فهرست باید وضعیت خود را از نظر سایر فراخوانها و تکالیف قانونی مربوط بررسی کنند.
جمع بندی
اطلاعیه جدید سازمان امور مالیاتی درباره علی الحساب ۱ درصد فروش، از ابتدای زمستان ۱۴۰۵ برای ۱۱۳ شخص حقوقی معرفیشده در فهرست پیوست اجرا خواهد شد.
شرکتهای مشمول باید از ۱۴۰۵/۱۰/۰۱ معادل ۱ درصد فروش خالص مشمول خود را مطابق ترتیبات قانونی، همزمان با صدور صورتحساب، بهصورت علیالحساب پرداخت کنند.
این تکلیف نرخ عمومی مالیات بر ارزش افزوده را تغییر نمیدهد و پرداختهای انجامشده باید مطابق مقررات در حساب مالیاتی مؤدی لحاظ شوند.
با توجه به وجود شرکتهای بزرگ در فهرست فراخوان، بررسی دقیق شناسه ملی، کنترل فروش مشمول و هماهنگی میان واحدهای حسابداری و خزانهداری برای اجرای صحیح این تکلیف ضروری است.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی بررسی تکالیف اشخاص حقوقی، کنترل صورتحسابهای الکترونیکی، محاسبه مالیات بر ارزش افزوده، بررسی پرداختهای علیالحساب، تطبیق اطلاعات سامانه مؤدیان با سوابق حسابداری و مشاوره در زمینه رسیدگی و اختلافات مالیاتی را ارائه میکند.
اگر درباره مشمولیت شرکت در فراخوان جدید، نحوه محاسبه علیالحساب یا بررسی مغایرتهای مربوط به پرداخت مالیات بر ارزش افزوده نیاز به راهنمایی دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 جریمه عدم بارگذاری دفاتر الکترونیکی ۱۴۰۵؛ آیا ۲۰ درصد است؟
 اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
 محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
گفتگو (۰)