اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
اخبار مالیاتی هفته پایانی آبان ۱۴۰۵، از ۲۳ تا ۲۹ آبان، تحت تأثیر دو تحول مهم در ایران قرار داشت: تأکید دولت بر تکمیل پایگاههای اطلاعات مالیاتی و نزدیک شدن به آخرین مهلت استفاده صاحبان مشاغل از تسهیلات تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم.
در همین هفته، رکورد تازهای در مشارکت مؤدیان در طرح نشاندار کردن مالیات ثبت شد و سازمان امور مالیاتی دو بخشنامه مهم درباره اصلاح اشتباهات محاسباتی و نحوه حسابرسی مالیات بر ارزش افزوده صادر کرد.
در سطح جهان نیز آمریکا مقررات جدیدی در حوزه طرحهای بازنشستگی منتشر کرد، عربستان از اجرای مالیات حداقل ۱۵ درصدی برای گروههای بزرگ چندملیتی خبر داد و چند کشور اروپایی تغییراتی در مقررات مالیاتی، گزارشدهی و مالیات بر ارزش افزوده داشتند.
در این گزارش اختصاصی نورترازان معین، مهمترین تحولات مالیاتی ایران و جهان طی ۱۴ تا ۲۰ نوامبر ۲۰۲۶، برابر با ۲۳ تا ۲۹ آبان ۱۴۰۵ را مرور میکنیم.
خلاصه مهمترین اخبار مالیاتی هفته پایانی آبان
| موضوع | مهمترین اتفاق |
|---|---|
| اطلاعات مالیاتی | تأکید رئیسجمهور بر اجرای مواد ۱۶۹ و ۱۶۹ مکرر و تعیین فرصت یکماهه برای شش دستگاه |
| تبصره ماده ۱۰۰ | اعلام مهلت ۳۰ آبان برای عملکرد ۱۴۰۴ صاحبان مشاغل |
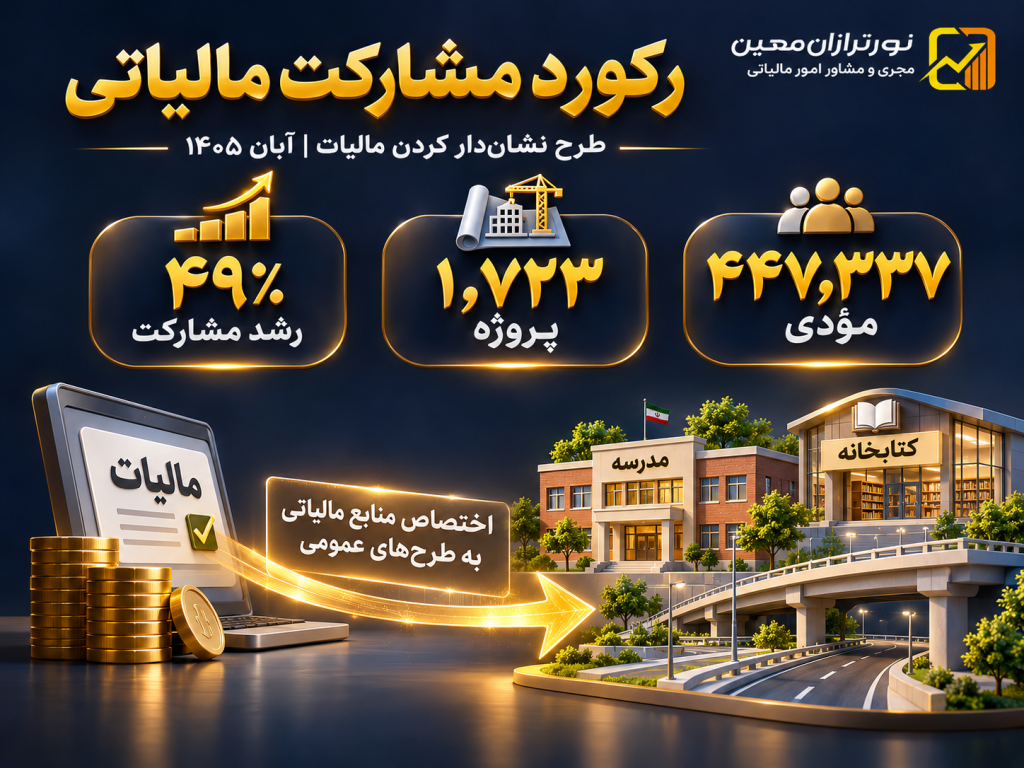
| نشاندار کردن مالیات | مشارکت ۴۴۷ هزار و ۳۳۷ مؤدی و تأمین کامل اعتبار ۱۷۲۳ پروژه تا ۲۸ آبان |
| اصلاح محاسبات مالیاتی | ابلاغ بخشنامه ۲۰۰/۱۴۰۵/۶۶ درباره اشتباه محاسبه و بیشبرآوردی |
| حسابرسی ارزش افزوده | صدور بخشنامه ۲۰۰/۶۸۵۶۹/د درباره الزامات رسیدگی به اظهارنامهها |
| عربستان سعودی | اعلام اجرای مالیات تکمیلی حداقل ۱۵ درصدی از ژانویه ۲۰۲۷ |
| آمریکا | انتشار مقررات نهایی ثبتنام خودکار در برخی طرحهای بازنشستگی |
| اروپا | تحولات جدید در مالیات کتاب، پلتفرمهای آنلاین و گزارشدهی داراییهای رمزارزی |
مهمترین اخبار مالیاتی ایران در هفته پایانی آبان ۱۴۰۵
۱. تأکید رئیسجمهور بر تکمیل پایگاههای اطلاعات مالیاتی و همکاری دستگاهها
یکی از مهمترین محورهای اخبار مالیاتی هفته پایانی آبان، تأکید رئیسجمهور بر اجرای مؤثر مواد ۱۶۹ و ۱۶۹ مکرر قانون مالیاتهای مستقیم و ایجاد پایگاه اطلاعات اقتصادی یکپارچه بود.
مسعود پزشکیان در جلسات مرتبط با حکمرانی مبتنی بر داده، بر ضرورت تبادل اطلاعات میان دستگاههای اجرایی و سازمان امور مالیاتی تأکید کرد و تکمیل اطلاعات داراییها، املاک و فعالیتهای اقتصادی را برای شناسایی تخلفات و مقابله با فساد ضروری دانست.
همچنین رئیسجمهور به شش دستگاه اجرایی که اطلاعات موردنیاز سازمان امور مالیاتی را ارائه نکرده بودند، حداکثر یک ماه فرصت داد تا اطلاعات خود را تکمیل و ارسال کنند.
این موضوع نشاندهنده افزایش اهمیت تبادل اطلاعات بیندستگاهی در سیاستهای مالیاتی است. بااینحال، دستور مذکور بهخودیخود به معنای ایجاد تکلیف مالیاتی جدید برای تمام اشخاص یا تغییر نرخهای مالیاتی نیست.
۲. آخرین مهلت تبصره ماده ۱۰۰؛ مالیات بخش بزرگی از صاحبان مشاغل صفر اعلام شد
در روزهای پایانی آبان، سازمان امور مالیاتی بار دیگر بر ۳۰ آبان ۱۴۰۵ بهعنوان آخرین مهلت اعلامشده برای تسلیم اظهارنامه عملکرد ۱۴۰۴ صاحبان مشاغل یا استفاده واجدان شرایط از فرم تبصره ماده ۱۰۰ تأکید کرد.
طبق توضیحات سخنگوی سازمان امور مالیاتی، مالیات حدود ۷۵ درصد صاحبان مشاغل مشمول در آمار اعلامشده صفر بوده و مالیات حدود ۹۲ درصد مؤدیان مورد اشاره کمتر از ۵۰ میلیون تومان تعیین شده است.
در همین هفته، مدیرکل دفتر توسعه خوداظهاری و تمکین داوطلبانه نیز به امکان مقایسه مالیات مقطوع پیشنهادی با اطلاعات فعالیتهای مشابه در فرم مربوط اشاره کرد.
نکته کاربردی: مالیات صفر برای گروه بزرگی از مشاغل، به معنای معافیت عمومی همه صاحبان مشاغل از بررسی و انجام تکالیف قانونی نیست. هر مؤدی باید متناسب با شرایط خود، وضعیت فرم تبصره ماده ۱۰۰ یا اظهارنامه مالیاتی را بررسی کند.
۳. رکورد جدید نشاندار کردن مالیات؛ مشارکت بیش از ۴۴۷ هزار مؤدی
طرح نشاندار کردن مالیات از مهمترین موضوعات خبری این هفته بود.
بر اساس آخرین آمار اعلامشده تا ۲۸ آبان ۱۴۰۵:
- ۴۴۷٬۳۳۷ مؤدی در طرح مشارکت کردهاند.
- ۱٬۷۲۳ پروژه به تأمین اعتبار کامل رسیدهاند.
- مشارکت نسبت به ۳۰۱ هزار نفر در سال ۱۴۰۴ حدود ۴۹ درصد افزایش داشته است.
- مجموع مالیات اختصاصیافته به پروژهها به حدود ۲۳ همت رسیده است.
در گزارشهای پیشین همین هفته، مشارکت تا ۲۴ آبان ۳۳۶ هزار و ۷۲۹ نفر و تا ۲۶ آبان بیش از ۴۳۰ هزار نفر اعلام شده بود. آمار ۲۸ آبان جدیدترین وضعیت گزارششده در این دوره است.
در همین چارچوب، تأمین اعتبار کامل ۲۳۶ پروژه در سیستان و بلوچستان، ۴۴ پروژه در تهران و ۸۹ پروژه در آذربایجان شرقی اعلام شد.
رئیس کل سازمان امور مالیاتی نیز همزمان با هفته کتاب و کتابخوانی اعلام کرد که در سالهای ۱۴۰۳ و ۱۴۰۴، تعداد ۳۴ کتابخانه با مشارکت مؤدیان و از طریق این طرح احداث شده و برای توسعه کتابخانههای جدید در سال ۱۴۰۵ نیز برنامهریزی شده است.
۴. صدور بخشنامه جدید برای اصلاح اشتباهات محاسباتی و مالیات بیشبرآوردشده
سازمان امور مالیاتی در ۲۴ آبان ۱۴۰۵ بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶ را درباره مصادیق اشتباه محاسبه موضوع ماده ۳۰ آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم و نحوه اقدام در موارد بیشبرآوردی صادر کرد.
بر اساس این ابلاغیه، مواردی مانند استفاده از دادههای ناصحیح، اشتباه در بهرهبرداری از اطلاعات، انتقال نادرست دادهها و اشتباهات محاسباتی در کاربرگهای حسابرسی، با رعایت شرایط قانونی میتوانند موضوع بررسی و اصلاح قرار گیرند.
در بخشنامه به اطلاعات نادرست مربوط به گمرک و رفع تعهد ارزی نیز اشاره شده است.
اهمیت این خبر برای مؤدیان در آن است که برای برخی اشتباهات محاسباتی و موارد بیشبرآوردی، مسیر بررسی و اقدام اداری مطابق مقررات روشنتر شده است؛ بااینحال، اصلاح مالیات باید با احراز شرایط و تأیید مراجع مربوط انجام شود و خودکار نیست.
۵. بخشنامه مهم حسابرسی اظهارنامه مالیات بر ارزش افزوده ابلاغ شد
یکی دیگر از تحولات مهم هفته، صدور بخشنامه شماره ۲۰۰/۶۸۵۶۹/د مورخ ۲۶ آبان ۱۴۰۵ با موضوع نحوه حسابرسی پروندههای مالیات بر ارزش افزوده بود.
این ابلاغیه، نکات الزامی رسیدگی به اطلاعات فروش، خرید، اعتبار مالیاتی و مانده بدهی یا اعتبار قابل استرداد را تشریح میکند.
مهمترین محورهای بخشنامه عبارتاند از:
- رعایت اصل صحت اطلاعات صورتحسابهای الکترونیکی در چارچوب قانون؛
- جلوگیری از محاسبه مضاعف یک معامله؛
- اعمال آثار صورتحسابهای اصلاحی و ابطالی در دوره مالیاتی صحیح؛
- رعایت شرایط قانونی پذیرش اعتبار مالیاتی؛
- بررسی اصالت اطلاعات واردات و جلوگیری از پذیرش اعتبار مضاعف.
این بخشنامه برای حسابداران و مؤدیانی که در فرآیند رسیدگی با اختلاف درباره مأخذ فروش، اعتبار مالیاتی یا وضعیت صورتحسابهای الکترونیکی مواجه میشوند، اهمیت دارد.
🔵 مطالعه مرتبط: بخشنامه حسابرسی مالیات بر ارزش افزوده ۱۴۰۵؛ نکات الزامی و متن کامل
۶. ابلاغ آییننامه تبادل اطلاعات املاک و اسکان
در ۲۶ آبان ۱۴۰۵، آییننامه اجرایی تبصره ۱۰ ماده ۱۶۹ مکرر قانون مالیاتهای مستقیم، به شماره ۱۰۳۳۳۱ ابلاغ شد.
موضوع این آییننامه، نحوه تبادل اطلاعات میان دستگاههای اجرایی برای تکمیل سامانه ملی املاک و اسکان و سامانه ثبت معاملات املاک و مستغلات است.
این مقررات بر همکاری نهادهای مرتبط برای تکمیل دادههای املاک، اطلاعات ثبتی و نشانیها تأکید دارد.
انتظار میرود اجرای صحیح آن به افزایش کیفیت اطلاعات مورد استفاده در شناسایی و بررسی وضعیت املاک کمک کند؛ اما میزان اثر عملی بر تشخیص مالیات خانههای خالی به نحوه اجرا و کیفیت دادههای ثبتشده بستگی خواهد داشت.
۷. شناسایی شرکتهای صوری و تأکید بر نقش سامانه مؤدیان
در تازهترین اظهارات مسئولان سازمان امور مالیاتی، استفاده از دادههای سامانه مؤدیان برای مقابله با صورتحسابهای غیرواقعی و شرکتهای صوری مورد توجه قرار گرفت.
طبق اعلام مسئولان سازمان، شمار شرکتهای صوری شناساییشده از حدود ۴ هزار مورد پیش از راهاندازی سامانه مؤدیان به حدود ۱۵ هزار مورد پس از توسعه این سامانه رسیده است.
این آمار به معنای شناسایی تمام این شرکتها صرفاً در هفته پایانی آبان نیست؛ بلکه گزارشی از نتایج نظارت در یک دوره طولانیتر است.
همچنین سخنگوی سازمان امور مالیاتی درباره رویکرد وصول مالیات اعلام کرد که تعیین درآمدهای مالیاتی بودجه سال آینده در اختیار مراجع تصمیمگیر بوده و نباید ارقام بودجه ۱۴۰۶ را پیش از تصویب نهایی، قطعی تلقی کرد.
۸. مهمترین اخبار استانی مالیات در یک نگاه
اخبار استانی این هفته عمدتاً بر تبصره ماده ۱۰۰، عوارض ارزش افزوده و پروژههای نشاندار کردن مالیات متمرکز بود.
| استان | خلاصه خبر |
|---|---|
| اردبیل | مالیات حدود ۱۹۱ هزار مؤدی مشمول تبصره ماده ۱۰۰، معادل ۷۷ درصد، صفر تعیین شد. |
| گیلان | مالیات ۷۵ درصد مؤدیان مشمول تبصره ماده ۱۰۰ در استان صفر اعلام شد. |
| یزد | ۱۴ پروژه حملونقل و عمران شهری و روستایی با اعتبار ۵۶۴ میلیارد ریال در طرح نشاندار کردن مالیات معرفی شد. |
| چهارمحال و بختیاری | پرداخت عوارض ارزش افزوده به شهرداریها و سایر بخشهای مشمول در هفت ماه نخست سال از ۱۲۰۰ میلیارد تومان فراتر رفت؛ رشد اعلامشده ۵۴ درصد بود. |
| کردستان | طرح تأسیسات فاضلاب دیواندره با اعتبار موردنیاز ۵۰۰ میلیارد ریال در فهرست طرحهای نشاندار قرار گرفت. |
| ایلام | ۳۲ پروژه اولویتدار با اعتبار پیشبینیشده ۵۰۵٫۵ میلیارد تومان معرفی شد. |
| هرمزگان | ۴۶ پروژه آموزشی شامل طرحهای مدرسهسازی و ورزشی در فهرست طرحهای نشاندار قرار گرفت. |
| گلستان | مشارکت بیش از ۶۲۰۰ مؤدی و تأمین حدود ۲۶۶ میلیارد تومان برای پروژههای نشاندار گزارش شد. |
جمعبندی اخبار ایران: محور مشترک رویدادهای این هفته، افزایش استفاده از دادههای اقتصادی، تسهیل تکالیف مؤدیان واجد شرایط و تلاش برای کاهش اختلافات ناشی از محاسبات و اطلاعات مالیاتی بود.

مهمترین اخبار مالیاتی جهان؛ ۱۴ تا ۲۰ نوامبر ۲۰۲۶
در بخش بینالمللی اخبار مالیاتی هفته پایانی آبان، تحولات مربوط به مالیات شرکتهای چندملیتی، مقررات گزارشدهی، مالیات اقتصاد دیجیتال و مشوقهای مالیاتی بیش از سایر موضوعات جلب توجه کردند.
۱. آمریکا مقررات نهایی ثبتنام خودکار در طرحهای بازنشستگی را منتشر کرد
وزارت خزانهداری و سازمان امور مالیاتی آمریکا (IRS) مقررات نهایی مربوط به ثبتنام خودکار کارکنان در برخی طرحهای بازنشستگی ۴۰۱(k) و ۴۰۳(b) را منتشر کردند.
طبق این مقررات، طرحهای مشمول باید شرایط ثبتنام خودکار کارکنان را رعایت کنند و در حالت معمول، نرخ مشارکت اولیه حداقل ۳ درصد خواهد بود. برای افزایش تدریجی مشارکت نیز ضوابط مشخصی تعیین شده است.
این مقررات در چارچوب قانون SECURE ۲.۰ تهیه شدهاند و عموماً برای سالهای طرح بازنشستگی که پس از ۳۱ دسامبر ۲۰۲۷ آغاز میشوند کاربرد خواهند داشت. کارکنان همچنان میتوانند با رعایت ضوابط مربوط، از مشارکت انصراف دهند یا نرخ دیگری انتخاب کنند.
۲. شورای مشورتی IRS خواستار قواعد روشنتر برای هوش مصنوعی در خدمات مالیاتی شد
شورای مشورتی سازمان امور مالیاتی آمریکا (IRSAC) گزارش سالانه خود را منتشر کرد و درباره ۳۳ موضوع مرتبط با اداره امور مالیاتی توصیههایی ارائه داد.
یکی از مهمترین محورهای گزارش، ضرورت بازنگری در راهنمای حرفهای استفاده از ابزارهای هوش مصنوعی توسط تهیهکنندگان اظهارنامه و مشاوران مالیاتی بود.
محرمانگی اطلاعات مؤدیان، مسئولیت متخصص مالیاتی و نحوه استفاده از دادهها در ابزارهای هوش مصنوعی از نگرانیهای اصلی مطرحشده بودند.
این گزارش شامل پیشنهادهای مشورتی است و به معنای تصویب ممنوعیت تازه برای استفاده از هوش مصنوعی نیست.
۳. عربستان سعودی اجرای مالیات حداقل ۱۵ درصدی را برای شرکتهای بزرگ چندملیتی اعلام کرد
سازمان زکات، مالیات و گمرک عربستان سعودی اعلام کرد که از اول ژانویه ۲۰۲۷ مالیات تکمیلی حداقل داخلی (DMTT) را در چارچوب قواعد مالیات حداقل جهانی اجرا خواهد کرد.
این مقررات برای واحدهای وابسته به گروههای چندملیتی با درآمد تجمیعی سالانه حداقل ۷۵۰ میلیون یورو، با رعایت شرایط دورههای مالی موردنظر، کاربرد دارد.
در این سازوکار، اگر نرخ مؤثر مالیات بر سود مشمول کمتر از ۱۵ درصد باشد، مالیات تکمیلی مطابق مقررات دریافت خواهد شد.
این مالیات به تمام کسبوکارهای سعودی تعمیم داده نمیشود و نرخ ۱۵ درصد نیز بر کل درآمد فروش شرکتها اعمال نمیشود؛ بلکه مبنای آن نرخ مؤثر مالیات بر سود مشمول است.
۴. فرانسه درخواست تعلیق مقررات گزارشدهی داراییهای رمزارزی را رد کرد
در تحولی مرتبط با شفافیت مالیاتی رمزارزها، دیوان عالی اداری فرانسه درخواست تعلیق اجرای مقررات گزارشدهی ارائهدهندگان خدمات داراییهای رمزنگاریشده را رد کرد.
این مقررات با چارچوب گزارشدهی داراییهای رمزارزی سازمان همکاری و توسعه اقتصادی (CARF) ارتباط دارند و برای تقویت تبادل اطلاعات و مقابله با فرار مالیاتی طراحی شدهاند.
دادگاه در رسیدگی موقت، فوریت لازم برای تعلیق اجرای مقررات را احراز نکرد.
بنابراین این تصمیم را نباید با صدور رأی نهایی درباره تمام ایرادهای حقوقی مطرحشده نسبت به مقررات یکسان دانست.
۵. دانمارک قانون مالیات صفر درصدی کتاب را منتشر کرد
در دانمارک، قانون مربوط به اعمال نرخ صفر درصد مالیات بر ارزش افزوده کتابها پس از تصویب پارلمان در ۱۲ نوامبر، در ۱۷ نوامبر مراحل انتشار قانونی را طی کرد.
طبق این قانون، نرخ صفر درصدی فروش کتابها از اول ژوئیه ۲۰۲۷ اجرا خواهد شد.
در بسته اصلاحات مالیاتی دانمارک، حذف مالیات ویژه قهوه از ابتدای سال ۲۰۲۷ نیز پیشبینی شده است.
این تحولات نمونهای از استفاده از سیاست مالیاتی برای تغییر هزینه مصرف برخی کالاهای فرهنگی و مصرفی به شمار میروند.
۶. لهستان مقررات مالیات بر ارزش افزوده تجارت آنلاین را بهروزرسانی کرد
قانونی که بخشی از مقررات اروپایی «مالیات بر ارزش افزوده در عصر دیجیتال» یا ViDA را وارد نظام داخلی لهستان میکند، پس از امضای رئیسجمهور در ۱۳ نوامبر، در ۱۷ نوامبر منتشر شد.
اصلاحات مربوط به نحوه رسیدگی به مالیات بر ارزش افزوده برخی معاملات پلتفرمهای آنلاین، سازوکارهای فروش فرامرزی و ترتیبات گزارشدهی و تسویه مالیات است.
این تحولات برای فروشگاههای اینترنتی، بازارگاههای دیجیتال و شرکتهای دارای مبادلات برونمرزی اهمیت دارند؛ زیرا نقش برخی پلتفرمها در انجام تکالیف مالیاتی میتواند تحت شرایط قانونی تغییر کند.
بخشهایی از این تغییرات برای اجرا از سال ۲۰۲۷ برنامهریزی شدهاند.
۷. قانون افزایش مالیات انتقال مسکن برای برخی خریداران خارجی در یونان مورد توجه قرار گرفت
پس از انتشار قانون مربوط در ۱۳ نوامبر، جزئیات افزایش مالیات انتقال برخی املاک مسکونی در یونان طی هفته مورد بررسی خبرساز شد.
بر اساس این اصلاحات، از اول ژوئیه ۲۰۲۷ نرخ مالیات انتقال خانه برای اشخاص حقیقی دارای اقامت مالیاتی خارج از اتحادیه اروپا و منطقه اقتصادی اروپا، در شرایط مقرر، از ۳ درصد به ۱۵ درصد افزایش مییابد.
نکته مهم آن است که معیار مطرحشده اقامت مالیاتی خریدار است و نباید این حکم را بهسادگی به تمام اشخاص دارای تابعیت خارجی تعمیم داد.
این تغییر میتواند هزینه خرید املاک مسکونی را برای گروه مشخصی از سرمایهگذاران خارجی افزایش دهد.
۸. افزایش توجه به هوش مصنوعی و تبادل داده میان ادارات مالیاتی جهان
در گزارش هفتگی فدراسیون مشاوران مالیاتی اروپا (ETAF)، نتایج پژوهش جدید سازمان همکاری و توسعه اقتصادی درباره دیجیتالی شدن ادارات مالیاتی مورد توجه قرار گرفت.
بر اساس این بررسی که اطلاعات ۱۰۸ اداره مالیاتی را پوشش میدهد، بیش از ۸۰ درصد ادارات مورد بررسی تبادل گسترده داده با سایر نهادهای دولتی دارند و نزدیک به نیمی از آنها از هوش مصنوعی، بهویژه برای ارزیابی ریسک و شناسایی تقلب، استفاده میکنند.
گزارش اصلی OECD در ۱۲ نوامبر منتشر شده بود و یافتههای آن در هفته مورد بررسی بازتاب یافت.
این روند نشان میدهد استفاده از تحلیل داده و اتوماسیون در نظامهای مالیاتی جهان در حال گسترش است؛ هرچند حفاظت از دادهها و نظارت بر تصمیمهای الگوریتمی نیز اهمیت بیشتری پیدا کرده است.
۹. ابهام مالیاتی درباره سود بازارهای پیشبینی در آمریکا
در گزارشی درباره مباحث مطرحشده در کنفرانس مالیات فدرال دانشگاه نیویورک، متخصصان مالیاتی نسبت به نبود راهنمای روشن درباره نحوه مالیاتستانی از برخی قراردادهای بازارهای پیشبینی هشدار دادند.
این قراردادها ممکن است از نظر ماهیت مالیاتی با درآمد ناشی از شرطبندی، ابزارهای مشتقه یا سایر انواع درآمد مقایسه شوند؛ اما طبقهبندی حقوقی آنها همچنان محل بحث است.
در این گزارش به حجم معاملاتی حدود ۵۳ میلیارد دلار در دو بازار بزرگ این حوزه نیز اشاره شده است.
این خبر درباره ابهام و نیاز به تعیین تکلیف مقرراتی است و نباید آن را به معنای تصویب نرخ یا مالیات جدید معرفی کرد.
تحلیل تحولات مالیاتی ایران و جهان در هفته پایانی آبان
مقایسه مهمترین اخبار مالیاتی هفته پایانی آبان نشان میدهد سه روند در سیاستگذاری مالیاتی برجسته شدهاند.
اول، افزایش استفاده از دادههای اقتصادی برای تصمیمگیری مالیاتی. در ایران، تأکید بر اجرای مواد ۱۶۹ و ۱۶۹ مکرر و تکمیل اطلاعات بیندستگاهی نشاندهنده اهمیت این موضوع است. در سطح بینالمللی نیز ادارات مالیاتی به سمت تحلیل داده، استفاده از هوش مصنوعی و تبادل اطلاعات حرکت میکنند.
دوم، افزایش اهمیت گزارشدهی الکترونیکی و قابلیت اتکای اطلاعات. بخشنامه حسابرسی ارزش افزوده ایران و اصلاحات مربوط به مالیات پلتفرمها در اروپا نمونههایی از توجه به صحت اطلاعات و آثار قانونی ثبت دادهها هستند.
سوم، استفاده از مالیات بهعنوان ابزار سیاستگذاری اقتصادی. طرح نشاندار کردن مالیات در ایران، نرخ صفر کتاب در دانمارک و مالیات تکمیلی شرکتهای چندملیتی در عربستان اهداف متفاوتی دارند، اما همگی نشان میدهند مالیات علاوه بر تأمین درآمد دولت، برای تحقق اهداف اقتصادی و اجتماعی نیز به کار میرود.
سوالات متداول درباره اخبار مالیاتی هفته پایانی آبان
آخرین مهلت استفاده از تبصره ماده ۱۰۰ در آبان ۱۴۰۵ چه زمانی اعلام شد؟
طبق اطلاعرسانی سازمان امور مالیاتی، پایان روز ۳۰ آبان ۱۴۰۵ آخرین مهلت اعلامشده برای انجام تکالیف مرتبط با اظهارنامه عملکرد ۱۴۰۴ صاحبان مشاغل و استفاده واجدان شرایط از فرم تبصره ماده ۱۰۰ بود.
آخرین آمار طرح نشاندار کردن مالیات در این هفته چه بود؟
تا ۲۸ آبان ۱۴۰۵، تعداد ۴۴۷ هزار و ۳۳۷ مؤدی در طرح مشارکت کرده و ۱۷۲۳ پروژه به تأمین اعتبار کامل رسیده بودند.
مهمترین بخشنامههای مالیاتی این هفته چه بودند؟
بخشنامه شماره ۲۰۰/۱۴۰۵/۶۶ درباره اشتباه محاسبه و بیشبرآوردی مالیاتی و بخشنامه شماره ۲۰۰/۶۸۵۶۹/د درباره نحوه حسابرسی پروندههای مالیات بر ارزش افزوده از مهمترین ابلاغیههای هفته بودند.
جمع بندی
اخبار مالیاتی هفته پایانی آبان ۱۴۰۵ نشان داد که تکمیل پایگاههای اطلاعاتی، بهبود فرآیند رسیدگی، توسعه خوداظهاری و افزایش شفافیت مالیاتی همچنان از موضوعات اصلی نظام مالیاتی ایران هستند.
در سطح جهانی نیز سیاستهای مالیاتی به سمت گزارشدهی دیجیتال، کنترل تراکنشهای پیچیده، استفاده مسئولانه از هوش مصنوعی و تنظیم قواعد مالیاتی برای شرکتهای چندملیتی حرکت میکنند.
برای حسابداران و مدیران مالی، مهمترین نتیجه عملی این هفته، توجه به مهلتهای قانونی، کنترل مستندات مالیاتی و پیگیری ابلاغیههایی است که میتوانند بر نحوه رسیدگی و پذیرش اطلاعات مالی تأثیر بگذارند.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی بررسی تکالیف مالیاتی، تهیه و کنترل اظهارنامه، بررسی شرایط استفاده از تبصره ماده ۱۰۰، رسیدگی به مغایرتهای مالیات بر ارزش افزوده، بررسی بخشنامههای جدید و مشاوره در زمینه اعتراضات و دادرسی مالیاتی را ارائه میکند.
اگر برای تعیین تکلیف پرونده مالیاتی، بررسی مقررات جدید یا رسیدگی به اختلافات مالیاتی نیاز به راهنمایی دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 ۲۴ آبان؛ آخرین مهلت پرداخت ارزش افزوده تابستان ۱۴۰۵
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
گفتگو (۰)