مالیات حقوق شغل دوم در سال ۱۴۰۵ چگونه محاسبه میشود؟
مالیات حقوق شغل دوم : داشتن شغل دوم به معنی برخورداری از یک معافیت مالیاتی جدید نیست. اگر فردی همزمان از دو یا چند کارفرما حقوق دریافت کند، مجموع درآمد حقوق او برای تعیین سقف معافیت و نرخ مالیات اهمیت دارد.
در سال ۱۴۰۵ سقف معافیت مالیات حقوق ۴۸۰ میلیون تومان در سال، معادل ۴۰ میلیون تومان در ماه است. درآمدهای بالاتر نیز با نرخهای پلکانی ۱۰ تا ۳۰ درصد مشمول مالیات میشوند.

آیا شغل دوم معافیت مالیاتی جداگانه دارد؟
خیر. ماده ۸۴ قانون مالیاتهای مستقیم از «درآمد سالانه مشمول مالیات حقوق از یک یا چند منبع» صحبت میکند و مقررات سالانه نیز محاسبه را بر مجموع درآمد حقوق قرار دادهاند. بنابراین اگر فردی از دو شرکت حقوق دریافت کند، نمیتواند از هر شرکت یک سقف ۴۰ میلیون تومانی جداگانه بگیرد.
به بیان ساده:
دو شغل ≠ دو معافیت مالیات حقوق
نرخ مالیات حقوق سال ۱۴۰۵
| مجموع درآمد مشمول مالیات ماهانه | نرخ |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد ۴۰ تا ۸۰ میلیون | ۱۰٪ |
| مازاد ۸۰ تا ۱۰۰ میلیون | ۱۵٪ |
| مازاد ۱۰۰ تا ۱۲۰ میلیون | ۲۰٪ |
| مازاد ۱۲۰ تا ۱۴۰ میلیون | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون | ۳۰٪ |
نرخ هر طبقه فقط بر بخش درآمد واقعشده در همان طبقه اعمال میشود، نه بر کل حقوق.
مثال مالیات فرد دوشغله
فرض کنید شخصی در سال ۱۴۰۵:
- از شغل اول ماهانه ۶۰ میلیون تومان
- و از شغل دوم ماهانه ۳۰ میلیون تومان
حقوق مشمول مالیات دریافت کند.
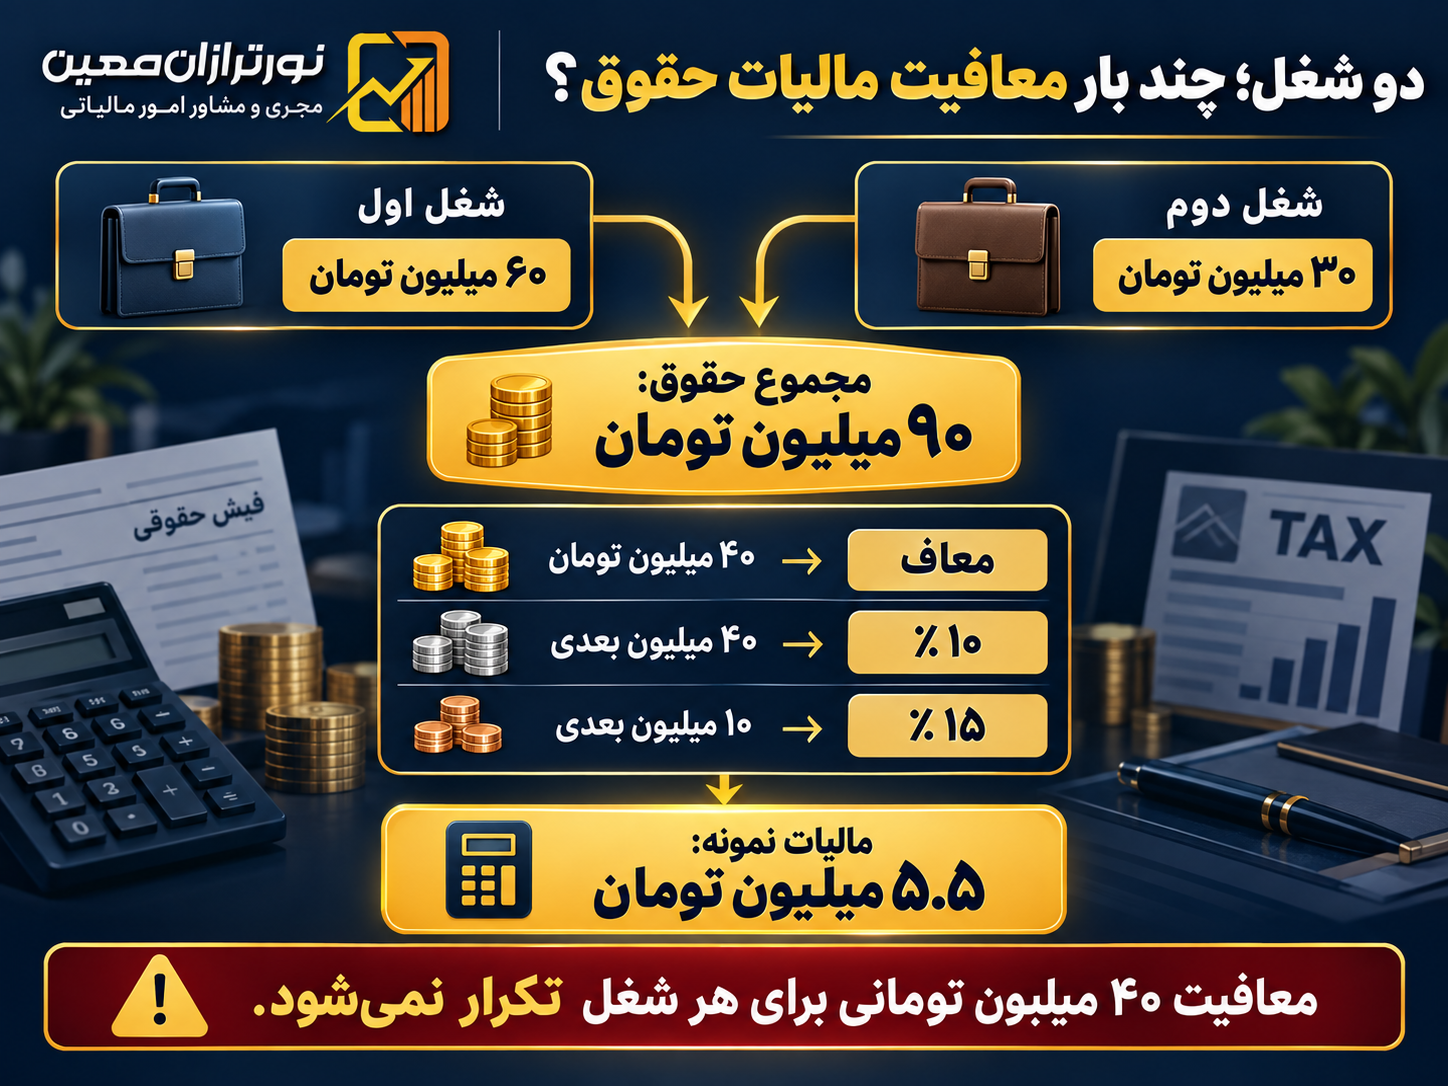
مجموع درآمد حقوق ماهانه او ۹۰ میلیون تومان است. در این حالت:
۴۰ میلیون تومان نخست معاف است؛
۴۰ میلیون تومان بعدی با نرخ ۱۰ درصد = ۴ میلیون تومان مالیات؛
۱۰ میلیون تومان باقیمانده با نرخ ۱۵ درصد = ۱.۵ میلیون تومان مالیات.
بنابراین، با فرض نبود سایر معافیتها و تعدیلات، مالیات ماهانه مجموع این درآمد حدود ۵.۵ میلیون تومان خواهد بود.
نکته اصلی این است که نمیتوان ۴۰ میلیون تومان معافیت را برای هر دو محل کار جداگانه اعمال کرد.
وظیفه کارفرمای دوم چیست؟
پرداختکنندگان حقوق مکلفاند اطلاعات پرداختی و مالیات مربوط را در فهرست مالیات حقوق اعلام کنند. قواعد مالیات حقوق، پرداختهای کارفرمای اصلی و غیراصلی را پوشش میدهد و در سال ۱۴۰۵ باید مجموع درآمدهای حقوقی فرد در محاسبه مالیاتی مورد توجه قرار گیرد. ماده ۸۶ نیز مسئولیت محاسبه، کسر و پرداخت مالیات حقوق را متوجه پرداختکننده حقوق کرده است.
بنابراین پنهان کردن شغل دوم یا اعمال دوباره معافیت ماده ۸۴ میتواند باعث ایجاد مغایرت مالیاتی شود.
مالیات حقوق شغل دوم بازنشستگان چگونه است؟
باید بین مستمری بازنشستگی و حقوق ناشی از اشتغال مجدد تفاوت گذاشت.
طبق بند ۵ ماده ۹۱ قانون مالیاتهای مستقیم، حقوق بازنشستگی، وظیفه و مستمری از مالیات حقوق معاف هستند.
اما اگر فرد بازنشسته دوباره در یک شرکت یا مجموعه مشغول به کار شود و بابت کار خود حقوق بگیرد، حقوق ناشی از این اشتغال، درآمد حقوق جداگانه است و باید طبق مقررات مالیات حقوق بررسی شود.
پس:
مستمری بازنشستگی → معاف از مالیات حقوق
حقوق شغل جدید پس از بازنشستگی → حسب مقررات مشمول مالیات حقوق
آیا شغل دوم مشمول بیمه هم میشود؟
مالیات و بیمه دو موضوع جدا هستند. ماده ۳۴ قانون تأمین اجتماعی مقرر کرده است اگر بیمهشده برای دو یا چند کارفرما کار کند، هر کارفرما نسبت به مزد یا حقوقی که میپردازد موظف به کسر و پرداخت حق بیمه مربوط است.
با این حال، وضعیت بیمه بازنشستگان شاغل میتواند بسته به نوع بازنشستگی، صندوق و شکل همکاری متفاوت باشد و باید جداگانه بررسی شود.
اشتباهات رایج افراد دوشغله
رایجترین اشتباه، تصور وجود دو معافیت مالیاتی مستقل است. همچنین بعضی افراد حقوق هر محل کار را جداگانه زیر سقف ۴۰ میلیون تومان میبینند و نتیجه میگیرند مالیاتی ندارند، در حالی که ملاک، مجموع درآمد حقوق است.
برای مثال اگر دو کارفرما هرکدام ۳۰ میلیون تومان پرداخت کنند، مجموع حقوق شخص ۶۰ میلیون تومان است؛ نه دو درآمد مستقل ۳۰ میلیون تومانی که هر دو کاملاً معاف باشند.
خدمات نورترازان معین در زمینه مالیات حقوق
نورترازان معین برای شرکتها، کارفرمایان و حقوقبگیرانی که با چند منبع درآمد حقوقی مواجه هستند، خدماتی مانند بررسی محاسبات مالیات حقوق، کنترل لیست حقوق، بررسی مغایرت مالیات کارکنان دوشغله، اصلاح اطلاعات حقوق و بررسی وضعیت حقوق بازنشستگان شاغل ارائه میکند.
برای بررسی پرونده یا دریافت مشاوره میتوانید با شماره ۰۲۱۹۱۶۹۲۶۹۹ تماس بگیرید.
جمعبندی
در سال ۱۴۰۵، معافیت مالیات حقوق برای هر شخص در مجموع درآمدهای حقوقی او مطرح است، نه برای هر شغل بهصورت جداگانه. سقف پایه معافیت ماهانه ۴۰ میلیون تومان است و مازاد مجموع درآمد حقوق با نرخهای پلکانی محاسبه میشود.
همچنین مستمری بازنشستگی طبق ماده ۹۱ معاف است، اما حقوقی که بازنشسته از اشتغال جدید دریافت میکند باید جداگانه طبق مقررات مالیات حقوق بررسی شود.
 مالیات مقطوع مشاغل خودرویی عملکرد ۱۴۰۴ اعلام شد
 مالیات سود سپرده بانکی چقدر شد؟ آخرین وضعیت مالیات سپردهها در ۱۴۰۵
 معافیت مالیاتی چیست و چه کسانی شامل آن میشوند؟ راهنمای کامل معافیتهای مالیاتی ۱۴۰۵
 مالیات در هفتهای که گذشت؛ از تمدید مهلت مشاغل خودرویی تا مالیاتهای نشاندار
 مهلت پرداخت مالیات عملکرد ۱۴۰۴ صاحبان مشاغل خودرویی تمدید شد
 مالیات مستقیم چیست؟ انواع، نرخها و نحوه محاسبه
گفتگو (۰)