خبر خوش مالیاتی برای ۱۰ میلیون صاحب شغل؛ نیازی به پرداخت مالیات ندارند
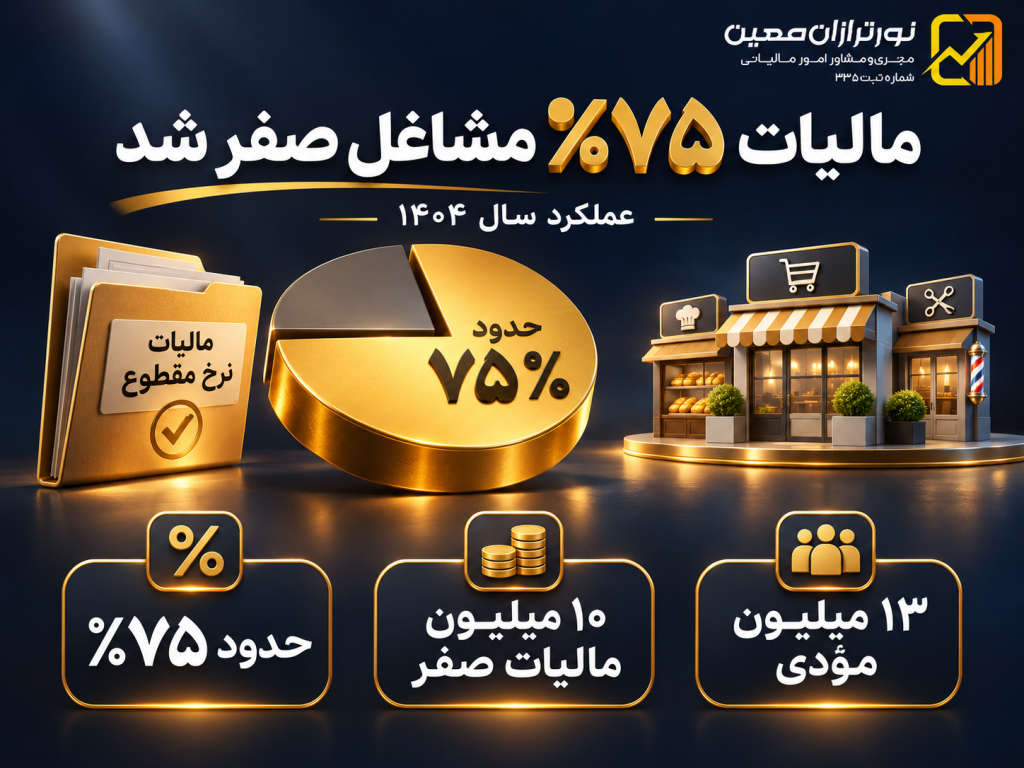
مالیات ۱۰ میلیون صاحب شغل برای عملکرد سال ۱۴۰۴ صفر محاسبه شده است. سخنگوی سازمان امور مالیاتی کشور اعلام کرد از حدود ۱۳ میلیون مؤدی فعال، نزدیک به ۷۵ درصد مشمول مالیات صفر شدهاند و افرادی که مالیات مقطوع آنها توسط سازمان صفر تعیین شده است، نیازی به پرداخت مالیات عملکرد مربوط یا تأیید فرم صفر در سامانه ندارند.
به گزارش نورترازان معین، مهدی موحدی بکنظر، سخنگوی سازمان امور مالیاتی کشور، در روزهای پایانی آبان ۱۴۰۵ و در جریان هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال، از اجرای تسهیلات مالیاتی برای صاحبان اصناف و مشاغل خبر داد.
این تصمیم در چارچوب تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم و دستورالعمل مالیات مقطوع عملکرد ۱۴۰۴ اجرا میشود. بااینحال، مالیات صفر صرفاً به معنای نبود بدهی مالیات عملکرد در شرایط اعلامشده است و نباید آن را معافیت عمومی از تمام مالیاتها و تکالیف قانونی تلقی کرد.
جزئیات خبر مالیات صفر برای ۱۰ میلیون صاحب شغل
بر اساس اظهارات سخنگوی سازمان امور مالیاتی، در سال ۱۴۰۵ مالیات عملکرد حدود ۱۰ میلیون نفر از صاحبان مشاغل، از میان تقریباً ۱۳ میلیون مؤدی فعال، صفر تعیین شده است.
به گفته وی، مالیات حدود ۹۲ درصد مؤدیان نیز کمتر از ۵۰ میلیون تومان محاسبه شده است.
مهمترین آمارهای اعلامشده به شرح زیر است:
| شاخص | آمار اعلامشده |
|---|---|
| تعداد تقریبی مؤدیان فعال | ۱۳ میلیون نفر |
| مؤدیان دارای مالیات صفر | حدود ۱۰ میلیون نفر |
| سهم مالیات صفر | نزدیک به ۷۵ درصد |
| سهم مؤدیان با مالیات کمتر از ۵۰ میلیون تومان | حدود ۹۲ درصد |
| سال عملکرد مورد بررسی | ۱۴۰۴ |
| سال تعیین تکلیف مالیاتی | ۱۴۰۵ |
| مبنای تسهیلات | تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم |
سخنگوی سازمان امور مالیاتی همچنین توضیح داد که در محاسبه مالیات مقطوع امسال، آثار اقتصادی جنگ بر برخی استانها و گروههای شغلی مورد توجه قرار گرفته تا فشار مالیاتی بر کسبوکارهای آسیبدیده کاهش یابد.
این آمارها درباره نحوه تعیین مالیات عملکرد صاحبان مشاغل است و به معنای تصویب یک معافیت مالیاتی دائمی برای ۱۰ میلیون نفر نیست.
آیا صاحبان مشاغل با مالیات صفر باید وارد سامانه مالیاتی شوند؟
خیر؛ اگر مالیات مقطوع مؤدی توسط سازمان امور مالیاتی صفر محاسبه شده و وی مشمول حکم مربوط باشد، برای تأیید فرم صفر نیازی به مراجعه به سامانه ندارد.
این موضوع در بند ۱۸ دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵ تصریح شده است.
بر اساس این بند، مؤدیانی که مالیات آنها در اجرای فرم تبصره ماده ۱۰۰ توسط سازمان صفر تعیین شده است، نیازی به مراجعه به درگاه خدمات الکترونیکی سازمان و تأیید فرم مالیات مقطوع با مبلغ صفر ندارند.
همچنین سازمان امور مالیاتی نتیجه را از طریق پیامک به این گروه اطلاعرسانی میکند و آخرین اقدام مؤدی ملاک عمل خواهد بود.
اگر پیامک مالیات صفر دریافت نکرده باشیم چه میشود؟
دریافت نکردن پیامک بهتنهایی ثابت نمیکند که مالیات مؤدی صفر یا غیرصفر است.
در صورتی که وضعیت پرونده مشخص نیست، لازم است مؤدی بر اساس اطلاعات رسمی پرونده خود، وجود فرم تبصره ماده ۱۰۰ یا اظهارنامه مربوط را بررسی کند.
نباید صرف شنیدن خبر مالیات صفر برای ۱۰ میلیون نفر، بدون احراز وضعیت شخصی، از انجام تکلیف مالیاتی صرفنظر کرد.
نشانی رسمی خدمات الکترونیکی سازمان امور مالیاتی:
ورود به درگاه ملی خدمات الکترونیکی مالیاتی
تبصره ماده ۱۰۰ چیست و چه ارتباطی با مالیات صفر دارد؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، سازوکاری برای تعیین مالیات مقطوع برخی صاحبان مشاغل واجد شرایط است.
در این روش، سازمان امور مالیاتی با استفاده از اطلاعات اقتصادی و مالیاتی موجود، مبلغ مالیات مقطوع را محاسبه و برای مؤدی تعیین میکند.
در صورت احراز شرایط و استفاده صحیح از این تسهیلات، فرآیند تعیین مالیات برای مؤدی سادهتر میشود و در موارد مقرر، نیاز به تسلیم اظهارنامه عادی عملکرد و ارائه دفاتر و اسناد موضوع این تکلیف کاهش مییابد.
سقف فروش برای استفاده از تبصره ماده ۱۰۰ عملکرد ۱۴۰۴
مطابق دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰، صاحبان مشاغل انفرادی یا مشارکتی که فروش خالص کالا و خدمات آنها در سال ۱۴۰۴ حداکثر ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان باشد و فرم مالیات مقطوع برای آنها بارگذاری شود، در صورت رعایت سایر شرایط میتوانند مشمول این تسهیلات باشند.
اما یک نکته مهم وجود دارد:
داشتن فروش کمتر از ۷۲ میلیارد تومان، بهتنهایی به معنای صفر شدن مالیات نیست.
سقف مذکور یکی از شرایط استفاده از روش مالیات مقطوع است؛ درحالیکه صفر یا غیرصفر بودن مبلغ مالیات به محاسبات و اطلاعات مالیاتی پرونده بستگی دارد.
🔵 مطالعه مرتبط: تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط
مالیات صفر با معافیت مالیاتی چه تفاوتی دارد؟
برای تفسیر درست خبر مالیات ۱۰ میلیون صاحب شغل، باید میان مالیات صفر، معافیت قانونی و نداشتن تکلیف مالیاتی تفاوت قائل شد.
| مفهوم | توضیح |
|---|---|
| مالیات مقطوع صفر | سازمان برای عملکرد و پرونده مربوط، مالیات مقطوع را صفر تعیین کرده است |
| معافیت قانونی | قانون برای درآمد، فعالیت یا شخص واجد شرایط، معافیت مشخصی پیشبینی کرده است |
| نرخ صفر مالیاتی | مالیات با نرخ صفر و رعایت شرایط مقرر قانونی محاسبه میشود |
| عدم شمول مالیات | فعالیت یا درآمد موردنظر اساساً در دامنه حکم مالیاتی مشخص قرار نمیگیرد |
بنابراین، اعلام مالیات صفر برای گروهی از صاحبان مشاغل به معنای حذف تکالیف مالیات بر ارزش افزوده، مالیات حقوق کارکنان یا سایر تکالیف مستقل قانونی آنها نیست.
هر یک از این موارد باید بر اساس قوانین مربوط بررسی شود.
مهلت تبصره ماده ۱۰۰ برای صاحبان مشاغل تا چه تاریخی است؟
طبق دستورالعمل سازمان امور مالیاتی و اطلاعرسانی رسمی، ۳۰ آبان ۱۴۰۵ آخرین مهلت اعلامشده برای استفاده از فرم تبصره ماده ۱۰۰ یا انجام تکالیف مربوط به اظهارنامه عملکرد ۱۴۰۴ بود.
این مهلت برای مؤدیانی اهمیت داشت که مالیات مقطوع آنها غیرصفر تعیین شده یا موظف بودند اظهارنامه مالیاتی ارائه کنند.
در مقابل، مؤدیانی که سازمان مالیات مقطوع آنها را صفر محاسبه کرده است، طبق بند ۱۸ دستورالعمل، برای تأیید همان فرم صفر نیازی به اقدام در سامانه ندارند.
اگر مالیات مقطوع غیرصفر باشد چه باید کرد؟
مؤدیان واجد شرایطی که مالیات مقطوع غیرصفر دارند، باید وضعیت فرم مالیاتی خود را در مهلت قانونی تعیین تکلیف کنند.
اگر مؤدی مبلغ مالیات مقطوع محاسبهشده را نپذیرد، مطابق بند ۳ دستورالعمل باید در مهلت مقرر اظهارنامه مالیاتی تسلیم کند.
در غیر این صورت، سازمان میتواند بر اساس مالیات مقطوع بارگذاریشده نسبت به صدور برگ قطعی اقدام کند.
🔵 مطالعه مرتبط: آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴

آیا مالیات صفر صاحبان مشاغل بعداً تغییر میکند؟
مالیات مقطوع در چارچوب مقررات مربوط تعیین میشود؛ بااینحال، دستورالعمل سال ۱۴۰۵ موارد مشخصی را برای بررسی اطلاعات جدید و مطالبه احتمالی مابهالتفاوت پیشبینی کرده است.
برای نمونه، اگر اسناد و مدارک معتبر بعدی نشان دهد که فروش واقعی مؤدی از حدنصاب قانونی استفاده از تبصره ماده ۱۰۰ بیشتر بوده است، آثار مالیاتی و جرایم مربوط طبق مقررات بررسی خواهد شد.
همچنین در شرایط تعیینشده، مغایرت بااهمیت میان فروش واقعی و اطلاعات مبنای محاسبه مالیات میتواند موجب مطالبه مابهالتفاوت شود.
پس اعلام مالیات صفر نباید مجوز ثبت نکردن درآمد واقعی، استفاده از اطلاعات خلاف واقع یا کتمان فعالیت اقتصادی تلقی شود.
چه اطلاعاتی در تعیین مالیات مقطوع صاحبان مشاغل مؤثر است؟
سازمان امور مالیاتی برای محاسبه مالیات مقطوع از اطلاعات مختلف اقتصادی و مالیاتی استفاده میکند.
بر اساس اظهارات سخنگوی سازمان، این دادهها میتوانند شامل اطلاعات فروش، حسابهای تجاری، تراکنشهای دستگاههای کارتخوان، معاملات فصلی و سایر اطلاعات موجود در پایگاههای سازمان باشند.
البته هر مبلغ واریزی به حساب بانکی لزوماً درآمد مشمول مالیات نیست.
در دستورالعمل عملکرد ۱۴۰۴ نیز برای مبالغی مانند برخی تراکنشهای غیرتجاری و چکهای انتقالی، سازوکار بررسی و ارائه مستندات پیشبینی شده است.
برای مثال، صاحب بنگاه معاملات املاک ممکن است مبالغی را به نمایندگی از دیگران دریافت و منتقل کند که ماهیت درآمد خود بنگاه را نداشته باشند.
در چنین مواردی، تشخیص صحیح ماهیت تراکنش و نگهداری مستندات اهمیت دارد.
🔵 مطالعه مرتبط: چکهای انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
راهنمای اقدام صاحبان مشاغل پس از خبر مالیات صفر
اقدام مناسب به وضعیت مالیاتی هر پرونده بستگی دارد.
| وضعیت مؤدی | اقدام متناسب |
|---|---|
| سازمان مالیات مقطوع را صفر تعیین کرده است | طبق بند ۱۸، تأیید فرم صفر در سامانه لازم نیست |
| مالیات مقطوع غیرصفر تعیین شده است | وضعیت پذیرش، پرداخت یا تقسیط طبق مقررات بررسی شود |
| مبلغ مالیات مقطوع پذیرفته نیست | شرایط و مهلت ارائه اظهارنامه و امکان اعتراض بررسی شود |
| فرم تبصره ماده ۱۰۰ برای مؤدی وجود ندارد | تکلیف اظهارنامه عادی یا پیشفرض تعیین شود |
| اطلاعات فروش یا تراکنشها مغایرت دارد | اسناد و مدارک واقعی و مقررات اصلاح یا رسیدگی بررسی شود |
| مؤدی چند پرونده مالیاتی دارد | وضعیت هر پرونده بهصورت مستقل کنترل شود |
نکته کاربردی: صاحبان مشاغل باید میان مالیات عملکرد یک پرونده و سایر تکالیف مالیاتی خود تفاوت قائل شوند. برای نمونه، صفر بودن مالیات عملکرد یک فروشگاه لزوماً به معنای صفر بودن تمام تعهدات مالیاتی و قانونی آن فروشگاه نیست.
سوالات متداول درباره مالیات صفر ۱۰ میلیون صاحب شغل
آیا مالیات ۱۰ میلیون صاحب شغل واقعاً صفر شده است؟
بله. مطابق آمار اعلامشده توسط سخنگوی سازمان امور مالیاتی، مالیات عملکرد سال ۱۴۰۴ حدود ۱۰ میلیون مؤدی فعال صفر تعیین شده است.
آیا صاحبان مشاغل دارای مالیات صفر باید فرم تبصره ماده ۱۰۰ را تأیید کنند؟
خیر. اگر مالیات مقطوع توسط سازمان صفر تعیین شده و شرایط بند ۱۸ دستورالعمل برقرار باشد، نیازی به مراجعه به سامانه و تأیید فرم با مبلغ صفر نیست.
آیا همه مغازهداران از مالیات معاف شدهاند؟
خیر. خبر مربوط به گروهی از مؤدیان است که مالیات عملکرد آنها صفر محاسبه شده است، نه معافیت عمومی تمام مغازهداران و اصناف.
آیا مالیات صفر شامل سال ۱۴۰۵ میشود؟
خیر. خبر مورد بررسی درباره عملکرد سال ۱۴۰۴ است که در سال ۱۴۰۵ تعیین تکلیف میشود.
اگر مالیات من صفر نباشد، میتوانم از تبصره ماده ۱۰۰ استفاده کنم؟
در صورت احراز شرایط قانونی و رعایت مهلت مقرر، استفاده از تسهیلات تبصره ماده ۱۰۰ برای مؤدیان دارای مالیات مقطوع غیرصفر نیز پیشبینی شده است.
آیا مالیات صفر به معنای حذف مالیات بر ارزش افزوده است؟
خیر. مالیات عملکرد و مالیات بر ارزش افزوده دو تکلیف متفاوت هستند و وضعیت هرکدام باید مطابق مقررات مربوط بررسی شود.
جمع بندی
خبر مالیات ۱۰ میلیون صاحب شغل نشان میدهد که برای عملکرد سال ۱۴۰۴، بخش بزرگی از مؤدیان فعال در چارچوب سازوکار مالیات مقطوع، مالیات صفر دارند.
بر اساس دستورالعمل سازمان امور مالیاتی، افرادی که مالیات مقطوع آنها توسط سازمان صفر تعیین شده، نیازی به تأیید فرم صفر یا مراجعه به سامانه برای این منظور ندارند.
بااینحال، سایر صاحبان مشاغل باید وضعیت مالیات مقطوع یا اظهارنامه خود را مطابق شرایط قانونی تعیین تکلیف کنند و خبر مالیات صفر را به تمام مالیاتها و تعهدات قانونی تعمیم ندهند.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی بررسی مالیات عملکرد صاحبان مشاغل، کنترل فرم تبصره ماده ۱۰۰، بررسی مغایرت تراکنشهای بانکی، محاسبه مالیات مقطوع، تهیه اظهارنامه مالیاتی و مشاوره در زمینه اعتراض و رسیدگی مالیاتی را ارائه میکند.
اگر درباره مالیات صفر، وضعیت فرم تبصره ماده ۱۰۰ یا صحت مبلغ مالیات تعیینشده برای کسبوکار خود ابهامی دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
 بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 مالیات در هفته ای که گذشت؛ اخبار مالیاتی هفته سوم آبان ۱۴۰۵ (۱۶ تا ۲۲ آبان)
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
 استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
گفتگو (۰)