مالیات در هفتهای که گذشت؛ هفته اول آبان ۱۴۰۵ (۲ تا ۸ آبان)
اخبار مالیاتی هفته اول آبان ۱۴۰۵ با تغییرات مهم در مهلتهای مالیاتی، تسهیلات صاحبان مشاغل، صدور بخشنامههای جدید و توسعه خدمات الکترونیکی همراه بود.
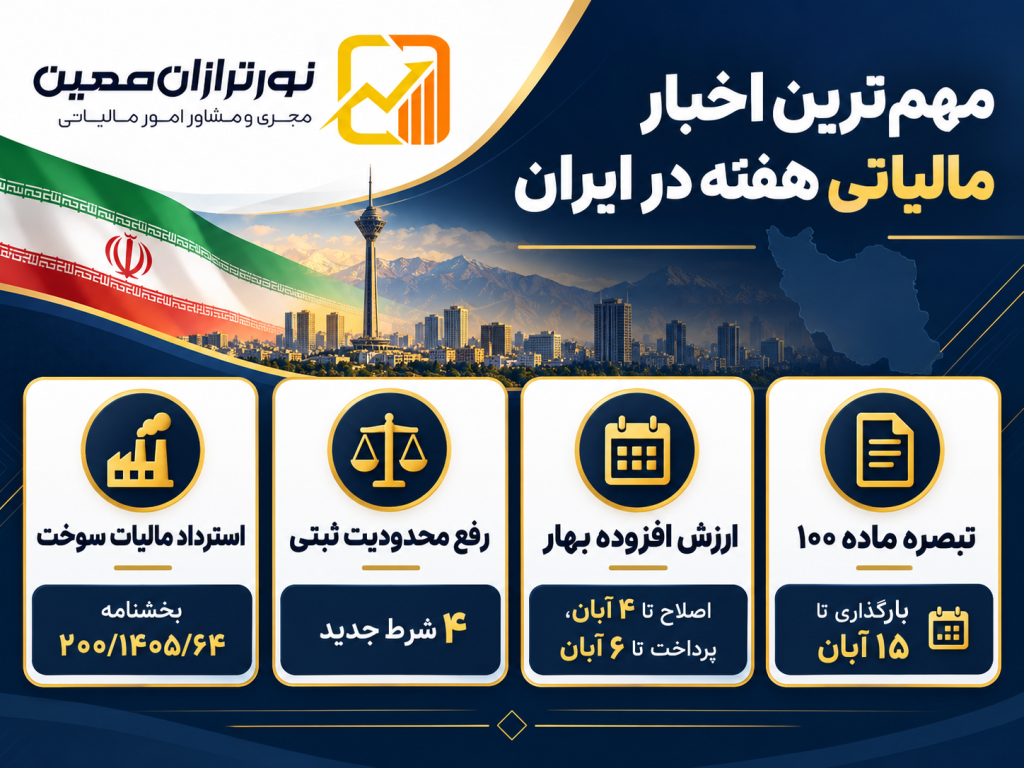
در ایران، آغاز بارگذاری فرمهای تبصره ماده ۱۰۰، تمدید مهلت اصلاح ارزش افزوده بهار، تعیین شرایط رفع محدودیت ثبتی بدهکاران مالیاتی و ابلاغ بخشنامه استرداد مالیات سوخت مصرفی از مهمترین رویدادها بودند.
در سطح جهانی نیز رکورد درآمد مالیاتی آمریکا، تصمیمهای بودجهای بریتانیا و ایتالیا، تغییرات پیشنهادی مالیات شرکتها در مالت و کلمبیا و پیشرفت اجرای مالیات حداقل جهانی مورد توجه قرار گرفت.
در ادامه، مهمترین تحولات مالیاتی ایران، استانها و جهان را در بازه ۲ تا ۸ آبان ۱۴۰۵ مرور میکنیم.
اخبار مالیاتی هفته اول آبان ۱۴۰۵ در ایران
آغاز بارگذاری فرمهای تبصره ماده ۱۰۰؛ هشدار درباره پیامکهای جعلی
سازمان امور مالیاتی کشور از آغاز بارگذاری تدریجی فرمهای مالیات مقطوع عملکرد ۱۴۰۴ برای صاحبان مشاغل خبر داد.
طبق اعلام این سازمان، فرمهای تبصره ماده ۱۰۰ تا ۱۵ آبان ۱۴۰۵ بهتدریج در درگاه ملی خدمات الکترونیکی به نشانی my.tax.gov.ir در دسترس مؤدیان واجد شرایط قرار میگیرند.
همچنین مؤدیان مشمولی که مالیات مقطوع آنها صفر تعیین شده، نیازی به تأیید جداگانه فرم یا مراجعه حضوری ندارند و پرونده آنان طبق فرآیند قانونی بهصورت خودکار تعیین تکلیف میشود.
همزمان، سازمان امور مالیاتی هشدار داد پیامکهای رسمی اطلاعرسانی این سازمان فقط از سرشماره MALIAT ارسال میشوند. مؤدیان باید از بازکردن لینکهای ناشناس و ارائه اطلاعات بانکی و رمزهای امنیتی خودداری کنند.
مطالعه مرتبط:
آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
تمدید مهلت ارزش افزوده بهار ۱۴۰۵ و بخشودگی ۹۰ درصدی جرایم
یکی دیگر از مهمترین رویدادهای هفته، تمدید فرصت اصلاح خلاصه عملکرد مالیات بر ارزش افزوده بهار ۱۴۰۵ بود.
براساس اطلاعیه جدید سازمان امور مالیاتی، مهلت اصلاح، ثبت و ذخیره خلاصه عملکرد این دوره تا پایان ۴ آبان ۱۴۰۵ تمدید شد.
همچنین مؤدیان برای پرداخت یا ترتیب پرداخت مانده بدهی مربوط به خلاصه عملکرد ذخیرهشده تا پایان ۶ آبان ۱۴۰۵ فرصت داشتند.
رعایت این دو مهلت، در کنار سایر شرایط قانونی، امکان استفاده از بخشودگی ۹۰ درصدی جریمه بند (ب) ماده ۳۶ قانون مالیات بر ارزش افزوده را فراهم میکرد.
این تمدید فرصتی برای مؤدیان بود تا مغایرتهای اعلامشده در سامانه مؤدیان را بررسی و وضعیت بدهی خود را تعیین تکلیف کنند.
ارسال پیامک مالیات مقطوع برای مؤدیان زیر ۱۰ میلیون تومان
در ادامه اجرای تبصره ماده ۱۰۰، سازمان امور مالیاتی اعلام کرد ارسال پیامک اطلاعرسانی مالیات مقطوع عملکرد ۱۴۰۴ برای مؤدیانی که مالیات آنها کمتر از ۱۰ میلیون تومان تعیین شده، از ۵ آبان در دستور کار قرار گرفته است.
محمد برزگری، معاون تحول هوشمند مالیاتی سازمان امور مالیاتی، نیز آمار تازهای از مالیات صاحبان مشاغل ارائه کرد.
براساس این آمار، مالیات ۸۳ درصد مؤدیان مورد اشاره کمتر از ۱۰ میلیون تومان و مالیات ۹۳ درصد آنها کمتر از ۵۰ میلیون تومان تعیین شده است.
همچنین مالیات ۷۵ درصد صاحبان مشاغل خرد برای عملکرد سال ۱۴۰۴ صفر اعلام شده است.
سقف فروش مشمول تسهیلات تبصره ماده ۱۰۰ نیز برای عملکرد ۱۴۰۴ به ۷۲ میلیارد تومان افزایش یافته و تعدیلهای ناشی از خسارات جنگ، متناسب با شرایط فعالیت و منطقه جغرافیایی، در محاسبات سیستمی لحاظ شده است.
در همین ارتباط، گزارش دیگری از بهکارگیری اطلاعات نقلوانتقال چکهای صیادی در محاسبات مالیات مقطوع حدود ۶۰ هزار مؤدی خبر داد. این دادهها در کنار اطلاعات سایر تراکنشهای اقتصادی استفاده میشوند و مؤدیان باید امکان بررسی ماهیت وجوه و ارائه مستندات لازم را داشته باشند.
ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
تسهیل دریافت مجوز کسبوکار و تسهیلات بانکی با بهروزرسانی بدهیها
سازمان امور مالیاتی در هفته نخست آبان از بهروزرسانی وضعیت بدهیهای مالیاتی مؤدیان و تسهیل فرآیندهای مرتبط با دریافت مجوزهای کسبوکار و تسهیلات بانکی خبر داد.
این اقدام با هدف کاهش موانع اداری ناشی از اطلاعات بدهیهای مالیاتی انجام شده است.
بهروزرسانی وضعیت بدهی، بهویژه برای مؤدیانی که مالیات خود را پرداخت کرده یا ترتیب پرداخت آن را انجام دادهاند، اهمیت دارد؛ زیرا وضعیت ثبتشده در پرونده مالیاتی میتواند در بررسی درخواستهای اداری آنها مؤثر باشد.
بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
سازمان امور مالیاتی در بخشنامه شماره ۲۰۰/۱۴۰۵/۶۴ مورخ ۵ آبان ۱۴۰۵، نتیجه بررسی ابهام مربوط به بند «الف» ماده ۱۰ و تبصره ۳ بند «الف» ماده ۲۶ قانون مالیات بر ارزش افزوده را اعلام کرد.
براساس این بخشنامه، مالیات و عوارض کالاهای موضوع بند «الف» ماده ۲۶ که بهعنوان مواد اولیه اصلی در واحدهای تولیدی استفاده میشوند، با رعایت شرایط قانونی میتوانند اعتبار مالیاتی قابل پذیرش باشند.
در مقابل، مالیات و عوارض پرداختی بابت مواد اولیه غیراصلی موضوع این بند، از جمله سوخت مصرفی تولید، قابل استرداد نیست؛ حتی اگر محصول نهایی به خارج از کشور صادر شود.
این حکم به معنای ممنوعیت استرداد تمام اعتبارات مالیاتی صادرات نیست و باید براساس نوع کالا، نقش آن در تولید و مقررات مربوط بررسی شود.
بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات

چهار شرط رفع محدودیت ثبتی بدهکاران مالیاتی اعلام شد
بخشنامه شماره ۲۰۰/۱۴۰۵/۶۵ مورخ ۶ آبان ۱۴۰۵، شرایط رفع محدودیت ثبتی بدهکاران مالیاتی موضوع تبصره ۳ ماده ۱۸۶ قانون مالیاتهای مستقیم را مشخص کرد.
این بخشنامه چهار وضعیت را برای رفع محدودیت پیشبینی کرده است: پرداخت یا ترتیب پرداخت بدهی مالیاتی، اعتراض یا شکایت در حال رسیدگی همراه با ارائه تضمین معتبر، صدور رأی مؤثر از مراجع قانونی و انتقال بدهی به شخص دیگر در چارچوب مقررات.
در پروندههای اعتراضی واجد شرایط، رفع محدودیت برای سه ماه امکانپذیر است و در صورت صادرنشدن رأی، قابلیت تمدید دارد.
همچنین محدودیت سهساله مربوط به محکومیت قطعی بابت صدور اسناد و صورتحسابهای مبتنی بر معاملات غیرواقعی، حکم مستقلی دارد.
رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
استعلام بدهی مالیاتی اشخاص برای قضات برخط شد
محمد کاظمیفرد، رئیس مرکز آمار و فناوری اطلاعات قوه قضاییه، از افزودهشدن خدمت «استعلام بدهی مالیاتی» به فهرست استعلامات قضایی خبر داد.
با این اقدام، امکان بررسی برخط وضعیت بدهی مالیاتی اشخاص برای قضات در چارچوب فرآیندهای قضایی فراهم شده است.
این خدمت با اتکا به ظرفیتهای ماده ۶۵۲ قانون آیین دادرسی کیفری و در مسیر توسعه تبادل الکترونیکی اطلاعات ارائه شده است.
راهاندازی این امکان به معنای دسترسی عمومی به اطلاعات مالیاتی اشخاص یا اعمال خودکار محدودیت برای بدهکاران مالیاتی نیست.
استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
تداوم طرح نشاندار کردن مالیات با ۲۰۸۳ پروژه در سال ۱۴۰۵
در حوزه مشارکت مؤدیان در تعیین محل هزینهکرد مالیات، آمار جدیدی از طرح نشاندار کردن مالیات منتشر شد.
بر اساس اطلاعات اعلامشده، در سالهای ۱۴۰۳ و ۱۴۰۴ مجموعاً ۲۸۸۱ پروژه زیرساختی با حدود ۳۰ همت اعتبار از طریق مشارکت مالیاتی صاحبان مشاغل تأمین مالی شدهاند.
برای سال ۱۴۰۵ نیز امکان انتخاب محل هزینهکرد مالیات میان ۲۰۸۳ پروژه به ارزش تقریبی ۲۸ همت فراهم شده است.
این طرح به مؤدیان واجد شرایط اجازه میدهد محل تخصیص مالیات خود را از میان پروژههای معرفیشده انتخاب کنند.
یادآوری تکالیف عوارض سبز موضوع ماده ۲۷ قانون ارزش افزوده
در کنار اخبار بخشنامهای، بررسی تکالیف واحدهای آلاینده نیز یکی از موضوعات آموزشی مهم هفته بود.
براساس ماده ۲۷ قانون مالیات بر ارزش افزوده، واحدهای آلاینده واجد شرایط با نرخهای ۰.۵، ۱ و ۱.۵ درصد از مأخذ فروش مشمول عوارض سبز میشوند.
همچنین تبصره ۱۱ این ماده مقرر میکند واحدهای عضو سامانه مؤدیان ملزم به تسلیم اظهارنامه جداگانه عوارض سبز نیستند؛ هرچند اصل تکلیف پرداخت عوارض همچنان برقرار است.
این مقررات، قانون جدید هفته نخست آبان نیستند، اما بررسی آنها برای واحدهای صنعتی و تولیدی اهمیت دارد.
ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
اخبار مالیاتی استانهای ایران؛ ۲ تا ۸ آبان ۱۴۰۵
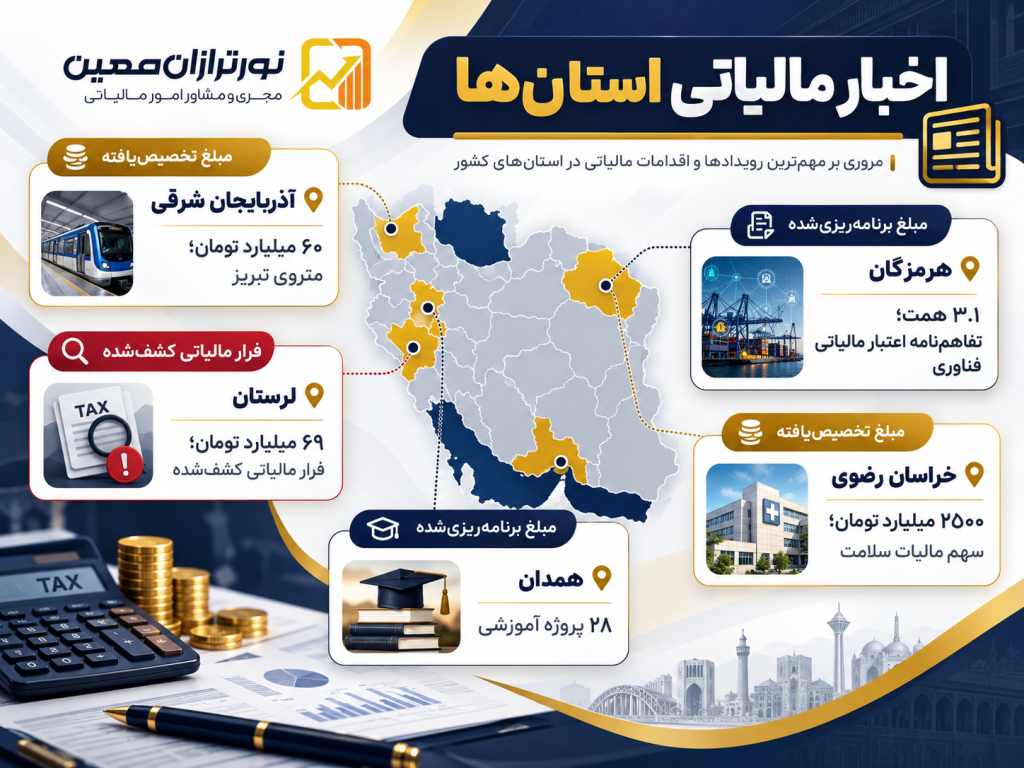
در بخش استانی، مهمترین گزارشهای هفته بر تخصیص منابع مالیاتی به پروژههای عمومی، حمایت از فناوری، بازپرداخت مالیات و شناسایی فرار مالیاتی متمرکز بود.
مهمترین اخبار مالیاتی استانها در یک نگاه
- آذربایجان شرقی: پیشبینی مشارکت مؤدیان در تأمین ۶۰ میلیارد تومان اعتبار برای تکمیل متروی تبریز از محل طرح نشاندار کردن مالیات.
- هرمزگان: گزارش بازپرداخت بیش از ۳۲ هزار میلیارد ریال، معادل ۳۲۰۰ میلیارد تومان مالیات به مؤدیان استان.
- هرمزگان: امضای تفاهمنامههای همکاری برای توسعه زیرساختهای پارک علم و فناوری با ۳.۱ همت اعتبار مالیاتی؛ رقمی مربوط به تفاهمنامهها، نه لزوماً اعتبار پرداختشده.
- لرستان: اعلام کشف ۶۹۰ میلیارد ریال، معادل ۶۹ میلیارد تومان فرار مالیاتی در یک واحد تولید پوشاک؛ کشف پرونده به معنای وصول قطعی این مبلغ نیست.
- همدان: فراهمشدن زمینه احداث، تکمیل و تجهیز ۲۸ پروژه آموزشی در قالب طرح نشاندار کردن مالیات.
- خراسان رضوی: واریز بیش از ۲۵ هزار میلیارد ریال، معادل ۲۵۰۰ میلیارد تومان از محل یک واحد درصد مالیات بر ارزش افزوده به حوزه سلامت استان، با رشد ۹۵ درصدی نسبت به دوره مشابه.
مجموع این اخبار نشان میدهد منابع و ابزارهای مالیاتی، علاوه بر تأمین درآمد عمومی، در تأمین مالی پروژههای شهری، آموزشی، سلامت و فناوری استانها نیز نقش دارند.
اخبار مالیاتی هفته اول آبان ۱۴۰۵ در جهان
در هفته گذشته، سیاستهای مالیاتی جهان بر افزایش کارایی وصول مالیات، بازنگری در مالیات شرکتها، توسعه صورتحساب الکترونیکی و مقابله با انتقال سود شرکتهای چندملیتی متمرکز بود.
آمریکا؛ وصول ۵.۶ تریلیون دلار مالیات در سال مالی ۲۰۲۶
سازمان خدمات درآمد داخلی آمریکا (IRS) در گزارش ۲۹ اکتبر ۲۰۲۶ از وصول حدود ۵.۶ تریلیون دلار مالیات در سال مالی ۲۰۲۶ خبر داد.
این رقم نسبت به سال قبل نزدیک به ۵ درصد افزایش داشته و طبق گزارش این سازمان، بالاترین میزان وصول سالانه ثبتشده بوده است.
IRS همچنین اعلام کرد پرداختهای انجامشده از طریق حسابهای آنلاین مالیاتی ۵۷ درصد افزایش یافته و حدود ۳۸ میلیارد دلار از درآمدهای مالیاتی در برابر تقلب مربوط به سرقت هویت و استردادهای غیرواقعی محافظت شده است.
در بخش استرداد نیز میانگین مبلغ بازپرداخت ۱۱ درصد افزایش داشته و حدود ۹۰ درصد مؤدیانی که اظهارنامه الکترونیکی ارسال کردهاند، بازپرداخت خود را در کمتر از ۲۱ روز دریافت کردهاند.
بریتانیا؛ افزایش موقت مالیات بانکها و توسعه مالیات تجارت آنلاین
دولت بریتانیا در بودجه ۲۸ اکتبر ۲۰۲۶، مجموعهای از اصلاحات مالیاتی را برای حمایت از خانوارها و تأمین منابع عمومی معرفی کرد.
یکی از مهمترین تغییرات، افزایش موقت نرخ مالیات اضافی بر سود بانکها از ۳ درصد به ۶ درصد برای دورهای ۱۵ماهه از ابتدای ژانویه ۲۰۲۷ است.
همچنین دولت اعلام کرد از اکتبر ۲۰۲۷ مسئولیت وصول مالیات بر ارزش افزوده برخی فروشهای داخلی از طریق بازارگاههای اینترنتی نیز گسترش مییابد. این مقررات به فروشندگان و معاملات مشمول شرایط تعیینشده، از جمله آستانه ۹۰ هزار پوند فروش سالانه در هر پلتفرم، مربوط میشود.
بریتانیا؛ صورتحساب الکترونیکی VAT از آوریل ۲۰۲۹ اجباری میشود
در همان بودجه، نقشه راه اجرای صورتحساب الکترونیکی مالیات بر ارزش افزوده نیز منتشر شد.
مطابق برنامه اعلامشده، صدور صورتحسابهای VAT در قالب الکترونیکی مشخص، از ۱ آوریل ۲۰۲۹ الزامی خواهد شد.
چارچوب Peppol بهعنوان مبنای تبادلپذیری الکترونیکی معرفی شده است و جزئیات فنی و دامنه اجرای مقررات قرار است در مراحل بعدی مشخص شود.
این اقدام بخشی از برنامه دولت بریتانیا برای کاهش هزینههای اداری و توسعه نظام مالیاتی دیجیتال است.
ایتالیا؛ تصویب لایحه بودجه ۲۰۲۷ با افزایش مالیات بخش مالی و انرژی
کابینه ایتالیا در اواخر اکتبر، لایحه بودجهای به ارزش حدود ۲۶ میلیارد یورو برای سال ۲۰۲۷ تصویب کرد.
این لایحه افزایش برخی مالیاتها و کاهش امتیازات مالیاتی بانکها و شرکتهای بیمه را پیشبینی کرده و انتظار میرود بیش از ۵ میلیارد یورو از بخش مالی تأمین شود.
همچنین برای شرکتهای انرژی و بخش بازی، هرکدام حدود ۷۰۰ میلیون یورو منابع اضافی پیشبینی شده است.
در مقابل، کاهش مالیات برخی گروههای درآمدی و افزایش هزینههای خدمات درمانی نیز در برنامه دولت قرار دارد.
کسری بودجه ایتالیا در این طرح حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده است. این ارقام مربوط به لایحه مصوب کابینه هستند و نباید با اجرای نهایی تمام احکام بودجه یکسان تلقی شوند.
مالت؛ کاهش پیشنهادی مالیات شرکتهای کوچک از ۳۵ به ۲۵ درصد
دولت مالت در بودجه سال ۲۰۲۷ از برنامه کاهش نرخ مالیات برخی شرکتهای کوچک خبر داد.
براساس این طرح، شرکتهایی با گردش مالی سالانه حداکثر یک میلیون یورو میتوانند برای سود نگهداریشده در شرکت یا سرمایهگذاری مجدد آن، از نرخ مالیات ۲۵ درصد بهجای ۳۵ درصد بهرهمند شوند.
در مقابل، سود توزیعشده میان سهامداران همچنان با نرخ ۳۵ درصد مشمول مالیات خواهد بود.
اجرای این مشوق به ضوابط و شرایط قانونی مربوط وابسته است و هدف آن تشویق سرمایهگذاری و تقویت بنگاههای کوچک عنوان شده است.
مکزیک؛ تصویب قانون درآمد ۲۰۲۷ در سنا
سنای مکزیک در روزهای پایانی اکتبر، قانون درآمد فدرال سال ۲۰۲۷ را تصویب کرد.
بر اساس این قانون، درآمد کل دولت برای سال آینده حدود ۱۰.۶۳۶ تریلیون پزوی مکزیک پیشبینی شده که نزدیک به ۶.۲۶۴ تریلیون پزو آن مربوط به درآمدهای مالیاتی است.
همچنین مقررات مربوط به ساماندهی بدهیهای مالیاتی در بسته درآمدی سال آینده مورد توجه قرار گرفته است.
کلمبیا؛ ارائه لایحه نجات اقتصادی با اصلاحات مالیاتی
دولت کلمبیا در ۲۹ اکتبر ۲۰۲۶ لایحهای با عنوان «قانون نجات اقتصادی» به مجلس ارائه کرد.
این برنامه با هدف کنترل وضعیت مالی عمومی، افزایش درآمدهای دولت و تقویت سرمایهگذاری طراحی شده است.
در بخش مالیات شرکتها، پیشنهاد کاهش نرخ عمومی از ۳۵ درصد به ۳۳ درصد در سال ۲۰۲۷ و سپس به ۳۱ درصد از سال ۲۰۲۸ مطرح شده است.
گسترش برخی پایههای مالیات بر ارزش افزوده و تقویت اقدامات مقابله با فرار مالیاتی نیز از دیگر محورهای این لایحه است.
این برنامه هنوز در مرحله قانونگذاری قرار دارد و احکام آن را نباید بهعنوان قانون لازمالاجرا معرفی کرد.
OECD؛ پیشرفت مالیات حداقل جهانی و مقابله با انتقال سود
هجدهمین نشست چارچوب فراگیر OECD و گروه ۲۰ درباره مقابله با فرسایش پایه مالیاتی و انتقال سود (BEPS)، از ۲۸ تا ۳۰ اکتبر ۲۰۲۶ در پاریس برگزار شد.
در این نشست، پیشرفت اجرای نظام حداقل مالیات جهانی شرکتهای چندملیتی مورد بررسی قرار گرفت.
براساس اعلام دبیرکل OECD، حدود ۶۵ حوزه قضایی مقررات این نظام را اجرا کردهاند و با احتساب سازوکارهای مکمل، بیش از ۹۰ درصد شرکتهای چندملیتی مشمول تحت پوشش قرار میگیرند.
همچنین برآورد OECD نشان میدهد اجرای این سازوکار میتواند درآمد مالیات شرکتها در سطح جهانی را سالانه حدود ۳ تا ۵ درصد افزایش دهد.
در این نشست، موضوع هوش مصنوعی در مدیریت مالیاتی و چالشهای مالیاتستانی از اقتصاد دیجیتال نیز مطرح شد.
سازمان ملل؛ بازتاب برآورد ۵۰۰ میلیارد دلاری اصلاح مالیات شرکتهای چندملیتی
در هفته نخست آبان، گزارشهایی درباره ظرفیت افزایش درآمد مالیاتی کشورهای جهان از طریق اصلاح قواعد مالیات شرکتهای چندملیتی نیز بازتاب یافت.
براساس پژوهش منتشرشده در اوت ۲۰۲۶ از سوی شبکه عدالت مالیاتی و فدراسیون بینالمللی خدمات عمومی، تغییر مبنای تخصیص سود مشمول مالیات به محل فعالیت اقتصادی واقعی شرکتها میتواند، در مدل مورد بررسی پژوهشگران، سالانه حدود ۵۰۰ میلیارد دلار درآمد مالیاتی اضافی ایجاد کند.
این رقم برآورد پژوهشی مشروط است؛ نه مالیات وصولشده یا درآمد قطعی ناشی از اجرای یک کنوانسیون مصوب.
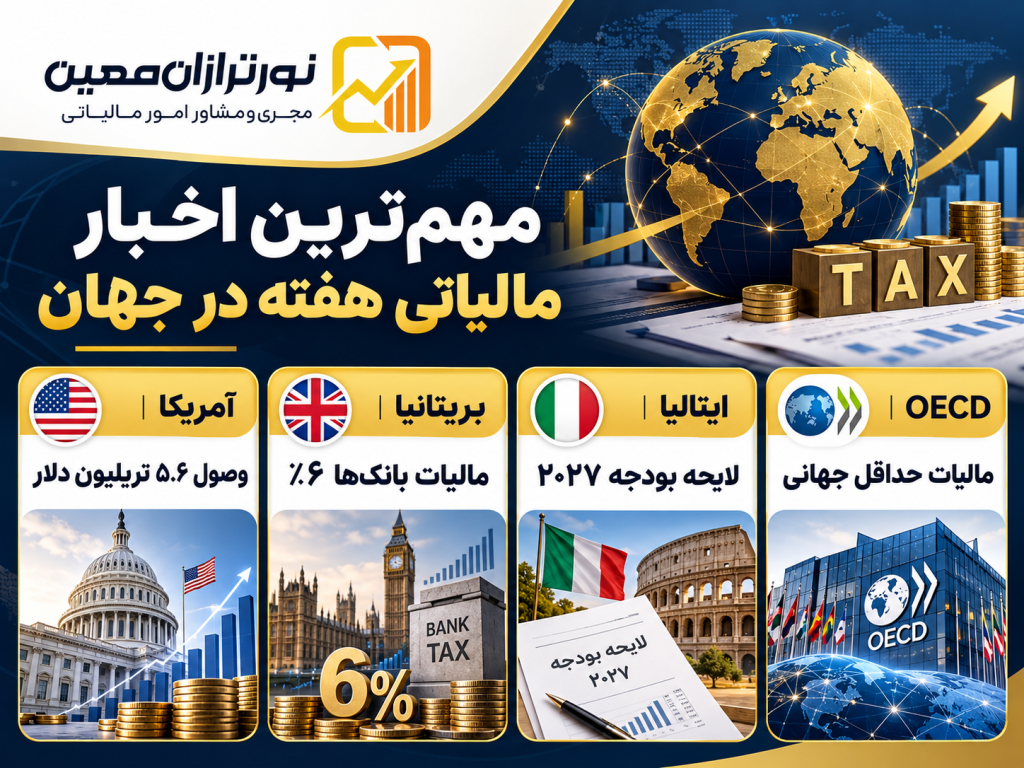
جمعبندی اخبار مالیاتی هفته ۲ تا ۸ آبان ۱۴۰۵
مرور اخبار مالیاتی هفته اول آبان ۱۴۰۵ نشان میدهد که در ایران، تمرکز اصلی بر تسهیل تکالیف صاحبان مشاغل، اجرای مالیات مقطوع، تمدید مهلتها و ایجاد رویههای روشنتر برای رسیدگی به بدهیها و اعتبارات مالیاتی بوده است.
بخشنامههای جدید درباره استرداد مالیات سوخت مصرفی و رفع محدودیت ثبتی بدهکاران مالیاتی، در کنار توسعه استعلامات الکترونیکی قضایی، از مهمترین تغییرات اجرایی هفته بودند.
در استانها نیز طرح نشاندار کردن مالیات، بازپرداخت مالیات مؤدیان و تأمین منابع آموزشی، درمانی و عمرانی مورد توجه قرار گرفت.
در سطح جهانی، افزایش وصول مالیات در آمریکا، اصلاحات بودجهای بریتانیا و ایتالیا، مشوقهای سرمایهگذاری و تلاش برای هماهنگی مالیاتی شرکتهای چندملیتی، از مهمترین تحولات این دوره به شمار میروند.
خدمات نورترازان معین
نورترازان معین با بررسی قوانین، بخشنامهها و اخبار مالیاتی هفته اول آبان ۱۴۰۵، به صاحبان مشاغل، مدیران شرکتها و مؤدیان در شناخت تکالیف قانونی و مدیریت پروندههای مالیاتی کمک میکند.
خدمات این مجموعه شامل مشاوره مالیاتی، بررسی فرمهای تبصره ماده ۱۰۰، رسیدگی به پروندههای ارزش افزوده، بررسی جرایم و بخشودگیها، پیگیری بدهیهای مالیاتی، اعتراض و دادرسی، بررسی اعتبارات مالیاتی و تحلیل آثار بخشنامههای جدید بر فعالیت کسبوکارهاست.
 استعلام برخط بدهی مالیاتی برای قضات فراهم شد؛ جزئیات خدمت جدید
 رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 بخشنامه جدید درباره استرداد مالیات سوخت مصرفی در صادرات
 ارسال پیامک تبصره ماده ۱۰۰ برای مالیات زیر ۱۰ میلیون تومان در ۵ آبان ۱۴۰۵
 مغایرت اینتاکد با فعالیت واقعی؛ پیامد مالیاتی و حق اعتراض
گفتگو (۰)