تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط ۹ ماهه
تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵ با هدف سادهسازی تکالیف مالیاتی صاحبان مشاغل و حمایت از کسبوکارهای واجد شرایط، برای مالیات عملکرد سال ۱۴۰۴ اجرایی شده است. انتشار آمار جدید از استان یزد نشان میدهد که مالیات حدود ۷۵ درصد مؤدیان مشمول این طرح در استان، صفر محاسبه شده است؛ آماری که بار دیگر توجهها را به نحوه تعیین مالیات مقطوع و امتیازات آن جلب کرده است.
بر اساس دستورالعمل سازمان امور مالیاتی، مشاغل واجد شرایط با فروش خالص سالانه حداکثر ۷۲ میلیارد تومان میتوانند از مزایای تبصره ماده ۱۰۰ استفاده کنند. علاوه بر سادهشدن فرآیند تعیین مالیات، امکان بخشودگی برخی جرایم و تقسیط بدهی نیز در شرایط مشخص پیشبینی شده است.
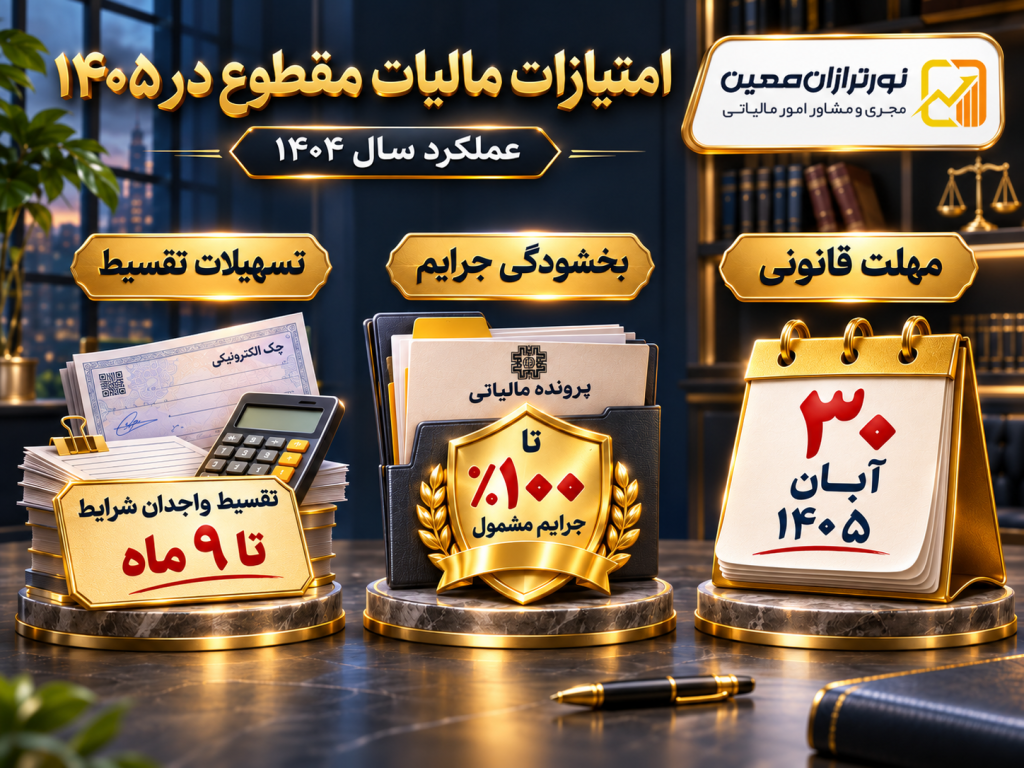
آخرین مهلت اعلامشده برای انجام تکالیف مربوط به مالیات مقطوع عملکرد ۱۴۰۴، ۳۰ آبان ۱۴۰۵ است.
مالیات ۷۵ درصد مؤدیان مشمول در یزد صفر شد
محسن مرداسی، مدیرکل امور مالیاتی استان یزد، در نشست خبری ۱۲ آبان ۱۴۰۵ اعلام کرد که از مجموع ۲۰۸ هزار و ۷۳۲ مؤدی مشمول تبصره ماده ۱۰۰ در این استان، مالیات ۱۵۵ هزار و ۲۹۶ نفر صفر محاسبه شده است.
به گفته وی، بیش از هشت درصد مؤدیان نیز در گروه پرداخت مالیات یک تا ۱۰ میلیون تومان قرار گرفتهاند.
این ارقام نمونهای از نتایج اجرای شیوه مالیات مقطوع بر اساس اطلاعات موجود در سامانههای مالیاتی است.
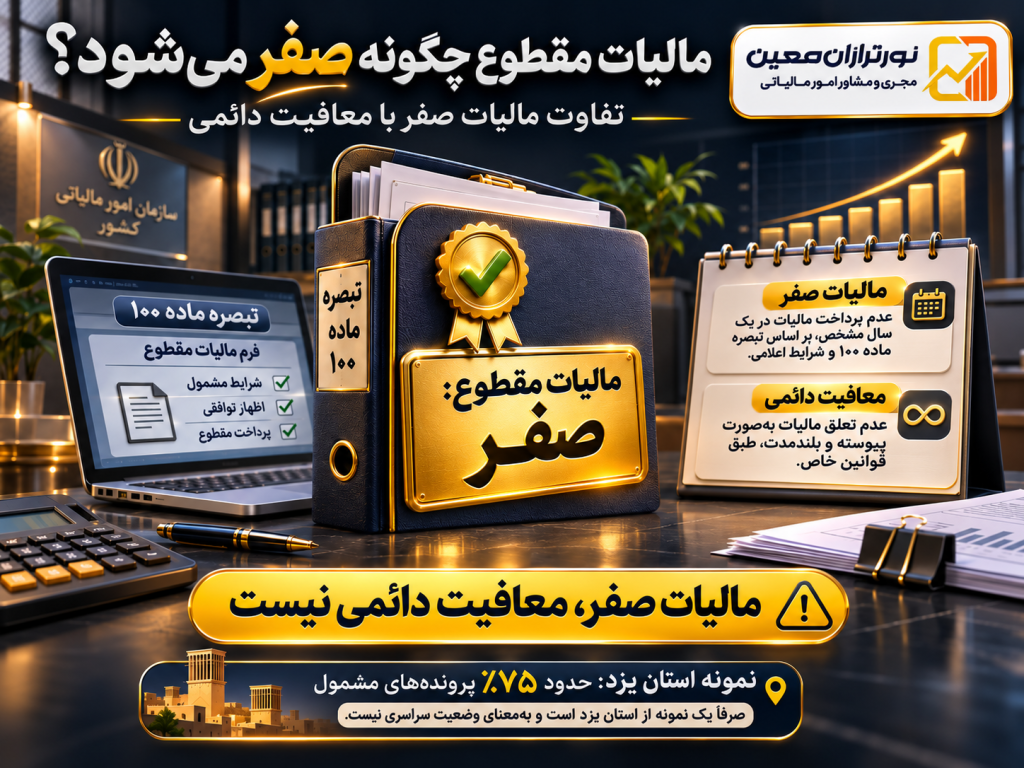
البته آمار یادشده مختص استان یزد است و نباید به معنای صفر شدن مالیات ۷۵ درصد صاحبان مشاغل سراسر کشور تلقی شود.
از سوی دیگر، مالیات صفر با معافیت همیشگی از مالیات تفاوت دارد. ممکن است برای یک مؤدی، مالیات عملکرد سال مشخصی بر اساس دادههای موجود صفر تعیین شود، اما در دورههای بعد یا در صورت شناسایی درآمد اعلامنشده، وضعیت مالیاتی متفاوت باشد.
تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵ شامل چه مواردی است؟
مالیات مقطوع تبصره ماده ۱۰۰ سازوکاری است که در آن سازمان امور مالیاتی برای صاحبان مشاغل واجد شرایط، مبلغ مالیات عملکرد را بر پایه اطلاعات در اختیار خود محاسبه و از طریق فرم مخصوص در سامانه اعلام میکند.
مهمترین تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵ عبارتاند از:
- تعیین مالیات مقطوع بدون نیاز به رسیدگی معمول اظهارنامه عملکرد برای مؤدیان واجد شرایط.
- معافیت از تسلیم اظهارنامه عملکرد و تکالیف مرتبط با دفاتر و اسناد و مدارک موضوع دستورالعمل، در صورت تحقق شرایط استفاده از مالیات مقطوع.
- تعیین مالیات صفر برای پروندههایی که نتیجه محاسبات آنها صفر است.
- امکان بررسی و اصلاح اطلاعات فروش و تراکنشهای غیردرآمدی در چارچوب مقررات.
- امکان برخورداری از بخشودگی جرایم مشخصشده در دستورالعمل.
- تسهیلات تقسیط مالیات برای مؤدیانی که شرایط مقرر را دارند.
استفاده از این تسهیلات به معنای حذف تمام تعهدات مالیاتی یا بینیازی از نگهداری مدارک موردنیاز سایر قوانین نیست.
🔵 مطالعه مرتبط: مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
چه مشاغلی میتوانند از مالیات مقطوع استفاده کنند؟
طبق دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، صاحبان مشاغل حقیقی، اعم از انفرادی و مشارکتی، در صورت داشتن شرایط لازم و بارگذاری فرم مربوط در سامانه، میتوانند از مالیات مقطوع استفاده کنند.
یکی از شروط اصلی این است که مجموع فروش خالص کالا و خدمات مؤدی در سال ۱۴۰۴ از ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان بیشتر نباشد.
برای روشن شدن موضوع، سه وضعیت فرضی را در نظر بگیرید:
| وضعیت کسبوکار | نتیجه اولیه |
|---|---|
| فروش خالص ۱۲ میلیارد تومان و وجود فرم مقطوع | امکان استفاده با رعایت سایر شرایط |
| فروش خالص ۶۰ میلیارد تومان و وجود فرم مقطوع | امکان استفاده با رعایت سایر شرایط |
| فروش خالص ۸۰ میلیارد تومان | خارج از سقف مالیات مقطوع بند «الف» دستورالعمل |
در نمونه سوم، مؤدی باید مسیر اظهارنامه مالیاتی یا اظهارنامه پیشفرض را مطابق مقررات مربوط بررسی کند.
نکته: رقم فروش، بهتنهایی تعیینکننده مبلغ مالیات نیست. نوع شغل، اطلاعات معاملات، وضعیت فعالیت، معافیتها و سایر دادههای مورد پذیرش سازمان میتوانند در نتیجه محاسبه مالیات مؤثر باشند.
چرا مالیات مقطوع بعضی مشاغل صفر میشود؟
یکی از پرسشهای مهم پس از انتشار آمار استان یزد این است که چرا برخی صاحبان مشاغل با وجود فعالیت اقتصادی، مالیات مقطوع صفر دارند.
سازمان امور مالیاتی مبلغ مالیات مقطوع را بر اساس دادههای موجود، وضعیت پرونده و ضوابط قانونی محاسبه میکند. در نتیجه، مبلغ نهایی برای همه مشاغل یکسان نیست.
ممکن است بر اساس اطلاعات مبنای محاسبه، معافیتهای قابل اعمال و سایر شرایط پرونده، مالیات عملکرد یک مؤدی صفر تعیین شود.
این وضعیت لزوماً به معنای نداشتن فروش، تعطیلی کسبوکار یا معافیت دائمی از مالیات نیست.
آیا مؤدی دارای مالیات صفر باید فرم را تأیید کند؟
طبق توضیحات اعلامشده از سوی سازمان امور مالیاتی، مؤدیانی که مالیات مقطوع آنها صفر تعیین شده، برای تأیید فرم با مبلغ صفر نیازی به مراجعه حضوری یا اقدام الکترونیکی ندارند و پرونده آنها از مسیر مقرر تعیین تکلیف میشود.
بااینحال، صحت اطلاعات فعالیت اقتصادی همچنان اهمیت دارد. اگر مؤدی متوجه شود درآمد یا فعالیتی در محاسبات لحاظ نشده است، باید موضوع را مطابق ضوابط اصلاح و اعلام کند.
اصلاح فروش و تراکنشهای بانکی در فرم تبصره ماده ۱۰۰
از نکات مهم تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵، امکان بررسی اطلاعات مبنای مالیات مقطوع است.
در برخی مشاغل، تمام وجوه واریزشده به حساب بانکی، درآمد واقعی صاحب کسبوکار محسوب نمیشود.
برای مثال، ممکن است مبالغ مربوط به معاملهای از حساب یک واسطه عبور کند، درحالیکه درآمد واقعی او صرفاً کارمزد خدمات ارائهشده باشد.
در چنین شرایطی، مؤدی باید با اسناد و مدارک قابل استناد، ماهیت مبالغ را مشخص کند. پذیرش غیردرآمدی بودن تراکنشها منوط به بررسی اطلاعات و مدارک مربوط است.
در مقابل، اگر فروش واقعی مؤدی بیشتر از مبلغ درجشده در فرم باشد، باید درآمد صحیح خود را اعلام کند.
هشدار: پذیرش مالیات مقطوع یا صفر بودن مبلغ آن، مانع مطالبه مالیات درآمدهای کتمانشده در رسیدگیهای بعدی نیست. در موارد مشمول، جرایم قانونی نیز ممکن است مطالبه شوند.
🔵 مطالعه مرتبط: مالیات مقطوع عملکرد ۱۴۰۴؛ شرایط، اصلاح مالیات و اظهارنامه پیشفرض

بخشودگی جرایم مالیاتی در کنار پذیرش تبصره ماده ۱۰۰
از دیگر امتیازات در نظر گرفتهشده در دستورالعمل عملکرد ۱۴۰۴، بخشودگی جرایم مشخصشده موضوع ماده ۲۲ قانون پایانههای فروشگاهی و سامانه مؤدیان است.
بر اساس ضوابط اعلامشده، درصد بخشودگی این جرایم برای اشخاص واجد شرایط میتواند با توجه به میزان فروش یا درآمد متفاوت باشد.
برای نمونه:
- برای فروش یا درآمد تا ۱۴۴ میلیارد ریال، معادل ۱۴٫۴ میلیارد تومان، بخشودگی ۱۰۰ درصدی جرایم مشمول پیشبینی شده است.
- در سطوح بالاتر فروش، درصدهای دیگری مانند ۹۸، ۹۶، ۹۴ و ۹۲ درصد مطرح است.
این درصدها مربوط به جرایم تعیینشده در دستورالعمل هستند و نباید با بخشودگی اصل مالیات یا تمام جرایم مالیاتی اشتباه گرفته شوند.
شرایط اختصاصی و محدودیتهای قانونی هر گروه نیز باید بررسی شود.
🔵 مطالعه مرتبط: جرائم مالیاتی تبصره ماده ۱۰۰ و شرایط بخشودگی آنها در سال ۱۴۰۵
تقسیط مالیات مقطوع؛ امکان پرداخت تا ۹ ماه
یکی از مسائل اصلی صاحبان مشاغل در سال ۱۴۰۵، تأمین نقدینگی برای پرداخت مالیات عملکرد ۱۴۰۴ است.
بر اساس توضیحات اعلامشده در نشست اداره کل امور مالیاتی یزد، برای مؤدیان واجد شرایط و متناسب با وضعیت فعالیت اقتصادی، امکان استفاده از تسهیلات تقسیط مالیات در دورههای چهار تا هشتماهه مطرح شده است.
همچنین در صورت استفاده از چک الکترونیکی، امکان افزایش دوره تقسیط تا پنج تا ۹ ماه پیشبینی شده است.
تعداد اقساط، مدت تقسیط و شرایط استفاده از آن باید بر اساس دستورالعمل و وضعیت پرونده مشخص شود؛ این امکان به معنای برخورداری خودکار تمام مؤدیان از حداکثر مهلت نیست.
برای مؤدیانی که فرم مالیات مقطوع را نمیپذیرند و اظهارنامه عملکرد ارائه میکنند، شرایط پرداخت و تقسیط متفاوت است.
اگر فرم مالیات مقطوع را قبول نداشته باشیم چه میشود؟
پذیرش مالیات مقطوع یکی از مسیرهای تعیین تکلیف مالیات عملکرد ۱۴۰۴ است؛ اما مؤدی در صورت نپذیرفتن مبلغ پیشنهادی، باید از مسیر اظهارنامه مالیاتی اقدام کند.
در این حالت، صرف تأیید نکردن فرم کافی نیست.
طبق مهلت اعلامشده، مؤدی باید حداکثر تا ۳۰ آبان ۱۴۰۵ تکالیف مربوط به تسلیم اظهارنامه را انجام دهد.
در غیر این صورت، مطابق دستورالعمل، امکان صدور برگ مالیات قطعی بر اساس اطلاعات و مالیات مقطوع محاسبهشده وجود دارد.
برای آنکه مؤدی مسیر مناسب را انتخاب کند، لازم است اطلاعات فروش، تراکنشهای بانکی، معافیتها و رقم مالیات پیشنهادی بررسی شوند.
🔵 مطالعه مرتبط: آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
آخرین مهلت استفاده از تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵
مهلت اعلامشده برای انجام تکالیف مربوط به مالیات مقطوع و اظهارنامه عملکرد سال ۱۴۰۴، ۳۰ آبان ۱۴۰۵ است.
فرمهای تبصره ماده ۱۰۰ از ۲۹ مهر بهتدریج در درگاه ملی خدمات الکترونیک مالیاتی بارگذاری شدهاند.
صاحبان مشاغل برای بررسی وضعیت پرونده خود میتوانند مستقیماً به نشانی زیر مراجعه کنند:
my.tax.gov.ir
ارسال نشدن پیامک اطلاعرسانی به معنای نبود فرم مالیاتی نیست و مؤدی میتواند وضعیت پرونده را در درگاه رسمی بررسی کند.
برای جلوگیری از سوءاستفاده، ورود به سامانه از طریق لینکهای ناشناس پیامکی توصیه نمیشود.
🔵 مطالعه مرتبط: آغاز بارگذاری فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴؛ هشدار درباره پیامکهای جعلی
صاحبان مشاغل چه اقدامی انجام دهند؟
برای استفاده صحیح از تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵، پیشنهاد میشود صاحبان مشاغل با توجه به وضعیت واقعی پرونده خود اقدام کنند:
۱. از طریق درگاه رسمی، وجود فرم مالیات مقطوع یا اظهارنامه پیشفرض را بررسی کنند.
۲. فروش خالص و درآمد حاصل از خدمات در سال ۱۴۰۴ را با اطلاعات ثبتشده مقایسه کنند.
۳. در صورت مشاهده تراکنشهای غیردرآمدی یا اطلاعات ناقص، مدارک مربوط را آماده کنند.
۴. اگر مالیات مقطوع صفر تعیین شده، وضعیت پرونده و صحت اطلاعات مبنای محاسبه را کنترل کنند.
۵. در صورت نپذیرفتن مالیات مقطوع، اظهارنامه لازم را در مهلت مقرر تسلیم کنند.
۶. در صورت داشتن مالیات قابل پرداخت، امکان استفاده از تقسیط و بخشودگی جرایم مشمول را بررسی کنند.
پرسشهای متداول
آیا تبصره ماده ۱۰۰ باعث صفر شدن مالیات همه مشاغل میشود؟
خیر. مالیات مقطوع بر اساس اطلاعات و شرایط هر مؤدی محاسبه میشود و ممکن است مبلغ نهایی صفر یا بیشتر باشد. آمار ۷۵ درصدی منتشرشده مربوط به مؤدیان مشمول در استان یزد است.
آیا هر کسبوکاری با فروش کمتر از ۷۲ میلیارد تومان مشمول است؟
خیر. سقف فروش یکی از شروط است. وجود فرم مالیات مقطوع و رعایت سایر شرایط دستورالعمل نیز ضروری است.
آیا با پذیرش تبصره ماده ۱۰۰ دیگر هیچ مدرکی لازم نیست؟
خیر. تسهیلات مربوط به تکالیف مشخصشده در دستورالعمل عملکرد ۱۴۰۴ است و نباید به تمام تکالیف قانونی یا ضرورت نگهداری اسناد برای سایر موارد تعمیم داده شود.
آیا بخشودگی ۱۰۰ درصدی جرایم به معنای بخشودگی مالیات است؟
خیر. بخشودگی موضوع ماده ۲۲ قانون پایانههای فروشگاهی در چارچوب شرایط اعلامشده، با اصل مالیات عملکرد تفاوت دارد.
آیا مالیات مقطوع را میتوان قسطی پرداخت کرد؟
برای مؤدیان واجد شرایط، امکان تقسیط طبق دستورالعمل فراهم شده است. مدت تقسیط با توجه به شرایط پرونده و نحوه پرداخت تعیین میشود.
جمعبندی
تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵ تنها به تعیین یک مبلغ مالیات مقطوع محدود نمیشود. سادهسازی تکالیف مشاغل، تعیین مالیات صفر برای برخی پروندهها، امکان اصلاح اطلاعات، بخشودگی جرایم مشخصشده و تسهیلات پرداخت، از مهمترین ابعاد این سازوکار برای عملکرد ۱۴۰۴ هستند.
آمار اعلامشده در استان یزد نمونهای از نتایج اجرای این روش است، اما استفاده از آن به شرایط قانونی هر مؤدی بستگی دارد.
صاحبان مشاغل باید پیش از پایان مهلت مقرر، وضعیت اطلاعات و تکالیف خود را بررسی کنند تا در صورت واجد شرایط بودن، از امکانات پیشبینیشده استفاده کنند.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی مالیات مقطوع تبصره ماده ۱۰۰، تطبیق فروش و تراکنشهای بانکی، تحلیل فرم مالیاتی، بررسی اظهارنامه پیشفرض، شرایط بخشودگی جرایم و تقسیط مالیات خدمات تخصصی ارائه میدهد.
در صورتی که درباره مبلغ مالیات تعیینشده، استفاده از تبصره ماده ۱۰۰ یا انتخاب مسیر مناسب برای انجام تکالیف عملکرد ۱۴۰۴ نیاز به بررسی تخصصی دارید، درخواست مشاوره خود را ثبت کنید.
 استرداد مالیات مزایای رفاهی کارکنان؛ آموزش ثبت درخواست در سامانه
 بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
 حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
 مالیات در هفتهای که گذشت؛ هفته اول آبان ۱۴۰۵ (۲ تا ۸ آبان)
گفتگو (۰)