مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
اخبار مالیاتی هفته دوم آبان ۱۴۰۵ شامل مجموعهای از مهمترین تحولات اقتصادی و مالیاتی ایران و جهان است؛ از اجرای تبصره ماده ۱۰۰ و بخشودگی جرایم ارزش افزوده گرفته تا استرداد مالیات حقوق سالهای گذشته، تغییرات مالیات شرکتها در اروپا و تصمیمهای جدید درباره مالیات رمزارزها.
در این شماره از مجموعه «مالیات در هفتهای که گذشت»، نورترازان معین مهمترین اخبار کشوری و استانی در بازه ۸ تا ۱۵ آبان ۱۴۰۵ و تحولات بینالمللی ۳۱ اکتبر تا ۶ نوامبر ۲۰۲۶ را بررسی میکند.
اخبار مالیاتی هفته دوم آبان ۱۴۰۵ برای صاحبان کسبوکار، حسابداران، مدیران مالی و مؤدیانی اهمیت دارد که میخواهند از مهلتهای قانونی، بخشنامههای جدید و تغییرات مالیاتی کشور و جهان مطلع باشند.
اخبار مالیاتی هفته دوم آبان ۱۴۰۵ در ایران
در بخش کشوری اخبار مالیاتی هفته دوم آبان ۱۴۰۵، اجرای تبصره ماده ۱۰۰، نزدیک شدن به مهلتهای مالیاتی آبان، اصلاح دستورالعمل ماده ۲۳۸ و امکان پیگیری استرداد مالیات حقوق از مهمترین موضوعات بودند.
یکی دیگر از محورهای اخبار مالیاتی هفته دوم آبان ۱۴۰۵، تمرکز سازمان امور مالیاتی بر هوشمندسازی رسیدگیها، استفاده از اطلاعات چکهای تجاری و تسهیل انجام تکالیف برای مشاغل کوچک بود.
۱. تأکید نمایندگان مجلس بر حمایت از مشاغل کوچک با اجرای تبصره ماده ۱۰۰
اجرای تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم از پرتکرارترین موضوعات خبری هفته بود. چند تن از نمایندگان مجلس، از جمله اعضای کمیسیونهای فرهنگی، قضائی و حقوقی، آموزش، برنامه و بودجه، صنایع و معادن و اصل نود، بر نقش مالیاتستانی هوشمند در کاهش پیچیدگی تکالیف مشاغل کوچک و متوسط تأکید کردند.
در این اظهارات، استفاده از دادههای اقتصادی برای محاسبه مالیات، امکان تقسیط برای مؤدیان واجد شرایط، شناسایی مؤدیان پرریسک و تمرکز بیشتر بر مقابله با فرار مالیاتی مورد توجه قرار گرفت. البته برخورداری از تسهیلات تبصره ماده ۱۰۰ تابع ضوابط مربوط است و به معنای معافیت عمومی مشاغل از انجام تکالیف قانونی نیست.
در میان اخبار مالیاتی هفته دوم آبان ۱۴۰۵، تسهیل انجام تکالیف مالیاتی مشاغل کوچک از موضوعات پررنگ بود. اجرای تبصره ماده ۱۰۰ و استفاده از محاسبات هوشمند، محور اصلی اظهارنظرهای نمایندگان مجلس در این زمینه محسوب میشد.
۲. آخرین مهلت و وضعیت بارگذاری فرمهای تبصره ماده ۱۰۰
مدیرکل امور مالیاتی زنجان اعلام کرد که فرمهای تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ برای مؤدیان مشمول بهتدریج تا ۱۵ آبان در سامانه بارگذاری میشوند. بر اساس توضیحات ارائهشده، مؤدیانی که مالیات آنها در فرم مربوط صفر تعیین شده است، نیازی به تأیید فرم ندارند.
همچنین مهلت پذیرش مالیات مقطوع یا ارائه اظهارنامه برای صاحبان مشاغل مشمول تا ۳۰ آبان ۱۴۰۵ اعلام شده است. بررسی وضعیت پرونده در درگاه ملی خدمات الکترونیک مالیاتی اهمیت دارد و مؤدیان نباید صرفاً به پیامکهای اطلاعرسانی اکتفا کنند.
یکی از کاربردیترین بخشهای اخبار مالیاتی هفته دوم آبان ۱۴۰۵ برای صاحبان مشاغل، اطلاعرسانی درباره زمان بارگذاری فرمهای مالیات مقطوع و مهلت پایان آبان برای انجام تکالیف مربوط بود.
۳. لحاظ شدن آثار جنگ و کاهش فعالیت اقتصادی در مالیات مشاغل
مدیرکل امور مالیاتی همدان درباره آثار خسارتها و کاهش فعالیتهای اقتصادی ناشی از جنگ بر مالیات عملکرد ۱۴۰۴ توضیح داد. به گفته وی، محاسبات مالیات مقطوع از اطلاعاتی مانند فروش، گردش حسابهای بانکی و تراکنشهای کارتخوان استفاده میکند؛ بنابراین کاهش فعالیت اقتصادی که در این اطلاعات منعکس شده باشد، میتواند در محاسبات مؤثر باشد.
علاوه بر این، تعدیلاتی متناسب با نوع فعالیت و محل فعالیت برخی مشاغل آسیبدیده در نظر گرفته شده است. نحوه اعمال این تعدیلات باید بر اساس وضعیت واقعی پرونده و ضوابط اجرایی بررسی شود.
۴. وصول حدود ۳۵ درصد مالیات کشور از ۷۰۰ مؤدی بزرگ
مهدی موحدیبکنظر، سخنگوی سازمان امور مالیاتی کشور، اعلام کرد که حدود ۳۵ درصد مالیات وصولی کشور از ۷۰۰ مؤدی بزرگ فعال در ادارهکل مؤدیان بزرگ تأمین میشود؛ درحالیکه سهم اصناف و واحدهای صنفی از مجموع مالیات وصولشده حدود پنج درصد عنوان شده است.
وی همچنین به اجرای طرح نشاندار کردن مالیات اشاره کرد. بر اساس آمار اعلامی، در سال نخست این طرح ۱۹۱۵ پروژه، در سال بعد ۸۸۱ پروژه و در سال جاری ۲۸۳ پروژه برای انتخاب محل هزینهکرد مالیات معرفی شدهاند.
این آمارها بر ضرورت تفکیک سهم گروههای مختلف مؤدیان و تمرکز بر پروندههای بزرگ و دارای ریسک فرار مالیاتی تأکید دارند.
۵. استفاده از اطلاعات چکهای انتقالی در مالیات مقطوع عملکرد ۱۴۰۴
در محاسبات مالیات مقطوع عملکرد ۱۴۰۴، اطلاعات پالایششده چکهای تجاری انتقالیافته به اشخاص ثالث نیز مورد استفاده قرار میگیرد.
بر اساس توضیحات سازمان امور مالیاتی، چکهایی که در حساب دریافتکننده اولیه وصول شدهاند نباید دوباره در بخش اطلاعات چکهای تجاری محاسبه شوند؛ اما چکهای انتقالیافته به شخص ثالث ممکن است در دادههای محاسبات مالیاتی مؤثر باشند.
بااینحال، هر چک انتقالی الزاماً درآمد جدید محسوب نمیشود. مؤدی میتواند در صورت وجود اختلاف، با ارائه مستندات معتبر برای بررسی ماهیت مبلغ و درخواست تعدیل اقدام کند.
🔵 مطالعه مرتبط: چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
۶. حد نصابهای جدید حسابرسی مالیاتی ماده ۲۷۲
اطلاعیه مربوط به حد نصاب ارائه صورتهای مالی حسابرسیشده موضوع ماده ۲۷۲ قانون مالیاتهای مستقیم نیز مورد توجه قرار گرفت.
بر اساس ضوابط اعلامشده، شاخصهای درآمد ناخالص بیش از ۱۰۰ میلیارد تومان، جمع داراییهای بیش از ۱۶۰ میلیارد تومان و دریافتی پیمانکاری بیش از ۱۰۰ میلیارد تومان برای گروههای مربوط مطرح شدهاند.
اشخاص مشمول باید صورتهای مالی حسابرسیشده را در مهلت قانونی ارائه دهند. عدم انجام تکلیف در موارد مقرر ممکن است مشمول جریمه ۲۰ درصد مالیات متعلق شود.
اعمال حد نصابهای جدید، از جمله از نظر تاریخ شروع سال مالی، تابع شرایط اطلاعیه مربوط است.
🔵 مطالعه مرتبط: حد نصاب حسابرسی ماده ۲۷۲ در ۱۴۰۵؛ درآمد ۱۰۰ و دارایی ۱۶۰ میلیارد تومان
۷. بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵ تا ۲۴ آبان
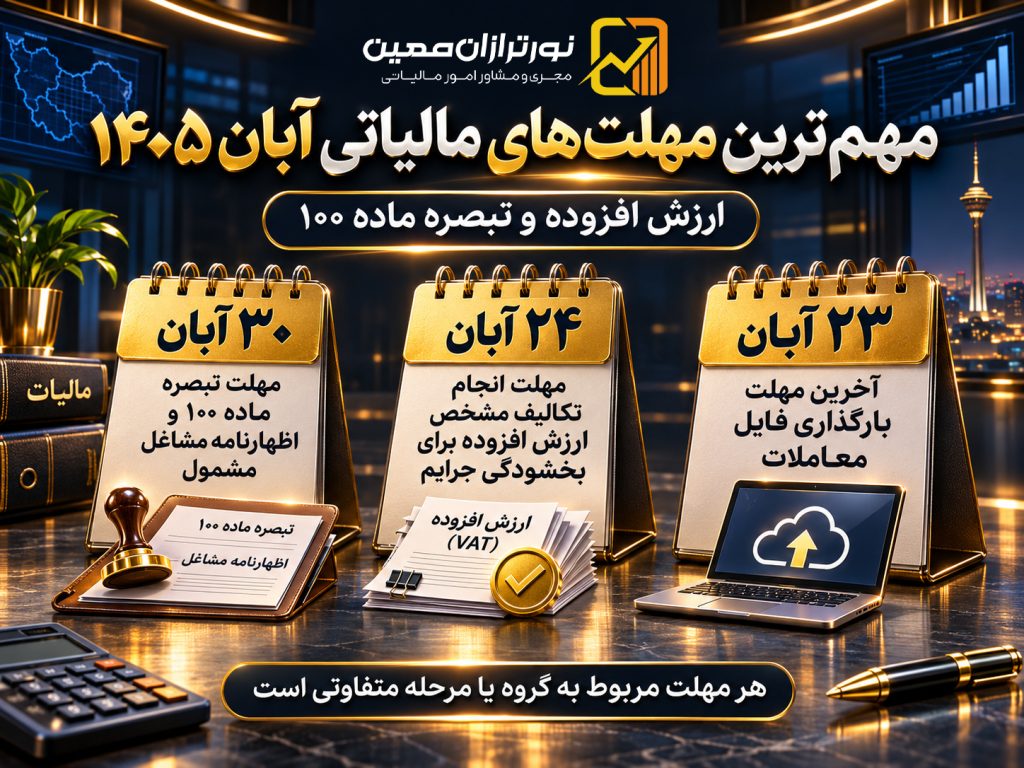
در بخش مهلتهای قانونی اخبار مالیاتی هفته دوم آبان ۱۴۰۵، فرصت استفاده از بخشودگی جرایم ارزش افزوده تابستان اهمیت ویژهای داشت؛ زیرا مؤدیان مشمول باید تکالیف مشخصی را تا ۲۳ و ۲۴ آبان انجام دهند.
با نزدیک شدن به مهلتهای مقرر، بخشودگی ۱۰۰ درصدی برخی جرایم مالیات بر ارزش افزوده تابستان ۱۴۰۵ از مهمترین یادآوریهای هفته بود.
طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵، مؤدیان واجد شرایط برای برخورداری از بخشودگی جرایم مشخص باید تکالیف مربوط را تا موعد تعیینشده انجام دهند.
| تکلیف مالیاتی | آخرین مهلت |
|---|---|
| پرداخت یا ترتیب پرداخت بدهی مشمول | ۲۴ آبان |
| ذخیره نهایی خلاصه عملکرد | ۲۴ آبان |
| بارگذاری فایل جزئیات معاملات | ۲۳ آبان |
| ورود موردی اطلاعات معاملات | ۲۴ آبان |
این تسهیلات به جرایم مشخص موضوع ماده ۳۷ و بند «ب» ماده ۳۶ قانون مالیات بر ارزش افزوده مربوط است و نباید آن را بخشودگی اصل بدهی یا تمامی جرایم مالیاتی دانست.
🔵 مطالعه مرتبط: بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
۸. اصلاح دستورالعمل ماده ۲۳۸ درباره رسیدگی مجدد به اعتراضات مالیاتی
سازمان امور مالیاتی کشور با صدور دستورالعمل شماره ۲۰۰/۱۴۰۵/۵۰۶ مورخ ۱۲ آبان ۱۴۰۵، بندهای ۳ و ۴ دستورالعمل اجرایی مرتبط با تبصره یک ماده ۲۳۸ قانون مالیاتهای مستقیم را اصلاح کرد.
بر اساس این ابلاغیه، عنوان «رؤسای گروه حسابرسی مالیاتی» به بند ۳ اضافه شده و عبارت مربوط به بلامانع بودن انتخاب یکی از مسئولان از میان رؤسای گروه حسابرسی مالیاتی از بند ۴ حذف شده است.
این اصلاحیه، مهلت قانونی اعتراض به برگ تشخیص را تغییر نداده است. مؤدیان همچنان در موارد مشمول، ۳۰ روز از تاریخ ابلاغ برای اعتراض فرصت دارند و رسیدگی مجدد باید حداکثر ظرف ۴۵ روز از ثبت درخواست انجام شود.
در بخش حقوقی اخبار مالیاتی هفته دوم آبان ۱۴۰۵، اصلاح دستورالعمل ماده ۲۳۸ از رویدادهای مهم بود. این اصلاحیه ترتیبات اجرایی رسیدگی را تغییر داد، اما مهلت قانونی اعتراض مؤدیان را افزایش یا کاهش نداد.
🔵 مطالعه مرتبط: اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
۹. امکان پیگیری استرداد مالیات حقوق سالهای ۱۳۹۳ تا ۱۴۰۵
در یکی دیگر از اخبار مهم هفته، امکان پیگیری استرداد مالیات حقوق اضافهپرداختی برای سالهای ۱۳۹۳ تا ۱۴۰۵، از جمله مالیات برخی مزایای رفاهی و انگیزشی کارکنان، مطرح شد.
کمکهزینه مسکن، حق اولاد، عائلهمندی و بن خواربار از جمله مزایایی هستند که وضعیت مالیاتی آنها باید بر اساس مقررات حاکم بر سال پرداخت بررسی شود.
البته این خبر به معنای بازپرداخت خودکار مالیات همه کارکنان نیست. همچنین قابلیت ویژه ثبت فهرست استرداد توسط کارفرمایان، طبق راهنمای گزارششده، فعلاً سالهای ۱۴۰۰ تا ۱۴۰۳ را پوشش میدهد و نباید آن را با تمام بازه قابل پیگیری یکسان دانست.
🔵 مطالعه مرتبط: استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
۱۰. توسعه دفاتر تجاری الکترونیکی در مناطق آزاد
سازمان امور مالیاتی در ادامه اطلاعرسانی درباره تکالیف فعالان اقتصادی مناطق آزاد تجاری ـ صنعتی، امکان استفاده از سامانه دفاتر تجاری الکترونیکی را یادآوری کرد.
اشخاص مشمول نگهداری دفاتر تجاری در این مناطق میتوانند مطابق مقررات و ضوابط مربوط، از طریق درگاه ملی خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir و بخش سامانه دفاتر تجاری الکترونیکی اقدام کنند.
این فرآیند در راستای اجرای مقررات برنامه هفتم پیشرفت و گسترش ثبت الکترونیکی اسناد تجاری انجام میشود.
۱۱. معافیت سهم دولت از مالیات ارزش افزوده واردات بنزین ویژه
بر اساس بخشنامه دفتر واردات گمرک ایران، واردات قطعی بنزین ویژه با اکتان بالا در سال ۱۴۰۵ از پرداخت سهم دولت در مالیات بر ارزش افزوده مربوط معاف شده است.
طبق گزارش منتشرشده، نرخ مالیات و عوارض مربوط به انواع بنزین ۳۰ درصد است که پنجنهم آن به سهم دولت و چهارنهم به سهم شهرداریها و دهیاریها اختصاص دارد.
معافیت اعلامشده صرفاً به سهم دولت مربوط است و واردکنندگان همچنان باید سهم مربوط به شهرداریها و دهیاریها را مطابق مقررات پرداخت کنند.

اخبار مالیاتی هفته دوم آبان ۱۴۰۵ در جهان
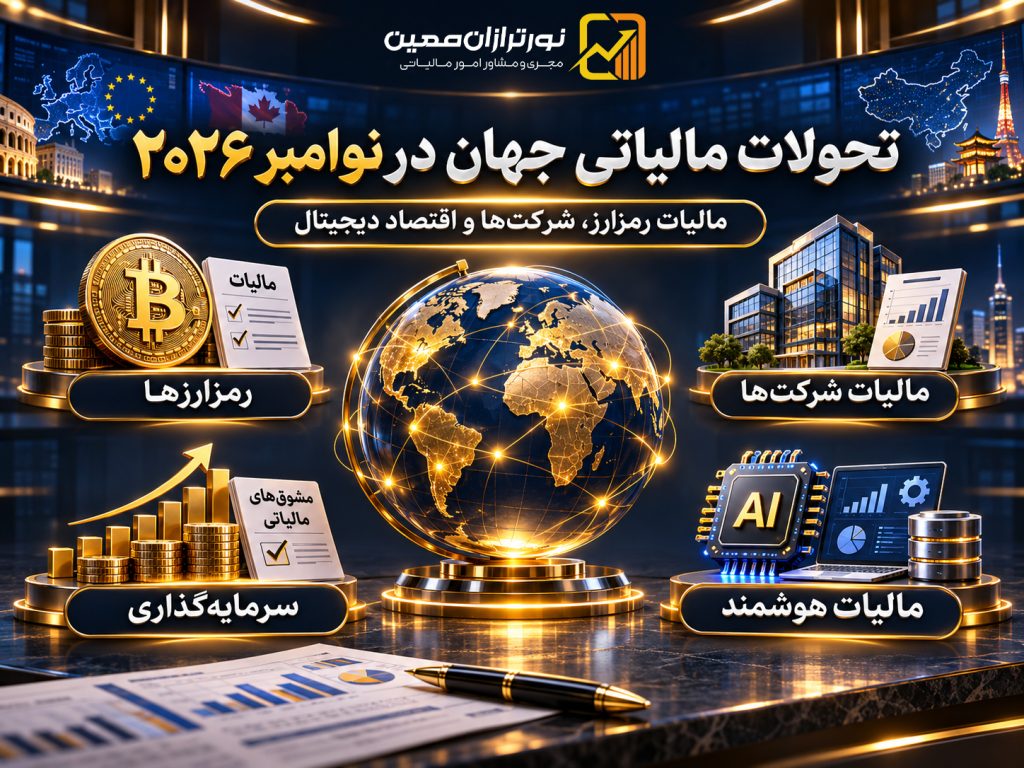
در بخش بینالمللی اخبار مالیاتی هفته دوم آبان ۱۴۰۵، تغییرات قوانین مالیات شرکتها، مالیات داراییهای دیجیتال و توسعه فناوریهای هوشمند در نظام مالیاتی کشورها مورد توجه قرار گرفت.
یکی از مهمترین موضوعات جهانی در اخبار مالیاتی هفته دوم آبان ۱۴۰۵، تصمیم کره جنوبی برای پیگیری تعویق مالیات رمزارزها تا سال ۲۰۲۹ و تصویب مالیات ۱۰ درصدی بر سود این داراییها در یونان بود.
در همین بازه، اتحادیه اروپا برنامه سادهسازی مقررات مالیاتی خود را مطرح کرد و کانادا نیز مشوقهای مالیاتی جدیدی برای تقویت سرمایهگذاری ارائه داد.
۱. همدان؛ کشف فرار مالیاتی ۷۵۰ میلیارد ریالی
رئیس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی سازمان امور مالیاتی کشور از کشف یک مورد فرار مالیاتی به مبلغ ۷۵۰ میلیارد ریال مربوط به مؤدی فعال استان همدان خبر داد. این خبر در چارچوب اقدامات نظارتی و مقابله با فرار مالیاتی منتشر شد. مبلغ کشفشده را نباید بدون اعلام رسمی با میزان مالیات وصولشده یکسان دانست.
۲. کردستان؛ اختصاص ۲ هزار میلیارد ریال مالیات به سلامت
مدیرکل امور مالیاتی استان کردستان اعلام کرد در ششماهه نخست سال ۱۴۰۵، بیش از ۲ هزار میلیارد ریال از محل یک واحد درصد مالیات بر ارزش افزوده به حوزه بهداشت و درمان استان واریز شده است. این آمار بیانگر نقش منابع مالیاتی در تأمین اعتبار خدمات عمومی و سلامت است.
۳. ایلام؛ ۱۱ پروژه آموزشی در طرح نشاندار کردن مالیات
در استان ایلام، ۳۲ پروژه عمرانی نیمهتمام در فهرست طرح نشاندار کردن مالیات قرار گرفتهاند که ۱۱ مورد آن به تکمیل و توسعه فضاهای آموزشی اختصاص دارد. این طرح به مؤدیان واجد شرایط امکان میدهد پروژه موردنظر خود را برای اختصاص مالیات انتخاب کنند.
۴. سمنان؛ بیش از ۱۵۱۳ میلیارد ریال برای پارکهای علم و فناوری
مدیرکل امور مالیاتی سمنان از تخصیص بیش از ۱۵۱۳ میلیارد ریال از محل مالیات بر ارزش افزوده به پارکهای علم و فناوری استان در هفتماهه نخست سال جاری خبر داد. هدف اعلامشده، کمک به توسعه زیرساختهای علمی، حمایت از فناوری و تقویت اقتصاد دانشبنیان است.
۵. آذربایجان شرقی؛ ۸۹ پروژه نشاندار و تحقق ۹۹ درصدی درآمد مالیاتی
در آذربایجان شرقی، ۸۹ پروژه عمرانی و خدماتی برای مشارکت مؤدیان در طرح نشاندار کردن مالیات معرفی شدهاند. اعتبار موردنیاز برای این پروژهها حدود ۱۳۶۵ میلیارد تومان اعلام شده است.
در خبر دیگری، تحقق حدود ۹۹ درصد درآمد مالیاتی مصوب استان در هفتماهه نخست سال ۱۴۰۵ گزارش شد. همچنین درآمدهای مالیاتی نسبت به مدت مشابه سال گذشته ۷۴ درصد و وصول مجموع درآمدهای استانی ۱۱۰ درصد رشد داشته است.
در بررسی استانی اخبار مالیاتی هفته دوم آبان ۱۴۰۵، عملکرد آذربایجان شرقی از دو جهت اهمیت داشت: تحقق درآمدهای مالیاتی و معرفی پروژههای عمرانی و خدماتی برای مشارکت مؤدیان در طرح نشاندار کردن مالیات.
۶. قزوین؛ تأکید بر تقویت اعتماد عمومی از طریق نشاندار کردن مالیات
محمدبیگی، نماینده قزوین و نایبرئیس کمیسیون بهداشت و درمان مجلس، در دیدار با مدیرکل امور مالیاتی استان، طرح نشاندار کردن مالیات را اقدامی مؤثر برای افزایش شفافیت و مشارکت مردم در توسعه کشور توصیف کرد. محور اصلی این خبر، آگاهی مؤدیان از محل اختصاص منابع مالیاتی بود.
۷. چهارمحال و بختیاری؛ پرداخت بیش از ۹۸۹ میلیارد تومان عوارض ارزش افزوده
مدیرکل امور مالیاتی استان چهارمحال و بختیاری از پرداخت بیش از ۹۸۹ میلیارد تومان عوارض مالیات بر ارزش افزوده در ششماهه نخست سال ۱۴۰۵ خبر داد. این منابع به حساب شهرداریها، دهیاریها، فرمانداریهای مرتبط با روستاهای فاقد دهیاری و امور عشایری استان واریز شدهاند.
۸. شرق استان تهران؛ توزیع ۱۲ هزار و ۸۰۰ میلیارد ریال عوارض ارزش افزوده
در شرق استان تهران، بالغ بر ۱۲ هزار و ۸۰۰ میلیارد ریال از محل عوارض ارزش افزوده در ششماهه نخست سال به حساب نهادهای محلی شهرستانهای پردیس، دماوند و فیروزکوه واریز شده است. منابع مذکور برای پشتیبانی از خدمات شهری، روستایی و امور عشایری تخصیص یافتهاند.
۹. قم؛ تأمین بیش از ۷۰۰ میلیارد تومان اعتبار برای ۲۱ پروژه
مدیرکل امور مالیاتی استان قم اعلام کرد بیش از ۷۰۰ میلیارد تومان اعتبار در قالب طرح نشاندار کردن مالیات به ۲۱ پروژه عمرانی و آموزشی استان اختصاص یافته است. این خبر در کنار گزارشهای ایلام و آذربایجان شرقی نشان میدهد طرح نشاندار کردن مالیات در چند استان برای تأمین اعتبار پروژههای مشخص دنبال میشود.
اخبار مالیاتی جهان؛ مهمترین تحولات ۳۱ اکتبر تا ۶ نوامبر ۲۰۲۶
در سطح بینالمللی، تحولات این هفته بیشتر بر مالیات شرکتهای بزرگ، مالیات داراییهای دیجیتال، سادهسازی قوانین، افزایش رقابتپذیری اقتصادی و توسعه فرآیندهای الکترونیکی متمرکز بود.
۱. OECD؛ مرور ده سال همکاری مالیاتی و ادامه مذاکرات درباره اقتصاد دیجیتال
سازمان همکاری و توسعه اقتصادی (OECD) نتایج نشست هجدهم مجمع چارچوب فراگیر مقابله با فرسایش پایه مالیاتی و انتقال سود (BEPS) را منتشر کرد. این نشست در روزهای ۲۸ تا ۳۰ اکتبر ۲۰۲۶ در پاریس برگزار شد و بیش از ۴۱۰ نماینده از ۱۳۱ حوزه مالیاتی در آن حضور داشتند.
در دهمین سالگرد تشکیل این چارچوب، اعضا دستاوردهای مقابله با فرار و اجتناب مالیاتی فرامرزی و اجرای مالیات حداقل جهانی شرکتهای بزرگ را بررسی کردند. موضوع مالیاتستانی از اقتصاد دیجیتال، کاهش پیچیدگی مقررات و افزایش اطمینان حقوقی نیز از محورهای مهم مذاکرات بود.
همچنین از دبیرخانه OECD خواسته شد تا پایان سال ۲۰۲۶ برنامهای برای ادامه کار در زمینه چالشهای مالیاتی اقتصاد دیجیتال ارائه کند. این تصمیم به معنای توافق نهایی درباره ستون اول مالیات بینالمللی نیست، بلکه نشاندهنده ادامه مذاکرات برای یافتن راهحل مشترک است.
در بخش بینالمللی اخبار مالیاتی هفته دوم آبان ۱۴۰۵، ادامه مذاکرات OECD درباره مالیات کسبوکارهای دیجیتال و کاهش هزینههای انطباق مالیاتی نشاندهنده اهمیت همکاری کشورها در اصلاح مقررات فرامرزی بود.
۲. اتحادیه اروپا؛ انتشار برنامه کاری ۲۰۲۷ با اولویت سادهسازی قوانین مالیاتی
کمیسیون اروپا در ۴ نوامبر ۲۰۲۶ برنامه کاری سال ۲۰۲۷ را منتشر کرد. در بخش مالیات مستقیم، یکی از اولویتهای اصلی کاهش هزینههای انطباق، سادهسازی قوانین و کاستن از بار اداری شرکتهاست.
در این برنامه، پیشبرد بسته اصلاحی Tax Omnibus اهمیت ویژهای دارد. همچنین کمیسیون قصد دارد برخی پیشنهادهای قدیمی و متوقفشده، از جمله طرح BEFIT و چند پیشنهاد دیگر در زمینه مالیات شرکتها را از دستور کار خارج کند.
هدف اعلامشده، تقویت رقابتپذیری اقتصاد اروپا و ایجاد چارچوب مالیاتی سادهتر برای شرکتهای فعال در چند کشور عضو است.
البته بسته Tax Omnibus همچنان در فرآیند مذاکرات قرار دارد و تمام اصلاحات مطرحشده، قانون لازمالاجرا محسوب نمیشوند.
۳. بریتانیا؛ برنامه افزایش موقت مالیات اضافی بانکها به ۶ درصد
در ادامه بررسی جزئیات بودجه ۲۰۲۶ بریتانیا، برنامه دولت برای افزایش موقت نرخ مالیات اضافی بر سود بانکها مورد توجه قرار گرفت.
طبق اسناد رسمی، این نرخ قرار است از سه درصد به شش درصد افزایش یابد و از اول ژانویه ۲۰۲۷ تا پایان مارس ۲۰۲۸ اعمال شود. پس از این دوره، نرخ قبلی سه درصدی بازخواهد گشت.
این افزایش مربوط به مالیات اضافی ویژه بانکهاست و به معنای افزایش نرخ عمومی مالیات شرکتهای بریتانیا به شش درصد نیست.
بودجه همچنین اصلاحاتی درباره شعب خارجی شرکتها، مشوقهای سهام کارکنان و سادهسازی برخی مقررات مالیاتی کسبوکارها مطرح کرده است. اجرای تغییرات وابسته به تصویب و اجرای مقررات مربوط خواهد بود.
۴. بلژیک؛ تمدید مهلتهای مالیاتی تا ۱۶ نوامبر پس از حمله سایبری
سازمان مالیاتی بلژیک در پی حمله سایبری اواخر اکتبر به سامانههای وزارت دارایی، از جمله MyMinfin، برخی خدمات دیجیتال را موقتاً غیرفعال کرد.
در پی این اختلال، مهلت تعدادی از تکالیف مالیاتی که موعد آنها در پایان اکتبر قرار داشت، از جمله برخی اظهارنامههای مالیات بر درآمد و تکالیف مرتبط با ستون دوم مالیات جهانی، تا ۱۶ نوامبر ۲۰۲۶ تمدید شد.
مقامهای بلژیکی اعلام کردند که اقدامات امنیتی مانع گسترش حمله شده و نشت اطلاعات گزارش نشده است.
این اتفاق اهمیت امنیت سایبری و ضرورت پیشبینی سازوکارهای جایگزین در نظامهای مالیاتی دیجیتال را نشان میدهد.
۵. اتحادیه اروپا؛ بررسی اصلاح مالیات تنباکو و محصولات نیکوتینی
شورای امور اقتصادی و مالی اتحادیه اروپا (ECOFIN) بررسی تغییرات مربوط به مالیات تنباکو را برای نشست ۹ نوامبر ۲۰۲۶ در دستور کار قرار داده است.
این برنامه شامل افزایش نرخهای حداقلی مالیات غیرمستقیم بر محصولات دخانی و گسترش دامنه مقررات به برخی محصولات جدید تنباکو و نیکوتین است.
هدف این بازنگری، هماهنگسازی بیشتر سیاستهای مالیاتی کشورهای عضو، نوسازی مقررات قدیمی و حمایت از اهداف سلامت عمومی اعلام شده است.
تا پایان بازه گزارش، توافق نهایی موردنظر در نشست ۹ نوامبر هنوز انجام نشده بود؛ بنابراین این خبر درباره دستورکار مذاکرات پیشروست، نه تصویب قطعی نرخهای جدید.
۶. کره جنوبی؛ تصمیم دولت برای تعویق مالیات رمزارز تا سال ۲۰۲۹
دولت کره جنوبی در ۵ نوامبر ۲۰۲۶ اعلام کرد که برای به تعویق انداختن اجرای مالیات بر درآمد داراییهای دیجیتال تا سال ۲۰۲۹ اقدام خواهد کرد.
برنامه پیشین، آغاز اجرای مالیات از سال ۲۰۲۷ بود؛ اما مقامهای مالی این کشور به مشکلات مربوط به تبادل اطلاعات معاملات خارجی، تکمیل مقررات و سازوکارهای محاسبه سود و زیان اشاره کردهاند.
در چارچوب نظام پیشبینیشده، سود مشمول مالیات رمزارزها بالاتر از سقف معاف سالانه ۲٫۵ میلیون وون، با نرخ مجموع ۲۲ درصد شامل مالیات محلی مطرح بوده است.
تعویق جدید هنوز مستلزم طی مراحل قانونگذاری است و نباید آن را قانون نهایی تصویبشده تلقی کرد.
۷. یونان؛ تعیین فرمهای جداگانه برای مالیات حداقل جهانی شرکتها
اداره مستقل درآمدهای عمومی یونان (AADE) در اوایل نوامبر، فرمها و فرآیندهای جداگانهای را برای اجرای مالیات تکمیلی داخلی و مقررات ستون دوم مالیات بینالمللی در دسترس قرار داد.
این مقررات در چارچوب قانون شماره ۵۱۰۰ سال ۲۰۲۴ یونان اجرا میشوند و به گروههای بزرگ مشمول مالیات حداقل جهانی مربوطاند.
در این ساختار، اظهارنامه مالیات تکمیلی داخلی از اظهارنامههای مرتبط با قواعد شمول درآمد (IIR) و سودهای کممالیاتشده (UTPR) تفکیک شده است.
هدف این اقدام، روشنتر شدن نحوه گزارشدهی و اجرای الزامات مالیاتی گروههای چندملیتی است. انتشار فرمهای جدید به معنای ایجاد یک نرخ مالیاتی تازه و مستقل از چارچوب پیشین نیست.
۸. کانادا؛ مشوق مالیاتی ۳۶ میلیارد دلاری برای افزایش سرمایهگذاری
دولت کانادا در بودجه ۲۰۲۶ خود برنامه گستردهای را برای افزایش سرمایهگذاری بخش خصوصی مطرح کرد.
یکی از محورهای اصلی، طرح «کسر مالیاتی بزرگ بهرهوری» است که امکان کسر فوری هزینه بسیاری از سرمایهگذاریهای واجد شرایط، از جمله خرید ماشینآلات، تجهیزات و فناوری را از درآمد مشمول مالیات فراهم میکند.
هزینه مالی پیشبینیشده این مشوق حدود ۳۶ میلیارد دلار کانادا در پنج سال است.
بر اساس برآورد دولت، اجرای این برنامه میتواند نرخ مؤثر نهایی مالیات بر سرمایهگذاریهای جدید را از حدود ۱۳ درصد به ۶٫۴ درصد کاهش دهد.
این نرخ، شاخص مالیاتی سرمایهگذاری جدید است و با نرخ عمومی مالیات بر سود شرکتها تفاوت دارد. هدف دولت کانادا، افزایش ظرفیت تولید و جذب سرمایهگذاری داخلی و خارجی اعلام شده است.
۹. ژاپن؛ پیشرفت طرح کاهش مالیات مصرف مواد غذایی از ۸ به یک درصد
مجلس نمایندگان ژاپن در ۶ نوامبر ۲۰۲۶ طرح کاهش موقت مالیات مصرف مواد غذایی و نوشیدنیهای غیرالکلی مشمول را از هشت درصد به یک درصد تصویب کرد.
بر اساس برنامه دولت، این کاهش قرار است از اول آوریل ۲۰۲۷ آغاز شود و به مدت دو سال ادامه داشته باشد.
هدف اصلی، کاهش فشار افزایش هزینههای زندگی بر خانوارها و تقویت قدرت خرید مصرفکنندگان عنوان شده است.
بااینحال، تصویب در مجلس نمایندگان به معنای نهایی شدن تمام مراحل قانونگذاری نیست. موضوع تأمین منابع جایگزین برای جبران کاهش درآمد مالیاتی نیز همچنان از محورهای مهم بحثهای اقتصادی ژاپن است.
۱۰. ونزوئلا؛ گسترش صورتحسابهای دیجیتال و الکترونیکی
بر اساس گزارشی که در ۴ نوامبر منتشر شد، سازمان مالیاتی ونزوئلا مقررات تازهای برای صدور و نگهداری صورتحسابها و اسناد مالیاتی در نظر گرفته است.
این مقررات که در ۲۱ اکتبر ۲۰۲۶ منتشر شدهاند، استفاده از ابزارهای دیجیتال، سامانههای الکترونیکی و ارائهدهندگان خدمات مجاز را گسترش میدهند.
در چارچوب جدید، مؤدیان عموماً میتوانند از روشهای مجاز صدور صورتحساب استفاده کنند و استفاده معمول از برخی فرمهای چاپی سنتی محدود میشود.
مقررات جدید قرار است ۱۸۰ روز تقویمی پس از انتشار رسمی لازمالاجرا شوند. هدف این تغییرات، نوسازی فرآیند صدور، اعتبارسنجی، انتقال و نگهداری اسناد مالیاتی است.
۱۱. عمان؛ اصلاح مقررات مالیات تکمیلی شرکتهای چندملیتی
سلطان عمان با صدور فرمان شماره ۱۰۱ سال ۲۰۲۶، مقررات مالیات تکمیلی گروههای چندملیتی را اصلاح کرد. این فرمان در روزنامه رسمی اول نوامبر منتشر شد.
بر اساس چارچوب جدید، گروههای چندملیتی که درآمد تلفیقی آنها در دستکم دو سال از چهار سال مالی پیشین معادل ۷۵۰ میلیون یورو یا بیشتر باشد، در محدوده اجرای مقررات قرار میگیرند.
اصلاحات شامل الزام ثبتنام ظرف ۱۲۰ روز از زمان مشمول شدن، تعیین مسئول گزارشدهی، ارائه اظهارنامه، نگهداری اسناد و پیشبینی جرایم تأخیر است.
برخی مواد این اصلاحیه از سالهای مالی آغازشده از اول ژانویه ۲۰۲۵ اعمال میشوند و سایر مقررات طبق زمان اجرای تعیینشده در فرمان لازمالاجرا هستند.
این اقدام بخشی از هماهنگی نظام مالیاتی عمان با چارچوب بینالمللی مالیات حداقل شرکتهای بزرگ است.
۱۲. یونان؛ تصویب مالیات ۱۰ درصدی بر سود معاملات رمزارز
پارلمان یونان در ۵ نوامبر ۲۰۲۶ لایحهای را تصویب کرد که سود حاصل از معاملات رمزارز را مشمول مالیات ۱۰ درصدی بر عایدی سرمایه میکند.
بر اساس این قانون، سود سالانه رمزارز تا سقف ۵۰۰ یورو از این مالیات معاف خواهد بود.
مقامهای مالی یونان اعلام کردهاند که دستورالعملهای اجرایی تکمیلی، از جمله درباره شفافیت معاملات و روشهای حسابرسی، در هفتههای آینده منتشر میشوند.
با توجه به استفاده گسترده سرمایهگذاران یونانی از پلتفرمهای خارجی، هنوز برآورد دقیقی از درآمد احتمالی این مالیات ارائه نشده است.
این تصمیم گامی برای ایجاد چارچوب روشنتر مالیاتستانی از داراییهای دیجیتال در یونان به شمار میرود.
مقایسه سیاستهای یونان و کره جنوبی در اخبار مالیاتی هفته دوم آبان ۱۴۰۵ نشان داد که کشورها درباره مالیات داراییهای دیجیتال رویکرد یکسانی ندارند؛ برخی به دنبال اجرای مقررات جدید هستند و برخی زمان اجرای آنها را به تعویق میاندازند.
۱۳. گسترش هوش مصنوعی و تحلیل داده در مدیریت مالیاتی جهان
یکی از موضوعات مهم مطرحشده در مباحث مالیاتی بینالمللی، توسعه استفاده از هوش مصنوعی و ابزارهای تحلیل داده در مدیریت مالیاتی بود.
در نشست اخیر چارچوب فراگیر OECD نیز پیامدهای استفاده از هوش مصنوعی در ادارات مالیاتی مورد بحث قرار گرفت.
این فناوریها میتوانند در شناسایی مغایرتهای اطلاعاتی، تحلیل ریسک، پردازش دادههای حجیم و انتخاب پروندههای نیازمند بررسی دقیقتر مورد استفاده قرار گیرند.
در حوزه مالیات بینالمللی نیز استفاده از دادههای مالی و اطلاعات معاملات فرامرزی برای بررسی ریسکهای مالیاتی و قیمتگذاری انتقال اهمیت دارد.
بااینحال، استفاده از هوش مصنوعی بهخودیخود به معنای اثبات فرار مالیاتی نیست و تصمیمهای مالیاتی باید همچنان بر مبنای مقررات قانونی و شواهد قابل بررسی اتخاذ شوند.
تحلیل اخبار مالیاتی هفته دوم آبان ۱۴۰۵؛ مهمترین روندهای ایران و جهان
بررسی اخبار مالیاتی هفته دوم آبان ۱۴۰۵ نشان میدهد هوشمندسازی فرآیندهای مالیاتی، کاهش پیچیدگی انجام تکالیف و افزایش شفافیت اقتصادی از مهمترین موضوعات مورد توجه ایران و کشورهای مختلف بوده است.
در ایران، اجرای تبصره ماده ۱۰۰ و توسعه خدمات الکترونیکی در مرکز توجه قرار داشت. در مقابل، بخش جهانی اخبار مالیاتی هفته دوم آبان ۱۴۰۵ بیشتر بر اصلاح مالیات شرکتها، سیاستهای مرتبط با رمزارزها و مشوقهای سرمایهگذاری متمرکز بود.
این تحولات نشاندهنده وجود یک الگوی واحد برای تمام کشورها نیست؛ بلکه دولتها بسته به شرایط اقتصادی و ظرفیت اجرایی خود، میان افزایش درآمدهای مالیاتی، سادهسازی مقررات و حمایت از رشد اقتصادی اولویتهای متفاوتی انتخاب میکنند.
پرسشهای متداول درباره اخبار مالیاتی هفته
مهمترین مهلت مالیاتی آبان ۱۴۰۵ چیست؟
از مهمترین مهلتهای اعلامشده میتوان به ۲۳ و ۲۴ آبان برای برخی تکالیف مربوط به ارزش افزوده تابستان و ۳۰ آبان برای پذیرش مالیات مقطوع یا ارائه اظهارنامه عملکرد ۱۴۰۴ مشاغل مشمول اشاره کرد.
آیا استرداد مالیات حقوق سالهای ۱۳۹۳ تا ۱۴۰۵ برای همه کارکنان انجام میشود؟
خیر. بازپرداخت به احراز اضافهپرداختی واقعی، نوع مزایا، مدارک و مقررات قابل اعمال بر هر سال بستگی دارد و خودکار نیست.
مهمترین خبر مالیات رمزارزها در جهان چه بود؟
یونان در ۵ نوامبر مالیات ۱۰ درصدی بر سود رمزارزها را تصویب کرد؛ در مقابل، کره جنوبی از برنامه دولت برای تعویق اجرای مالیات داراییهای دیجیتال تا سال ۲۰۲۹ خبر داد.
آیا نرخ مالیات شرکتها در بریتانیا به ۶ درصد تغییر کرده است؟
خیر. نرخ شش درصد مربوط به مالیات اضافی ویژه سود بانکها در دوره موقت مقرر است، نه نرخ عمومی مالیات شرکتها.
جمعبندی اخبار مالیاتی هفته دوم آبان ۱۴۰۵
اخبار مالیاتی هفته دوم آبان ۱۴۰۵ مجموعهای از تحولات مهم مالیاتی در ایران و جهان را در بر میگیرد؛ از بخشودگی جرایم ارزش افزوده و تسهیلات مالیات مقطوع تا استرداد مالیات حقوق، تخصیص منابع مالیاتی به پروژههای استانی و تغییرات مقررات مالیاتی بینالمللی.
مهمترین پیام اخبار مالیاتی هفته دوم آبان ۱۴۰۵ برای فعالان اقتصادی و حسابداران، ضرورت توجه به مهلتهای قانونی، بررسی بخشنامههای جدید و آگاهی از تغییرات مؤثر بر تکالیف مالیاتی است.
نورترازان معین در مجموعه «مالیات در هفتهای که گذشت» تلاش میکند مهمترین اخبار و تحولات مالیاتی کشور و جهان را بهصورت منظم، دقیق و کاربردی در اختیار مؤدیان، مدیران مالی و علاقهمندان قرار دهد.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، خدمات تخصصی در زمینه بررسی تکالیف مالیاتی، تحلیل بخشنامههای جدید، تنظیم اظهارنامه، رسیدگی به اختلافات مالیاتی، بررسی پروندههای مالیات حقوق و ارزش افزوده و ارائه راهکارهای قانونی متناسب با شرایط مؤدیان ارائه میدهد.
اگر درباره یکی از اخبار یا مقررات مطرحشده در این گزارش و تأثیر آن بر پرونده مالیاتی خود پرسشی دارید، میتوانید برای بررسی موضوع و دریافت مشاوره تخصصی درخواست خود را ثبت کنید.
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
 تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط ۹ ماهه
 استرداد مالیات مزایای رفاهی کارکنان؛ آموزش ثبت درخواست در سامانه
 بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان
 چک های انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
گفتگو (۰)