جریمه عدم بارگذاری دفاتر الکترونیکی ۱۴۰۵؛ آیا ۲۰ درصد است؟
جریمه عدم بارگذاری دفاتر الکترونیکی یکی از دغدغههای حسابداران و مؤدیان مالیاتی در سال ۱۴۰۵ است. بر اساس بند ۴ قسمت «الف-۲» ماده ۶ آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، بارگذاری نکردن بخشی از اطلاعات مربوط به یک سال مالی در سامانه دفاتر تجاری الکترونیکی، بهتنهایی در حکم عدم ارائه دفاتر محسوب نمیشود.
بنابراین، اگر مؤدی بخشی از اطلاعات سال مالی، مانند رویدادهای مربوط به فصل بهار را بارگذاری نکرده باشد، نمیتوان صرفاً به همین دلیل جریمه ۲۰ درصدی عدم ارائه دفاتر موضوع ماده ۱۹۳ را برای او در نظر گرفت.
بااینحال، این حکم به معنای حذف تکلیف بارگذاری اطلاعات یا معافیت از تمام پیامدهای مالیاتی نیست. مؤدی همچنان موظف است اسناد و مدارک قانونی را نگهداری و هنگام رسیدگی ارائه کند.
جریمه عدم بارگذاری دفاتر الکترونیکی طبق ماده ۱۹۳ چیست؟
ماده ۱۹۳ قانون مالیاتهای مستقیم، برای مؤدیانی که طبق قانون و مقررات مربوط ملزم به نگهداری دفاتر قانونی هستند، در صورت عدم ارائه دفاتر یا عدم تسلیم ترازنامه و حساب سود و زیان، جریمهای معادل ۲۰ درصد مالیات متعلق برای هر یک از موارد مقرر پیشبینی کرده است.
نکته مهم آن است که مبنای این جریمه، مالیات متعلق است؛ نه کل فروش، درآمد یا گردش حساب بانکی مؤدی.
برای مثال، اگر مالیات متعلق یک مؤدی ۱۰۰ میلیون تومان باشد و شرایط قانونی اعمال جریمه عدم ارائه دفاتر احراز شود، مبلغ جریمه این مورد معادل ۲۰ میلیون تومان خواهد بود.
اما پیش از مطالبه جریمه باید مشخص شود که تخلف مؤدی واقعاً از مصادیق قانونی عدم ارائه دفاتر است یا صرفاً بخشی از اطلاعات دفاتر الکترونیکی بارگذاری نشده است.
بند ۴ ماده ۶ آییننامه ماده ۹۵ چه حکمی دارد؟
مهمترین مستند قانونی درباره جریمه عدم بارگذاری دفاتر الکترونیکی، بند ۴ قسمت «الف-۲» ماده ۶ آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم است.
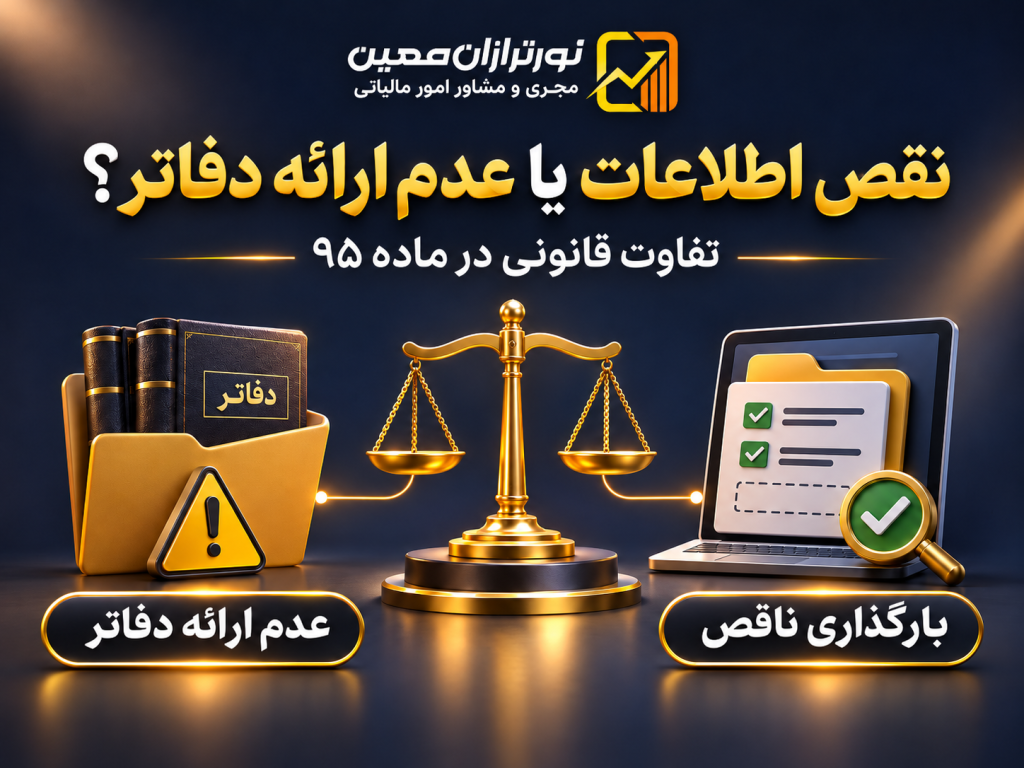
طبق این حکم، عدم بارگذاری بخشی از اطلاعات مربوط به یک سال مالی در سامانه دفاتر تجاری الکترونیکی، در حکم عدم ارائه دفاتر نیست.
این مقرره در آییننامه اصلاحی ابلاغشده در ۲۱ آبان ۱۴۰۴ پیشبینی شده است.
در نتیجه، قانونگذار در این بخش میان دو وضعیت تفاوت قائل شده است:
وضعیت نخست: مؤدی دفاتر الکترونیکی خود را ارائه کرده، اما بخشی از اطلاعات سال مالی در سامانه ثبت نشده است.
وضعیت دوم: مؤدی تکلیف ارائه دفاتر را بهطور کلی انجام نداده یا وضعیت او مطابق مقررات، در حکم عدم ارائه دفاتر شناخته میشود.
این دو وضعیت لزوماً آثار مالیاتی یکسانی ندارند.
🔵 مطالعه مرتبط: دفاتر الکترونیکی مالیاتی؛ آموزش ثبت، مهلت ارسال و آییننامه
اگر اطلاعات فصل بهار ۱۴۰۵ بارگذاری نشده باشد، جریمه ۲۰ درصدی تعلق میگیرد؟
فرض کنید یک شرکت مشمول نگهداری دفاتر قانونی، اطلاعات برخی دورههای سال ۱۴۰۵ را در سامانه دفاتر تجاری الکترونیکی ثبت کرده، اما اطلاعات فصل بهار را بارگذاری نکرده است.
در چنین شرایطی، صرف بارگذاری نشدن اطلاعات بهار، بهتنهایی مجوز اعمال جریمه ۲۰ درصدی عدم ارائه دفاتر نیست.
بااینحال، باید وضعیت کامل پرونده بررسی شود؛ از جمله اینکه مؤدی چه اطلاعاتی ارائه کرده، اسناد و مدارک چه وضعیتی دارند و آیا سایر موارد قانونی عدم ارائه دفاتر رخ داده است یا خیر.
از سوی دیگر، مهلت بارگذاری اطلاعات فصل بهار ۱۴۰۵ برای مؤدیان مشمول که شروع سال مالی آنها از اول تا پایان فروردین ۱۴۰۵ بود، طبق بخشنامه سازمان امور مالیاتی تا ۳۱ شهریور ۱۴۰۵ تمدید شده بود.
بنابراین، نبود جریمه خودکار ماده ۱۹۳ به معنای معتبر بودن تأخیر یا حذف تکلیف ارسال اطلاعات در مهلت مقرر نیست.
چه مواردی در حکم عدم ارائه دفاتر محسوب میشوند؟
آییننامه اجرایی ماده ۹۵ میان نقص بخشی از اطلاعات و مواردی که در حکم عدم ارائه دفاتر هستند، تفاوت گذاشته است.
از جمله موارد مهم میتوان به موارد زیر اشاره کرد:
- ارائه دفاتر دستی سفید یا نانویس؛
- ارائه دفاتر دستی پلمبنشده؛
- عدم ارائه دفاتر قانونی در مواردی که مؤدی مکلف به ارائه آنهاست؛
- در مورد ثبت تجمیعی اطلاعات دفاتر الکترونیکی، ارائه نکردن دستورالعمل نرمافزار حسابداری و فراهم نکردن امکان دسترسی لازم به اطلاعات آن، مطابق بند ۶ قسمت «الف-۲» ماده ۶.
بهخصوص مورد آخر اهمیت دارد؛ زیرا مؤدیانی که اطلاعات را بهصورت تجمیعی بارگذاری میکنند، باید در زمان رسیدگی امکان بررسی اطلاعات نرمافزار حسابداری را مطابق مقررات فراهم کنند.
تفاوت وضعیتها در یک جدول
| وضعیت | اثر از نظر جریمه عدم ارائه دفاتر |
|---|---|
| بارگذاری نشدن بخشی از اطلاعات سال مالی | بهتنهایی در حکم عدم ارائه دفاتر نیست |
| ارائه دفاتر دستی سفید یا نانویس | در حکم عدم ارائه دفاتر |
| ارائه دفاتر دستی پلمبنشده | در حکم عدم ارائه دفاتر |
| عدم ارائه دفاتر قانونی مشمول | با احراز شرایط، مشمول مقررات ماده ۱۹۳ |
| عدم ارائه دستورالعمل و دسترسی نرمافزار در ثبت تجمیعی | طبق آییننامه، در حکم عدم تسلیم دفاتر |
توجه: نتیجه نهایی هر پرونده باید با بررسی نوع دفاتر، تکالیف مؤدی و مستندات رسیدگی تعیین شود.
آیا بارگذاری ناقص دفاتر الکترونیکی بدون هیچ پیامدی است؟
خیر. یکی از اشتباهات رایج، برداشت معافیت کامل از جریمهها بر اساس بند ۴ قسمت «الف-۲» ماده ۶ است.
این بند فقط مشخص میکند که بارگذاری نشدن بخشی از اطلاعات، بهخودیخود در حکم عدم ارائه دفاتر محسوب نمیشود.
اما ممکن است اطلاعات ناقص باعث ایجاد مغایرت میان دفاتر، اسناد حسابداری، اظهارنامه مالیاتی و اطلاعات موجود در سامانههای سازمان امور مالیاتی شود.
در چنین شرایطی، اداره امور مالیاتی میتواند مطابق قوانین و مقررات، اسناد و مدارک مرتبط را بررسی کند.
همچنین اگر در فرآیند رسیدگی، تخلف مستقلی مانند کتمان درآمد یا ارائه اطلاعات خلاف واقع با شرایط قانونی مربوط احراز شود، آثار آن باید جداگانه بررسی شود.
بنابراین، حسابداران نباید از این حکم بهعنوان مجوزی برای حذف رویدادهای مالی یا ثبت نکردن معاملات استفاده کنند.

حسابداران در صورت بارگذاری ناقص دفاتر چه اقداماتی انجام دهند؟
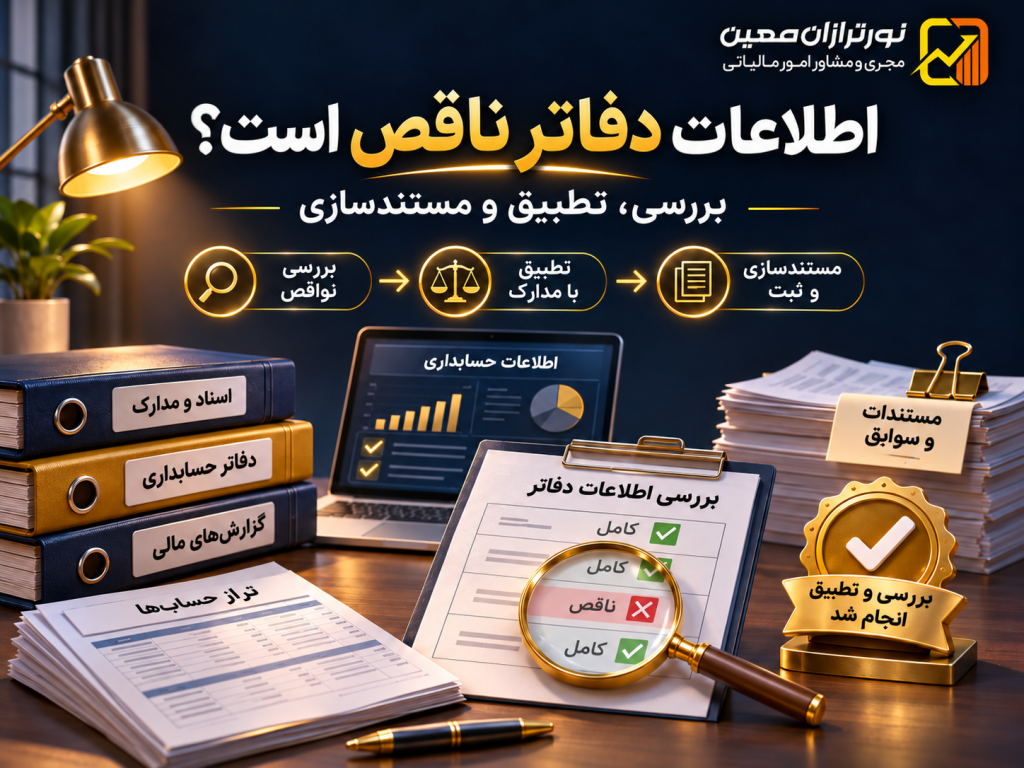
برای کاهش احتمال اختلافات مالیاتی، پیشنهاد میشود حسابداران به محض شناسایی نقص اطلاعات، وضعیت دفاتر را بررسی کنند.
۱. دوره یا رویدادهای ثبتنشده را از طریق نرمافزار حسابداری و اسناد مالی شناسایی کنند.
۲. اطلاعات بارگذاریشده را با تراز حسابها، ثبتهای دفتر روزنامه و دفتر کل تطبیق دهند.
۳. امکان اصلاح یا تکمیل اطلاعات را بر اساس وضعیت سامانه و ضوابط دوره مالی بررسی کنند.
۴. گزارشهای بارگذاری، رسیدهای ثبت و پیامهای سامانه را نگهداری کنند.
۵. اسناد و مدارک مربوط به معاملات ثبتنشده را برای ارائه احتمالی در فرآیند رسیدگی آماده کنند.
۶. در صورت مطالبه جریمه ماده ۱۹۳، دلیل و مستند قانونی مطالبه را بررسی کنند و در صورت وجود اختلاف، از مسیرهای قانونی مربوط اقدام کنند.
سوالات متداول درباره جریمه عدم بارگذاری دفاتر الکترونیکی
آیا عدم ارسال یک فصل از دفاتر الکترونیکی جریمه ۲۰ درصدی دارد؟
صرف بارگذاری نشدن اطلاعات یک فصل، بهتنهایی در حکم عدم ارائه دفاتر نیست؛ اما وضعیت کامل پرونده و سایر تکالیف قانونی باید بررسی شود.
آیا ماده ۱۹۳ برای تمام کسبوکارها اجرا میشود؟
این ماده درباره مؤدیانی است که به موجب قانون و مقررات مربوط، مکلف به نگهداری دفاتر قانونی هستند و شرایط اعمال جریمه درباره آنها احراز شده است.
جریمه ۲۰ درصدی از مبلغ فروش محاسبه میشود؟
خیر. جریمه مقرر در ماده ۱۹۳ بر اساس مالیات متعلق محاسبه میشود، نه مجموع فروش مؤدی.
آیا مؤدی باید اطلاعات ناقص را تکمیل کند؟
مؤدی همچنان مکلف به رعایت ضوابط ثبت و نگهداری اطلاعات است. امکان و روش تکمیل اطلاعات نیز باید مطابق مقررات و قابلیتهای سامانه بررسی شود.
جمع بندی
جریمه عدم بارگذاری دفاتر الکترونیکی در سال ۱۴۰۵ باید با توجه به تفاوت میان نقص اطلاعات و عدم ارائه دفاتر بررسی شود.
بر اساس بند ۴ قسمت «الف-۲» ماده ۶ آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم، بارگذاری نشدن بخشی از اطلاعات یک سال مالی، بهتنهایی در حکم عدم ارائه دفاتر نیست و صرفاً بر همین اساس نمیتوان جریمه ۲۰ درصدی ماده ۱۹۳ را مطالبه کرد.
بااینحال، مؤدیان باید تکالیف نگهداری اسناد، ارائه اطلاعات و همکاری در فرآیند رسیدگی را رعایت کنند.
خدمات نورترازان معین
شرکت نورترازان معین در زمینه بررسی تکالیف دفاتر تجاری الکترونیکی، کنترل اسناد حسابداری، بررسی مغایرتهای اطلاعات مالی، رسیدگی به جرایم مالیاتی و مشاوره درباره اعتراضات مالیاتی خدمات تخصصی ارائه میکند.
اگر بخشی از اطلاعات دفاتر الکترونیکی شما بارگذاری نشده یا بابت عدم ارائه دفاتر با جریمه مالیاتی مواجه شدهاید، میتوانید برای بررسی شرایط قانونی پرونده درخواست مشاوره ثبت کنید.
 علی الحساب ۱ درصد فروش از زمستان ۱۴۰۵؛ فهرست ۱۱۳ شرکت مشمول
 اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
گفتگو (۰)