مالیات در هفته ای که گذشت؛ اخبار مالیاتی هفته سوم آبان ۱۴۰۵ (۱۶ تا ۲۲ آبان)
اخبار مالیاتی هفته سوم آبان ۱۴۰۵ در ایران و جهان با تحولات مهمی در حوزه مالیات مقطوع صاحبان مشاغل، سامانه مؤدیان، مالیات بر ارزش افزوده و سیاستهای مالیاتی بینالمللی همراه بود. از مشارکت بیش از ۲۴۵ هزار مؤدی ایرانی در طرح نشاندار کردن مالیات تا تصمیم اتحادیه اروپا برای اصلاح نظام مالیات بر ارزش افزوده تجارت الکترونیکی، مجموعهای از رویدادها در فاصله ۱۶ تا ۲۲ آبان ۱۴۰۵، برابر با ۷ تا ۱۳ نوامبر ۲۰۲۶، مورد توجه قرار گرفت.
در ایران، انتشار آمار جدید مالیات صفر کسبوکارهای خرد، پرداخت پاداش به گزارشدهندگان فرار مالیاتی، ابلاغ مقررات مربوط به صورتحساب الکترونیکی و تغییرات اظهارنامه ارزش افزوده تابستان از مهمترین موضوعات هفته بودند. در سطح جهان نیز استفاده از هوش مصنوعی در ادارات مالیاتی، تصمیمهای مالیاتی اروپا و تحولات مالیات شرکتها و ثروت در کانون توجه قرار داشت.
در مرور اخبار مالیاتی هفته سوم آبان ۱۴۰۵ از نورترازان معین، ۱۰ تحول مهم ایران و جهان را بررسی میکنیم و در ادامه، به اخبار کوتاه استانها و مهلتهای پیش روی مؤدیان میپردازیم.
مهم ترین اخبار مالیاتی هفته سوم آبان ۱۴۰۵ در ایران
۱. مشارکت بیش از ۲۴۵ هزار مؤدی در طرح نشان دار کردن مالیات
در میان اخبار مالیاتی هفته سوم آبان ۱۴۰۵، رشد مشارکت در طرح نشاندار کردن مالیات بیش از همه جلب توجه کرد. این طرح در سومین سال اجرای خود با استقبال صاحبان مشاغل مشمول مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم همراه شده است.
طبق آمار منتشرشده، تا ۱۶ آبان بیش از ۲۰۱ هزار مؤدی در انتخاب پروژههای این طرح مشارکت کرده بودند و این تعداد تا ۱۸ آبان به بیش از ۲۴۵ هزار نفر رسید. در سال ۱۴۰۵، بیش از دو هزار پروژه با اعتبار موردنیاز حدود ۲۸ هزار میلیارد تومان برای مشارکت مؤدیان معرفی شدهاند.
این طرح به صاحبان مشاغل واجد شرایط امکان میدهد محل تخصیص مالیات خود را از میان پروژههای مشخصشده انتخاب کنند؛ اقدامی که میتواند شفافیت در مصرف منابع مالیاتی و ارتباط میان پرداخت مالیات و توسعه خدمات عمومی را تقویت کند.
در استان اصفهان نیز تأمین اعتبار موردنیاز ۱۰۶ پروژه از طریق مشارکت مؤدیان تکمیل شده است که بیمارستان کودکان امام حسین از نمونههای مورد توجه این طرح به شمار میرود.
🔵 مطالعه مرتبط: نشاندار کردن مالیات در 1405چیست؟
۲. پرداخت ۵۵۱ میلیون تومان پاداش به گزارش دهندگان فرار مالیاتی
در بخش مبارزه با فرار مالیاتی، یکی از اخبار مالیاتی هفته سوم آبان ۱۴۰۵ اعلام پرداخت پاداش به گزارشدهندگان تخلف بود.
رئیس مرکز بازرسی، مبارزه با فرار مالیاتی و پولشویی سازمان امور مالیاتی از پرداخت مجموعاً ۵۵۱ میلیون تومان پاداش به ۹ نفر از گزارشدهندگان فرار مالیاتی در سهماهه دوم سال ۱۴۰۵ خبر داد. این پرداختها در چارچوب سازوکار گزارشدهی مردمی تخلفات مالیاتی یا سوتزنی انجام شده است.
هدف از این سازوکار، استفاده از اطلاعات و گزارشهای مستند برای شناسایی فعالیتهای اقتصادی پنهان و مقابله با فرار مالیاتی است. دریافت گزارش مردمی بهتنهایی به معنای اثبات تخلف نیست و بررسی مدارک، احراز اطلاعات و طی مراحل قانونی برای رسیدگی و تعیین پاداش ضرورت دارد. انتشار این آمار نشان میدهد گزارشدهی مردمی همچنان یکی از ابزارهای مورد استفاده سازمان امور مالیاتی برای شناسایی تخلفات مالیاتی است.
🔵 مطالعه مرتبط: جرم فرار مالیاتی ؛ تعریف و مجازاتهای آن
۳. اعلام مالیات صفر برای حدود چهار میلیون زن صاحب کسب و کار خرد
زهرا بهروزآذر، معاون رئیسجمهور در امور زنان و خانواده، اعلام کرد که بر اساس آمار سامانه مؤدیان، حدود چهار میلیون زن صاحب کسبوکارهای خرد مشمول مالیات صفر شدهاند. این خبر از نظر آثار سیاستهای مالیاتی بر فعالیتهای اقتصادی کوچک، مشاغل خانگی و کسبوکارهای خرد اهمیت دارد.
بااینحال، تعیین مالیات صفر برای یک پرونده به معنای معافیت دائمی از تمام مالیاتها یا حذف خودکار تکالیف قانونی نیست. مبلغ مالیات هر مؤدی با توجه به درآمد، شرایط پرونده، معافیتها و مقررات مربوط تعیین میشود. بنابراین، صاحبان مشاغل باید وضعیت پرونده مالیاتی خود را در سامانه بررسی کنند و صرف انتشار این آمار را به معنای مالیات صفر تمام کسبوکارهای خرد تلقی نکنند.
۴. ابلاغ عدم الزام به صدور صورتحساب الکترونیکی برای پاداش اعضای حقوقی هیئت مدیره
در بخش تکالیف شرکتها، اخبار مالیاتی هفته سوم آبان ۱۴۰۵ با ابلاغ مقررات تازهای درباره صورتحساب الکترونیکی همراه بود.
در ابلاغیه شماره ۲۱۰/۱۴۶۵۲/ص مورخ ۱۹ آبان ۱۴۰۵، موضوع عدم ضرورت صدور صورتحساب الکترونیکی بابت پاداش دریافتی اعضای حقوقی هیئتمدیره اشخاص حقوقی، در چارچوب شرایط اعلامشده، مطرح شده است. این موضوع در ارتباط با مواد ۲۳۹ و ۲۴۱ قانون تجارت و تکالیف صورتحساب الکترونیکی اهمیت دارد.
برای حسابداران شرکتها، تفکیک پرداختهایی که ماهیت فروش کالا یا ارائه خدمات دارند از مواردی که در فهرست عدم الزام به صدور صورتحساب قرار میگیرند، ضروری است. باید توجه داشت که عدم الزام به صدور صورتحساب الکترونیکی لزوماً به معنای معافیت از مالیات یا حذف تکلیف ثبت حسابداری پرداخت مربوط نیست. همچنین مفاد این ابلاغیه نباید بدون بررسی به سایر انواع پاداش، حقالزحمه یا پرداختهای مشابه تعمیم داده شود.
🔵 مطالعه مرتبط: معافیت از صدور صورتحساب الکترونیکی در سال ۱۴۰۵ اعلام شد!
۵. تغییر در اظهارنامه ارزش افزوده تابستان ۱۴۰۵ درباره صورتحساب های ماده ۹
از موضوعات کاربردی اخبار مالیاتی هفته سوم آبان ۱۴۰۵ برای حسابداران، پیشبینی ردیف «تعدیلات کاهشی فروش بابت صورتحساب ماده ۹» در بخش جزئیات اطلاعات معاملات اظهارنامه مالیات بر ارزش افزوده تابستان ۱۴۰۵ بود.
این ردیف برای شرایطی کاربرد دارد که فروش یک معامله در دوره گذشته خارج از سامانه مؤدیان اظهار شده و مالیات و عوارض آن پرداخت شده است، اما در ادامه برای همان معامله صورتحساب موضوع ماده ۹ صادر میشود.
در چنین وضعیتی، تعدیل کاهشی میتواند از محاسبه مجدد مالیات و عوارض همان معامله جلوگیری کند. استفاده صحیح از این امکان مستلزم بررسی اظهارنامه قبلی، سوابق پرداخت و اطلاعات صورتحساب جدید است.
همزمان، مهلت تکمیل اطلاعات و انجام برخی تکالیف مرتبط با اظهارنامه تابستان تا ۲۴ آبان ۱۴۰۵ اهمیت ویژهای برای مؤدیان دارد.
🔵 مطالعه مرتبط: تغییر جدید در اظهارنامه مالیات بر ارزش افزوده در خصوص صورتحساب های ماده ۹
🔵 مطالعه مرتبط: بخشودگی جرایم ارزش افزوده تابستان ۱۴۰۵؛ ۱۰۰ درصد تا ۲۴ آبان

اخبار مالیاتی هفته سوم آبان ۱۴۰۵ در جهان؛ ۷ تا ۱۳ نوامبر ۲۰۲۶
۶. اتحادیه اروپا برای حذف سقف ۱۵۰ یورویی سامانه مالیات واردات توافق کرد
شورای اتحادیه اروپا در ۹ نوامبر ۲۰۲۶ بر سر اصلاح مقررات مالیات بر ارزش افزوده فروش اینترنتی کالاهای وارداتی به توافق رسید.
بر اساس این توافق، محدودیت فعلی ۱۵۰ یورویی استفاده از سامانه یکپارچه مالیات واردات موسوم به IOSS برداشته میشود تا فروشندگان و پلتفرمهای اینترنتی بتوانند مالیات بر ارزش افزوده کالاهای گرانتر را نیز از طریق این سازوکار اظهار و پرداخت کنند.
در چارچوب مقررات پیشنهادی، از اول ژوئیه ۲۰۲۸ و با عملیاتی شدن زیرساخت دادههای گمرکی اتحادیه اروپا، پلتفرمهای مشمول در فروشهای وارداتی مسئولیت بیشتری برای وصول و پرداخت مالیات خواهند داشت.
این تغییر به معنای حذف مالیات کالاهای زیر ۱۵۰ یورو نیست؛ هدف اصلاحات، سادهسازی وصول مالیات، کاهش تقلب و افزایش شفافیت تجارت الکترونیکی است. توافق همچنان باید مراحل تصویب رسمی نهایی را طی کند.
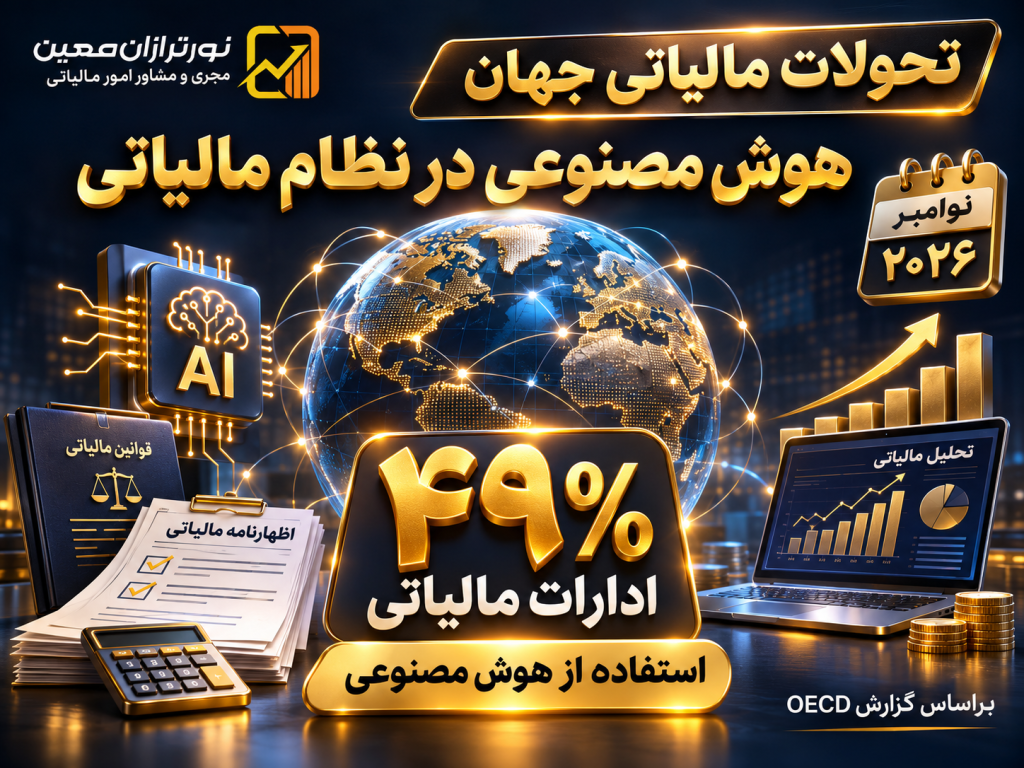
۷. گزارش OECD؛ استفاده ۴۹ درصد از ادارات مالیاتی جهان از هوش مصنوعی
یکی از محورهای فناورانه اخبار مالیاتی هفته سوم آبان ۱۴۰۵ انتشار گزارش سازمان همکاری و توسعه اقتصادی (OECD) در ۱۲ نوامبر ۲۰۲۶ بود؛ گزارشی درباره دیجیتالی شدن ادارات مالیاتی که اطلاعات ۱۰۸ اقتصاد را بررسی میکند.
بر اساس دادههای این گزارش، ۴۹ درصد از ادارات مالیاتی بررسیشده از هوش مصنوعی در برخی فعالیتهای خود استفاده میکنند.
از کاربردهای آن میتوان به شناسایی تقلب و فرار مالیاتی، ارزیابی ریسک و پشتیبانی از خدمات مؤدیان اشاره کرد.
گزارش همچنین نشان میدهد بسیاری از کشورها در حال توسعه تبادل مستقیم داده میان نرمافزارهای حسابداری و سازمانهای مالیاتی هستند؛ موضوعی که میتواند به گسترش اظهارنامههای ازپیشتکمیلشده و کاهش فرآیندهای دستی منجر شود.
این آمار بر مبنای اطلاعات ارائهشده از سوی ادارات بررسیشده است و به معنی استفاده تمام ادارات مالیاتی جهان از هوش مصنوعی نیست.
۸. آلمان اجرای مالیات نوشیدنی های شیرین را به سال ۲۰۲۸ موکول کرد
ائتلاف حاکم آلمان در جریان مذاکرات بودجه سال ۲۰۲۷، از اجرای برخی برنامههای مالیاتی مورد اختلاف عقبنشینی کرد.
مطابق توافق اعلامشده در ۱۱ نوامبر، اجرای مالیات بر نوشیدنیهای دارای قند بالا که پیشتر برای میانه سال ۲۰۲۷ برنامهریزی شده بود، به ابتدای سال ۲۰۲۸ موکول شد.
همچنین طرح دریافت مالیات جدید از بستهبندیهای پلاستیکی فعلاً کنار گذاشته شد. دولت نتوانست منابع مالی لازم برای کاهش عمومی مالیات برق مصرفکنندگان را تأمین کند.
این تصمیمها بیانگر چالش میان اهداف زیستمحیطی، حمایت از خانوارها و کسبوکارها و محدودیتهای بودجهای است. توافق ائتلاف باید از تصویب و اجرای نهایی قوانین مالیاتی تفکیک شود.
۹. لهستان افزایش مالیات شرکت های بزرگ به ۲۲ درصد را در مسیر تصویب قرار داد
در بخش مالیات شرکتها، اخبار مالیاتی هفته سوم آبان ۱۴۰۵ شامل گزارش تازهای درباره لهستان بود.
طبق گزارش منتشرشده در ۱۰ نوامبر ۲۰۲۶، سنای لهستان در ششم نوامبر طرح اصلاح مقررات مالیاتی را بدون تغییر تصویب کرده است که یکی از بندهای آن افزایش نرخ مالیات بر درآمد شرکتهای بزرگ به ۲۲ درصد است.
در این اصلاحات، آستانه درآمدی استفاده از برخی مقررات مالیات مقطوع نیز به ۲۵۰ هزار یورو کاهش مییابد.
مصوبه برای تکمیل فرآیند قانونی به رئیسجمهور ارسال میشود و در صورت تأیید نهایی، اجرای آن از اول ژانویه ۲۰۲۷ پیشبینی شده است.
این تغییر میتواند بر هزینه مالیاتی و برنامهریزی شرکتهای مشمول اثرگذار باشد؛ بااینحال، نرخ جدید نباید پیش از تکمیل تصویب نهایی قانون اجراشده تلقی شود.
۱۰. شکست طرح مالیات ۵ درصدی میلیاردرها در کالیفرنیا
نتایج گزارششده پس از انتخابات سوم نوامبر کالیفرنیا نشان داد پیشنهاد دریافت مالیات یکباره از ثروت میلیاردرها حمایت لازم را به دست نیاورده است.
این پیشنهاد با عنوان Proposition ۴۰ دریافت مالیاتی معادل پنج درصد از ارزش خالص دارایی مشمول افراد دارای ثروت بیش از یک میلیارد دلار را پیشبینی میکرد.
حامیان طرح معتقد بودند درآمد آن میتواند به تأمین مالی خدمات عمومی کمک کند، اما مخالفان درباره خروج سرمایه و آثار احتمالی بر اقتصاد ایالت هشدار میدادند.
این بحث همچنان از موضوعات مهم اختلافنظر در سیاست مالیات بر ثروت در آمریکا به شمار میرود.
سایر تحولات مالیاتی جهان در هفته سوم آبان
آمریکا؛ افزایش سقف مشارکت بازنشستگی: اداره مالیات آمریکا (IRS) در ۱۲ نوامبر اعلام کرد سقف مشارکت سالانه کارکنان در طرحهای ۴۰۱(k) برای سال ۲۰۲۷ از ۲۴ هزار و ۵۰۰ دلار به ۲۵ هزار و ۵۰۰ دلار افزایش مییابد. سقف پایه مشارکت در حساب IRA در سطح ۷ هزار و ۵۰۰ دلار باقی میماند.
اتحادیه اروپا؛ بازنگری در برنامههای مالیاتی مستقیم: برنامه کاری ۲۰۲۷ کمیسیون اروپا که در چهارم نوامبر منتشر شده بود، در هفته مورد بررسی نیز مورد توجه قرار گرفت. کمیسیون قصد دارد برخی پیشنهادهای قدیمی، از جمله BEFIT و طرح مالیات بر حضور دیجیتال معنادار، را به دلیل پیشرفت ناکافی پس بگیرد. این موارد هنوز نباید به معنی لغو نهایی تمامی قوانین مرتبط تلقی شوند.
بریتانیا؛ افزایش نرخ بهره بدهیهای مالیاتی: پس از افزایش نرخ بهره پایه بانک مرکزی انگلیس به چهار درصد، اداره مالیات و گمرک بریتانیا در ششم نوامبر از بازنگری نرخ بهره تأخیر در پرداخت و استرداد مالیات خبر داد. تاریخهای اجرای اعلامشده برای اقساط سهماهه ۱۶ نوامبر و برای سایر موارد ۲۴ نوامبر هستند.
اخبار مالیاتی استان های ایران در هفته سوم آبان ۱۴۰۵
در بخش استانی اخبار مالیاتی هفته سوم آبان ۱۴۰۵، عمده اطلاعیهها به طرح نشاندار کردن مالیات، تأمین اعتبار پروژههای عمومی و توزیع عوارض ارزش افزوده مربوط بود. مهمترین عنوانها به شرح زیر است:
- اصفهان: تکمیل اعتبار ۱۰۶ پروژه و معرفی ۷۳ پروژه آموزشی در طرح نشاندار کردن مالیات.
- بوشهر: معرفی ۶۶ پروژه با نیاز اعتباری ۵۷۱ میلیارد تومان.
- مازندران: رشد ۱۳۸ درصدی سهم عوارض ارزش افزوده و آلایندگی در هفتماهه نخست ۱۴۰۵.
- خوزستان: معرفی هشت پروژه فرهنگی و آموزشی برای مشارکت مؤدیان.
- کرمان: پیشبینی اعتبار ۱۲۲۱ میلیارد تومانی برای ۵۷ پروژه عمرانی.
- همدان: معرفی ۹ پروژه ورزشی با اعتبار بیش از ۱۷۲ میلیارد تومان.
- قزوین: امکان مشارکت مؤدیان در تأمین اعتبار ۳۲ پروژه آموزشی و آموزش عالی.
- فارس: پیشبینی ۵۰ میلیارد ریال اعتبار برای فنسکشی پارک ملی بمو.
- خراسان جنوبی: معرفی ۱۶ پروژه آب، کشاورزی و محیط زیست با اعتبار حدود ۲۰۰ میلیارد تومان.
- کهگیلویه و بویراحمد: معرفی شش پروژه حوزه سلامت برای مشارکت مؤدیان.
- زنجان: تعیین مالیات صفر برای ۱۲۹ هزار و ۴۲۱ پرونده عملکرد ۱۴۰۴ مشاغل، معادل ۷۸ درصد پروندههای گزارششده استان.
- سمنان: معرفی ۳۳ پروژه عمرانی و خدماتی که ۲۱ پروژه آن در حوزه مدرسهسازی است.
- هرمزگان: معرفی ۷۳ پروژه زیربنایی با نیاز اعتباری بیش از ۱۰۷۰ میلیارد تومان.
- اردستان: اعلام فرصت نشاندار کردن مالیات صاحبان مشاغل تا پایان آبان ۱۴۰۵.
مهلت های مهم مالیاتی پیش روی مؤدیان در آبان ۱۴۰۵
در کنار مرور اخبار مالیاتی هفته سوم آبان ۱۴۰۵، توجه به مهلتهای اجرایی نیز ضروری است؛ بهویژه مواعد مرتبط با اظهارنامه ارزش افزوده تابستان و مالیات عملکرد صاحبان مشاغل.
| تکلیف مالیاتی | مهلت اعلام شده |
|---|---|
| بارگذاری فایل جزئیات معاملات ارزش افزوده تابستان | ۲۳ آبان ۱۴۰۵ |
| ورود موردی جزئیات معاملات ارزش افزوده | ۲۴ آبان ۱۴۰۵ |
| پرداخت یا ترتیب پرداخت بدهی ارزش افزوده تابستان برای برخورداری از بخشودگی مقرر | ۲۴ آبان ۱۴۰۵ |
| ذخیره نهایی خلاصه عملکرد ارزش افزوده برای بخشودگی مقرر | ۲۴ آبان ۱۴۰۵ |
| تسلیم اظهارنامه عملکرد ۱۴۰۴ مشاغل یا استفاده از فرم تبصره ماده ۱۰۰، حسب مورد | ۳۰ آبان ۱۴۰۵ |
طبق بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ مورخ ۲۵ مهر ۱۴۰۵، بخشودگی جریمه تأخیر در پرداخت موضوع ماده ۳۷ قانون مالیات بر ارزش افزوده برای دوره تابستان، به پرداخت یا ترتیب پرداخت بدهی در مهلت مقرر و شرایط بخشنامه وابسته است.
بخشودگی جریمه بند «ب» ماده ۳۶ نیز در محدوده شرایط اعلامشده برای ذخیره نهایی خلاصه عملکرد مطرح است.
این مهلتها مربوط به تکالیف و دورههای مشخص هستند و نباید به سایر مالیاتها و دورهها تعمیم داده شوند.
پرسش های متداول درباره اخبار مالیاتی هفته سوم آبان ۱۴۰۵
مهم ترین خبر مالیاتی ایران در هفته سوم آبان چه بود؟
افزایش مشارکت مؤدیان در طرح نشاندار کردن مالیات و رسیدن تعداد مشارکتکنندگان به بیش از ۲۴۵ هزار نفر تا ۱۸ آبان، یکی از مهمترین اخبار داخلی هفته بود.
مهم ترین تغییر مالیات بر ارزش افزوده در این هفته چه بود؟
امکان بررسی تعدیلات کاهشی فروش بابت صورتحساب ماده ۹ در اظهارنامه تابستان ۱۴۰۵، از تحولات تخصصی مورد توجه حسابداران بود. این تغییر برای جلوگیری از محاسبه مجدد مالیات معاملات قبلاً اظهارشده اهمیت دارد.
آیا اتحادیه اروپا مالیات کالاهای زیر ۱۵۰ یورو را حذف کرده است؟
خیر. توافق جدید به حذف محدودیت ۱۵۰ یورویی استفاده از سامانه IOSS مربوط است، نه حذف مالیات بر ارزش افزوده کالاهای زیر این مبلغ.
آیا مالیات ۲۲ درصدی شرکت های بزرگ لهستان قطعی شده است؟
تا زمان گزارش ۱۰ نوامبر، مصوبه مراحل پارلمانی ذکرشده را طی کرده بود، اما هنوز به تأیید نهایی رئیسجمهور نیاز داشت. زمان اجرای پیشبینیشده نیز ابتدای سال ۲۰۲۷ است.
جمع بندی اخبار مالیاتی هفته سوم آبان ۱۴۰۵
مرور اخبار مالیاتی هفته سوم آبان ۱۴۰۵ نشان داد که سیاستهای مالیاتی در ایران و جهان بیش از گذشته بر شفافیت، استفاده از اطلاعات الکترونیکی و افزایش مشارکت مؤدیان متمرکز شدهاند.
در ایران، گسترش طرح نشاندار کردن مالیات، تعیین مالیات صفر برای بخشی از کسبوکارهای خرد و توسعه سازوکارهای نظارتی از موضوعات مهم هفته بودند. تغییرات اظهارنامه ارزش افزوده و نزدیک شدن مهلتهای قانونی نیز اهمیت کنترل اطلاعات مالیاتی را برای حسابداران و صاحبان کسبوکار افزایش داد.
در سطح جهانی، اصلاح مقررات مالیات تجارت الکترونیکی اتحادیه اروپا، گسترش هوش مصنوعی در ادارات مالیاتی، تصمیمهای بودجهای آلمان و تحولات مالیات شرکتها و ثروت نشاندهنده مسیرهای متفاوت کشورها برای افزایش درآمد مالیاتی و مدیریت آثار اقتصادی مالیات است.
برای مؤدیان ایرانی، مهمترین اقدام عملی در پایان این هفته، بررسی وضعیت اظهارنامهها، سوابق سامانه مؤدیان و مهلتهای باقیمانده آبان ۱۴۰۵ است.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی مرتبط با تنظیم و بررسی اظهارنامههای مالیاتی، مالیات مقطوع مشاغل، مالیات بر ارزش افزوده، کنترل صورتحسابهای سامانه مؤدیان، بررسی جرایم و ارائه مشاوره مالیاتی را ارائه میکند.
با توجه به تغییرات مقررات، ابلاغیهها و مهلتهای قانونی، بررسی دقیق وضعیت پرونده مالیاتی و تطبیق اطلاعات حسابداری با الزامات سامانه مؤدیان میتواند به پیشگیری از اشتباه در اظهار مالیات و ایجاد جرایم غیرضروری کمک کند.
برای دریافت راهنمایی تخصصی و بررسی تکالیف مالیاتی کسبوکار خود، درخواست مشاوره را ثبت کنید.
 تغییر جدید در اظهارنامه مالیات بر ارزش افزوده در خصوص صورتحساب های ماده ۹
 عدم الزام به صدور صورتحساب الکترونیکی پاداش هیئت مدیره در ۱۴۰۵؛ متن کامل ابلاغیهها
 تبصره ماده ۱۰۰ یا اظهارنامه مشاغل؟ ۱۴ تفاوت مهم در ۱۴۰۵
 محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
 آیین نامه شناسایی خانه های خالی ۱۴۰۵؛ متن کامل و دانلود PDF
 مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
گفتگو (۰)