معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
معافیت مالیات اجاره در پروندههای عملکرد سال ۱۴۰۳ با یک نکته مهم اجرایی روبهرو شده است. معاونت تحول هوشمند نظام مالیاتی در ابلاغیه شماره ۵۵۴۰۲/۲۱۰/د مورخ ۱۲ مهر ۱۴۰۵، نحوه برخورد با معافیت تبصره ۱۱ ماده ۵۳ قانون مالیاتهای مستقیم را در پروندههای درآمد اجاری مستغلات تشریح کرده است.
موضوع اصلی ابلاغیه، قراردادهای اجارهای است که مشمول مقررات قانون ساماندهی بازار زمین، مسکن و اجارهبها شدهاند و ثبت یا عدم ثبت آنها در سامانههای پیشبینیشده میتواند بر برخورداری موجر از برخی معافیتها و تخفیفهای مالیاتی اثر بگذارد.
ابلاغیه جدید درباره معافیت مالیات اجاره چه میگوید؟
طبق متن ابلاغیه، مقررات مربوط به ثبت قرارداد اجاره و آثار مالیاتی عدم ثبت، نسبت به قراردادهایی اهمیت دارد که پس از لازمالاجرا شدن قانون مربوط، منعقد یا تمدید شدهاند.
بنابراین در رسیدگی به پروندههای عملکرد ۱۴۰۳ نباید بدون توجه به زمان انعقاد یا تمدید قرارداد، یک حکم واحد برای همه قراردادهای اجاره اعمال شود.
در مواردی که مؤدی نسبت به برگ تشخیص اعتراض کرده باشد، اداره مالیاتی باید مستندات قرارداد، تاریخ انعقاد یا تمدید و همچنین زمان راهاندازی سامانههای مربوط را بررسی کند.

چه زمانی معافیت تبصره ۱۱ ماده ۵۳ اهمیت پیدا میکند؟
موضوع زمانی اهمیت بیشتری پیدا میکند که قرارداد اجاره خارج از سامانههای تعیینشده منعقد یا تمدید شده باشد. براساس حکم مورد اشاره در ابلاغیه، در شرایط مقرر قانونی، ثبت نکردن قرارداد میتواند موجب محروم شدن موجر از تخفیفها و معافیتهای مالیاتی موضوع تبصره ۱۱ ماده ۵۳ شود.
با این حال، تأکید ابلاغیه جدید این است که زمان لازمالاجرا شدن قانون و زمان راهاندازی سامانهها باید در رسیدگی لحاظ شود؛ موضوعی که میتواند در اعتراضات مالیاتی عملکرد ۱۴۰۳ اهمیت عملی داشته باشد.
اینجا بخوانید:
🔗 مهلت اظهارنامه مالیات بر اجاره املاک تا پایان شهریور ۱۴۰۵ تمدید شد
🔗 مالیات اجاره املاک ۱۴۰۵ ؛ راهنمای کامل نحوه محاسبه، معافیتها، پرداخت و اعتراض
🔗 شرط معافیت مالیات بر اجاره ۱۴۰۵ اعلام شد
متن کامل ابلاغیه مالیاتی
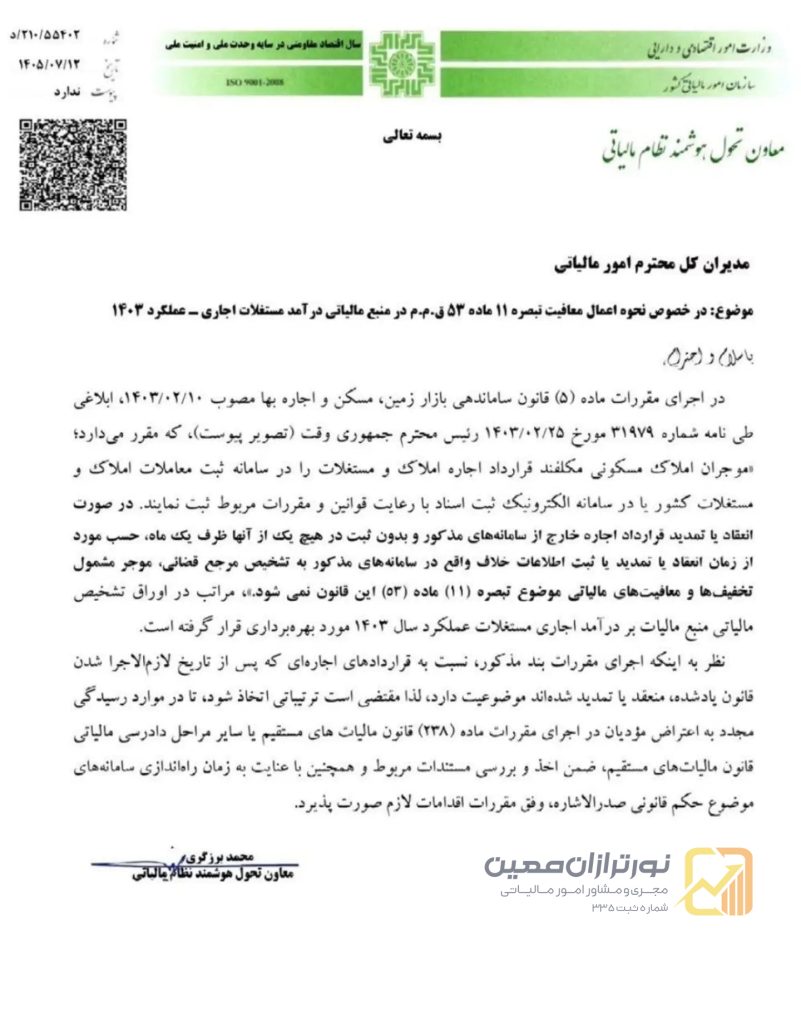
شماره: ۵۵۴۰۲/۲۱۰/د
تاریخ: ۱۴۰۵/۰۷/۱۲
موضوع: در خصوص نحوه اعمال معافیت تبصره ۱۱ ماده ۵۳ ق.م.م در منبع مالیاتی درآمد مستغلات اجاری – عملکرد ۱۴۰۳
بسمه تعالی
مدیران کل محترم امور مالیاتی
در اجرای مقررات ماده (۵) قانون ساماندهی بازار زمین، مسکن و اجاره بها مصوب ۱۴۰۳/۰۲/۱۰، ابلاغی طی نامه شماره ۳۱۹۷۹ مورخ ۱۴۰۳/۰۲/۲۵ رئیس محترم جمهوری وقت (تصویر پیوست)، که مقرر میدارد؛
«موجران املاک مسکونی مکلفند قرارداد اجاره املاک و مستغلات را در سامانه ثبت معاملات املاک و مستغلات کشور و یا در سامانه الکترونیک ثبت اسناد با رعایت قوانین و مقررات مربوط ثبت نمایند. در صورت انعقاد یا تمدید قرارداد اجاره خارج از سامانههای مذکور و بدون ثبت در هیچ یک از آنها ظرف یک ماه، حسب مورد از زمان انعقاد یا تمدید با ثبت اطلاعات خلاف واقع در سامانههای مذکور به تشخیص مرجع قضایی، موجر مشمول تخفیفها و معافیتهای مالیاتی موضوع تبصره (۱۱) ماده (۵۳) این قانون نمیشود.»، مراتب در اوراق تشخیص مالیاتی منبع مالیات بر درآمد اجاری مستغلات عملکرد سال ۱۴۰۳ مورد بهرهبرداری قرار گرفته است.
نظر به اینکه اجرای مقررات بند مذکور، نسبت به قراردادهای اجارهای که پس از تاریخ لازمالاجرا شدن قانون یادشده، منعقد یا تمدید شدهاند موضوعیت دارد، لذا مقتضی است ترتیبی اتخاذ شود، تا در موارد رسیدگی مجدد به اعتراض مؤدیان در اجرای مقررات ماده (۲۳۸) قانون مالیاتهای مستقیم یا سایر مراحل دادرسی مالیاتی قانون مالیاتهای مستقیم، ضمن اخذ و بررسی مستندات مربوط و همچنین با عنایت به زمان راهاندازی سامانههای موضوع حکم قانونی صدرالاشاره، وفق مقررات اقدامات لازم صورت پذیرد.
محمد برزگری
معاون تحول هوشمند نظام مالیاتی
این ابلاغیه برای مؤدیان چه اهمیتی دارد؟
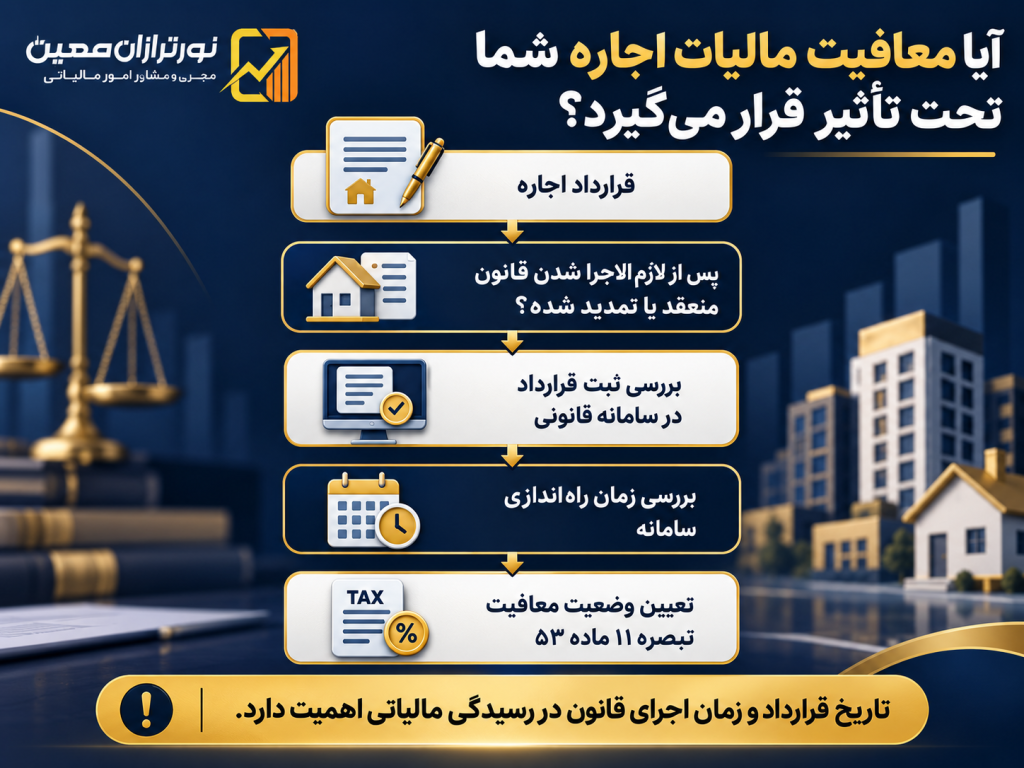
اگر در پرونده مالیات اجاره عملکرد ۱۴۰۳، معافیت یا تخفیف مالیاتی به دلیل نحوه ثبت قرارداد مورد پذیرش قرار نگرفته است، تاریخ قرارداد و زمان اجرای مقررات اهمیت زیادی دارد.
در رسیدگی مجدد یا اعتراض موضوع ماده ۲۳۸، مؤدی میتواند مستندات خود را ارائه کند تا وضعیت پرونده با توجه به زمان انعقاد یا تمدید قرارداد و قابلیت استفاده از سامانههای مربوط بررسی شود.
جمعبندی
این ابلاغیه به معنی اعطای یک معافیت جدید نیست؛ بلکه نحوه اجرای مقررات معافیت مالیات اجاره و تبصره ۱۱ ماده ۵۳ را برای پروندههای عملکرد سال ۱۴۰۳ شفافتر میکند.
نکته اصلی این است که آثار مربوط به ثبت قرارداد اجاره باید با توجه به تاریخ لازمالاجرا شدن قانون، تاریخ انعقاد یا تمدید قرارداد و زمان راهاندازی سامانههای قانونی بررسی شود.
خدمات نورترازان معین
نورترازان معین در زمینه پروندههای مالیاتی املاک و درآمد اجاره خدمات زیر را ارائه میکند:
- بررسی مالیات بر درآمد اجاره
- بررسی شرایط معافیت تبصره ۱۱ ماده ۵۳
- کنترل برگ تشخیص مالیات اجاره
- بررسی قرارداد و مستندات اجاره
- بررسی اعتراض موضوع ماده ۲۳۸
- پیگیری مراحل دادرسی مالیاتی
- بررسی مغایرتهای پرونده املاک
- مشاوره مالیاتی موجران و مالکان
 استرداد مالیات حقوق؛ اضافهپرداخت مالیاتی حقوقبگیران ظرف ۳ روز کاری بازگردانده میشود
 بخشنامه مالیات بر ارزش افزوده تنباکوی فرآوری نشده؛ معافیت ماده ۹ شامل تنباکو نمیشود
 اخبار مالیاتی هفته اول مهر ۱۴۰۵؛ مهمترین خبرهای مالیاتی ایران و جهان
 مالیات اینستاگرام در سال ۱۴۰۵؛ چه کسانی مشمول مالیات هستند؟
 وام خرید طلا، ارز و رمزارز ممنوع شد؛ بخشنامه جدید بانک مرکزی چه میگوید؟
 استعلام پرونده مالیاتی اشخاص حقیقی با کد ملی؛ راهنمای کامل ۱۴۰۵
گفتگو (۰)