محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵؛ جدول نرخ و فرمول سریع
محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ بر اساس نرخهای پلکانی ۱۵، ۲۰ و ۲۵ درصد انجام میشود؛ اما سقف درآمد هر طبقه نسبت به سالهای گذشته تغییر کرده است. بر اساس تصویبنامه هیئت وزیران مورخ ۱۲ آذر ۱۴۰۴، از ابتدای سال ۱۴۰۵، درآمد مشمول مالیات تا ۴ میلیارد ریال در طبقه اول، مازاد آن تا ۸ میلیارد ریال در طبقه دوم و مبالغ بالاتر در طبقه سوم قرار میگیرند.
ماده ۱۳۱ قانون مالیاتهای مستقیم یکی از مهمترین مقررات محاسبه مالیات بر درآمد اشخاص حقیقی است. صاحبان مشاغل، حسابداران و مدیران مالی باید بدانند که نرخ این ماده بهصورت پلکانی اعمال میشود؛ یعنی افزایش درآمد به طبقه بالاتر باعث نمیشود تمام درآمد با نرخ همان طبقه محاسبه شود.
در این راهنمای نورترازان معین، متن و مفهوم ماده ۱۳۱، جدول نرخهای سال ۱۴۰۵، فرمولهای سریع محاسبه مالیات، تغییرات سالهای ۱۴۰۱ تا ۱۴۰۴، ۱۳۹۴ تا ۱۴۰۰ و مقررات قدیمی تا سال ۱۳۹۳ را همراه با مثالهای کاربردی بررسی میکنیم.
ماده ۱۳۱ قانون مالیاتهای مستقیم چیست؟
ماده ۱۳۱ قانون مالیاتهای مستقیم، نرخ عمومی مالیات بر درآمد اشخاص حقیقی را در مواردی مشخص میکند که قانون برای آن درآمد، نرخ مالیاتی جداگانهای تعیین نکرده باشد.
بر اساس این ماده، مالیات بهصورت تصاعدی و پلکانی محاسبه میشود. به این معنا که درآمد مشمول مالیات در چند طبقه قرار میگیرد و هر قسمت با نرخ مخصوص همان طبقه محاسبه خواهد شد.
در مقررات جاری سال ۱۴۰۵، سه نرخ اصلی عبارتاند از:
- ۱۵ درصد برای طبقه اول درآمد مشمول مالیات
- ۲۰ درصد برای طبقه دوم
- ۲۵ درصد برای درآمد مازاد بر سقف طبقه دوم
نکته مهم این است که این درصدها مربوط به درآمد مشمول مالیات هستند، نه لزوماً کل فروش، گردش حساب بانکی یا تمام دریافتیهای مؤدی.
برای محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ باید ابتدا درآمد مشمول مالیات نهایی مشخص شود؛ زیرا نرخهای ۱۵، ۲۰ و ۲۵ درصد بر طبقات درآمد مشمول اعمال میشوند، نه بر کل فروش کسبوکار.
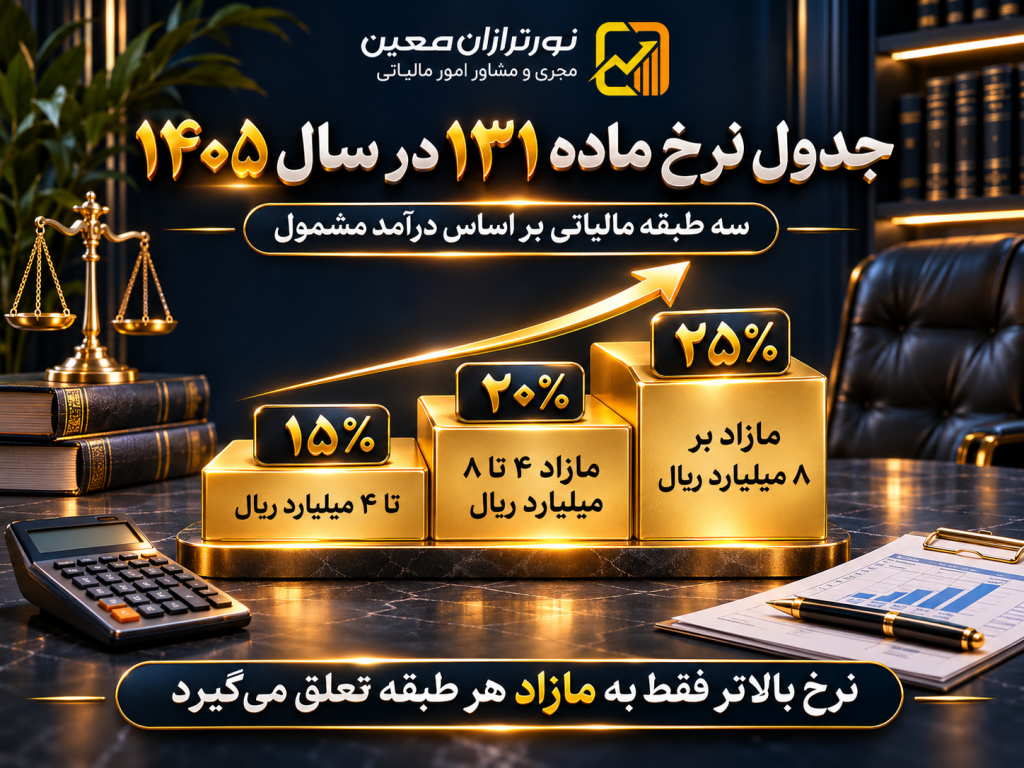
جدول نرخ ماده ۱۳۱ قانون مالیاتهای مستقیم در سال ۱۴۰۵
بر اساس تصویبنامه هیئت وزیران مورخ ۱۴۰۴/۰۹/۱۲ که در اجرای ماده ۱۷۵ قانون مالیاتهای مستقیم صادر شده است، نصاب طبقات اول و دوم ماده ۱۳۱ بهترتیب به ۴ میلیارد و ۸ میلیارد ریال افزایش یافتهاند.
این نصابها از ۱۴۰۵/۰۱/۰۱ برای موارد مشمول اعمال میشوند.
جدول ۱: نرخ ماده ۱۳۱ و روش محاسبه سریع از عملکرد ۱۴۰۵
مهمترین تغییر در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، افزایش سقف طبقات اول و دوم به چهار و هشت میلیارد ریال است. این تغییر باعث شده جدول عملکرد ۱۴۰۵ با سالهای قبل متفاوت باشد.
در جدول زیر، منظور از A درآمد مشمول مالیات سالانه پس از اعمال هزینههای قابل قبول، معافیتها و کسورات قانونی مرتبط است؛ یعنی مبلغی که باید نرخهای ماده ۱۳۱ روی آن اعمال شود.
| درآمد مشمول مالیات سالانه | نرخ هر طبقه | فرمول سریع مالیات |
|---|---|---|
| تا ۴,۰۰۰,۰۰۰,۰۰۰ ریال | ۱۵٪ | A × ۱۵٪ |
| بیش از ۴ تا ۸ میلیارد ریال | ۲۰٪ نسبت به مازاد | (A × ۲۰٪) − ۲۰۰,۰۰۰,۰۰۰ ریال |
| بیش از ۸ میلیارد ریال | ۲۵٪ نسبت به مازاد | (A × ۲۵٪) − ۶۰۰,۰۰۰,۰۰۰ ریال |
معادل تومان:
- طبقه اول: تا ۴۰۰ میلیون تومان
- طبقه دوم: بیش از ۴۰۰ تا ۸۰۰ میلیون تومان
- طبقه سوم: بیش از ۸۰۰ میلیون تومان
مبالغ جدول، درآمد مشمول مالیات سالانه هستند و نباید با سقف فروش یا درآمد ناخالص کسبوکار اشتباه گرفته شوند.
چرا در فرمول سریع از مالیات مبلغی کسر میشود؟
دلیل آن حفظ خاصیت پلکانی مالیات است.
اگر تمام درآمد در نرخ ۲۰ یا ۲۵ درصد ضرب شود، مالیات طبقات قبلی بیش از میزان قانونی محاسبه خواهد شد. بنابراین در روش سریع، مبلغی بهعنوان تعدیل طبقات قبلی از حاصل ضرب کم میشود.
برای مثال، در طبقه دوم سال ۱۴۰۵:
- نرخ طبقه اول: ۱۵ درصد
- نرخ طبقه دوم: ۲۰ درصد
- اختلاف نرخ: ۵ واحد درصد
- سقف طبقه اول: ۴ میلیارد ریال
حاصل ضرب ۵ درصد در ۴ میلیارد ریال برابر ۲۰۰ میلیون ریال است. به همین دلیل در فرمول سریع طبقه دوم، ۲۰۰ میلیون ریال کسر میشود.
در روش سریع محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، مبلغ تعدیل طبقات قبلی از حاصل ضرب درآمد در نرخ مربوط کسر میشود تا نتیجه با روش محاسبه پلکانی برابر باشد.
مثال محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵
فرض کنید درآمد مشمول مالیات سالانه یک صاحب شغل، پس از اعمال معافیتها و هزینههای قانونی، برابر ۱۰ میلیارد ریال (یک میلیارد تومان) باشد.
مالیات به روش پلکانی به شکل زیر محاسبه میشود:
| طبقه | درآمد متعلق به طبقه | مالیات |
|---|---|---|
| اول | ۴ میلیارد ریال × ۱۵٪ | ۶۰۰ میلیون ریال |
| دوم | ۴ میلیارد ریال × ۲۰٪ | ۸۰۰ میلیون ریال |
| سوم | ۲ میلیارد ریال × ۲۵٪ | ۵۰۰ میلیون ریال |
| مجموع | ۱۰ میلیارد ریال | ۱ میلیارد و ۹۰۰ میلیون ریال |
نتیجه: مالیات محاسبهشده برابر ۱۹۰ میلیون تومان است.
همین نتیجه را میتوان با فرمول سریع طبقه سوم به دست آورد:
(۱۰,۰۰۰,۰۰۰,۰۰۰ × ۲۵٪) − ۶۰۰,۰۰۰,۰۰۰ = ۱,۹۰۰,۰۰۰,۰۰۰ ریال
این مثال قبل از بررسی هرگونه تخفیف خاص و با فرض مشخص بودن درآمد مشمول نهایی ارائه شده است.
این مثال نشان میدهد که در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، رسیدن درآمد مشمول مالیات به طبقه ۲۵ درصدی به معنای اعمال این نرخ بر تمام درآمد نیست.
نرخ ماده ۱۳۱ در سالهای ۱۴۰۱ تا ۱۴۰۴
در سال ۱۴۰۱، هیئت وزیران به استناد ماده ۱۷۵ قانون مالیاتهای مستقیم، حد نصاب طبقات ماده ۱۳۱ را افزایش داد.
مطابق تصویبنامه شماره ۷۷۸۹۹/ت۵۹۷۲۷هـ مورخ ۱۴۰۱/۰۵/۰۹ و بخشنامه ابلاغی سازمان امور مالیاتی، نصاب طبقه اول به ۲ میلیارد ریال و نصاب طبقه دوم به ۴ میلیارد ریال رسید.
این ارقام برای عملکرد ۱۴۰۱ و سالهای بعد تا پیش از اجرای نصابهای جدید ۱۴۰۵ مبنای محاسبه بودند.
تفاوت محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ با عملکردهای ۱۴۰۱ تا ۱۴۰۴ در سقف طبقات درآمدی است. بنابراین انتخاب جدول صحیح بر اساس سال عملکرد اهمیت زیادی دارد.
جدول ۲: محاسبه سریع مالیات ماده ۱۳۱ برای عملکرد ۱۴۰۱ تا ۱۴۰۴
در این جدول، B درآمد مشمول مالیات سالانه پس از اعمال معافیتها و هزینههای قانونی مرتبط است.
| درآمد مشمول مالیات سالانه | نرخ هر طبقه | فرمول سریع مالیات |
|---|---|---|
| تا ۲,۰۰۰,۰۰۰,۰۰۰ ریال | ۱۵٪ | B × ۱۵٪ |
| بیش از ۲ تا ۴ میلیارد ریال | ۲۰٪ نسبت به مازاد | (B × ۲۰٪) − ۱۰۰,۰۰۰,۰۰۰ ریال |
| بیش از ۴ میلیارد ریال | ۲۵٪ نسبت به مازاد | (B × ۲۵٪) − ۳۰۰,۰۰۰,۰۰۰ ریال |
مثال محاسبه مالیات عملکرد ۱۴۰۴
فرض کنید درآمد مشمول مالیات عملکرد ۱۴۰۴ یک مؤدی، پس از اعمال معافیتها، ۶ میلیارد ریال باشد.
محاسبه به روش پلکانی:
- ۲ میلیارد ریال اول × ۱۵٪ = ۳۰۰ میلیون ریال
- ۲ میلیارد ریال دوم × ۲۰٪ = ۴۰۰ میلیون ریال
- ۲ میلیارد ریال باقیمانده × ۲۵٪ = ۵۰۰ میلیون ریال
جمع مالیات: ۱ میلیارد و ۲۰۰ میلیون ریال، معادل ۱۲۰ میلیون تومان.
روش سریع:
(۶,۰۰۰,۰۰۰,۰۰۰ × ۲۵٪) − ۳۰۰,۰۰۰,۰۰۰ = ۱,۲۰۰,۰۰۰,۰۰۰ ریال
بنابراین اگر پرونده شما مربوط به عملکرد ۱۴۰۴ باشد، نباید صرفاً به دلیل رسیدگی یا ارسال اظهارنامه در سال ۱۴۰۵ از جدول جدید چهار و هشت میلیارد ریالی استفاده کنید.
سال عملکرد مالیاتی، نه صرفاً سال ارائه اظهارنامه یا تاریخ صدور برگ تشخیص، در تعیین جدول قابل اعمال اهمیت دارد.
نرخ ماده ۱۳۱ از سال ۱۳۹۴ تا پایان ۱۴۰۰
در اصلاحات قانون مالیاتهای مستقیم مصوب ۱۳۹۴، ساختار نرخگذاری ماده ۱۳۱ به سه طبقه ۱۵، ۲۰ و ۲۵ درصدی تبدیل شد.
در این دوره، مرز طبقات درآمد مشمول مالیات بهترتیب ۵۰۰ میلیون و یک میلیارد ریال بود.
جدول ۳: محاسبه سریع نرخ ماده ۱۳۱ برای عملکرد ۱۳۹۴ تا ۱۴۰۰
در این جدول، C درآمد مشمول مالیات سالانه پس از کسر معافیتها و هزینههای قابل قبول مربوط است.
| درآمد مشمول مالیات سالانه | نرخ هر طبقه | فرمول سریع مالیات |
|---|---|---|
| تا ۵۰۰,۰۰۰,۰۰۰ ریال | ۱۵٪ | C × ۱۵٪ |
| بیش از ۵۰۰ میلیون تا یک میلیارد ریال | ۲۰٪ نسبت به مازاد | (C × ۲۰٪) − ۲۵,۰۰۰,۰۰۰ ریال |
| بیش از یک میلیارد ریال | ۲۵٪ نسبت به مازاد | (C × ۲۵٪) − ۷۵,۰۰۰,۰۰۰ ریال |
برای مقایسه تاریخی محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ با سالهای ۱۳۹۴ تا ۱۴۰۰، باید توجه داشت که نرخهای سهگانه حفظ شدهاند، اما مرزهای درآمدی هر طبقه افزایش یافته است.
مثال محاسبه مالیات در سال ۱۳۹۹
فرض کنید درآمد مشمول مالیات سالانه یک مؤدی در سال ۱۳۹۹ برابر ۱ میلیارد و ۲۰۰ میلیون ریال باشد.
با توجه به قرار گرفتن درآمد در طبقه سوم، از فرمول زیر استفاده میکنیم:
(۱,۲۰۰,۰۰۰,۰۰۰ × ۲۵٪) − ۷۵,۰۰۰,۰۰۰ = ۲۲۵,۰۰۰,۰۰۰ ریال
مالیات حاصل برابر ۲۲ میلیون و ۵۰۰ هزار تومان است.
این نتیجه پیش از اعمال تخفیفهای احتمالی مربوط به همان عملکرد خواهد بود.
نرخ ماده ۱۳۱ تا پایان سال ۱۳۹۳
پیش از اصلاحات سال ۱۳۹۴، ماده ۱۳۱ دارای پنج طبقه مالیاتی بود.
در این ساختار، نرخها از ۱۵ درصد شروع میشد و برای درآمدهای بالاتر تا ۳۵ درصد افزایش پیدا میکرد.
این جدول برای بررسی پروندههای قدیمی، محاسبات تاریخی و تحلیل اختلافات مربوط به عملکرد سالهای گذشته کاربرد دارد.
جدول ۴: نرخ ماده ۱۳۱ و فرمول سریع تا عملکرد ۱۳۹۳
در این جدول، D درآمد مشمول مالیات سالانه بر اساس مقررات قابل اعمال در همان دوره است.
| درآمد مشمول مالیات سالانه | نرخ هر طبقه | فرمول سریع مالیات |
|---|---|---|
| تا ۳۰,۰۰۰,۰۰۰ ریال | ۱۵٪ | D × ۱۵٪ |
| بیش از ۳۰ تا ۱۰۰ میلیون ریال | ۲۰٪ | (D × ۲۰٪) − ۱,۵۰۰,۰۰۰ ریال |
| بیش از ۱۰۰ تا ۲۵۰ میلیون ریال | ۲۵٪ | (D × ۲۵٪) − ۶,۵۰۰,۰۰۰ ریال |
| بیش از ۲۵۰ میلیون تا یک میلیارد ریال | ۳۰٪ | (D × ۳۰٪) − ۱۹,۰۰۰,۰۰۰ ریال |
| بیش از یک میلیارد ریال | ۳۵٪ | (D × ۳۵٪) − ۶۹,۰۰۰,۰۰۰ ریال |
در مقایسه با ساختار پنجطبقهای قدیمی، محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ بر پایه سه نرخ انجام میشود و بالاترین نرخ عمومی این ماده ۲۵ درصد است.
مثال محاسبه مالیات عملکرد ۱۳۹۳
اگر درآمد مشمول مالیات سالانه یک مؤدی در عملکرد ۱۳۹۳ برابر یک میلیارد و ۲۰۰ میلیون ریال باشد:
(۱,۲۰۰,۰۰۰,۰۰۰ × ۳۵٪) − ۶۹,۰۰۰,۰۰۰ = ۳۵۱,۰۰۰,۰۰۰ ریال
مالیات محاسبهشده برابر ۳۵ میلیون و ۱۰۰ هزار تومان خواهد بود.
این جدول صرفاً برای پروندههای مربوط به دورههای قدیمی ارائه شده است و در محاسبات جاری عملکرد ۱۴۰۵ کاربرد ندارد.
مقایسه تغییرات نرخ ماده ۱۳۱ از گذشته تا سال ۱۴۰۵
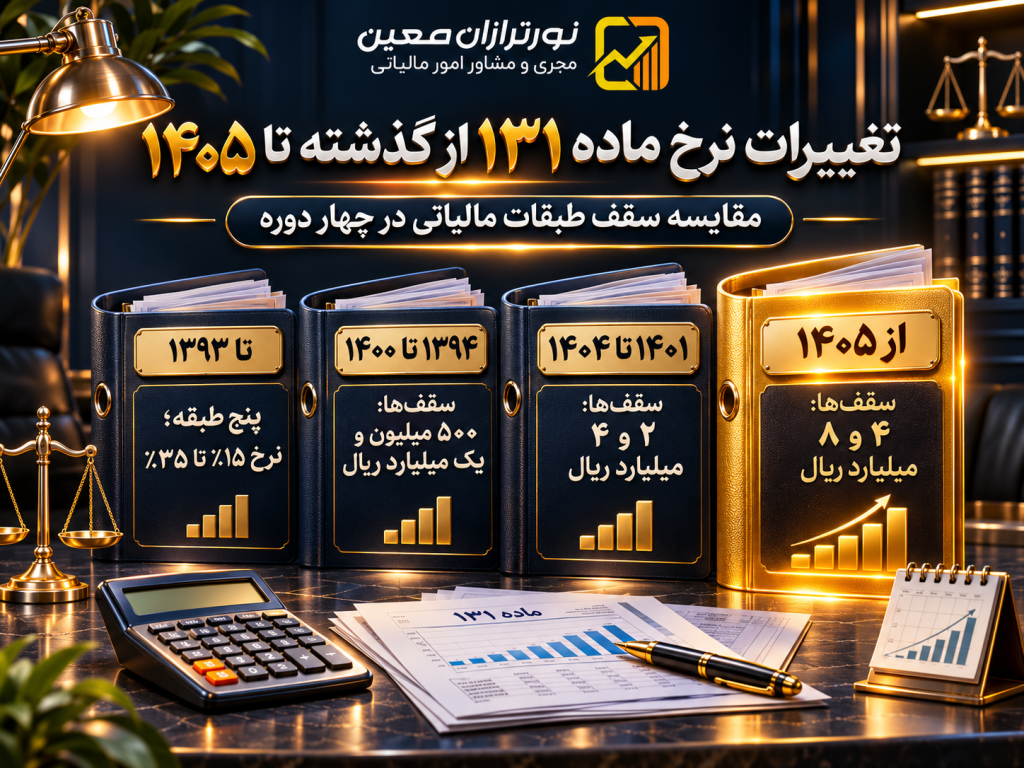
با وجود تغییر سقف طبقات، در بیشتر دورههای جدید نرخهای ۱۵، ۲۰ و ۲۵ درصد حفظ شدهاند.
مهمترین تغییر در میزان درآمدی است که در هر طبقه قرار میگیرد.
| دوره عملکرد | سقف طبقه اول | سقف طبقه دوم | بالاترین نرخ |
|---|---|---|---|
| تا ۱۳۹۳ | ۳۰ میلیون ریال؛ پنج طبقه در مجموع | — | ۳۵٪ |
| ۱۳۹۴ تا ۱۴۰۰ | ۵۰۰ میلیون ریال | یک میلیارد ریال | ۲۵٪ |
| ۱۴۰۱ تا ۱۴۰۴ | ۲ میلیارد ریال | ۴ میلیارد ریال | ۲۵٪ |
| از ۱۴۰۵ | ۴ میلیارد ریال | ۸ میلیارد ریال | ۲۵٪ |
افزایش سقف طبقات به این معناست که با فرض یکسان بودن درآمد مشمول مالیات نهایی و سایر شرایط، بخش بیشتری از درآمد میتواند در طبقات دارای نرخ پایینتر محاسبه شود.
اما برای مقایسه مالیات واقعی دو سال، باید معافیتها، میزان درآمد مشمول مالیات، تخفیفها و قوانین اختصاصی هر دوره نیز در نظر گرفته شوند.
درآمد مشمول مالیات ماده ۱۳۱ چگونه تعیین میشود؟
یکی از اشتباهات رایج در محاسبه مالیات ماده ۱۳۱، یکسان دانستن فروش یا گردش حساب بانکی با درآمد مشمول مالیات است.
درآمد مشمول مالیات صاحبان مشاغل معمولاً پس از رسیدگی به درآمدها و هزینهها، اعمال مقررات هزینههای قابل قبول و معافیتهای قانونی مربوط تعیین میشود.
برای درک بهتر میتوان مراحل کلی را اینگونه در نظر گرفت:
۱. شناسایی درآمدهای واقعی مربوط به فعالیت اقتصادی
۲. بررسی و کسر هزینههای قابل قبول مالیاتی مطابق قانون
۳. محاسبه درآمد مشمول مالیات پیش از معافیتهای مرتبط
۴. اعمال معافیتهایی مانند ماده ۱۰۱ در صورت احراز شرایط
۵. تعیین درآمد مشمول مالیات نهایی
۶. اعمال نرخهای پلکانی ماده ۱۳۱ مربوط به سال عملکرد
۷. بررسی تخفیفهای قانونی قابل اعمال و تعیین مالیات نهایی
برای مثال، اگر یک فروشگاه ۲۰ میلیارد ریال فروش داشته باشد، نمیتوان بدون بررسی هزینه خرید کالا، هزینههای قابل قبول و سایر شرایط قانونی، عدد ۲۰ میلیارد ریال را مستقیماً در جدول ماده ۱۳۱ قرار داد.
یکی از الزامات محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، تفکیک درآمد واقعی، هزینههای قابل قبول و معافیتهای قانونی است. بدون تعیین صحیح این موارد، استفاده از فرمولهای مالیاتی نتیجه دقیقی نخواهد داشت.
🔵 مطالعه مرتبط: مالیات بر درآمد چیست؟ راهنمای جامع انواع مالیات بر درآمد، نرخها، معافیتها و نحوه محاسبه
معافیت ماده ۱۰۱ چه ارتباطی با ماده ۱۳۱ دارد؟
در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، معافیت ماده ۱۰۱ در صورت احراز شرایط قانونی، پیش از اعمال نرخهای پلکانی در نظر گرفته میشود. مبلغ معافیت با سقف طبقه اول ماده ۱۳۱ تفاوت دارد.
ماده ۱۰۱ قانون مالیاتهای مستقیم درباره معافیت سالانه درآمد مشمول مالیات صاحبان مشاغل مقرراتی تعیین کرده است.
در موارد مشمول، پیش از محاسبه مالیات به نرخ ماده ۱۳۱، مبلغ معافیت قانونی باید از درآمد مربوط کسر شود.
برای عملکرد سال ۱۴۰۵، در احکام مالیاتی بودجه، مبلغ معافیت سالانه ماده ۱۰۱ برابر ۲ میلیارد و ۸۰۰ میلیون ریال، معادل ۲۸۰ میلیون تومان اعلام شده است.
بااینحال، استفاده از این معافیت تابع شرایط مقرر قانونی، از جمله وضعیت تسلیم اظهارنامه و سایر الزامات مربوط است.
نکته مهم: معافیت ماده ۱۰۱ و سقف طبقه اول ماده ۱۳۱ دو مفهوم متفاوت هستند.
- معافیت ماده ۱۰۱، در صورت احراز شرایط، از درآمد مربوط کسر میشود.
- سقف ۴ میلیارد ریالی ماده ۱۳۱، مرز محاسبه نرخ ۱۵ درصد بر درآمد مشمول نهایی است.
بنابراین نباید سقف ۴۰۰ میلیون تومان طبقه اول ماده ۱۳۱ را با معافیت سالانه ۲۸۰ میلیون تومانی ماده ۱۰۱ یکی دانست.
مبلغ معافیت سالانه صاحبان مشاغل در سالهای مختلف ممکن است تغییر کند. بنابراین مؤدیانی که در حال محاسبه مالیات عملکرد ۱۴۰۴ هستند، باید معافیت مربوط به همان سال را بررسی کنند و از مبلغ معافیت عملکرد ۱۴۰۵ استفاده نکنند.
🔵 مطالعه مرتبط: معافیت مالیاتی مشاغل ۱۴۰۴ اشخاص حقیقی

آیا یکدرهزار تبصره ۲ ماده ۱۸۶ از درآمد مشمول مالیات کسر میشود؟
خیر. مبلغ یکدرهزار موضوع تبصره ۲ ماده ۱۸۶ قانون مالیاتهای مستقیم، از نظر ماهیت با مالیات پلکانی ماده ۱۳۱ تفاوت دارد.
طبق این تبصره، سازمان امور مالیاتی مجاز است مبلغی معادل یکدرهزار درآمد مشمول مالیات قطعیشده صاحبان درآمد مشاغل را وصول و به حساب مقرر قانونی واریز کند.
بنابراین:
- این مبلغ بخشی از نرخهای ۱۵، ۲۰ و ۲۵ درصد ماده ۱۳۱ نیست.
- از درآمد مشمول مالیات برای محاسبه نرخ پلکانی کسر نمیشود.
- در صورت تعلق و وصول مطابق مقررات، باید بهصورت مستقل از مالیات محاسبهشده ماده ۱۳۱ بررسی شود.
به همین دلیل، عبارت «درآمد مشمول مالیات پس از کسر معافیت ماده ۱۰۱ و یکدرهزار ماده ۱۸۶» برای توضیح فرمول ماده ۱۳۱ دقیق نیست.
روش صحیح: ابتدا درآمد مشمول مالیات نهایی تعیین میشود؛ سپس مالیات ماده ۱۳۱ محاسبه میگردد و موضوع تبصره ۲ ماده ۱۸۶ بهصورت جداگانه بررسی میشود.
برای جلوگیری از اشتباه در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، باید مبلغ یکدرهزار موضوع تبصره ۲ ماده ۱۸۶ را از مالیات پلکانی تفکیک کرد؛ این مبلغ از پایه درآمد مشمول مالیات کسر نمیشود.
تخفیف تبصره ماده ۱۳۱ چگونه محاسبه میشود؟
تبصره ماده ۱۳۱ قانون مالیاتهای مستقیم برای اشخاص واجد شرایط، امکان کاهش نرخهای مالیاتی را پیشبینی کرده است.
در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، تخفیفهای قانونی فقط در صورت تحقق شرایط مربوط اعمال میشوند. کاهش نرخ مالیات با کسر درصدی ثابت از مبلغ نهایی مالیات یکسان نیست.
مطابق متن عمومی این تبصره، به ازای هر ۱۰ درصد افزایش درآمد ابرازی مشمول مالیات نسبت به سال گذشته، یک واحد درصد و حداکثر تا پنج واحد درصد از نرخهای مقرر کاسته میشود.
بااینحال، برخورداری از این امتیاز به شرایط قانونی وابسته است؛ از جمله:
- ارائه اظهارنامه مالیاتی در مهلت مقرر
- تسویه بدهی مالیاتی سال قبل
- احراز افزایش درآمد ابرازی مشمول مالیات طبق مقررات مربوط
- رعایت محدودیتها و شرایط مقرر در قوانین خاص سال عملکرد
یکی از موضوعات مهم برای صاحبان مشاغل، ثبت صحیح اظهارنامه مالیاتی و رعایت مهلت قانونی ارسال آن است. آشنایی با نحوه تکمیل اظهارنامه اشخاص حقیقی به مؤدیان کمک میکند اطلاعات درآمدی، هزینهها و معافیتها را بهدرستی ثبت کنند.
🔵 مطالعه مرتبط: اظهارنامه حقیقی چیست؟ راهنمای تنظیم نحوه ارسال در سال ۱۴۰۴
تفاوت تخفیف ۵ واحد درصدی با کاهش ۵ درصدی مبلغ مالیات
این دو موضوع یکسان نیستند.
اگر نرخ یک طبقه از ۲۵ درصد به ۲۴ درصد کاهش یابد، به این معناست که نرخ مربوط یک واحد درصد کاهش یافته است؛ نه اینکه صرفاً یک درصد از مبلغ مالیات محاسبهشده کم شده باشد.
نکته ویژه عملکرد سالهای ۱۴۰۳ و ۱۴۰۴
قانون بودجه سال ۱۴۰۴ درخصوص تخفیف تبصره ماده ۱۳۱، برای عملکرد سالهای ۱۴۰۳ و ۱۴۰۴ شرط خاصی را درباره رشد درآمد ابرازی مشمول مالیات مازاد بر ۳۵ درصد مقرر کرده است.
بنابراین هنگام محاسبه تخفیف برای این دو عملکرد، نباید بدون بررسی حکم خاص بودجه، فقط به متن عمومی تبصره ماده ۱۳۱ استناد کرد.
همچنین محاسبه تخفیف عملکرد ۱۴۰۵ باید با توجه به مقررات قابل اعمال همان سال انجام شود.
تفاوت مالیات اشخاص حقیقی و حقوقی در ماده ۱۳۱
ماده ۱۳۱ بهطور عمومی به اشخاص حقیقی و درآمدهایی مربوط میشود که قانون برای آنها نرخ مستقل تعیین نکرده باشد.
در مقابل، مالیات بر درآمد اشخاص حقوقی در موارد عمومی بر اساس ماده ۱۰۵ قانون مالیاتهای مستقیم محاسبه میشود که نرخ پایه آن ۲۵ درصد است؛ البته معافیتها، نرخ صفر، مشوقها و احکام خاص نیز باید بررسی شوند.
بنابراین نباید نرخ ماده ۱۳۱ را بدون بررسی به تمام شرکتها یا همه انواع درآمد اشخاص حقیقی تعمیم داد.
برای نمونه، مالیات حقوق کارکنان نیز مقررات و جداول مخصوص خود را دارد و لزوماً بر اساس طبقات این مقاله محاسبه نمیشود.
دامنه کاربرد محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ عمدتاً درآمدهای مشمول اشخاص حقیقی است. برای شرکتها و اشخاص حقوقی باید مقررات ماده ۱۰۵ و سایر احکام قانونی مرتبط بررسی شوند.
آیا مالیات مقطوع تبصره ماده ۱۰۰ با فرمول ماده ۱۳۱ محاسبه میشود؟
مالیات مقطوع موضوع تبصره ماده ۱۰۰ سازوکاری خاص برای صاحبان مشاغل واجد شرایط است.
در این روش، مالیات طبق دستورالعمل عملکرد مربوط و بر مبنای اطلاعات و ضوابط مقرر تعیین میشود.
بنابراین اگر برای مؤدی فرم مالیات مقطوع صادر شده باشد، نباید صرفاً با استفاده از جدولهای ماده ۱۳۱، مبلغ آن فرم را بدون بررسی نحوه محاسبه و شرایط دستورالعمل نادرست دانست.
همچنین در صورت وجود اختلاف درباره درآمد، فروش، هزینهها یا اطلاعات مبنای محاسبه مالیات، مسیر قانونی اصلاح یا اعتراض باید بر اساس نوع پرونده مشخص شود.
اشتباهات رایج در محاسبه مالیات ماده ۱۳۱
بیشترین خطاها در محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ معمولاً از انتخاب جدول سال نادرست، اعمال نرخ بالاتر به کل درآمد، اشتباه در تعیین درآمد مشمول و استفاده نادرست از معافیتها ناشی میشوند.
۱. استفاده از جدول سال اشتباه
بهعنوان مثال، استفاده از سقفهای ۴ و ۸ میلیارد ریال سال ۱۴۰۵ برای عملکرد سال ۱۴۰۴ میتواند نتیجه محاسبه را تغییر دهد.
۲. اعمال نرخ بالاتر به کل درآمد
در ماده ۱۳۱، نرخ بالاتر فقط به بخش مازاد هر طبقه تعلق میگیرد.
۳. محاسبه مالیات بر اساس کل فروش
فروش و درآمد مشمول مالیات یکسان نیستند. هزینههای قابل قبول و معافیتهای قانونی باید بررسی شوند.
۴. کسر یکدرهزار ماده ۱۸۶ از پایه مالیات
این موضوع یک حکم مستقل است و نباید در فرمول نرخ پلکانی ادغام شود.
۵. اعمال خودکار تخفیف تبصره ماده ۱۳۱
تخفیف به احراز شرایط قانونی و مقررات خاص سال عملکرد وابسته است.
۶. استفاده از نرخ اشخاص حقیقی برای شرکتها
نرخ ماده ۱۳۱ و ماده ۱۰۵ در موارد عمومی، موضوعات متفاوتی دارند.
۷. استفاده از درآمد کتمانشده بدون رسیدگی به اسناد
در صورتی که بخشی از درآمد یا فروش مؤدی مورد اختلاف باشد، ابتدا باید مبنای تشخیص و مستندات بررسی شود.
پیش از بررسی مالیات عملکرد، مؤدی باید سال مالیاتی، وضعیت پرونده و سوابق ثبتشده خود را مشخص کند. بررسی اطلاعات پرونده مالیاتی میتواند به جلوگیری از اشتباه در انتخاب سال عملکرد و پیگیری سوابق رسیدگی کمک کند؛ هرچند اطلاعات پرونده بهتنهایی جایگزین محاسبه مالیات نیست.
🔵 مطالعه مرتبط: استعلام پرونده مالیاتی اشخاص حقیقی با کد ملی؛ راهنمای کامل ۱۴۰۵
🔵 مطالعه مرتبط: جریمه مالیاتی کتمان درآمد | راهنمای جامع برای اشخاص حقیقی و حقوقی
پرسشهای متداول درباره محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵
نرخ ماده ۱۳۱ در سال ۱۴۰۵ چند درصد است؟
نرخها ۱۵، ۲۰ و ۲۵ درصد هستند. تا ۴ میلیارد ریال با نرخ ۱۵ درصد، مازاد آن تا ۸ میلیارد ریال با نرخ ۲۰ درصد و مازاد ۸ میلیارد ریال با نرخ ۲۵ درصد محاسبه میشود.
آیا تمام درآمد بالاتر از ۸ میلیارد ریال با نرخ ۲۵ درصد محاسبه میشود؟
خیر. فقط بخش مازاد بر ۸ میلیارد ریال در طبقه ۲۵ درصدی قرار میگیرد. درآمد طبقات قبلی با نرخهای ۱۵ و ۲۰ درصد محاسبه میشود.
آیا جدول ماده ۱۳۱ سال ۱۴۰۵ برای عملکرد ۱۴۰۴ نیز استفاده میشود؟
خیر. برای عملکرد ۱۴۰۴، نصابهای ۲ و ۴ میلیارد ریالی مربوط به آن دوره ملاک هستند. تاریخ رسیدگی یا ارسال اظهارنامه بهتنهایی باعث تغییر سال عملکرد نمیشود.
آیا اشخاص حقوقی مشمول ماده ۱۳۱ هستند؟
ماده ۱۳۱ نرخ عمومی اشخاص حقیقی را در موارد مقرر تعیین میکند. اشخاص حقوقی در موارد عمومی مشمول ماده ۱۰۵ و مقررات خاص مربوط هستند.
آیا معافیت ماده ۱۰۱ قبل از محاسبه مالیات اعمال میشود؟
در پروندههای واجد شرایط، بله. ابتدا معافیت قانونی مربوط اعمال میشود و سپس نرخهای ماده ۱۳۱ روی درآمد مشمول مالیات باقیمانده محاسبه میشوند.
آیا میتوان فرمول سریع ماده ۱۳۱ را در اکسل استفاده کرد؟
بله. با مشخص شدن درآمد مشمول مالیات نهایی و سال عملکرد، میتوان با استفاده از شرطهای محاسباتی و فرمولهای هر طبقه، مالیات را در اکسل به دست آورد.
آیا تخفیف تبصره ماده ۱۳۱ همیشه پنج درصد است؟
خیر. تخفیف در شرایط مقرر و با توجه به رشد درآمد ابرازی مشمول مالیات محاسبه میشود و سقف آن پنج واحد درصد است. برای عملکردهای خاص نیز باید مقررات همان سال بررسی شود.
جمعبندی
محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵ با استفاده از سه طبقه ۱۵، ۲۰ و ۲۵ درصدی و نصابهای جدید ۴ و ۸ میلیارد ریالی انجام میشود. این نصابها با جدول عملکرد ۱۴۰۱ تا ۱۴۰۴، که مرز طبقات آن ۲ و ۴ میلیارد ریال بود، تفاوت دارند.
همچنین در سالهای ۱۳۹۴ تا ۱۴۰۰، مرز طبقات ۵۰۰ میلیون و یک میلیارد ریال و در عملکردهای قدیمی تا ۱۳۹۳، ساختار پنجطبقهای با بالاترین نرخ ۳۵ درصد برقرار بود.
مهمترین اصل در استفاده از این جدولها، انتخاب نرخ متناسب با سال عملکرد، تعیین صحیح درآمد مشمول مالیات و رعایت معافیتها و تخفیفهای قانونی است.
فرمولهای سریع این مقاله برای محاسبه اولیه و کنترل ارقام مفید هستند؛ اما مالیات قطعی هر پرونده باید بر اساس قوانین، اسناد و شرایط واقعی مؤدی تعیین شود.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه محاسبه مالیات عملکرد اشخاص حقیقی، بررسی درآمد مشمول مالیات، اعمال معافیتها و تخفیفهای قانونی، تنظیم اظهارنامه، تحلیل گزارشهای رسیدگی و بررسی اختلافات مالیاتی خدمات تخصصی ارائه میدهد.
اگر درباره محاسبه مالیات ماده ۱۳۱ در ۱۴۰۵، انتخاب جدول نرخ متناسب با عملکرد، اعمال معافیت ماده ۱۰۱ یا اصلاح محاسبات مالیاتی خود ابهام دارید، میتوانید برای بررسی مدارک و دریافت مشاوره تخصصی درخواست خود را ثبت کنید.
 آیین نامه شناسایی خانه های خالی ۱۴۰۵؛ متن کامل و دانلود PDF
 مالیات در هفتهای که گذشت؛ مهمترین اخبار ایران و جهان از ۸ تا ۱۵ آبان ۱۴۰۵
 استرداد مالیات حقوق ۱۳۹۳ تا ۱۴۰۵؛ امکان پیگیری اضافهپرداختیها فراهم شد
 اصلاح دستورالعمل ماده ۲۳۸ در ۱۴۰۵؛ تغییر در مسئولان رسیدگی به اعتراضات مالیاتی
 تسهیلات تبصره ماده ۱۰۰ در ۱۴۰۵؛ از مالیات صفر تا تقسیط ۹ ماهه
 استرداد مالیات مزایای رفاهی کارکنان؛ آموزش ثبت درخواست در سامانه
گفتگو (۰)