آموزش سامانه ساتا؛ راهنمای ثبت و بررسی تراکنشهای بانکی
آموزش سامانه ساتا برای اشخاصی اهمیت دارد که اطلاعات واریزی حسابهای بانکی آنها از سوی سازمان امور مالیاتی نیازمند بررسی شناخته شده است. این سامانه به مؤدی امکان میدهد منشأ وجوه واریزی را توضیح دهد، حسابهای بانکی را بررسی کند، برای تراکنشهای دارای مغایرت مستندات ارائه دهد و وضعیت اظهارات ثبتشده را پیگیری کند.
گاهی مبالغ واریزی به حساب بانکی مربوط به فروش کالا یا ارائه خدمات هستند؛ اما بعضی واریزیها ممکن است از انتقال وجه بین حسابهای شخص، دریافت تسهیلات، بازپرداخت قرض، فروش دارایی شخصی یا سایر رویدادهای مالی ناشی شده باشند. به همین دلیل، صرف مشاهده یک واریزی بانکی برای نتیجهگیری قطعی درباره درآمدی بودن آن کافی نیست.
سامانه ثبت اظهارات متناظر با تراکنشهای بانکی، که با نام ساتا شناخته میشود، برای دریافت و بررسی منظم این توضیحات طراحی شده است.
در این راهنمای تصویری نورترازان معین، مراحل کار با سامانه ساتا را از مشاهده پرونده و حسابهای بانکی تا ثبت رویدادهای مالی، تطبیق تراکنشهای مشکوک، گزارش مغایرت و دریافت کد رهگیری آموزش میدهیم.
همچنین مدارک لازم، اشتباهات رایج و ارتباط سامانه ساتا با مالیات مقطوع تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ را توضیح خواهیم داد.
سامانه ساتا چیست و چه کاربردی دارد؟
سامانه ساتا یا «سامانه ثبت اظهارات متناظر با تراکنشهای بانکی»، بخشی از فرآیند الکترونیکی بررسی اطلاعات پولی و بانکی در نظام مالیاتی کشور است.
در این سامانه، مؤدی میتواند اطلاعات حسابهای بانکی و مبالغ مشخصشده برای بررسی را مشاهده کند و درباره ماهیت اقتصادی و منشأ واریزیها توضیح دهد.
برای مثال، اگر مبلغی بابت بازپرداخت یک قرض شخصی به حساب فرد واریز شده باشد، او میتواند در چارچوب امکانات سامانه ماهیت این وجه را اعلام و مستندات مرتبط را ارائه کند.
اطلاعات ثبتشده بر اساس فرآیندهای سامانه و در صورت نیاز توسط مسئولان رسیدگی بررسی میشوند.
چرا سامانه ساتا راهاندازی شد؟
در گذشته، رسیدگی به بسیاری از اختلافات مربوط به تراکنشهای بانکی نیازمند مکاتبه، ارائه مدارک یا مراجعه حضوری مؤدی بود.
سازمان امور مالیاتی در نامه شماره ۲۰۰/۲۰۳۰۵/د مورخ ۲۹ خرداد ۱۴۰۳، بر توسعه فرآیندهای جدید و استفاده از امکانات الکترونیکی برای دریافت اظهارات مؤدیان تأکید کرد.
هدف از توسعه این فرآیند، فراهم شدن امکان ارائه توضیحات و بررسی اطلاعات بانکی با اتکای بیشتر به سامانههای الکترونیکی است.
بااینحال، استفاده از ساتا به معنای حذف تمام انواع رسیدگی مالیاتی یا مراجعه حضوری در همه پروندهها نیست.
آیا هر واریزی بانکی مشمول مالیات است؟
خیر. ماهیت واقعی مبلغ واریزی در تعیین آثار مالیاتی آن اهمیت دارد.
برای نمونه، انتقال مبلغ بین دو حساب متعلق به یک شخص، لزوماً درآمد جدید محسوب نمیشود. همچنین دریافت اصل یک تسهیلات بانکی با درآمد حاصل از فروش کالا تفاوت دارد.
البته غیرتجاری بودن هر مبلغ باید با توجه به واقعیت معامله، سوابق مالی و مدارک قابل استناد بررسی شود.
نکته مهم: ثبت یک واریزی با عنوان «غیرتجاری» در سامانه ساتا، بهتنهایی موجب تأیید قطعی ادعای مؤدی نمیشود.
چه کسانی باید از سامانه ساتا استفاده کنند؟
آموزش سامانه ساتا بهویژه برای اشخاصی کاربرد دارد که در فرآیند رسیدگی به اطلاعات بانکی، پرونده یا درخواست ارائه توضیحات برای آنها ایجاد شده است.
اشخاص زیر ممکن است به استفاده از این سامانه نیاز پیدا کنند:
- صاحبان مشاغل دارای تراکنشهای بانکی نیازمند بررسی
- اشخاص حقیقی دارای حسابهای بانکی شغلی یا غیرشغلی
- مؤدیانی که برخی واریزیهای حساب خود را غیرتجاری میدانند
- افرادی که در اطلاعات گردش حساب یا مالکیت حساب مغایرت مشاهده میکنند
- مؤدیان مشمول فرآیندهای مرتبط با تبصره ماده ۱۰۰ و اظهارنامه پیشفرض در موارد مقرر
وجود حساب بانکی یا گردش مالی بالا بهتنهایی به معنی ایجاد پرونده ساتا برای تمام اشخاص نیست.
اگر پس از ورود به داشبورد، پروندهای برای شما نمایش داده نمیشود، ممکن است در آن زمان درخواست فعالی برای ثبت توضیحات نداشته باشید.
مدارک لازم قبل از ورود به سامانه ساتا
برای استفاده صحیح از سامانه، بهتر است پیش از شروع، اطلاعات حسابها و اسناد مربوط به واریزیها را آماده کنید.
مدارک موردنیاز بر اساس نوع تراکنش متفاوت است؛ اما این موارد میتوانند مفید باشند:
| نوع اطلاعات یا واریزی | مدارک پیشنهادی |
|---|---|
| اطلاعات حساب بانکی | شماره شبا، نام بانک، گردش حساب دوره مربوط |
| انتقال وجه بین حسابهای شخص | صورتحساب مبدأ و مقصد و مدارک مالکیت حسابها |
| دریافت یا بازپرداخت قرض | قرارداد، رسید انتقال وجه و مدارک بازپرداخت |
| تسهیلات بانکی | قرارداد تسهیلات و گردش واریز وجه |
| فروش ملک یا خودرو | مبایعهنامه، سند انتقال و مدارک دریافت وجه |
| دریافتی مرتبط با حقوق | فیش حقوق، قرارداد کار یا گواهی پرداخت |
| وجوه امانی یا متعلق به دیگران | قرارداد، مستندات دریافت و استرداد وجه |
| تراکنش تکراری یا اشتباه | گردش حساب، گواهی یا پاسخ بانک و مدارک اصلاح تراکنش |
صرف داشتن یک قرارداد یا رسید نیز همیشه برای پذیرش ادعا کافی نیست. اسناد باید با تاریخ، مبلغ، طرف معامله و ماهیت تراکنش ارتباط منطقی داشته باشند.
آموزش سامانه ساتا؛ ورود و مشاهده داشبورد مؤدی
اولین مرحله، ورود به خدمات الکترونیکی مالیاتی و بررسی پروندهای است که امکان ارائه اظهارات برای آن ایجاد شده است.
برای شروع، به درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی زیر مراجعه کنید:
پس از احراز هویت و ورود به حساب کاربری، خدمات مربوط به پرونده و رسیدگی به تراکنشهای بانکی را مطابق دسترسیهای فعال خود بررسی کنید.
نشانی صفحه راهنمای رسمی ساتا نیز در سایت سازمان امور مالیاتی به این صورت است:
https://tax.gov.ir/action/do/show/458
توجه داشته باشید که این نشانی، صفحه راهنمای رسمی است؛ نه لزوماً آدرس ورود مستقیم به محیط عملیاتی ساتا.
مرحله اول: بررسی پرونده در داشبورد ساتا
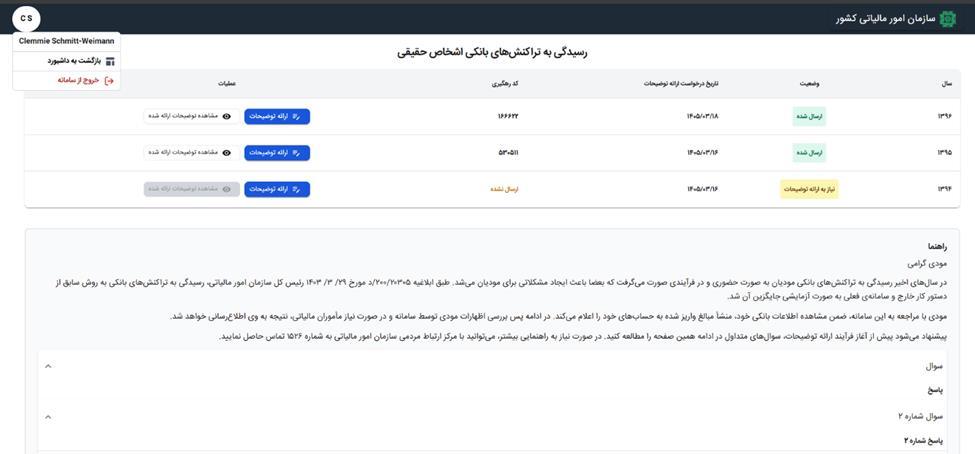
پس از ورود به محیط سامانه، صفحه داشبورد مؤدی نمایش داده میشود.
در این بخش باید بررسی کنید آیا پروندهای برای ارائه توضیحات وجود دارد یا خیر.
چنانچه پرونده فعالی نمایش داده شود، اطلاعات آن را بررسی کنید.
مهمترین اطلاعات قابل مشاهده میتواند شامل سال پرونده، وضعیت پرونده، تاریخ درخواست و کد رهگیری باشد.
اگر پرونده نیازمند توضیح باشد، گزینه «ارائه توضیحات» امکان آغاز فرآیند ثبت اطلاعات را فراهم میکند.
در صورتی که قبلاً اطلاعاتی ارسال کرده باشید، میتوانید از گزینه مربوط به مشاهده توضیحات ارائهشده برای بررسی سوابق استفاده کنید.
اگر پروندهای در داشبورد نمایش داده نشود چه باید کرد؟
ابتدا مطمئن شوید با اطلاعات کاربری صحیح وارد سامانه شدهاید.
همچنین بررسی کنید آیا درخواست ارائه توضیحات برای شما فعال شده است یا خیر.
نبود پرونده در داشبورد الزاماً به معنی نداشتن تکلیف مالیاتی یا تأیید تمام تراکنشهای گذشته نیست؛ فقط نشان میدهد در این بخش، پروندهای برای اقدام شما نمایش داده نشده است.
آموزش بررسی حسابهای بانکی در سامانه ساتا
پس از انتخاب پرونده، یکی از مهمترین قسمتهای سامانه ساتا، صفحه حسابهای بانکی است.
در این صفحه، فهرست حسابهای مرتبط با اطلاعات پرونده نمایش داده میشود و مؤدی میتواند درباره آنها اقدام کند.
مرحله دوم: مشاهده فهرست حسابهای بانکی
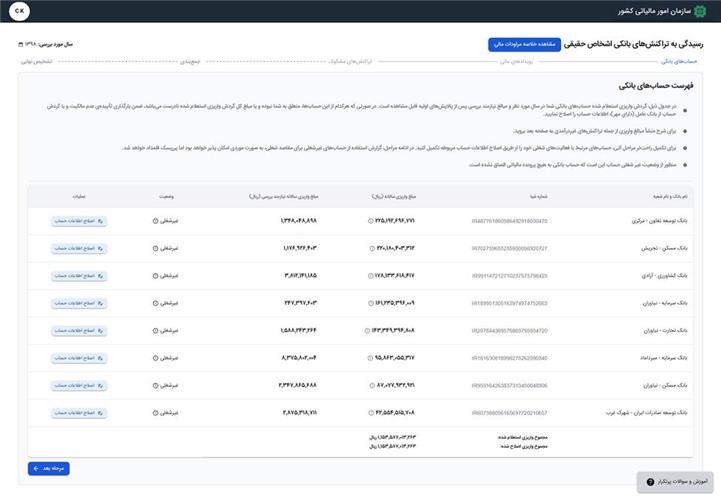
در فهرست حسابها، اطلاعاتی مانند موارد زیر نمایش داده میشود:
- نام بانک و شعبه
- شماره شبای حساب
- مبلغ واریزی سالانه
- مبلغ واریزی سالانه نیازمند بررسی
- وضعیت حساب بانکی
در این مرحله باید حسابها را با سوابق بانکی خود تطبیق دهید.
نکته مهم این است که کل واریزی سالانه لزوماً همان مبلغ نیازمند ارائه توضیح نیست.
ملاک اقدام در این بخش، اطلاعات و وضعیت اعلامشده توسط سامانه برای همان حساب و پرونده است.
مرحله سوم: تشخیص حسابهای نیازمند اقدام
در این مرحله بررسی کنید کدام حساب دارای مبلغ نیازمند توضیح یا وضعیت قابل اصلاح است.
برای مثال، ممکن است اطلاعات واریزی یکی از حسابها با گردش واقعی آن مطابقت نداشته باشد.
همچنین ممکن است وضعیت حساب در سامانه با نوع استفاده واقعی از حساب تفاوت داشته باشد.
بهتر است قبل از انتخاب هر گزینه، گردش همان حساب و اطلاعات بانک را بررسی کنید.
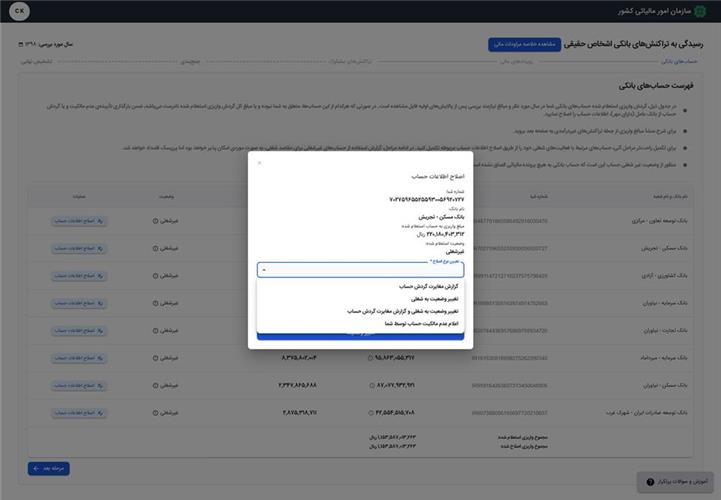
مرحله چهارم: انتخاب نوع اقدام برای حساب بانکی
در راهنمای رسمی، چند نوع اقدام برای حساب بانکی پیشبینی شده است.
۱. گزارش مغایرت گردش حساب
اگر مبلغ واریزی ثبتشده در سامانه با اطلاعات واقعی حساب مغایرت داشته باشد، میتوان در چارچوب امکانات سامانه نسبت به گزارش مغایرت و ارائه مبلغ صحیح اقدام کرد.
۲. تغییر وضعیت حساب به شغلی
اگر حسابی برای فعالیت اقتصادی استفاده شده اما وضعیت آن نیازمند اصلاح باشد، گزینه مربوط به تغییر وضعیت به شغلی قابل بررسی است.
برای این اقدام، انتخاب پرونده مالیاتی مرتبط اهمیت دارد.
۳. تغییر وضعیت به شغلی همراه با گزارش مغایرت
در شرایطی که هر دو موضوع وجود داشته باشند، امکان ثبت اقدام ترکیبی پیشبینی شده است.
۴. اعلام عدم مالکیت حساب
اگر حسابی به اشتباه به شخص منتسب شده باشد، باید موضوع از مسیر مربوط اعلام و مدارک قابل استناد ارائه شود.
هشدار: این گزینهها نباید بدون بررسی انتخاب شوند. بهویژه تغییر وضعیت حساب به شغلی میتواند در سایر فرآیندهای مالیاتی نیز اهمیت داشته باشد.
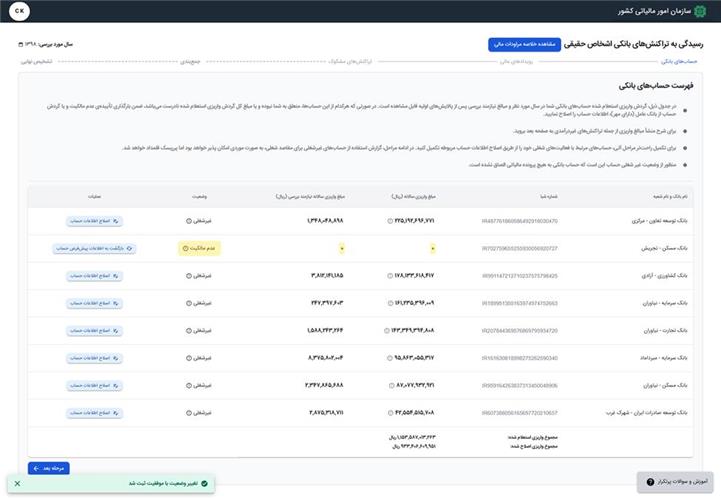
مرحله پنجم: بارگذاری مدارک و ثبت اصلاحات حساب
پس از انتخاب نوع اقدام، اطلاعات خواستهشده را تکمیل و مستندات مرتبط را بارگذاری کنید.
در گزارش مغایرت گردش حساب، درج مبلغ صحیح اهمیت دارد. در تغییر وضعیت حساب به شغلی نیز باید پرونده مرتبط مشخص شود.
پیش از تأیید نهایی، امکان بازگشت به اطلاعات پیشفرض در شرایط نمایشدادهشده در سامانه وجود دارد.
پس از ثبت درخواست، وضعیت آن را پیگیری کنید و تا زمان بررسی، تصور نکنید اصلاح موردنظر بهطور قطعی پذیرفته شده است.
آموزش ثبت رویدادهای مالی در سامانه ساتا
یکی از مهمترین مراحل آموزش سامانه ساتا، ثبت رویدادهای مالی است.
در این مرحله، مؤدی مشخص میکند مبالغ واریزی به حسابهای بانکی از چه منبعی ایجاد شدهاند.
برای مثال، ممکن است بخشی از واریزیها مربوط به فروش محصولات، بخشی ناشی از انتقال وجه بین حسابها و بخشی مربوط به فروش یک دارایی شخصی باشند.
ثبت درست منشأ هر مبلغ در جلوگیری از اشتباه در طبقهبندی اطلاعات مالی اهمیت دارد.
مرحله ششم: بررسی مبلغ اظهارشده و رویدادهای موجود
در صفحه رویدادهای مالی، اطلاعاتی مانند مجموع واریزی به حسابها، حداقل مبلغ موردنیاز برای ثبت توضیحات و مجموع مبلغ اظهارشده تا این مرحله نمایش داده میشود.
سامانه ممکن است برخی رویدادها را از قبل شناسایی کرده و بهصورت پیشفرض قرار داده باشد.
در این حالت، مؤدی باید اطلاعات را بررسی کند و در صورت ضرورت، نسبت به اصلاح یا تکمیل آنها اقدام کند.
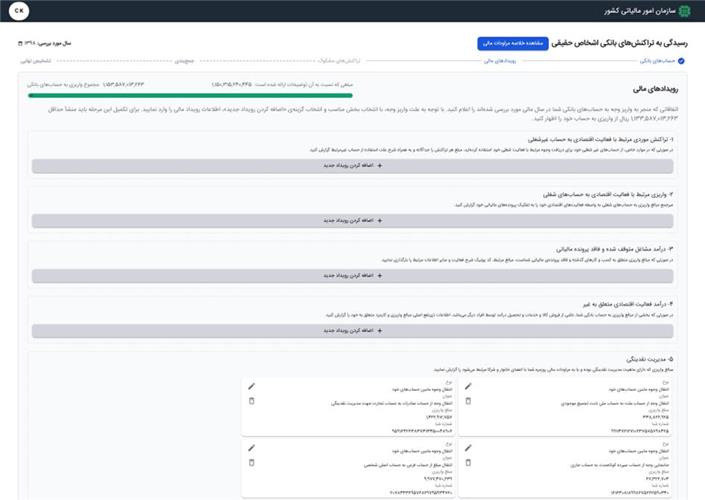
مرحله هفتم: انتخاب نوع رویداد مالی
راهنمای رسمی سامانه، رویدادهای مالی را در ۲۱ دسته اصلی سازماندهی کرده است.
نمونههایی از منشأ وجوه که در راهنما مطرح شدهاند عبارتاند از:
- واریزی مرتبط با فعالیت اقتصادی به حساب شغلی
- تراکنش موردی مربوط به فعالیت اقتصادی در حساب غیرشغلی
- درآمد یا وجه مربوط به فعالیت اقتصادی شخص دیگر
- مدیریت نقدینگی و جابهجایی میان حسابهای متعلق به مؤدی
- حقوق و مزایا
- اجاره
- فروش ملک
- فروش خودرو
- سایر رویدادهای تعریفشده در سامانه
برای هر مورد، دستهای را انتخاب کنید که با واقعیت تراکنش مطابقت داشته باشد.
مرحله هشتم: ثبت مشخصات رویداد مالی
پس از انتخاب دسته رویداد، ممکن است لازم باشد اطلاعاتی مانند مبلغ، منشأ وجه، نوع فعالیت، پرونده مالی مرتبط یا مشخصات دارایی و معامله ثبت شود.
بهتر است در قسمت توضیحات، منشأ وجه را بهصورت کوتاه اما قابل بررسی تشریح کنید.
نمونه توضیح برای انتقال بین حسابهای شخص:
«مبلغ موردنظر در تاریخ … از حساب شماره … به نام اینجانب به حساب شماره … متعلق به اینجانب منتقل شده است. این انتقال ناشی از جابهجایی وجوه شخصی بوده و مستندات گردش حساب مبدأ و مقصد پیوست شده است.»
نمونه توضیح برای دریافت تسهیلات:
«مبلغ واریزی مربوط به تسهیلات دریافتی از بانک … به شماره قرارداد … است. تصویر قرارداد تسهیلات و گردش واریز وجه به پیوست ارائه شده است.»
این متنها صرفاً نمونه آموزشی هستند و باید مطابق اسناد واقعی همان تراکنش تنظیم شوند.
مرحله نهم: کنترل مبلغ ثبتشده و تکمیل مرحله رویدادها
پس از افزودن رویدادها، نوار پیشرفت و وضعیت مبالغ اظهارشده را بررسی کنید.
سامانه برای عبور به مرحله بعد ممکن است حداقل مبلغ مشخصی را برای توضیح تعیین کرده باشد.
نباید برای تکمیل این مبلغ، رویداد غیرواقعی ثبت کرد.
در نسخه راهنمای رسمی درباره آثار مبالغ تعیینتکلیفنشده هشدار داده شده است؛ بنابراین بهتر است تمام مبالغ قابل توضیح را با دقت بررسی کنید. بااینحال، نمیتوان هر مبلغ باقیمانده را بدون رسیدگی قانونی، بهطور قطعی درآمد اتفاقی مشمول مالیات دانست.
بسته به وضعیت پرونده، صفحه رویدادهای مالی ممکن است آخرین مرحله توضیحات باشد یا سامانه شما را به مرحله تطبیق تراکنشهای مشکوک هدایت کند.

آموزش تطبیق تراکنشهای مشکوک در سامانه ساتا
در این بخش از آموزش سامانه ساتا، نحوه اتصال تراکنشهای بانکی به رویدادهای مالی ثبتشده بررسی میشود.
این مرحله به مؤدی کمک میکند برای واریزیهای مشخصشده، منشأ مالی متناظر معرفی کند.
مرحله دهم: ورود به صفحه تطبیق تراکنشها
در صفحه تطبیق، اطلاعات حسابهای بانکی شامل نام بانک، شعبه، شماره شبا و وضعیت شغلی یا غیرشغلی حساب نمایش داده میشود.
همچنین مجموع تراکنشهای نیازمند توضیح و میزان تراکنشهای تطبیقدادهشده قابل مشاهده است.
طبق راهنمای پیوست، در این مرحله ۱۰۰ تراکنش با بیشترین مبلغ واریزی برای هر حساب جهت بررسی نمایش داده میشود.
این عدد، ویژگی مرحله توضیحدادهشده در راهنماست؛ نه یک سقف قانونی عمومی برای تعداد تراکنشهای قابل رسیدگی مالیاتی.
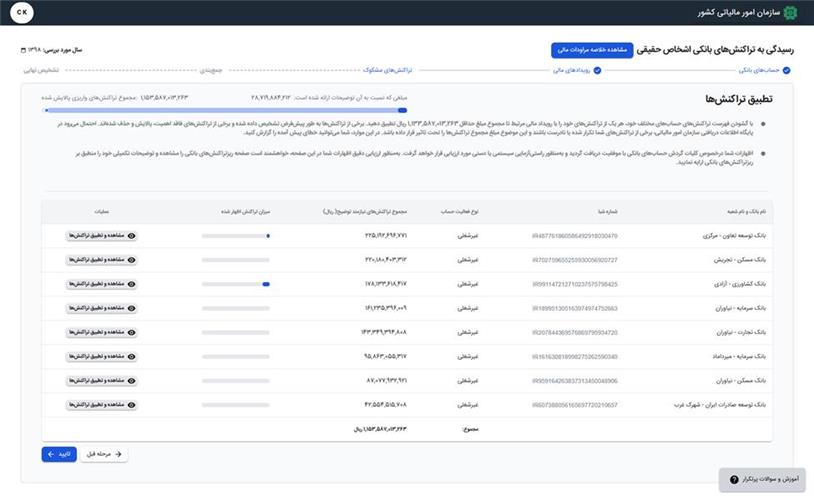
مرحله یازدهم: بررسی وضعیت تطبیق هر حساب
در این صفحه، برای هر حساب میتوان اطلاعات تراکنشهای نیازمند بررسی و میزان تکمیل فرآیند را مشاهده کرد.
پیش از ورود به جزئیات، شماره شبا و مجموع مبالغ را با اطلاعات مرحله قبلی کنترل کنید.
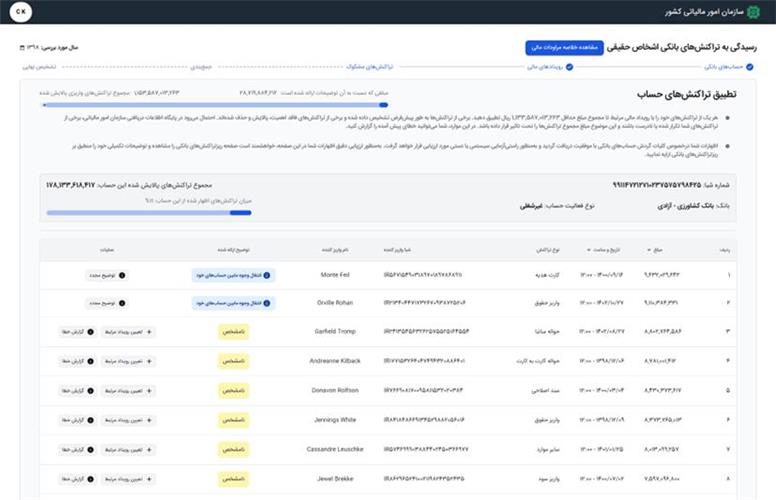
مرحله دوازدهم: مشاهده و تطبیق تراکنشهای حساب
برای بررسی جزئیات، گزینه «مشاهده و تطبیق تراکنشها» را برای حساب مربوط انتخاب کنید.
در این قسمت ممکن است اطلاعاتی مانند تاریخ، ساعت، مبلغ و نام واریزکننده در صورت وجود نمایش داده شود.
هر تراکنش را جداگانه بررسی کنید و منشأ آن را با سوابق مالی تطبیق دهید.
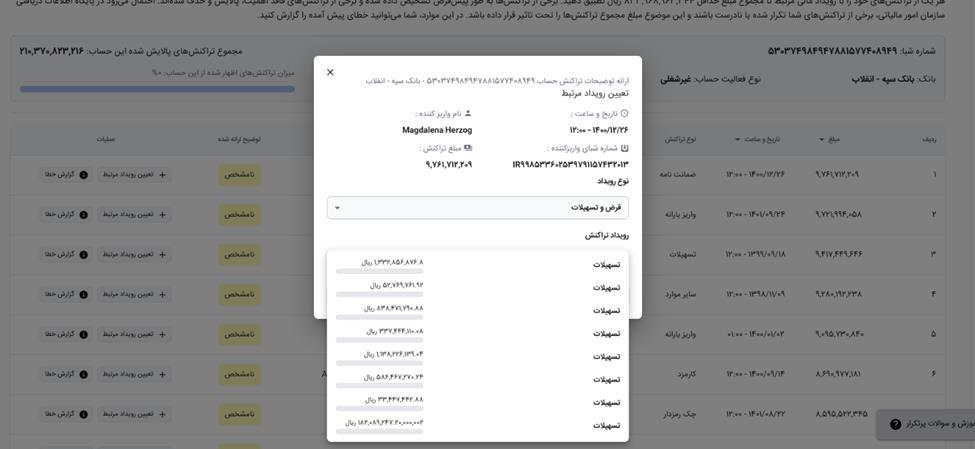
مرحله سیزدهم: انتخاب رویداد مالی متناظر با تراکنش
پس از بررسی اطلاعات هر تراکنش، رویداد مالی مرتبط را از میان رویدادهای ثبتشده انتخاب کنید.
برای مثال، اگر در مرحله قبل یک رویداد مربوط به فروش خودرو ثبت کردهاید، تراکنش واریزی مرتبط با آن معامله را میتوانید در چارچوب امکانات سامانه به همان رویداد متصل کنید.
انتخاب یک رویداد برای تراکنش نامرتبط، ممکن است باعث ایجاد مغایرت در اطلاعات و مستندات پرونده شود.
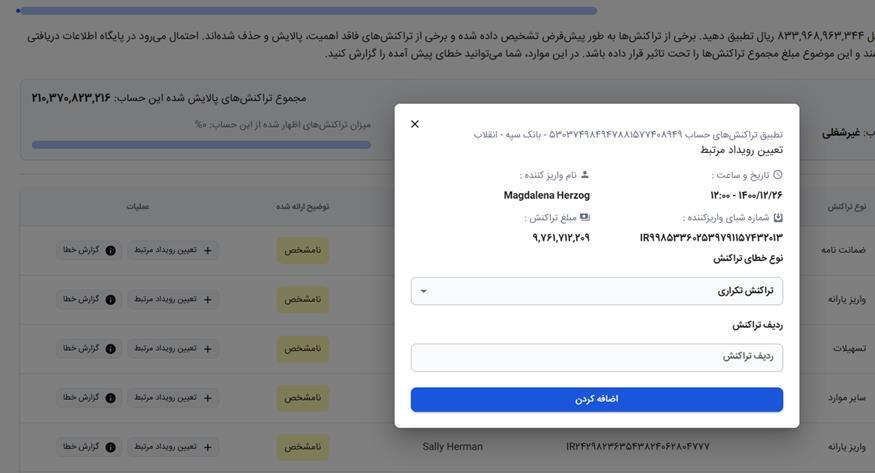
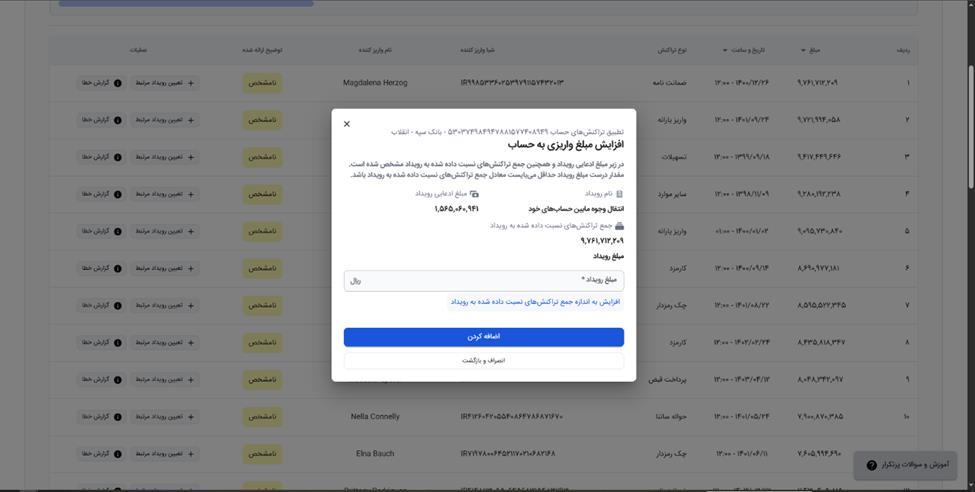
مرحله چهاردهم: رفع خطای تطبیق یا کمبود مبلغ رویداد
گاهی هنگام اتصال تراکنش به یک رویداد مالی، سامانه به دلیل محدودیت مبلغ ثبتشده برای رویداد، اجازه تکمیل تطبیق را نمیدهد.
در چنین وضعیتی باید ابتدا بررسی کنید:
- آیا رویداد مالی صحیح انتخاب شده است؟
- آیا مبلغ واقعی رویداد بیشتر از مبلغ اولیه ثبتشده بوده است؟
- آیا تراکنش دیگری به اشتباه به همان رویداد متصل شده است؟
در مواردی که مبلغ رویداد واقعاً نیازمند اصلاح باشد، گزینه افزایش مبلغ رویداد در راهنما پیشبینی شده است.
این اصلاح باید بر اساس اطلاعات واقعی انجام شود.
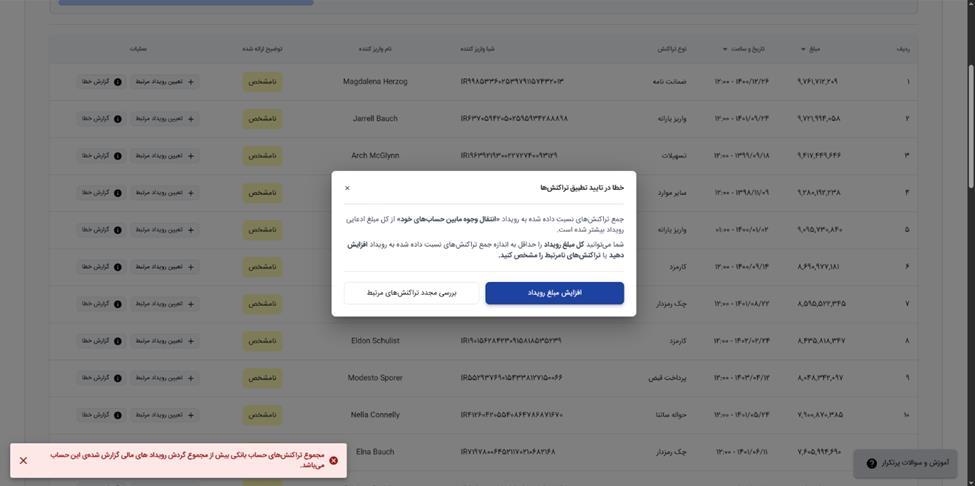
مرحله پانزدهم: اصلاح مبلغ رویداد یا ثبت خطای تراکنش
برای رفع مغایرت، بسته به وضعیت پرونده، ممکن است نیاز باشد مبلغ رویداد مرتبط اصلاح شود.
همچنین در صورت مشاهده اطلاعات بانکی نادرست، امکان اعلام خطا برای تراکنش در راهنمای سامانه معرفی شده است.
دو نمونه خطا عبارتاند از:
تراکنش تکراری: زمانی که اطلاعات یک تراکنش بهصورت تکراری نمایش داده شده باشد.
تراکنش اشتباه: زمانی که مؤدی نسبت به صحت انتساب یا اطلاعات تراکنش ایراد مستند داشته باشد.
پیش از ثبت گزارش، صورتحساب بانک و سایر مدارک مرتبط را بررسی کنید.
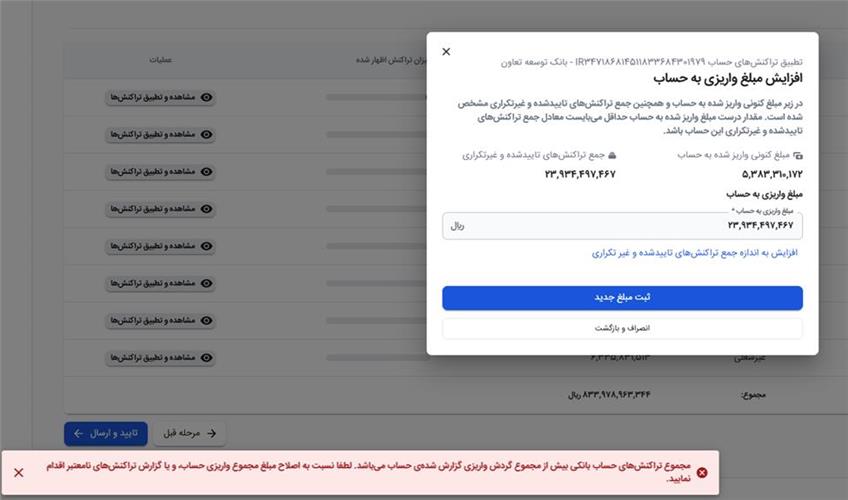
مرحله شانزدهم: تأیید نهایی و دریافت کد رهگیری
بعد از ثبت و تطبیق اطلاعات، مجموع مبالغ را کنترل کنید.
اگر مجموع واریزیهای ثبتشده در مراحل مختلف با یکدیگر مغایرت داشته باشند، ممکن است سامانه از شما بخواهد مبلغ اصلاحشده را تأیید کنید یا خطاهای مربوط به تراکنشها را برطرف کنید.
پس از تکمیل مراحل لازم، از گزینه «تأیید و ارسال» استفاده کنید.
مهمترین نشانه پایان فرآیند، دریافت کد رهگیری است.
کد رهگیری را نگهداری کنید و در صورت امکان، رسید یا نسخهای از اطلاعات ارسالشده را برای مراجعات بعدی ذخیره کنید.
دریافت کد رهگیری به معنای ثبت و ارسال توضیحات است؛ نه الزاماً تأیید نهایی همه ادعاهای مالیاتی.
ارتباط سامانه ساتا با تبصره ماده ۱۰۰ عملکرد ۱۴۰۴
یکی از کاربردهای مهم آموزش سامانه ساتا در سال ۱۴۰۵، آشنایی با نحوه ارائه مدارک مربوط به تراکنشهای بانکی مشکوک به تجاری و چکهای انتقالی در پروندههای مالیات مقطوع عملکرد ۱۴۰۴ است.
مطابق بند ۱۶ دستورالعمل تعیین مالیات مقطوع عملکرد ۱۴۰۴، برای مؤدیانی که بخشی از مبالغ مربوط به تراکنشهای بانکی مشکوک به تجاری یا چکهای انتقالی را غیرتجاری اعلام میکنند، امکان کسر این مبالغ از محاسبات اولیه مالیات مقطوع و اظهارنامه پیشفرض، در شرایط مقرر، فراهم شده است.
بااینحال، مؤدی باید مدارک اثباتکننده غیرتجاری بودن مبالغ را پس از اعلام سازمان و در فرآیند مربوط به سامانه ساتا ارائه کند.
اگر بعداً درآمدی بودن مبالغ احراز شود، مالیات متعلق و جرایم مربوط میتواند مطابق دستورالعمل مطالبه شود.
بنابراین کسر اولیه مبلغ از محاسبات، تأیید قطعی غیرتجاری بودن تراکنش نیست.
🔵 مطالعه مرتبط: چکهای انتقالی در مالیات مقطوع ۱۴۰۴؛ نحوه محاسبه و اعتراض
🔵 مطالعه مرتبط: مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
نمونههای کاربردی تشخیص منشأ تراکنش بانکی
برای تکمیل آموزش سامانه ساتا، چند وضعیت رایج را بررسی میکنیم.
مثال اول: انتقال وجه میان حسابهای شخص
فرض کنید شخصی ۵۰۰ میلیون تومان از حساب بانکی خود در بانک اول به حساب متعلق به خودش در بانک دوم منتقل کرده است.
این انتقال صرفاً به دلیل واریز شدن به حساب دوم، لزوماً درآمد جدید نیست.
در صورت درخواست ارائه توضیح، باید منشأ وجه و ارتباط حساب مبدأ و مقصد با یکدیگر مشخص شود.
مثال دوم: فروش خودروی شخصی
شخصی مبلغی بابت انتقال یک خودروی شخصی دریافت کرده است.
در این حالت، ماهیت واریزی میتواند مربوط به فروش دارایی باشد؛ اما آثار مالیاتی معامله باید بر اساس نوع دارایی، ماهیت فعالیت فروشنده و مقررات مربوط بررسی شود.
ارائه قرارداد فروش، مدارک مالکیت و رسید دریافت وجه میتواند به روشن شدن منشأ واریزی کمک کند.
مثال سوم: دریافت مبلغ متعلق به شخص دیگر
ممکن است وجهی به حساب شخص واریز شود، اما او صرفاً دریافتکننده موقت وجه برای شخص دیگری باشد.
در چنین شرایطی باید ماهیت امانی یا نمایندگی دریافت وجه با قرارداد، مکاتبات، سوابق انتقال و سایر مدارک معتبر قابل اثبات باشد.
نمیتوان صرف ادعای تعلق پول به شخص دیگر را برای غیرتجاری شناخته شدن مبلغ کافی دانست.
اشتباهات رایج هنگام استفاده از سامانه ساتا
مهمترین اشتباهات مؤدیان در ثبت اظهارات مربوط به تراکنشهای بانکی عبارتاند از:
۱. انتخاب دسته رویداد نادرست: نوع رویداد باید با واقعیت واریزی هماهنگ باشد.
۲. ثبت توضیحات کلی و بدون سند: عباراتی مانند «شخصی است» یا «درآمد نیست» بدون توضیح و مدارک ممکن است برای رسیدگی کافی نباشند.
۳. اشتباه گرفتن کل گردش حساب با درآمد: تمام وجوه ورودی ماهیت یکسانی ندارند.
۴. اعلام نادرست وضعیت شغلی حساب: وضعیت حساب باید با نوع استفاده واقعی و اطلاعات قانونی پرونده هماهنگ باشد.
۵. تطبیق چند تراکنش نامرتبط با یک رویداد: این اقدام ممکن است باعث مغایرت مبلغ و منشأ وجه شود.
۶. اصلاح مبالغ برای عبور از کنترل سامانه: ارقام باید با اسناد واقعی مطابقت داشته باشند.
۷. توجه نکردن به پیامهای خطا: تا زمانی که مغایرتها رفع نشوند، ممکن است ارسال نهایی تکمیل نشود.
۸. نگهداری نکردن کد رهگیری: بدون رسید ثبت، پیگیری و اثبات ارسال توضیحات دشوارتر خواهد شد.
پرسشهای متداول آموزش سامانه ساتا
سامانه ساتا برای چه کاری استفاده میشود؟
برای ثبت و بررسی توضیحات مؤدی درباره اطلاعات واریزی حسابهای بانکی، اعلام منشأ وجوه، ثبت مغایرت و تطبیق تراکنشها در پروندههای مربوط استفاده میشود.
آیا همه اشخاص باید در سامانه ساتا ثبتنام کنند؟
خیر. استفاده از خدمات ساتا به وضعیت پرونده و فعال بودن فرآیند مرتبط بستگی دارد. صرف داشتن حساب بانکی به معنای الزام همه اشخاص به ثبت توضیحات در ساتا نیست.
آیا با ثبت تراکنش غیرتجاری، مالیات آن حذف میشود؟
ثبت توضیحات بهتنهایی چنین نتیجهای ندارد. ماهیت وجه و مستندات آن باید مطابق مقررات بررسی شود.
آیا میتوان اطلاعات حساب بانکی را اصلاح کرد؟
در راهنمای سامانه، امکاناتی برای گزارش مغایرت، تغییر وضعیت حساب و اعلام عدم مالکیت پیشبینی شده است. استفاده از این گزینهها باید با اطلاعات و مدارک صحیح همراه باشد.
آیا انتقال پول بین حسابهای شخص درآمد محسوب میشود؟
انتقال واقعی وجه بین حسابهای متعلق به یک شخص، صرفاً به دلیل انجام انتقال، لزوماً درآمد جدید ایجاد نمیکند. بااینحال، منشأ اولیه وجه و مستندات انتقال ممکن است در رسیدگی اهمیت داشته باشند.
اگر مبلغ یک تراکنش با رویداد ثبتشده مطابقت نداشته باشد چه باید کرد؟
ابتدا رویداد مالی انتخابشده و مبالغ مربوط را بررسی کنید. در صورت وجود اشتباه واقعی، از امکانات اصلاح مبلغ یا ثبت مغایرت مطابق فرآیند سامانه استفاده کنید.
دریافت کد رهگیری چه مفهومی دارد؟
کد رهگیری نشاندهنده ثبت و ارسال فرآیند مربوط در سامانه است. این کد نباید با تأیید قطعی غیرتجاری بودن مبالغ یا مختومه شدن پرونده مالیاتی اشتباه گرفته شود.
برای مشکل فنی یا ابهام درباره سامانه با کجا تماس بگیریم؟
در راهنمای سازمان امور مالیاتی، شماره ۱۵۲۶ برای ارتباط با مرکز پاسخگویی و دریافت راهنمایی معرفی شده است.
جمعبندی
آموزش سامانه ساتا به مؤدی کمک میکند در صورت ایجاد پرونده بررسی اطلاعات بانکی، منشأ واریزیها را دقیقتر ثبت کند و برای تراکنشهای دارای مغایرت مدارک مرتبط ارائه دهد.
مراحل اصلی این فرآیند شامل بررسی داشبورد، مشاهده حسابهای بانکی، تعیین رویدادهای مالی، تطبیق تراکنشها و دریافت کد رهگیری است.
مهمترین اصل در استفاده از ساتا، بیان واقعیت مالی و ثبت اطلاعات قابل اثبات است. هر واریزی الزاماً درآمد نیست، اما برای پذیرش غیرتجاری بودن مبالغ نیز باید توضیحات و اسناد معتبر ارائه شود.
خدمات نورترازان معین
نورترازان معین، مجری و مشاور امور مالیاتی، در زمینه بررسی تراکنشهای بانکی، شناسایی مبالغ غیرتجاری، تطبیق گردش حسابها، تنظیم توضیحات و مستندات پرونده، بررسی چکهای انتقالی و دفاع در مراحل رسیدگی مالیاتی خدمات تخصصی ارائه میدهد.
اگر برای تشخیص منشأ تراکنشها، ارائه مدارک یا استفاده از سامانه ساتا نیاز به راهنمایی دارید، میتوانید درخواست مشاوره تخصصی ثبت کنید.
 استرداد مالیات مزایای رفاهی کارکنان؛ آموزش ثبت درخواست در سامانه
 آموزش تکمیل فرم تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ در ۱۴ مرحله
 رفع محدودیت ثبتی بدهکاران مالیاتی؛ ۴ شرط بخشنامه جدید ۱۴۰۵
 ماده ۲۷ قانون مالیات بر ارزش افزوده؛ راهنمای کامل عوارض سبز
 خطاهای دفاتر الکترونیکی چیست؟ راهنمای رفع خطاهای ارسال دفاتر در ۱۴۰۵
 ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
گفتگو (۰)