بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده برای ادارات مالیاتی
بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده به شماره ۲۰۰/۶۸۵۶۹/د مورخ ۲۶ آبان ۱۴۰۵، با موضوع «نحوه حسابرسی پرونده های مالیات بر ارزش افزوده» خطاب به ادارات کل امور مالیاتی صادر شد.
این ابلاغیه بر رعایت حقوق قانونی مؤدیان، بررسی صحیح صورتحسابهای الکترونیکی، جلوگیری از محاسبه مضاعف فروش و خرید و پذیرش اعتبار مالیاتی مطابق مقررات تأکید دارد.
به گزارش نورترازان معین، در متن بخشنامه تصریح شده است که رعایت نکردن برخی مقررات در حسابرسی پروندههای ارزش افزوده، موجب افزایش اختلافات مالیاتی، ارجاع پروندهها به هیأتهای حل اختلاف و طولانی شدن فرآیند قطعیت و وصول مالیات شده است.
سازمان امور مالیاتی در این ابلاغیه، مهمترین الزامات رسیدگی به اطلاعات اظهارنامه یا خلاصه عملکرد مؤدیان را در چهار بخش فروش، خرید، اعتبار مالیاتی و محاسبه مانده بدهی یا اعتبار قابل استرداد تشریح کرده است.
در بخشنامه حسابرسی مالیات بر ارزش افزوده، ضوابط رسیدگی به فروش، خرید، اعتبار مالیاتی و اطلاعات واردات تشریح شده است.
مشخصات بخشنامه حسابرسی مالیات بر ارزش افزوده
| مشخصات | اطلاعات |
|---|---|
| شماره بخشنامه | ۲۰۰/۶۸۵۶۹/د |
| تاریخ | ۱۴۰۵/۰۸/۲۶ |
| موضوع | نحوه حسابرسی پرونده های مالیات بر ارزش افزوده |
| مخاطبان | ادارات کل امور مالیاتی |
| پیوست | ندارد |
| مستندات اصلی | قانون پایانههای فروشگاهی و سامانه مؤدیان و قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ |
این بخشنامه با اشاره به مقررات قبلی، از جمله بخشنامه شماره ۲۰۰/۱۴۰۳/۵۳ و بند (د) بخشنامه شماره ۲۰۰/۱۴۰۵/۲۷، بر ضرورت رعایت دقیق قوانین و دستورالعملهای حسابرسی تأکید میکند.
یکی از اهداف بخشنامه حسابرسی مالیات بر ارزش افزوده، جلوگیری از رسیدگیهای تکراری و اختلافات ناشی از محاسبات نادرست است.
دانلود PDF بخشنامه حسابرسی اظهارنامه مالیات بر ارزش افزوده
متن کامل بخشنامه شماره ۲۰۰/۶۸۵۶۹/د مورخ ۲۶ آبان ۱۴۰۵ شامل تمامی بندهای مربوط به حسابرسی جداول (الف)، (ب)، (ج) و (د) اظهارنامه مالیات بر ارزش افزوده است.
نسخه کامل بخشنامه حسابرسی مالیات بر ارزش افزوده شامل جزئیات حسابرسی چهار جدول اصلی اظهارنامه و خلاصه عملکرد مؤدیان است.
برای مطالعه جزئیات کامل، میتوانید فایل PDF منتشرشده را از لینک زیر دریافت کنید.
📥 مشاهده و دریافت فایل PDF بخشنامه شماره ۲۰۰/۶۸۵۶۹/د
مهمترین نکات بخشنامه جدید حسابرسی ارزش افزوده چیست؟
در بخشنامه حسابرسی مالیات بر ارزش افزوده، نحوه رسیدگی به اطلاعات فروش و خرید، اعتبار مالیاتی و اطلاعات واردات با جزئیات تشریح شده است.
یکی از مهمترین پیامهای این ابلاغیه آن است که مأمور مالیاتی باید میان اطلاعات ثبتشده در سامانه مؤدیان، اطلاعات خارج از سامانه و آثار اصلاح یا ابطال صورتحسابها تفاوت قائل شود.
همچنین پذیرش یا رد اعتبار مالیاتی باید مستند به مقررات و مدارک مربوط باشد.
۱. اصل بر صحت صورتحسابهای الکترونیکی است
مطابق بند ۱-۱ بخشنامه و با استناد به ماده ۴ قانون پایانههای فروشگاهی و سامانه مؤدیان، اصل بر صحت اطلاعات ثبتشده در سامانه است؛ مگر اینکه خلاف واقع بودن آن اثبات شود.
بر این اساس، ادارات مالیاتی نمیتوانند خارج از شرایط و سازوکار قانونی، تخفیفات ثبتشده در صورتحساب الکترونیکی را رد کنند یا صرفاً با اعمال ارزش منصفانه، مأخذ فروش مشمول مالیات را افزایش دهند.
این موضوع برای مؤدیانی اهمیت دارد که در فرآیند رسیدگی، با افزایش مأخذ فروش یا رد تخفیفات مندرج در صورتحسابهای الکترونیکی مواجه میشوند.
رعایت این حکم در بخشنامه حسابرسی مالیات بر ارزش افزوده میتواند از افزایش غیرموجه مأخذ فروش و رد تخفیفات معتبر جلوگیری کند.
۲. جلوگیری از محاسبه مضاعف فروش و خرید
یکی دیگر از محورهای مهم بخشنامه، جلوگیری از احتساب تکراری یک معامله است.
ممکن است اطلاعات یک فروش در سامانه مؤدیان، سامانه جامع تجارت، سامانه ثامن یا فهرست معاملات موضوع ماده ۱۶۹ قانون مالیاتهای مستقیم ثبت شده باشد.
طبق بند ۱-۶، صرف ثبت یک معامله در چند سامانه نباید باعث شود فروش یکسان چند بار برای مؤدی محاسبه شود.
همین قاعده در بخش خرید نیز مطرح شده است؛ به این معنا که ثبت یک خرید در چند منبع اطلاعاتی، بهتنهایی مجوز پذیرش چندباره اعتبار مالیاتی آن نیست.
مثال کاربردی: اگر یک شرکت معامله مشخصی را در سامانه مؤدیان ثبت کرده و اطلاعات همان معامله در سامانه جامع تجارت نیز موجود باشد، حسابرس باید با تطبیق طرفین، موضوع معامله، مبلغ و تاریخ، از احتساب فروش مضاعف جلوگیری کند.
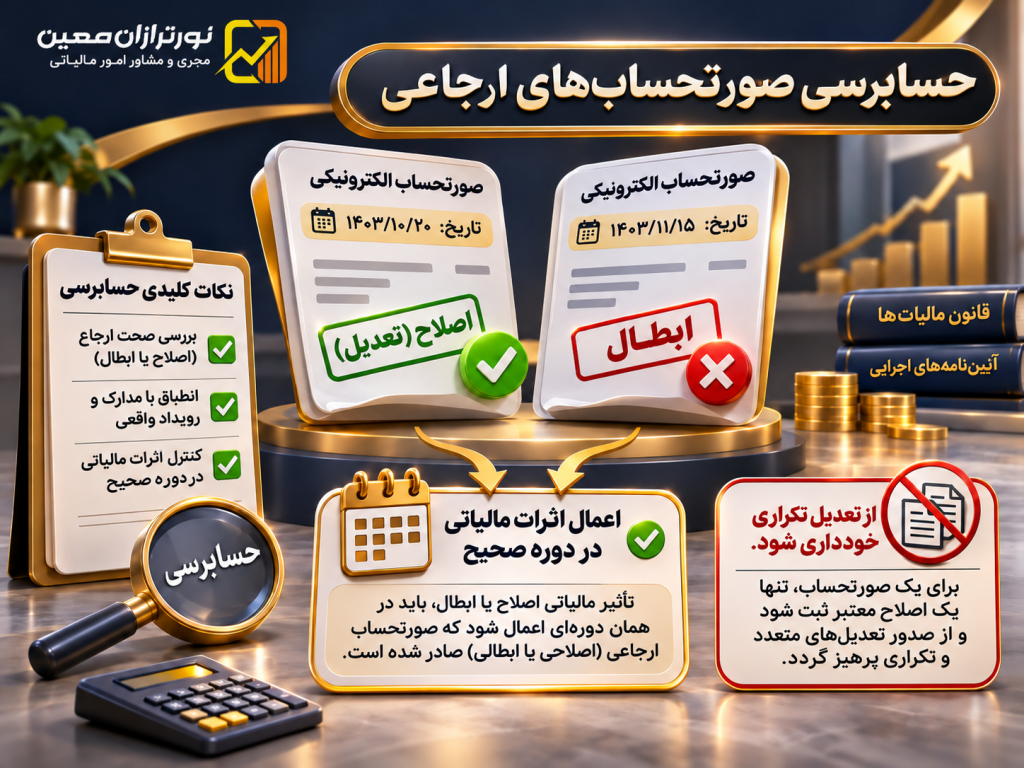
۳. آثار صورتحساب اصلاحی و ابطالی باید در دوره صحیح اعمال شود
بندهای ۱-۵ و ۲-۱-۵ بخشنامه، به موضوع صورتحسابهای ارجاعی و زمان اعمال آثار مالیاتی آنها اختصاص دارند.
در بخشنامه حسابرسی مالیات بر ارزش افزوده تأکید شده است که آثار صورتحسابهای ارجاعی باید در دوره مالیاتی صحیح منظور شوند.
بر اساس این مقررات، تغییرات مربوط به صورتحسابهای اصلاحی یا ابطالی در دوره ثبت آثار مربوط، بهصورت سیستمی در اظهارنامه یا خلاصه عملکرد منعکس میشود.
نکته مهم این است که وضعیت فعلی صورتحساب در کارپوشه لزوماً با وضعیت آن در پایان دوره مالیاتی مورد رسیدگی یکسان نیست.
برای مثال، اگر صورتحسابی در زمستان ۱۴۰۴ صادر و در بهار ۱۴۰۵ ابطال شده باشد، نباید صرف مشاهده وضعیت فعلی «ابطالشده»، آثار مالیاتی دوره زمستان را بدون در نظر گرفتن زمان و مقررات مربوط تغییر داد.
در متن بخشنامه تأکید شده است که آثار صورتحساب ارجاعی، مطابق فرآیند سیستمی و مقررات مربوط، در دوره مرتبط اعمال میشود و رسیدگی مجدد به آثار محاسبهشده موضوعیت ندارد.
🔵 مطالعه مرتبط: صورتحساب اصلاحی سامانه مودیان | راهنمای کامل ۱۴۰۵
مقررات حسابرسی خرید و پذیرش اعتبار مالیاتی
بخش دوم بخشنامه حسابرسی مالیات بر ارزش افزوده به اطلاعات خرید کالاها و خدمات و شرایط بررسی اعتبار مالیاتی اختصاص دارد.
۴. رد اعتبار مالیاتی معتبر بدون مبنای قانونی مجاز نیست
طبق بند ۲-۱-۱، در صورت احراز شرایط قانونی، اعتبار ناشی از صورتحساب الکترونیکی معتبر که به کارپوشه خریدار منتقل شده است، از حقوق مکتسبه خریدار محسوب میشود.
این حکم با رعایت سایر مقررات، از جمله شرایط ماده ۸ قانون مالیات بر ارزش افزوده و وضعیت عبور نکردن صورتحساب از حد مجاز فروش، مطرح شده است.
بنابراین، عدم پذیرش اعتبار مالیاتی باید بر اساس دلایل و مستندات قانونی باشد و نمیتوان اعتبار واجد شرایط را بدون مبنای معتبر رد کرد.
البته در مواردی که معامله غیرواقعی احراز شود یا شرایط قانونی پذیرش اعتبار وجود نداشته باشد، مقررات مربوط به حذف آثار مالیاتی و مطالبه مالیات و جرایم قابل اعمال خواهد بود.
۵. بررسی صورتحسابهای غیرواقعی و شرکتهای صوری
در بندهای ۲-۱-۲ و ۲-۱-۳ تأکید شده است که اگر در جریان حسابرسی، مدارکی درباره غیرواقعی بودن معامله یا صورتحساب الکترونیکی به دست آید، موضوع باید از مسیر قانونی مربوط پیگیری شود.
همچنین در موارد مقرر، از جمله احراز غیرواقعی بودن صورتحسابهای مبنای اعتبار مالیاتی یا قرار گرفتن صادرکنندگان در فهرست سیاه موضوع دستورالعمل مربوط، حذف آثار اعتبار مالیاتی و مطالبه جرایم مطابق مقررات پیشبینی شده است.
در مقابل، صرف قرار داشتن مؤدی در مرحله راستیآزمایی، در شرایط تصریحشده در بند ۲-۲-۵، بهتنهایی مجوز رد اعتبار مالیاتی نیست.
این تفکیک برای جلوگیری از تضییع حقوق خریداران دارای معاملات واقعی اهمیت دارد.
🔵 مطالعه مرتبط: اعتبار مالیاتی در سامانه مودیان
۶. شرایط پذیرش صورتحسابهای کاغذی
بخشنامه در قسمت خریدهای خارج از سامانه مؤدیان، به شرایط پذیرش اعتبار مالیاتی مربوط به صورتحسابهای غیرالکترونیکی نیز پرداخته است.
مطابق بند ۲-۲-۱، برای دورههای مالیاتی پیش از زمستان ۱۴۰۴، پذیرش این اعتبار منوط به شرایطی از جمله موارد زیر است:
- ارائه صورتحساب دارای مشخصات خریدار؛
- رعایت مقررات مربوط به اسناد و مدارک مالیاتی؛
- بررسی اصالت و واقعی بودن معامله؛
- اطمینان از ارتباط خرید با مؤدی و دوره مالیاتی مربوط؛
- کنترل صحیح مبالغ مالیات و عوارض درجشده.
بنابراین، پذیرش صورتحساب کاغذی موضوعی مطلق و بدون شرط نیست و باید تاریخ معامله و مقررات دوره مورد رسیدگی بررسی شود.
الزامات حسابرسی جدول اعتبار مالیاتی
بخش سوم بخشنامه به جدول (ج) اظهارنامه مالیات بر ارزش افزوده، یعنی محاسبه مالیات و عوارض پرداختی قابل کسر یا استرداد، اختصاص دارد.
۷. محدودیت استرداد مالیات صادرات مواد خام
بر اساس بند ۳-۲ و با استناد به تبصره ۲ ماده ۱۰ قانون مالیات بر ارزش افزوده، استرداد مالیات و عوارض خرید برای صادرات مواد خام و مواد اولیه تولید مشمول حکم قانونی مربوط ممنوع است.
اگر مؤدی علاوه بر این فعالیت، کالاهای دیگری نیز تولید یا عرضه کند، محاسبه اعتبار مالیاتی باید با توجه به ماهیت فعالیتها و از روش تخصیص یا تسهیم انجام شود.
همچنین مالیات و عوارضی که مطابق مقررات قابل تهاتر یا استرداد نیست، در شرایط قانونی میتواند در محاسبه هزینه قابل قبول مالیاتی مطرح شود.
🔵 مطالعه مرتبط: مالیات بر ارزش افزوده صادرات و واردات ۱۴۰۵
۸. بررسی اعتبار مالیاتی خریدهای مرتبط با فعالیت معاف
یکی از موضوعات مهم بخشنامه حسابرسی مالیات بر ارزش افزوده، رعایت حقوق خریداران در پذیرش اعتبار صورتحسابهای الکترونیکی واجد شرایط است.
در بندهای ۳-۳ تا ۳-۶، موارد مختلفی از محدودیت یا تعدیل اعتبار مالیاتی مطرح شده است.
از جمله این موارد میتوان به نهادههای مربوط به عرضه کالاها و خدمات معاف، مواد اولیه برخی فعالیتهای صادراتی، بعضی کالاهای نفتی و خریدهای مرتبط با واحدهای تولیدی یا معدنی اشاره کرد.
بخشنامه تأکید میکند که در موارد دارای مبالغ پیشمحاسبهشده، اگر مؤدی اطلاعات را تغییر داده باشد، مبانی و مستندات تغییر باید متناسب با سطح ریسک بررسی شود.
همچنین درباره ماشینآلات واحدهای تولیدی، حکم قانونی مربوط از تجهیزات خطوط تولید تفکیک شده است؛ بنابراین حسابداران نباید شرایط اعتبار مالیاتی ماشینآلات را بدون بررسی مقررات به تمامی تجهیزات تعمیم دهند.
حسابرسی اطلاعات واردات و جلوگیری از اعتبار مالیاتی مضاعف
چهارمین بخش بخشنامه حسابرسی مالیات بر ارزش افزوده به جدول (د) و تعیین مانده بدهی مالیات و عوارض یا اعتبار قابل استرداد اختصاص دارد.
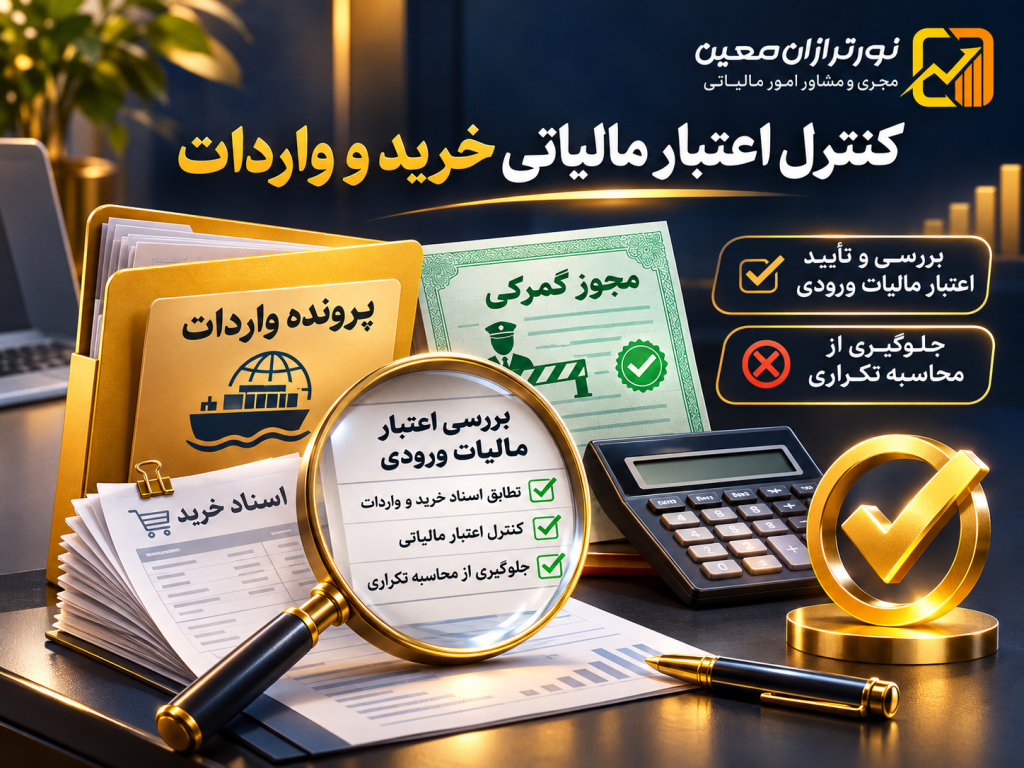
طبق بخشنامه حسابرسی مالیات بر ارزش افزوده، اطلاعات پروانههای گمرکی باید کنترل شود تا اعتبار مالیاتی یک واردات بیش از یک بار پذیرفته نشود.
بر اساس متن ابلاغیه، اطلاعات پروانههای سبز گمرکی از زمستان ۱۴۰۲ به بعد در سامانه مؤدیان قابل مشاهده است.
بااینحال، ممکن است هنگام تهیه اظهارنامه، اطلاعات بعضی پروانهها هنوز از گمرک به سامانه منتقل نشده باشد.
در این شرایط، امکان درج دستی مبلغ مورد ادعای مالیات بر ارزش افزوده پرداختشده بابت واردات، در ردیف پیشبینیشده برای مؤدی وجود دارد.
ادارات مالیاتی موظفاند در چنین مواردی:
- اصالت اطلاعات واردشده توسط مؤدی را بررسی کنند؛
- از پذیرش دوباره اعتبار مالیاتی یک واردات جلوگیری کنند؛
- اطلاعات پروانه و کوتاژ گمرکی را با سوابق قابل استعلام تطبیق دهند؛
- شرایط قانونی پذیرش یا تسهیم اعتبار مالیاتی را رعایت کنند.
برای راستیآزمایی سوابق گمرکی، در بخشنامه به سامانههای مربوط و امکان بررسی وضعیت شناسههای پرداخت از طریق سامانه مدیریت متمرکز پرداختهای اینترنتی گمرک نیز اشاره شده است.
مثال کاربردی: اگر مؤدی مالیات پرداختی بابت واردات را به دلیل بارگذاری نشدن اطلاعات گمرکی بهصورت دستی در اظهارنامه ثبت کرده باشد، پس از انتقال سیستمی همان اطلاعات نباید اعتبار مالیاتی معامله برای بار دوم پذیرفته شود.
بخشنامه جدید چه تأثیری بر حقوق مؤدیان مالیاتی دارد؟
هدف اعلامشده در مقدمه بخشنامه، جلوگیری از رویههایی است که میتوانند موجب اختلاف مالیاتی، طولانی شدن دادرسی و افزایش هزینههای وصول مالیات شوند.
از نظر کاربردی، این ابلاغیه در چند موضوع برای مؤدیان اهمیت دارد.
نخست اینکه اطلاعات صورتحسابهای الکترونیکی، طبق قانون و با رعایت استثناهای آن، از اصل صحت برخوردارند.
دوم اینکه تغییرات صورتحسابها باید در دوره مالیاتی صحیح بررسی شوند و وضعیت فعلی یک صورتحساب نباید بهتنهایی مبنای تغییر آثار دورههای گذشته قرار گیرد.
سوم اینکه اطلاعات تکراری یک معامله در سامانههای مختلف نباید موجب محاسبه چندباره فروش یا اعتبار مالیاتی شود.
چهارم اینکه رد اعتبار مالیاتی، بهویژه در معاملات مستند به صورتحسابهای الکترونیکی، باید با رعایت شرایط و مستندات قانونی انجام شود.
بااینحال، این بخشنامه به معنای پذیرش بدون قیدوشرط همه اعتبارات یا بخشودگی خودکار جرایم نیست. مؤدی همچنان باید مدارک معامله، شرایط قانونی و صحت اطلاعات اظهارنامه خود را اثبات یا تکمیل کند.
حسابداران و مدیران مالی چه اقداماتی انجام دهند؟
برای استفاده صحیح از مفاد بخشنامه، بهتر است حسابداران هنگام تهیه اظهارنامه یا پاسخگویی به حسابرسی مالیات بر ارزش افزوده، اطلاعات سامانه مؤدیان را با سوابق حسابداری تطبیق دهند.
بهویژه وضعیت صورتحسابهای اصلی، اصلاحی و ابطالی، تاریخ صدور صورتحسابهای ارجاعی، معاملات تکراری، اسناد خرید خارج از سامانه و مدارک واردات باید بهصورت جداگانه کنترل شود.
همچنین در موارد اختلاف درباره پذیرش اعتبار مالیاتی، بهتر است مستندات مربوط به اعتبار صورتحساب، واقعی بودن معامله و احکام قانونی مورد استناد نگهداری شود.
🔵 مطالعه مرتبط: اظهارنامه مالیات بر ارزش افزوده چیست؟ راهنمای کامل ثبت، ارسال و جرائم

سوالات متداول درباره بخشنامه حسابرسی مالیات بر ارزش افزوده
شماره و تاریخ بخشنامه نکات الزامی حسابرسی ارزش افزوده چیست؟
شماره ابلاغیه ۲۰۰/۶۸۵۶۹/د و تاریخ آن ۱۴۰۵/۰۸/۲۶ است. موضوع آن نحوه حسابرسی پروندههای مالیات بر ارزش افزوده بوده و مخاطبان آن ادارات کل امور مالیاتی هستند.
آیا مأمور مالیاتی میتواند تخفیف صورتحساب الکترونیکی را رد کند؟
طبق بند ۱-۱ بخشنامه، رد تخفیفات ثبتشده در صورتحساب الکترونیکی یا افزایش مأخذ فروش از طریق ارزش منصفانه، خارج از شرایط و سازوکار قانونی مربوط مجاز نیست.
آیا صورتحساب ابطالی باعث حذف اعتبار مالیاتی دوره قبلی میشود؟
صرف نمایش وضعیت فعلی صورتحساب بهعنوان «ابطالشده»، بهتنهایی مبنای حذف اعتبار دوره قبلی نیست. باید دوره ثبت آثار صورتحساب ارجاعی و مقررات مربوط بررسی شود.
آیا اطلاعات تکراری معاملات در چند سامانه، مشمول مالیات مضاعف میشود؟
خیر. مطابق مفاد بخشنامه، مأموران مالیاتی باید با تطبیق اطلاعات و بررسی واقعیت معامله، از احتساب فروش یا خرید مضاعف بابت یک معامله واحد جلوگیری کنند.
آیا اعتبار مالیاتی صورتحسابهای کاغذی پذیرفته میشود؟
برای دورههای مشمول مقررات مربوط، بهویژه پیش از زمستان ۱۴۰۴، پذیرش اعتبار صورتحسابهای غیرالکترونیکی به رعایت شرایط قانونی، ارائه مدارک معتبر و احراز واقعی بودن و ارتباط معامله با مؤدی وابسته است.
جمع بندی
بخشنامه نکات الزامی حسابرسی اظهارنامه مالیات بر ارزش افزوده مورخ ۲۶ آبان ۱۴۰۵، بر رعایت اصول قانونی در رسیدگی به فروش، خرید، اعتبار مالیاتی و اطلاعات واردات تأکید دارد.
مهمترین پیام این ابلاغیه، ضرورت بررسی واقعیت معاملات و سوابق معتبر مالیاتی، جلوگیری از محاسبه مضاعف و رعایت آثار سیستمی صورتحسابهای اصلاحی و ابطالی است.
اجرای صحیح این الزامات میتواند در کاهش اختلافات مالیاتی و جلوگیری از رسیدگیهای تکراری مؤثر باشد.
در مجموع، بخشنامه حسابرسی مالیات بر ارزش افزوده بر رسیدگی مستند، جلوگیری از محاسبه مضاعف و رعایت حقوق قانونی مؤدیان تأکید دارد.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، خدمات تخصصی بررسی اظهارنامه مالیات بر ارزش افزوده، حسابرسی و کنترل اطلاعات سامانه مؤدیان، بررسی اعتبار مالیاتی خرید، اصلاح مغایرتهای صورتحسابهای الکترونیکی، تهیه مستندات مالیاتی و رسیدگی به اعتراضات مالیاتی را ارائه میکند.
اگر در جریان حسابرسی ارزش افزوده با رد اعتبار مالیاتی، افزایش مأخذ فروش، محاسبه مضاعف معاملات یا اختلاف در سوابق صورتحسابها مواجه شدهاید، میتوانید برای بررسی تخصصی پرونده درخواست مشاوره ثبت کنید.
 ارسال لیست مالیات حقوق مهر ۱۴۰۵؛ آموزش کامل و مهلت ۳۰ آبان
 اشتباه محاسبه مالیاتی؛ شرایط اصلاح مالیات طبق بخشنامه ۲۰۰/۱۴۰۵/۶۶
 ۲۴ آبان؛ آخرین مهلت پرداخت ارزش افزوده تابستان ۱۴۰۵
 بارگذاری مالیات برآوردی عملکرد ۱۴۰۴ مشاغل در هفته پایانی مهلت اظهارنامه
 مالیات در هفته ای که گذشت؛ اخبار مالیاتی هفته سوم آبان ۱۴۰۵ (۱۶ تا ۲۲ آبان)
 تغییر جدید در اظهارنامه مالیات بر ارزش افزوده در خصوص صورتحساب های ماده ۹
گفتگو (۰)