بخشنامه مالیات بر ارزش افزوده تنباکوی فرآوری نشده؛ معافیت ماده ۹ شامل تنباکو نمیشود
سازمان امور مالیاتی کشور در بخشنامه شماره ۵۴/۱۴۰۵/۲۰۰ مورخ ۱۱ مهر ۱۴۰۵، نظر هیأت عمومی شورای عالی مالیاتی را درباره ابهام موجود در مالیات بر ارزش افزوده تنباکوی فرآوری نشده برای اجرا ابلاغ کرد.
بر اساس این بخشنامه، تنباکو چه فرآوری شده باشد و چه فرآوری نشده، از معافیت مربوط به محصولات کشاورزی فرآورینشده برخوردار نیست و باید حسب مورد مشمول احکام و نرخهای مقرر برای محصولات دخانی در ماده ۲۶ قانون مالیات بر ارزش افزوده شود.
ابهام درباره مالیات تنباکوی فرآوری نشده چه بود؟
موضوع اصلی اختلاف به ارتباط میان دو ماده قانون مالیات بر ارزش افزوده بازمیگشت.
در جزء (۱) بند (الف) ماده ۹، محصولات کشاورزی فرآورینشده بهصورت کلی از مالیات و عوارض ارزش افزوده معاف شدهاند. از سوی دیگر، در بند (ت) ماده ۲۶، «تنباکو» بهطور مشخص در کنار سیگار و توتون پیپ در گروه محصولات دخانی مشمول مالیات و عوارض قرار گرفته است.
همین موضوع باعث ایجاد این پرسش شده بود که آیا تنباکوی فرآوری نشده را باید یک محصول کشاورزی خام و معاف از ارزش افزوده دانست یا به دلیل ذکر صریح نام تنباکو در ماده ۲۶، آن را مشمول مالیات محصولات دخانی محسوب کرد؟
دو دیدگاه درباره مالیات بر ارزش افزوده تنباکو
در صورتجلسه هیأت عمومی شورای عالی مالیاتی، دو نظر در این زمینه مطرح شده است.
بر اساس دیدگاه اول، اگر تنباکو فرآورینشده محسوب شود، میتوان آن را در گروه محصولات کشاورزی فرآورینشده موضوع ماده ۹ قرار داد و از مالیات و عوارض ارزش افزوده معاف دانست.
اما بر اساس دیدگاه دوم، قانونگذار در ماده ۲۶ واژه «تنباکو» را بدون محدود کردن آن به نوع خام، فرآوریشده، سنتی، میوهای یا آماده مصرف به کار برده است. بنابراین همه انواع تنباکو باید در چارچوب مقررات خاص محصولات دخانی بررسی شوند.
هیأت عمومی شورای عالی مالیاتی در نهایت دیدگاه دوم را پذیرفته است.
🔗 اینجا بخوانید: مالیات سیگار در سال ۱۴۰۵ ؛ نرخ مالیات سیگار و تنباکوی ایرانی و خارجی
نظر نهایی شورای عالی مالیاتی چیست؟
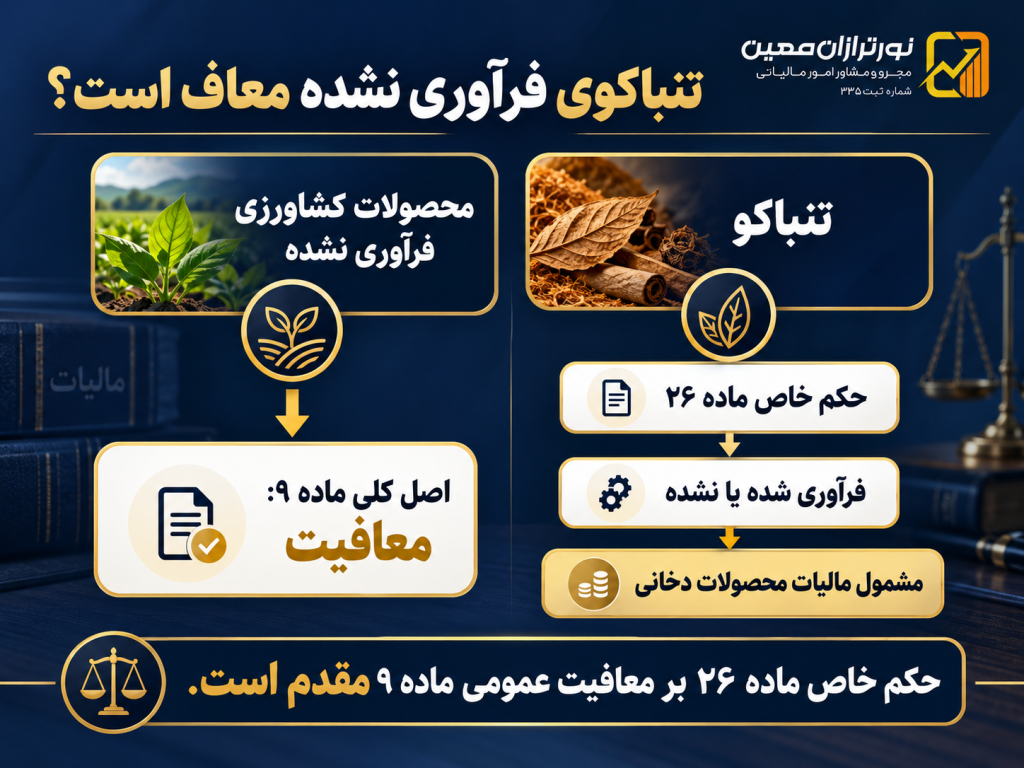
بر اساس نظر اعلامشده، معافیت محصولات کشاورزی فرآورینشده در ماده ۹ یک حکم عمومی است؛ اما مقررات مربوط به تنباکو در ماده ۲۶ یک حکم خاص محسوب میشود.
در نتیجه، با توجه به اصل تقدم حکم خاص بر حکم عام، عنوان «تنباکو» در ماده ۲۶ بر حکم عمومی معافیت محصولات کشاورزی فرآورینشده مقدم خواهد بود.
بر این اساس:
تنباکو اعم از فرآوری شده یا فرآوری نشده، مشمول معافیت موضوع جزء (۱) بند (الف) ماده ۹ قانون مالیات بر ارزش افزوده نیست.
بنابراین فعالان اقتصادی مرتبط با تولید، عرضه یا واردات تنباکو باید وضعیت مالیات و عوارض این کالا را بر اساس مقررات مربوط به محصولات دخانی بررسی کنند.
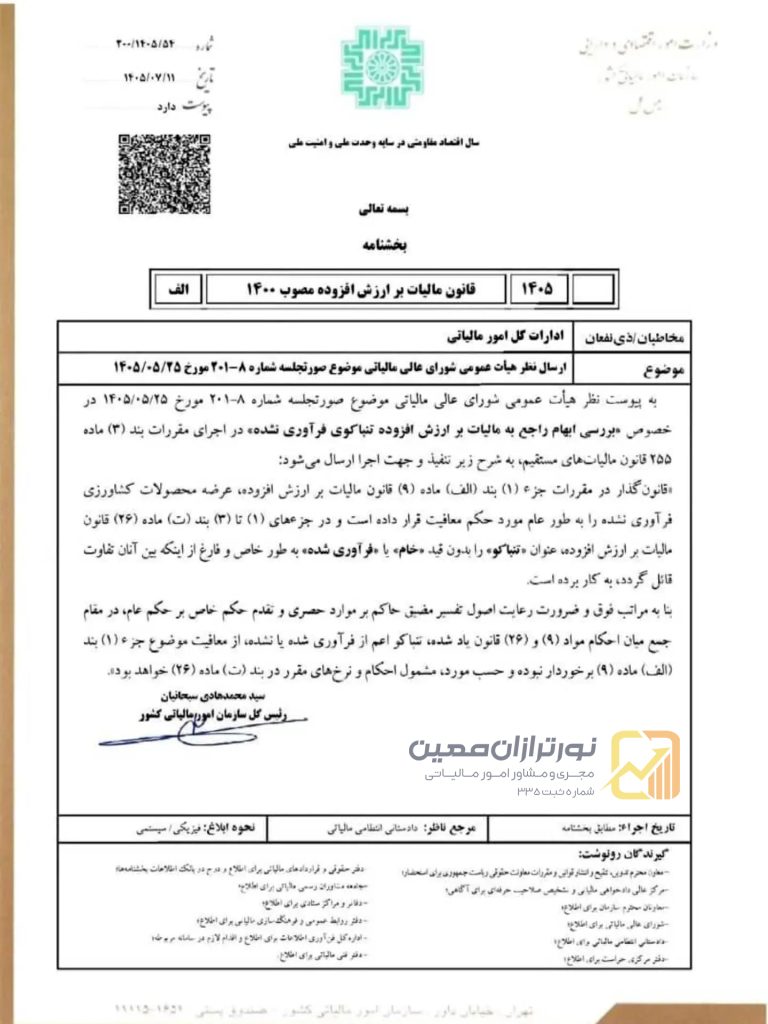
ارسال نظر هیات همونی شورای عالی مالیاتی موضوع صورتجلسه شماره ۸ – ۲۰۱ مورخ ۲۵/ ۵/ ۱۴۰۵ در خصوص ابهام راجع به مالیات بر ارزش افزوده تنباکوی فرآوری نشده
به پیوست نظر هیأت عمومی شورای عالی مالیاتی موضوع صورتجلسه شماره ۸-۲۰۱ مورخ ۲۵/۰۵/۱۴۰۵ در خصوص «بررسی ابهام راجع به مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در اجرای مقررات بند (۳) ماده ۲۵۵ قانون مالیاتهای مستقیم، به شرح زیر تنفیذ و جهت اجرا ارسال میشود:
«قانونگذار در مقررات جزء (۱) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده، عرضه محصولات کشاورزی فرآوری نشده را به طور عام مورد حکم معافیت قرار داده است و در جزءهای (۱) تا (۳) بند (ت) ماده (۲۶) قانون مالیات بر ارزش افزوده، عنوان «تنباکو» را بدون قید «خام» یا «فرآوری شده» به طور خاص و فارغ از اینکه بین آنان تفاوت قائل گردد، به کار برده است.
بنا به مراتب فوق و ضرورت رعایت اصول تفسیر مضیق حاکم بر موارد حصری و تقدم حکم خاص بر حکم عام، در مقام جمع میان احکام مواد (۹) و (۲۶) قانون یاد شده، تنباکو اعم از فرآوری شده یا نشده، از معافیت موضوع جزء (۱) بند (الف) ماده (۹) برخوردار نبوده و حسب مورد، مشمول احکام و نرخهای مقرر در بند (ت) ماده (۲۶) خواهد بود».
بسمه تعالی
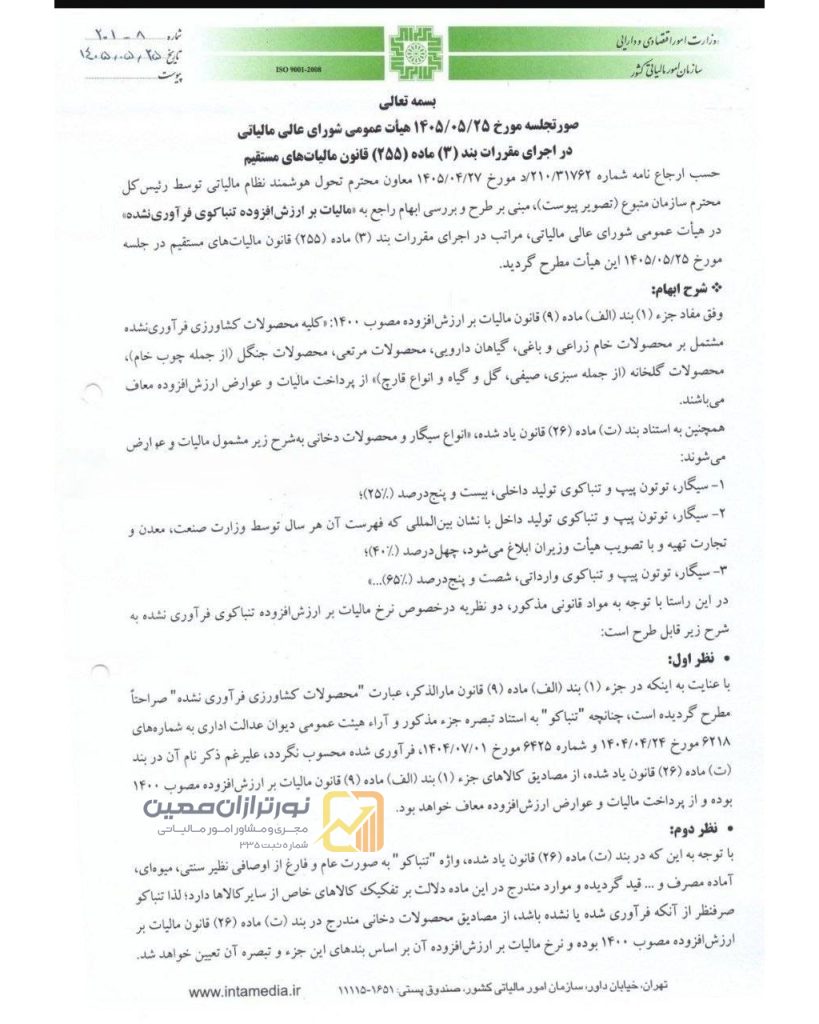
صورتجلسه مورخ ۲۵/۰۵/۱۴۰۵ هیأت عمومی شورای عالی مالیاتی
در اجرای مقررات بند (۳) ماده (۲۵۵) قانون مالیاتهای مستقیم
حسب ارجاع نامه شماره ۳۱۷۶۲/۲۱۰/د مورخ ۲۷/۰۴/۱۴۰۵ معاون محترم تحول هوشمند نظام مالیاتی توسط رئیس کل محترم سازمان متبوع (تصویر پیوست)، مبنی بر طرح و بررسی ابهام راجع به «مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در هیأت عمومی شورای عالی مالیاتی مراتب در اجرای مقررات بند (۳) ماده (۲۵۵) قانون مالیاتهای مستقیم در جلسه مورخ ۲۵/۰۵/۱۴۰۵ این هیأت مطرح گردید.
شرح ابهام:
وفق مفاد جزء (۱) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰: «کلیه محصولات کشاورزی فرآوری نشده مشتمل بر محصولات خام زراعی و باغی، گیاهان دارویی، محصولات مرتعی، محصولات جنگل (از جمله چوب خام)، محصولات گلخانه (از جمله سبزی، صیفی، گل و گیاه و انواع قارچ) از پرداخت مالیات و عوارض ارزش افزوده معاف میباشند.
همچنین به استناد بند (ت) ماده (۲۶) قانون یاد شده، «انواع سیگار و محصولات دخانی به شرح زیر مشمول مالیات و عوارض میشوند:
۱- سیگار، توتون پیپ و تنباکوی تولید داخلی، بیست و پنج درصد (%۲۵)؛
۲- سیگار، توتون پیپ و تنباکوی تولید داخل با نشان بین المللی که فهرست آن هر سال توسط وزارت صنعت، معدن و تجارت تهیه و با تصویب هیأت وزیران ابلاغ میشود، چهل درصد (%۴۰)؛
سیگار، توتون پیپ و تنباکوی وارداتی، شصت و پنج درصد (%۶۵)…»
در این راستا با توجه به مواد قانونی مذکور، دو نظریه در خصوص نرخ مالیات بر ارزش افزوده تنباکوی فرآوری نشده به شرح زیر قابل طرح است:
- نظر اول:
با عنایت به اینکه در جزء (۱) بند (الف) ماده (۹) قانون مار الذکر، عبارت “محصولات کشاورزی فرآوری نشده: صراحتاً مطرح گردیده است، چنانچه تنباکو به استناد تبصره جزء مذکور و آراء هیئت عمومی دیوان عدالت اداری به شماره های ۶۲۱۸ مورخ ۲۴ /۰۴/۱۴۰۴و شماره ۶۴۲۵ مورخ ۰۱/۰۷/۱۴۰۴، فرآوری شده محسوب نگردد، علیرغم ذکر نام آن در بند (ت) ماده (۲۶) قانون یاد شده از مصادیق کالاهای جزء (۱) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ بوده و از پرداخت مالیات و عوارض ارزش افزوده معاف خواهد بود.
- نظر دوم:
با توجه به این که در بند (ت) ماده (۲۶) قانون یاد شده، واژه “تنباکو” به صورت عام و فارغ از اوصافی نظیر سنتی، میوهای، آماده مصرف و …. قید گردیده و موارد مندرج در این ماده دلالت بر تفکیک کالاهای خاص از سایر کالاها دارد؛ لذا تنباکو صرفنظر از آنکه فرآوری شده یا نشده باشد از مصادیق محصولات دخانی مندرج در بند (ت) ماده (۲۶) قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰ بوده و نرخ مالیات بر ارزش افزوده آن بر اساس بندهای این جزء و تبصره آن تعیین خواهد شد.
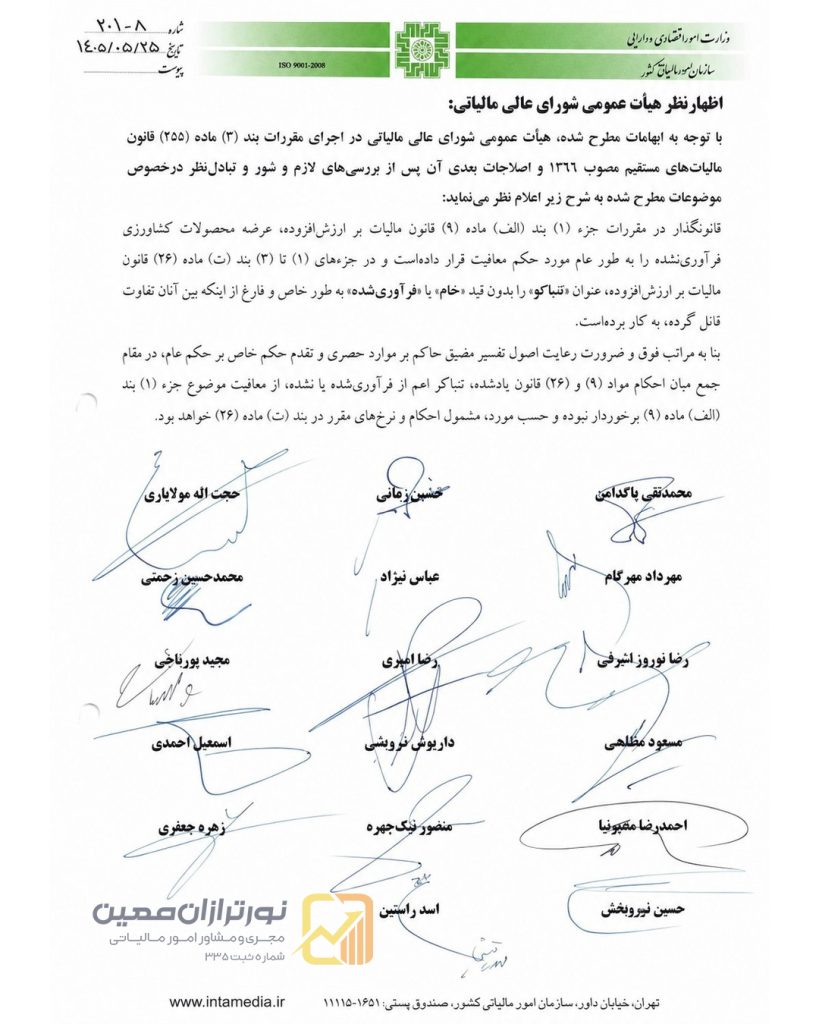
اظهار نظر هیأت عمومی شورای عالی مالیاتی
با توجه به ابهامات مطرح شده هیأت عمومی شورای عالی مالیاتی در اجرای مقررات بند (۳) ماده (۲۵۵) قانون مالیاتهای مستقیم مصوب ۱۳۶۶ و اصلاحات بعدی آن پس از بررسیهای لازم و شور و تبادل نظر در خصوص موضوعات مطرح شده به شرح زیر اعلام نظر مینماید.
قانونگذار در مقررات جزء (۱) بند (الف) ماده (۹) قانون مالیات بر ارزش افزوده عرضه محصولات کشاورزی فرآوری نشده را به طور عام مورد حکم معافیت قرار داده است و در جزءهای (۱) تا (۳) بند (ت) ماده (۲۶) قانون مالیات بر ارزش افزوده عنوان «تنباکو» را بدون قید «خام» یا «فرآوری شده» به طور خاص و فارغ از اینکه بین آنان تفاوت قائل گرده به کار برده است.
بنا به مراتب فوق و ضرورت رعایت اصول تفسیر مضیق حاکم بر موارد حصری و تقدم حکم خاص بر حکم عام، در مقام جمع مبان احکام مواد (۹) و (۲۶) قانون یاد شده تنباکر اعم از فرآوری شده یا نشده، از معافیت موضوع جزء (۱) بند (الف) ماده (۹) برخوردار نبوده و حسب مورد مشمول احکام و نرخهای مقرر در بند (ت) ماده (۲۶) خواهد بود.
نرخ مالیات بر ارزش افزوده تنباکو چگونه تعیین میشود؟
در متن صورتجلسه مورد ابلاغ، نرخهای مقرر در بند (ت) ماده ۲۶ برای انواع محصولات دخانی مورد اشاره قرار گرفته است.
بر این اساس، حسب نوع محصول و وضعیت تولید یا واردات، نرخ متفاوت خواهد بود؛ از جمله:
- تنباکوی تولید داخل
- تنباکوی تولید داخل با نشان بینالمللی
- تنباکوی وارداتی
بنابراین نمیتوان برای همه انواع تنباکو یک نرخ واحد در نظر گرفت و باید نوع محصول و وضعیت آن در زمان محاسبه مالیات مشخص شود.
این بخشنامه برای چه کسبوکارهایی اهمیت دارد؟
این بخشنامه میتواند برای گروههای مختلف فعال در زنجیره محصولات دخانی اهمیت داشته باشد؛ از جمله تولیدکنندگان، واردکنندگان، عمدهفروشان و سایر فعالانی که با خرید و فروش تنباکو سروکار دارند.
از این پس استناد صرف به «فرآورینشده بودن تنباکو» برای استفاده از معافیت محصولات کشاورزی ماده ۹، با نظر ابلاغشده شورای عالی مالیاتی سازگار نخواهد بود.
جمعبندی
بخشنامه شماره ۵۴/۱۴۰۵/۲۰۰ تکلیف یکی از ابهامات مهم درباره مالیات بر ارزش افزوده تنباکو را روشن کرده است.
طبق نظر هیأت عمومی شورای عالی مالیاتی، تمام انواع تنباکو، چه فرآوریشده و چه فرآورینشده، از معافیت محصولات کشاورزی فرآورینشده خارج هستند و باید بر اساس احکام و نرخهای مربوط به محصولات دخانی در ماده ۲۶ قانون مالیات بر ارزش افزوده بررسی شوند.
برای فعالان این حوزه، بررسی صحیح نوع کالا، نرخ قابل اعمال، نحوه صدور صورتحساب و ثبت اطلاعات مالیاتی اهمیت ویژهای دارد.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی تکالیف مالیات بر ارزش افزوده، سامانه مؤدیان، صورتحساب الکترونیکی و کنترل پرونده مالیاتی کسبوکارها خدمات مشاوره ارائه میکند.
خدمات مرتبط:
- بررسی نرخ مالیات بر ارزش افزوده کالا
- بررسی معافیت یا مشمول بودن کالا
- کنترل صورتحسابهای الکترونیکی
- بررسی سامانه مؤدیان
- رفع مغایرت ارزش افزوده
- بررسی اظهارنامه مالیات بر ارزش افزوده
- بررسی بخشنامهها و آرای مالیاتی
- مشاوره و پیگیری پرونده مالیاتی
 اخبار مالیاتی هفته اول مهر ۱۴۰۵؛ مهمترین خبرهای مالیاتی ایران و جهان
 مالیات اینستاگرام در سال ۱۴۰۵؛ چه کسانی مشمول مالیات هستند؟
 وام خرید طلا، ارز و رمزارز ممنوع شد؛ بخشنامه جدید بانک مرکزی چه میگوید؟
 استعلام پرونده مالیاتی اشخاص حقیقی با کد ملی؛ راهنمای کامل ۱۴۰۵
 مالیات حقوق شغل دوم در سال ۱۴۰۵ چگونه محاسبه میشود؟
 مالیات مقطوع مشاغل خودرویی عملکرد ۱۴۰۴ اعلام شد
گفتگو (۰)