کاهش نرخ ماده ۱۰۵ برای شرکتهای تولیدی؛ بخشنامه جدید ابلاغ شد
کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم برای شرکتهای تولیدی دارای پروانه بهرهبرداری، موضوع بخشنامه جدید سازمان امور مالیاتی کشور قرار گرفت. بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸ مورخ ۲۶ مهر ۱۴۰۵، نحوه اجرای احکام کاهش نرخ مالیات اشخاص حقوقی تولیدی در قوانین بودجه سالهای ۱۴۰۱ تا ۱۴۰۴ مشخص شده است.
مهمترین نکته این بخشنامه آن است که شرکتهایی که پروانه بهرهبرداری آنها در طول سالهای اجرای قوانین بودجه صادر شده نیز میتوانند با رعایت شرایط قانونی، برای کل سال مربوطه از کاهش نرخ مالیات درآمد حاصل از فعالیت تولیدی برخوردار شوند.
این بخشنامه با هدف رفع ابهام درباره زمان صدور پروانه بهرهبرداری و نحوه اعمال کاهش نرخ مالیات شرکتهای تولیدی ابلاغ شده است.
بخشنامه جدید کاهش نرخ ماده ۱۰۵ چه میگوید؟
سازمان امور مالیاتی کشور در بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸، نحوه اجرای احکام بند (ن)، بند (م) و جزء (۲) بند (س) تبصره (۶) و بند (ک) تبصره (۱) قوانین بودجه سالهای ۱۴۰۱ تا ۱۴۰۴ را درباره کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم تبیین کرده است.
بر اساس این بخشنامه، برخورداری از کاهش نرخ مالیاتی صرفاً به شرکتهایی محدود نمیشود که پیش از سال موردنظر پروانه بهرهبرداری دریافت کردهاند.
اشخاص حقوقی که پروانه بهرهبرداری آنها در طول همان سال اجرای حکم قانونی صادر شده نیز میتوانند با رعایت سایر شرایط، از کاهش نرخ مالیاتی درآمد حاصل از فعالیتهای تولیدی برای کل سال مربوطه بهرهمند شوند.
اینجا بخوانید:
🔗 راهنمای کامل مالیات شرکت تولیدی؛ از نرخ و محاسبه تا معافیتها
چه شرکتهایی مشمول کاهش نرخ ماده ۱۰۵ میشوند؟
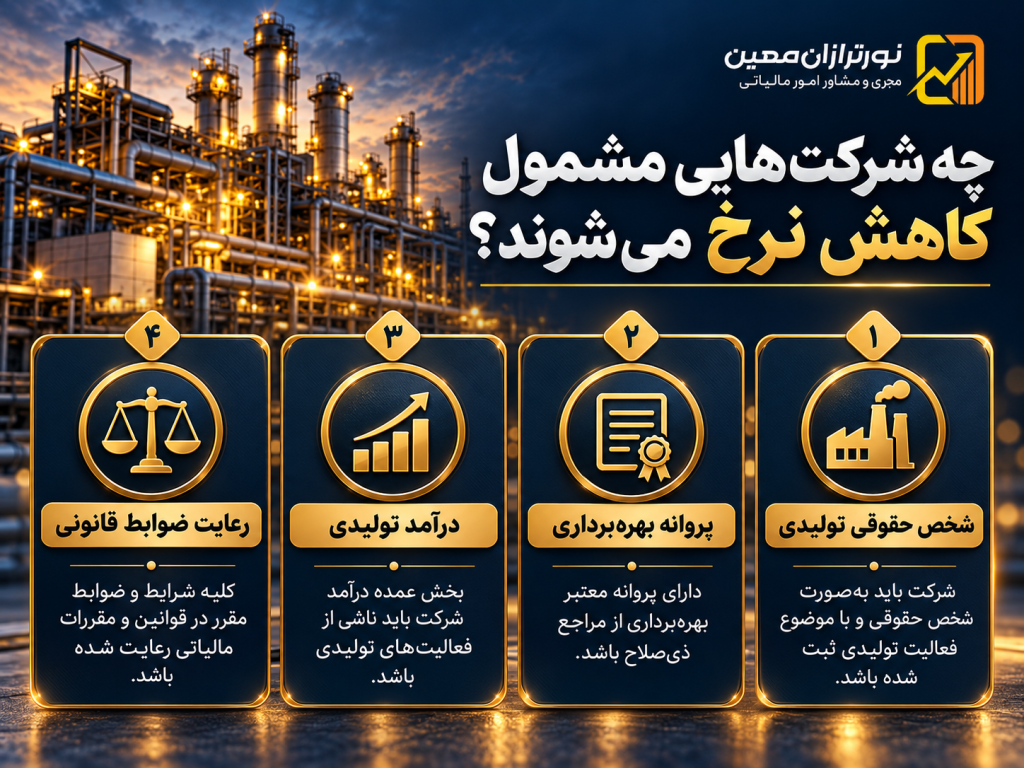
بر اساس بخشنامه جدید، برخورداری از کاهش نرخ مالیاتی به فعالیتهای تولیدی اشخاص حقوقی دارای پروانه بهرهبرداری مربوط میشود.
مهمترین شرایط عبارتاند از:
- شرکت دارای شخصیت حقوقی و فعالیت تولیدی باشد.
- پروانه بهرهبرداری از وزارتخانه ذیربط دریافت کرده باشد.
- درآمد موردنظر حاصل از فعالیت تولیدی باشد.
- شرایط مقرر در قوانین بودجه سال مربوط رعایت شود.
- سایر مقررات از جمله مفاد بخشنامه شماره ۲۰۰/۱۴۰۱/۳۹ مورخ ۱۴۰۱/۰۷/۲۳ رعایت شده باشد.
بنابراین، کاهش نرخ ماده ۱۰۵ به معنای کاهش مالیات تمام درآمدهای شرکت نیست و باید درآمد حاصل از فعالیت تولیدی از سایر درآمدها تفکیک و بررسی شود.
آیا پروانه بهرهبرداری صادرشده در میانه سال هم قابل قبول است؟
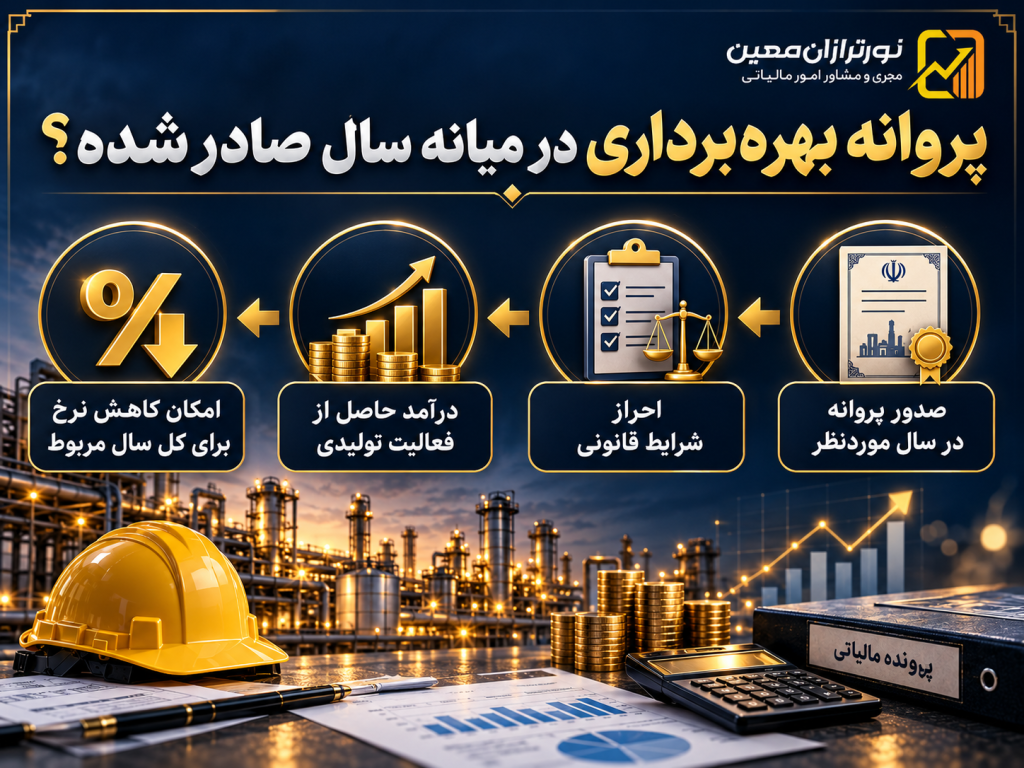
بله. یکی از مهمترین ابهاماتی که این بخشنامه برطرف کرده، مربوط به زمان صدور پروانه بهرهبرداری است.
برای مثال، فرض کنید یک شرکت تولیدی در میانه سال ۱۴۰۳ پروانه بهرهبرداری خود را دریافت کرده باشد.
مطابق بخشنامه جدید، صرف اینکه پروانه بهرهبرداری در طول سال صادر شده، مانع برخورداری از کاهش نرخ مالیاتی برای کل سال مربوطه نخواهد بود.
البته این موضوع مشروط به رعایت سایر شرایط قانونی است و کاهش نرخ صرفاً درباره درآمد حاصل از فعالیتهای تولیدی اعمال میشود.

آیا کاهش نرخ مالیاتی به سالهای ۱۴۰۱ تا ۱۴۰۴ مربوط است؟
بله. بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸ به احکام کاهش نرخ مالیات اشخاص حقوقی تولیدی در قوانین بودجه سالهای ۱۴۰۱، ۱۴۰۲، ۱۴۰۳ و ۱۴۰۴ مربوط است.
نکته مهم این است که بخشنامه جدید نرخ کاهشیافته یکسانی برای تمام این سالها تعیین نمیکند؛ بلکه نحوه برخورداری از کاهش نرخ مقرر در قوانین بودجه هر سال را روشن میسازد.
بنابراین شرکتهای تولیدی باید برای محاسبه مالیات، احکام قانونی و شرایط همان سال عملکرد را بررسی کنند.
متن کامل بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸ سازمان امور مالیاتی
سازمان امور مالیاتی کشور با صدور بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸ مورخ ۱۴۰۵/۰۷/۲۶، درباره نحوه اجرای کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم برای اشخاص حقوقی تولیدی توضیح داده است.
در ادامه، تصویر اصل بخشنامه و متن کامل آن برای اطلاع مدیران مالی، حسابداران و صاحبان واحدهای تولیدی درج شده است.
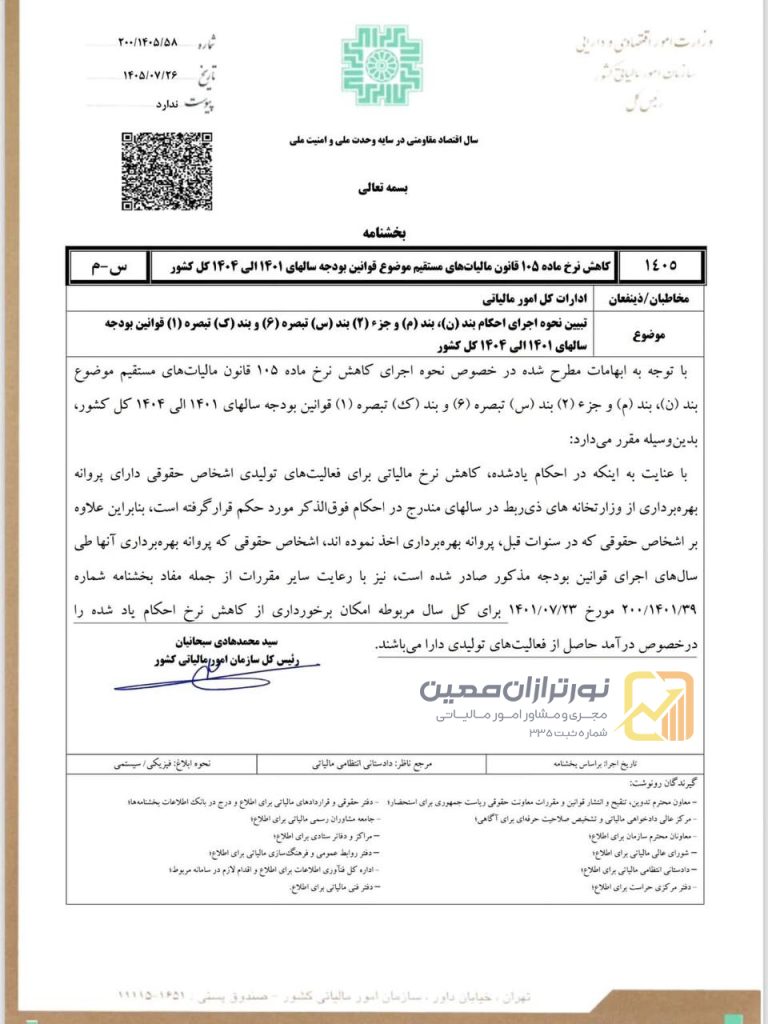
متن بخشنامه سازمان امور مالیاتی کشور
بخشنامه مالیاتی
شماره: ۲۰۰/۱۴۰۵/۵۸
تاریخ: ۱۴۰۵/۰۷/۲۶
موضوع: نحوه اجرای احکام بند (ن)، بند (م) و جزء (۲) بند (س) تبصره (۶) و بند (ک) تبصره (۱) قوانین بودجه سالهای ۱۴۰۱ الی ۱۴۰۴ کل کشور
با توجه به ابهامات مطرح شده در خصوص نحوه اجرای کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم موضوع بند (ن)، بند (م) و جزء (۲) بند (س) تبصره (۶) و بند (ک) تبصره (۱) قوانین بودجه سالهای ۱۴۰۱ الی ۱۴۰۴ کل کشور، بدینوسیله مقرر میدارد:
با عنایت به اینکه در احکام یادشده، کاهش نرخ مالیاتی برای فعالیتهای تولیدی اشخاص حقوقی دارای پروانه بهرهبرداری از وزارتخانههای ذیربط در سالهای مندرج در احکام فوقالذکر مورد حکم قرار گرفته است، بنابراین علاوه بر اشخاص حقوقی که در سنوات قبل، پروانه بهرهبرداری اخذ نمودهاند، اشخاص حقوقی که پروانه بهرهبرداری آنها طی سالهای اجرای قوانین بودجه مذکور صادر شده است، نیز با رعایت سایر مقررات از جمله مفاد بخشنامه شماره ۲۰۰/۱۴۰۱/۳۹ مورخ ۱۴۰۱/۰۷/۲۳ برای کل سال مربوطه امکان برخورداری از کاهش نرخ احکام یادشده را درخصوص درآمد حاصل از فعالیتهای تولیدی دارند و میباشند.
شرکتهای تولیدی برای استفاده از بخشنامه چه اقداماتی انجام دهند؟
شرکتهایی که قصد استفاده از کاهش نرخ ماده ۱۰۵ را دارند، بهتر است اظهارنامه و وضعیت مالیاتی سالهای مشمول بخشنامه را بررسی کنند.
در این بررسی، چند موضوع اهمیت دارد:
- تاریخ صدور پروانه بهرهبرداری و اعتبار آن
- نوع فعالیت تولیدی و درآمدهای حاصل از آن
- سال عملکرد و حکم کاهش نرخ مربوط به همان سال
- رعایت سایر ضوابط و مقررات قانونی
همچنین شرکتهایی که مالیات عملکرد سالهای گذشته آنها بدون اعمال کاهش نرخ محاسبه شده است، میتوانند وضعیت پرونده خود را از نظر امکان پیگیری یا اعتراض قانونی بررسی کنند.
البته صدور این بخشنامه به معنای امکان اصلاح خودکار تمام پروندههای قطعی یا استرداد قطعی مالیات پرداختشده نیست و اقدامات احتمالی به وضعیت پرونده و مقررات مربوط بستگی دارد.
جمعبندی
کاهش نرخ ماده ۱۰۵ قانون مالیاتهای مستقیم برای شرکتهای تولیدی دارای پروانه بهرهبرداری، بر اساس بخشنامه جدید سازمان امور مالیاتی، شامل اشخاص حقوقی میشود که پروانه بهرهبرداری آنها در سالهای اجرای احکام بودجه ۱۴۰۱ تا ۱۴۰۴ صادر شده است.
مهمترین نتیجه بخشنامه شماره ۲۰۰/۱۴۰۵/۵۸ این است که صدور پروانه بهرهبرداری در طول سال، بهتنهایی مانع برخورداری از کاهش نرخ مالیات درآمد تولیدی برای کل سال مربوطه نخواهد بود.
با این حال، برخورداری از این امتیاز منوط به رعایت سایر شرایط قانونی و احکام مربوط به همان سال عملکرد است.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی مالیات شرکتهای تولیدی، مشوقها و کاهش نرخهای مالیاتی خدمات تخصصی ارائه میکند.
- بررسی شرایط برخورداری از کاهش نرخ ماده ۱۰۵
- بررسی پروانه بهرهبرداری و درآمدهای تولیدی
- کنترل محاسبات مالیات عملکرد شرکتها
- بررسی معافیتها و مشوقهای مالیاتی
- بررسی پروندههای مالیاتی سنوات گذشته
- مشاوره اعتراض و دادرسی مالیاتی
- بررسی و تحلیل بخشنامههای جدید سازمان امور مالیاتی
 ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
 مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
 ۹ مهلت زمانی مهم در سامانه مودیان؛ راهنمای کاربردی برای کسبوکارها
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
 بخشنامه مالیات بر ارزش افزوده تنباکوی فرآوری نشده؛ معافیت ماده ۹ شامل تنباکو نمیشود
 وام خرید طلا، ارز و رمزارز ممنوع شد؛ بخشنامه جدید بانک مرکزی چه میگوید؟
گفتگو (۰)