مغایرت اینتاکد با فعالیت واقعی؛ پیامد مالیاتی و حق اعتراض
مغایرت اینتاکد با فعالیت واقعی یکی از موضوعات مهم برای صاحبان مشاغلی است که از تسهیلات مالیات مقطوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم استفاده میکنند. براساس بند ۶ دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵، اگر اینتاکد ثبتشده در پرونده مالیاتی با فعالیت واقعی مؤدی در سال ۱۴۰۴ مطابقت نداشته باشد، امکان محاسبه و مطالبه مابهالتفاوت مالیات با رعایت ضوابط قانونی وجود دارد.
این حکم همچنین شامل مواردی میشود که مؤدی معافیت، بخشودگی یا نرخ صفر مالیاتی غیرواقعی اعلام کرده باشد.
بااینحال، هر اشتباه در انتخاب اینتاکد به معنای تعلق خودکار جریمه یا افزایش قطعی مالیات نیست. در این مقاله بررسی میکنیم اینتاکد چیست، چگونه بر مالیات مقطوع تأثیر میگذارد، بند ۶ دستورالعمل چه شرایطی را پیشبینی کرده و مؤدی در صورت بروز اختلاف چه حقوقی دارد.
اینتاکد چیست و چه تأثیری بر مالیات مقطوع دارد؟
اینتاکد (Intacode) شناسهای برای طبقهبندی نوع فعالیت اقتصادی مؤدی در نظام مالیاتی کشور است. اهمیت بررسی مغایرت اینتاکد با فعالیت واقعی از آنجا ناشی میشود که این طبقهبندی میتواند در تعیین مبنای محاسبات مالیاتی تأثیرگذار باشد.
هر رسته شغلی ممکن است ویژگیهای اقتصادی و نسبت سود متفاوتی داشته باشد. برای مثال، ساختار درآمد و هزینه در یک فروشگاه عمدهفروشی با شرکت خدمات فنی یا یک واحد تولیدی یکسان نیست.
اطلاعات مربوط به اینتاکد میتواند در انتخاب نسبت سود فعالیت و بررسی محاسبات مالیاتی مؤثر باشد. بنابراین انتخاب کد متناسب با واقعیت کسبوکار، اهمیت زیادی دارد.
تفاوت اینتاکد با کد اقتصادی چیست؟
اینتاکد نباید با شماره اقتصادی، کد رهگیری ثبتنام مالیاتی یا شناسههای مربوط به ابزارهای پرداخت اشتباه گرفته شود.
شماره اقتصادی برای شناسایی مؤدی یا فعالیت اقتصادی در نظام مالیاتی به کار میرود؛ درحالیکه اینتاکد نوع و طبقه فعالیت اقتصادی را مشخص میکند.
ممکن است یک مؤدی در یک پرونده، چند فعالیت اقتصادی با اینتاکدهای متفاوت داشته باشد. در چنین شرایطی، لازم است اطلاعات ثبتشده با فعالیتهای واقعی و سهم هر فعالیت از کسبوکار هماهنگ باشد.
آیا مالیات براساس ضریب اینتاکد محاسبه میشود؟
نسبت سود فعالیت مرتبط با اینتاکد میتواند در برخی روشهای تعیین درآمد مشمول مالیات و محاسبات مالیاتی نقش داشته باشد؛ اما نمیتوان گفت مالیات همه مشاغل صرفاً از ضرب گردش کارتخوان در یک ضریب مشخص به دست میآید.
در تعیین مالیات، عوامل دیگری مانند نوع فعالیت، فروش واقعی، اطلاعات سامانههای مالیاتی، مقررات سال عملکرد و وضعیت پرونده نیز اهمیت دارند.
همچنین تمام مبالغ واریزی به حساب بانکی الزاماً درآمد مشمول مالیات نیستند. برای برخی مشاغل، ازجمله حقالعملکاران و واسطهها، باید ماهیت واقعی وجوه دریافتی بررسی شود.
به همین دلیل، انتخاب اینتاکد صرفاً براساس پایینتر بودن نسبت سود، بدون توجه به فعالیت واقعی، تصمیم درستی نیست.
بند ۶ دستورالعمل تبصره ماده ۱۰۰ عملکرد ۱۴۰۴ چه میگوید؟
برای بررسی مغایرت اینتاکد با فعالیت واقعی در عملکرد سال ۱۴۰۴، باید به بند ۶ دستورالعمل شماره ۲۰۰/۱۴۰۵/۶۰ مورخ ۲۹ مهر ۱۴۰۵ توجه کرد. این بند شرایط بررسی اختلاف فعالیت ثبتشده با فعالیت واقعی و امکان مطالبه مابهالتفاوت مالیات را مشخص میکند.
در بند ۶ بخش «الف» دستورالعمل، دو وضعیت مورد توجه قرار گرفته است:
- مغایرت اینتاکد یک یا چند فعالیت ثبتشده با فعالیت واقعی مؤدی در سال عملکرد.
- اعلام غیرواقعی معافیت، بخشودگی یا نرخ صفر مالیاتی.
مطابق این حکم، چنانچه مغایرت براساس اسناد و مدارک یا بررسیهای انجامشده احراز شود، مابهالتفاوت مالیات مقطوع با رعایت نصاب مقرر در جزء ۴-۲ محاسبه و از طریق برگ قطعی در درگاه الکترونیکی سازمان امور مالیاتی به مؤدی اعلام میشود.
نکته مهم: در همین بند تصریح شده است که صدور برگ قطعی مانع رسیدگی به اعتراض مؤدی مطابق مقررات قانون مالیاتهای مستقیم نخواهد بود.
این موضوع نشان میدهد که امکان مطالبه مابهالتفاوت، به معنای سلب حق دفاع و اعتراض صاحب کسبوکار نیست.
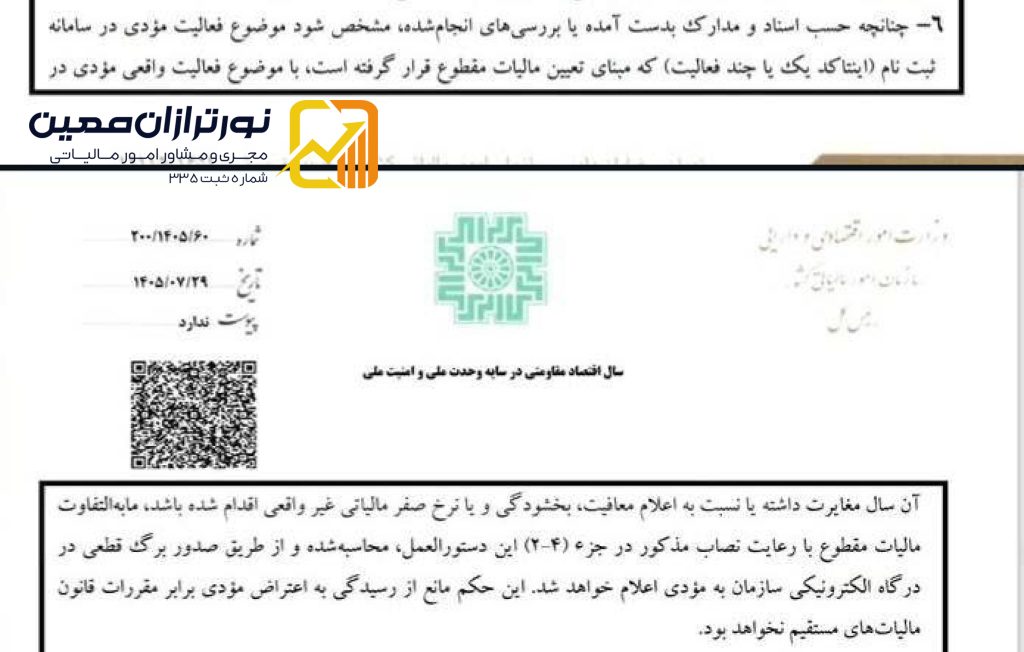
تصویر بند ۶ دستورالعمل مالیات مقطوع عملکرد ۱۴۰۴؛ نحوه برخورد با مغایرت اینتاکد و اعلام غیرواقعی معافیتهای مالیاتی.
برای مطالعه سایر شرایط و جزئیات دستورالعمل جدید، مقاله مرتبط را ببینید:
مالیات مقطوع ۱۴۰۴ مشاغل؛ دستورالعمل تبصره ماده ۱۰۰ ابلاغ شد
اگر اینتاکد با فعالیت واقعی مؤدی مغایرت داشته باشد، چه میشود؟
مغایرت اینتاکد با فعالیت واقعی ممکن است باعث شود مبنای محاسبات مالیاتی پرونده با ماهیت واقعی کسبوکار هماهنگ نباشد.
برای مثال، فرض کنید فعالیت اصلی یک مؤدی ارائه خدمات تخصصی است؛ اما در پرونده مالیاتی وی، فعالیت دیگری در حوزه فروش کالا ثبت شده و مالیات مقطوع براساس اطلاعات همان فعالیت تعیین شده است.
اگر بررسیهای قانونی نشان دهد فعالیت ثبتشده با فعالیت واقعی تفاوت داشته و این تفاوت در مبلغ مالیات مؤثر بوده است، سازمان امور مالیاتی میتواند مطابق بند ۶ دستورالعمل، مابهالتفاوت را بررسی و مطالبه کند.
البته نتیجه بررسی به مستندات پرونده و شرایط مقرر بستگی دارد.
آیا هر اینتاکد اشتباه باعث جریمه مالیاتی میشود؟
خیر. مغایرت اینتاکد با فعالیت واقعی لزوماً به معنای تعلق خودکار جریمه مالیاتی نیست. آثار این مغایرت باید براساس اسناد، میزان اختلاف مالیات و مقررات مربوط بررسی شود.
برای بررسی آثار مالیاتی اشتباه اینتاکد باید مشخص شود:
- آیا فعالیت واقعی مؤدی با فعالیت ثبتشده تفاوت دارد؟
- آیا این مغایرت در محاسبه مالیات مقطوع تأثیر گذاشته است؟
- آیا اختلاف مالیات به نصاب قانونی مطالبه مابهالتفاوت میرسد؟
- آیا مؤدی برای اثبات فعالیت واقعی خود اسناد قابل استناد دارد؟
- آیا شرایط دیگری مانند فروش بیش از سقف تبصره ماده ۱۰۰ وجود دارد؟
بنابراین باید میان اشتباه در ثبت اطلاعات، مطالبه مابهالتفاوت مالیات و تعلق جرایم قانونی تفاوت قائل شد.
مابهالتفاوت مالیات در مغایرت اینتاکد با فعالیت واقعی چگونه محاسبه میشود؟
یکی از مهمترین بخشهای دستورالعمل عملکرد ۱۴۰۴، ارتباط بند ۶ با جزء ۴-۲ است.
مطابق این جزء، در مواردی که فروش و درآمد در محدوده نصاب تبصره ماده ۱۰۰ باقی بماند و مابهالتفاوت مالیات از حد ۱۵ درصد مقرر در دستورالعمل بیشتر باشد، مطالبه مابهالتفاوت با رعایت مقررات امکانپذیر است.
نصاب فروش برای استفاده از تسهیلات مالیات مقطوع عملکرد ۱۴۰۴، با رعایت سایر شرایط، ۷۲ میلیارد تومان تعیین شده است.
مثال فرضی درباره اصلاح مالیات ناشی از اینتاکد
فرض کنید مالیات مقطوع یک صاحب کسبوکار براساس اطلاعات اولیه پرونده، ۲۰ میلیون تومان تعیین شده است.
پس از بررسی فعالیت واقعی، مالیات محاسبهشده براساس اطلاعات صحیح به ۲۵ میلیون تومان میرسد.
در این مثال:
| شرح | مبلغ |
|---|---|
| مالیات مقطوع اولیه | ۲۰ میلیون تومان |
| مالیات محاسبهشده پس از بررسی | ۲۵ میلیون تومان |
| مابهالتفاوت مالیات | ۵ میلیون تومان |
| اختلاف نسبت به مالیات اولیه | ۲۵ درصد |
این مثال صرفاً برای توضیح مفهوم مابهالتفاوت است و به معنای تأیید مطالبه مبلغ در تمام پروندههای مشابه نیست.
مطالبه واقعی باید براساس محاسبات قانونی، اسناد معتبر، وضعیت فروش و شرایط بند ۶ و جزء ۴-۲ انجام شود.
آیا برای مابهالتفاوت مالیات، جریمه ماده ۱۹۲ تعلق میگیرد؟
در جزء ۴-۲ دستورالعمل تصریح شده که مابهالتفاوت مالیات مطالبهشده در اجرای این جزء، مشمول جریمه موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم نمیشود.
این موضوع اهمیت زیادی دارد؛ زیرا مطالبه اصل مابهالتفاوت مالیات را نباید با تعلق خودکار همه جرایم مالیاتی یکسان دانست.
البته این حکم به معنای معافیت مؤدی از تمام جرایم احتمالی در سایر وضعیتهای قانونی نیست.
اگر فروش واقعی بیش از ۷۲ میلیارد تومان باشد چه میشود؟
وضعیت مؤدیانی که فروش واقعی آنها از سقف قانونی تبصره ماده ۱۰۰ فراتر میرود، متفاوت است.
مطابق جزء ۴-۱ دستورالعمل، در صورت احراز عبور از سقف مقرر، مؤدی دیگر مشمول تسهیلات مالیات مقطوع موضوع آن بند نخواهد بود.
در چنین وضعیتی، محاسبه مالیات بر مبنای مقررات مربوط ازجمله ماده ۹۷ انجام میشود و جرایم و محدودیتهای قانونی مندرج در دستورالعمل نیز ممکن است اعمال شود.
بنابراین بررسی سقف فروش واقعی و بررسی صحت اینتاکد، هر دو در تعیین وضعیت مالیاتی صاحبان مشاغل اهمیت دارند.

تأثیر اعلام غیرواقعی معافیت، بخشودگی و نرخ صفر مالیاتی
مغایرت اینتاکد با فعالیت واقعی تنها موضوع مورد اشاره در بند ۶ دستورالعمل نیست؛ اعلام غیرواقعی معافیت، بخشودگی یا نرخ صفر مالیاتی نیز میتواند موجب بررسی مجدد و مطالبه مابهالتفاوت مالیات شود.
در این بند، اعلام غیرواقعی معافیت، بخشودگی یا نرخ صفر مالیاتی نیز از مواردی است که میتواند موجب بررسی مجدد مالیات مقطوع شود.
برای مثال، اگر مؤدی در پرونده خود از یک معافیت یا نرخ صفر استفاده کرده باشد، اما بررسی مدارک نشان دهد شرایط قانونی برخورداری از آن وجود نداشته است، آثار این موضوع در تعیین مالیات بررسی خواهد شد.
نکته مهم این است که معافیت مالیاتی، بخشودگی و نرخ صفر مالیاتی سه مفهوم یکسان نیستند و هرکدام مبنا و شرایط قانونی مشخصی دارند.
استفاده از هر یک از این امتیازها باید مستند به مقررات مربوط باشد و صرف انتخاب یک گزینه در سامانه، حق قانونی استفاده از آن را ایجاد نمیکند.
آیا مؤدی میتواند به برگ قطعی ناشی از مغایرت اینتاکد اعتراض کند؟
بله. براساس قسمت پایانی بند ۶ دستورالعمل، حق اعتراض مؤدی مطابق قانون مالیاتهای مستقیم محفوظ است.
بنابراین اگر صاحب کسبوکار معتقد باشد اینتاکد ثبتشده صحیح است، فعالیت واقعی او بهدرستی شناسایی نشده یا مابهالتفاوت مالیات اشتباه محاسبه شده است، میتواند موضوع را از مسیر قانونی پیگیری کند.
در برخی پروندههای مالیات مقطوع که مالیات به قطعیت رسیده، رسیدگی از طریق هیأت حل اختلاف مالیاتی موضوع ماده ۲۱۶ مطرح میشود. بااینحال، مسیر دقیق رسیدگی باید براساس نوع برگ صادرشده و وضعیت پرونده تعیین شود.
چه مدارکی برای اعتراض به مغایرت اینتاکد مفید است؟
بسته به نوع فعالیت، مدارک زیر میتوانند برای بررسی پرونده اهمیت داشته باشند:
- پروانه کسب، مجوز فعالیت یا مدارک صنفی
- قراردادهای فروش کالا یا ارائه خدمات
- صورتحسابها و فاکتورهای خرید و فروش
- اسناد حسابداری و گزارشهای درآمد
- اطلاعات تراکنشهای بانکی مرتبط با فعالیت اقتصادی
- سوابق ثبت یا تغییر فعالیت در پرونده مالیاتی
- مدارک مربوط به معافیت یا نرخ صفر مورد ادعا
- مستندات تفکیک درآمد فعالیتهای مختلف
مدارک باید بتوانند نوع فعالیت واقعی مؤدی در سال ۱۴۰۴ را نشان دهند. صرف اصلاح عنوان شغلی در سال بعد، بهتنهایی اثبات نمیکند که فعالیت ثبتشده برای سال گذشته نیز نادرست بوده است.
اقدامات ضروری برای بررسی و اصلاح اینتاکد
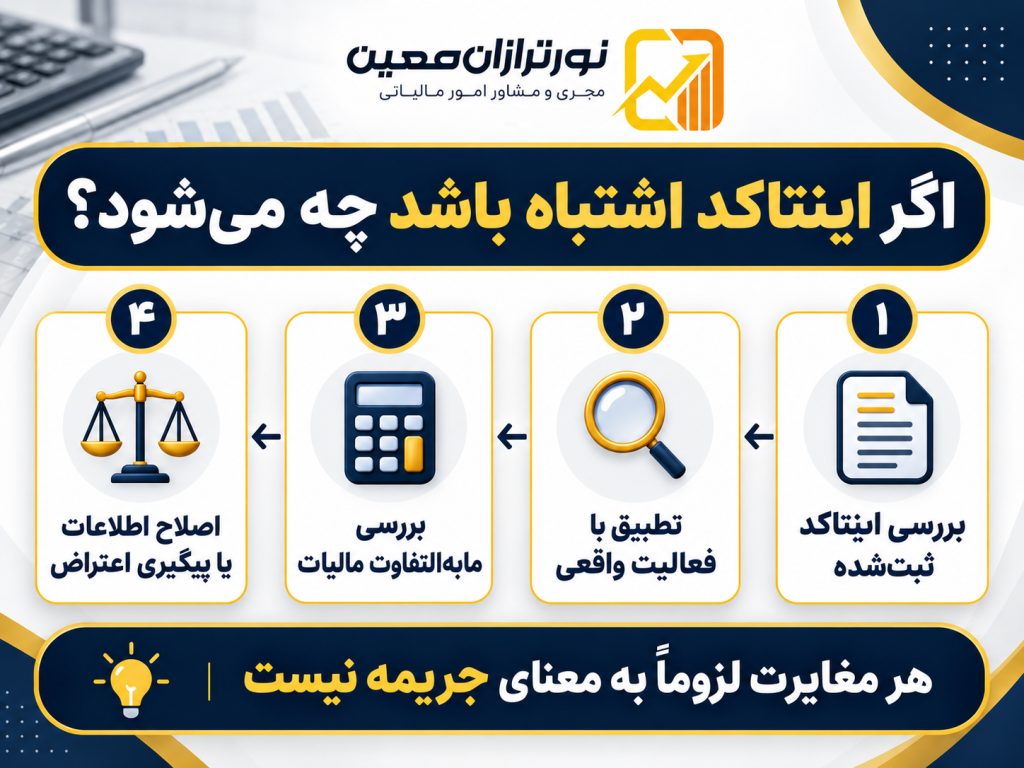
برای جلوگیری از بروز مغایرت اینتاکد با فعالیت واقعی، بهتر است صاحبان مشاغل پیش از تأیید نهایی فرم مالیات مقطوع، اطلاعات پرونده خود را کنترل کنند.
۱. بررسی اطلاعات پرونده مالیاتی
ابتدا به درگاه ملی خدمات الکترونیکی سازمان امور مالیاتی به نشانی my.tax.gov.ir مراجعه کرده و پرونده مربوط به فعالیت اقتصادی خود را بررسی کنید.
اطلاعات نوع فعالیت، اینتاکدهای ثبتشده و وضعیت پرونده باید با واقعیت کسبوکار مطابقت داشته باشند.
۲. شناسایی تمام فعالیتهای واقعی کسبوکار
اگر کسبوکار شما چند فعالیت متفاوت دارد، تنها بررسی فعالیت اصلی کافی نیست.
برای مثال، ممکن است یک واحد اقتصادی هم فروش کالا داشته باشد و هم خدمات نصب، تعمیر یا پشتیبانی ارائه کند.
در این موارد، باید ثبت فعالیتهای مرتبط و اطلاعات آنها بررسی شود.
۳. بررسی امکان اصلاح اطلاعات
اگر اطلاعات فعالیت اشتباه است، باید امکان و شیوه اصلاح آن در سامانه بررسی شود.
دسترسی به ویرایش اینتاکد ممکن است با توجه به وضعیت پرونده و امکانات فعال سامانه متفاوت باشد و در برخی موارد به پیگیری از اداره امور مالیاتی نیاز داشته باشد.
۴. کنترل فرم مالیات مقطوع
پیش از تأیید فرم تبصره ماده ۱۰۰، اطلاعات فروش، فعالیت اقتصادی و مالیات پیشنهادی را بررسی کنید.
اگر مالیات تعیینشده را نمیپذیرید، مطابق بند ۳ دستورالعمل عملکرد ۱۴۰۴، امکان تسلیم اظهارنامه مالیاتی در مهلت مقرر وجود دارد.
مهلت اعلامشده در این دستورالعمل برای تسلیم اظهارنامه در صورت عدم پذیرش مالیات مقطوع، ۳۰ آبان ۱۴۰۵ است.
برای آشنایی بیشتر با این فرآیند، مطالب زیر را مطالعه کنید:
نحوه استفاده تبصره ماده ۱۰۰ در سال ۱۴۰۵
مالیات مقطوع عملکرد ۱۴۰۴؛ شرایط، اصلاح مالیات و اظهارنامه پیشفرض
۵. نگهداری مستندات فعالیت واقعی
مجوزها، قراردادها، اسناد فروش و سایر مدارک فعالیت اقتصادی خود را نگهداری کنید تا در صورت بروز اختلاف، امکان اثبات ماهیت واقعی کسبوکار وجود داشته باشد.
۶. پیگیری اعتراض در صورت صدور برگ قطعی
اگر برگ قطعی مابهالتفاوت صادر شد و با مستندات پرونده مغایرت داشت، باید نوع ابلاغ، مسیر اعتراض و مهلت قانونی مرتبط با همان پرونده بررسی شود.
بهتر است اعتراض بهصورت مستند و با توضیح روشن درباره اینتاکد صحیح، فعالیت واقعی و مبنای اختلاف مالیات تنظیم شود.
پرسشهای متداول درباره مغایرت اینتاکد و مالیات مقطوع
آیا اینتاکد اشتباه باعث افزایش مالیات میشود؟
بله، مغایرت اینتاکد با فعالیت واقعی ممکن است باعث افزایش مالیات مطالبهشده شود؛ اما این نتیجه در تمام پروندهها قطعی نیست و به احراز مغایرت، تأثیر آن بر محاسبه مالیات و رعایت نصاب قانونی بستگی دارد.
آیا میتوان اینتاکد را پس از ثبتنام مالیاتی تغییر داد؟
اصلاح اطلاعات فعالیت ممکن است، اما روش انجام آن به وضعیت پرونده و امکانات سامانه بستگی دارد. در برخی موارد باید از اداره امور مالیاتی پیگیری شود.
آیا با اصلاح اینتاکد، مالیات سالهای قبل خودکار تغییر میکند؟
خیر. اصلاح اطلاعات فعالیت برای دوره جاری یا آینده، بهتنهایی به معنی تغییر خودکار مالیات قطعی سنوات گذشته نیست. آثار آن بر هر سال باید جداگانه و مطابق مقررات بررسی شود.
آیا گردش کارتخوان مبنای مستقیم مالیات اینتاکد است؟
خیر. تمام تراکنشهای بانکی الزاماً درآمد مشمول مالیات نیستند و شیوه تعیین مالیات نیز صرفاً به ضرب گردش کارتخوان در یک ضریب محدود نمیشود.
آیا پس از صدور برگ قطعی مابهالتفاوت، حق اعتراض وجود دارد؟
بله. بند ۶ دستورالعمل بهصراحت حق اعتراض مؤدی را محفوظ دانسته است. مرجع و فرآیند رسیدگی باید براساس وضعیت قانونی پرونده تعیین شود.
جمعبندی
مغایرت اینتاکد با فعالیت واقعی میتواند بر نحوه تعیین مالیات مقطوع صاحبان مشاغل تأثیر بگذارد. براساس بند ۶ دستورالعمل تبصره ماده ۱۰۰ عملکرد ۱۴۰۴، در صورت احراز مغایرت یا اعلام غیرواقعی معافیت، بخشودگی و نرخ صفر مالیاتی، امکان مطالبه مابهالتفاوت با رعایت نصاب قانونی وجود دارد.
بااینحال، اشتباه اینتاکد لزوماً به معنای تعلق خودکار جریمه نیست و مؤدی میتواند نسبت به برگ قطعی صادرشده از مسیر قانونی اعتراض کند.
بهترین اقدام برای صاحبان مشاغل، بررسی اینتاکدها، کنترل اطلاعات فعالیت و فروش، نگهداری مستندات و پرهیز از انتخاب کدهای نامرتبط صرفاً برای کاهش مالیات است.
خدمات نورترازان معین
نورترازان معین در زمینه بررسی اطلاعات پرونده مالیاتی و رفع اختلافات مربوط به تعیین مالیات صاحبان مشاغل، خدمات تخصصی ارائه میکند.
این خدمات شامل بررسی صحت اینتاکد، تطبیق اطلاعات فعالیت با اسناد کسبوکار، بررسی مالیات مقطوع، تحلیل مابهالتفاوت مطالبهشده، تنظیم و پیگیری اعتراضات مالیاتی و مشاوره درباره مقررات تبصره ماده ۱۰۰ است.
اگر درباره اینتاکد ثبتشده یا مالیات مقطوع عملکرد ۱۴۰۴ خود ابهام دارید، میتوانید برای بررسی پرونده و دریافت راهنمایی تخصصی درخواست مشاوره ثبت کنید.
 اخبار مالیاتی هفته پایانی مهر ۱۴۰۵؛ ایران و جهان از ۲۵ مهر تا ۱ آبان
 اخبار مالیاتی هفته ۱۸ تا ۲۴ مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
 ماده ۱۸۷ قانون مالیات های مستقیم چیست؟ راهنمای گواهی مالیاتی نقل و انتقال املاک
 پیامک سازمان امور مالیاتی درباره معاملات ثبتشده؛ در صورت دریافت پیامک چه کنیم؟
 مالیات ساخت و ساز در سال ۱۴۰۵؛ راهنمای مالیاتی سازندگان و شرکتهای ساختمانی
 اخبار مالیاتی هفته دوم مهر ۱۴۰۵؛ مهمترین تحولات ایران و جهان
گفتگو (۰)