استرداد مالیات حقوق؛ اضافهپرداخت مالیاتی حقوقبگیران ظرف ۳ روز کاری بازگردانده میشود
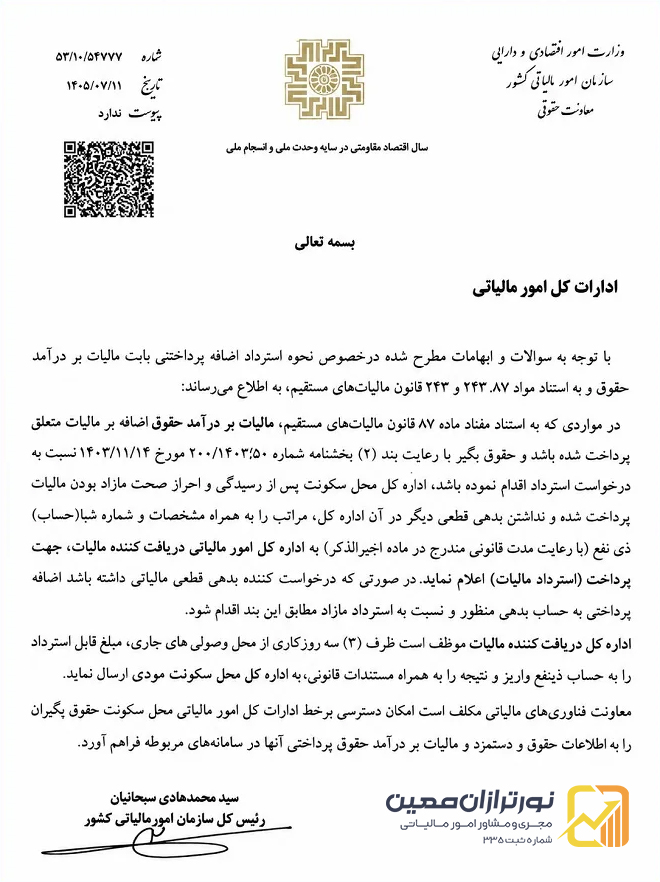
سازمان امور مالیاتی کشور با ابلاغ بخشنامهای، نحوه استرداد مالیات حقوق در مواردی که مبلغی بیش از مالیات قانونی از حقوقبگیر دریافت شده باشد را مشخص کرد. بر اساس این دستورالعمل، پس از بررسی درخواست، تأیید اضافهپرداخت و احراز نداشتن بدهی قطعی، مبلغ قابل استرداد باید به حساب حقوقبگیر بازگردانده شود.
این بخشنامه با هدف رفع ابهام درباره نحوه بازگشت اضافهپرداخت مالیات بر درآمد حقوق و با استناد به مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیاتهای مستقیم ابلاغ شده است.
اینجا بخوانید: مالیات حقوق ۱۴۰۵ چقدر است ؟ راهنمای کامل و جامع
چه کسانی میتوانند درخواست استرداد مالیات حقوق بدهند؟
اگر از حقوق یک فرد، مالیاتی بیش از میزان واقعی و قانونی کسر و به سازمان امور مالیاتی پرداخت شده باشد، حقوقبگیر میتواند با رعایت ضوابط مربوط، درخواست استرداد مالیات حقوق را ثبت کند.
در این فرآیند ابتدا اداره کل امور مالیاتی محل سکونت متقاضی وضعیت پرونده را بررسی میکند. دو موضوع در این مرحله اهمیت دارد:
- تأیید شود که مالیات پرداختشده واقعاً بیشتر از مالیات متعلق بوده است.
- متقاضی در همان اداره کل، بدهی مالیاتی قطعی دیگری نداشته باشد.
در صورت تأیید این شرایط، مشخصات حقوقبگیر و شماره شبای متعلق به او برای انجام فرآیند بازپرداخت به اداره کل دریافتکننده مالیات ارسال میشود.
اینجا بخوانید: مالیات حقوق شغل دوم در سال ۱۴۰۵ چگونه محاسبه میشود؟
مبلغ اضافهپرداخت چه زمانی به حساب واریز میشود؟
یکی از نکات مهم بخشنامه جدید، تعیین زمان مشخص برای مرحله نهایی پرداخت است.
پس از اینکه اداره کل محل سکونت، اضافهپرداخت را تأیید و اطلاعات لازم را به اداره کل دریافتکننده مالیات ارسال کرد، اداره کل دریافتکننده مالیات موظف است ظرف ۳ روز کاری مبلغ قابل استرداد را از محل وصولیهای جاری به حساب ذینفع واریز کند.
بنابراین باید به این نکته توجه داشت که مهلت ۳ روز کاری از زمان ثبت اولیه درخواست محاسبه نمیشود؛ بلکه این مهلت مربوط به مرحلهای است که بررسی انجام شده، اضافهپرداخت تأیید شده و اطلاعات متقاضی برای پرداخت ارسال شده باشد.

روند استرداد مالیات حقوق چگونه است؟
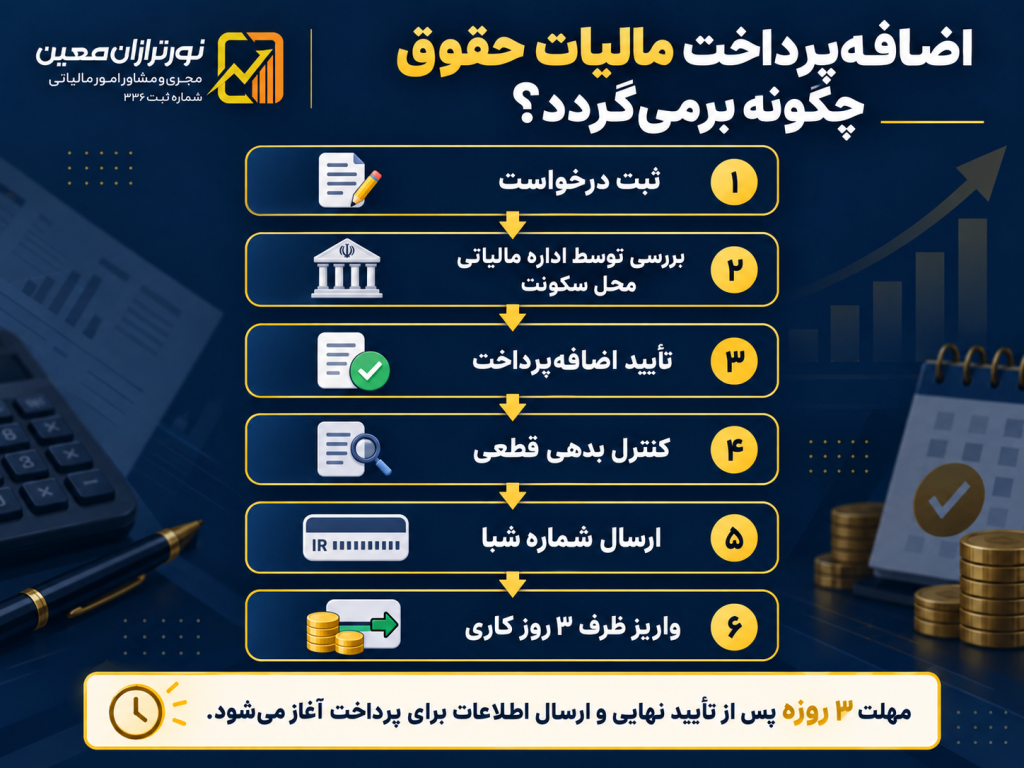
فرآیند بازگشت اضافهپرداخت را میتوان به شکل زیر خلاصه کرد:
ثبت درخواست حقوقبگیر
↓
بررسی پرونده توسط اداره مالیاتی محل سکونت
↓
تأیید اضافهپرداخت مالیات
↓
بررسی نداشتن بدهی قطعی دیگر
↓
ارسال مشخصات و شماره شبا به اداره دریافتکننده مالیات
↓
واریز مبلغ حداکثر ظرف ۳ روز کاری
پس از واریز نیز نتیجه پرداخت و مستندات مربوط باید به اداره کل امور مالیاتی محل سکونت مؤدی اعلام شود.
چرا ممکن است مالیات حقوق اضافه پرداخت شود؟
اضافهپرداخت مالیات حقوق میتواند در شرایط مختلفی ایجاد شود؛ برای مثال ممکن است محاسبات حقوق و مزایا اصلاح شده باشد، معافیت یا اطلاعات حقوقبگیر بهدرستی اعمال نشده باشد یا پس از بررسی مشخص شود مبلغ بیشتری از مالیات واقعی کسر شده است.
در چنین شرایطی صرفاً وجود اضافهپرداخت کافی نیست و حقوقبگیر باید درخواست استرداد خود را طبق ضوابط ثبت کند تا پرونده بررسی و مبلغ نهایی مشخص شود.
شماره شبا در استرداد مالیات اهمیت دارد
از آنجا که مبلغ استرداد مالیات حقوق مستقیماً به حساب ذینفع واریز میشود، اطلاعات بانکی باید صحیح باشد. شماره شبا باید متعلق به خود متقاضی باشد و اطلاعات هویتی و بانکی با پرونده مالیاتی هماهنگی داشته باشد.
وجود اشتباه در اطلاعات بانکی میتواند فرآیند پرداخت را با تأخیر مواجه کند.
جمعبندی
بخشنامه جدید سازمان امور مالیاتی، فرآیند بازگشت اضافهپرداخت مالیات حقوق را شفافتر کرده است. حقوقبگیری که بیش از مالیات متعلق پرداخت کرده باشد، میتواند درخواست استرداد مالیات حقوق بدهد.
پس از بررسی پرونده، تأیید اضافهپرداخت و نداشتن بدهی قطعی، اطلاعات متقاضی به اداره دریافتکننده مالیات ارسال میشود و این اداره موظف است حداکثر ظرف ۳ روز کاری مبلغ قابل استرداد را به حساب وی واریز کند.
نکته مهم این است که این مهلت ۳ روزه مربوط به مرحله نهایی پرداخت است و نباید آن را از زمان ثبت اولیه درخواست محاسبه کرد.
خدمات نورترازان معین
نورترازان معین در زمینه مالیات حقوق و پروندههای مرتبط با اضافهپرداخت مالیاتی خدمات زیر را ارائه میکند:
- بررسی محاسبات مالیات حقوق
- کنترل لیست مالیات حقوق
- بررسی اضافهپرداخت احتمالی
- بررسی سوابق و بدهی مالیاتی
- پیگیری درخواست استرداد
- رفع مغایرتهای مالیات حقوق
- بررسی معافیتها و کسورات
- مشاوره مالیاتی اشخاص و شرکتها
 معافیت مالیات اجاره؛ ابلاغیه جدید درباره تبصره ۱۱ ماده ۵۳ برای عملکرد ۱۴۰۳
 بخشنامه مالیات بر ارزش افزوده تنباکوی فرآوری نشده؛ معافیت ماده ۹ شامل تنباکو نمیشود
 اخبار مالیاتی هفته اول مهر ۱۴۰۵؛ مهمترین خبرهای مالیاتی ایران و جهان
 مالیات اینستاگرام در سال ۱۴۰۵؛ چه کسانی مشمول مالیات هستند؟
 استعلام پرونده مالیاتی اشخاص حقیقی با کد ملی؛ راهنمای کامل ۱۴۰۵
 مالیات حقوق شغل دوم در سال ۱۴۰۵ چگونه محاسبه میشود؟
گفتگو (۰)