آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵؛ راهنمای کامل منابع و ثبت نام
آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵ با ساختاری جدید در سه سطح امتحانی و با هدف ارزیابی دانش تخصصی کارکنان سازمان امور مالیاتی کشور برنامهریزی شده است. بر اساس اطلاعیههای منتشرشده، این آزمون شامل ۱۰۰ سؤال چهارگزینهای از قوانین و مقررات مالیاتی است و قرار است روز جمعه ۲۰ آذر ۱۴۰۵ برگزار شود.
یکی از مهمترین تفاوتهای آزمون امسال با سال ۱۴۰۴، تغییر سطحبندی شرکتکنندگان و نحوه تقسیم سؤالات است. همچنین مرکز آموزش، پژوهش و برنامهریزی مالیاتی طی اطلاعیه شماره ۹ اعلام کرده که مباحث مالیات بر عایدی سرمایه و برخی اصلاحات قانون سامانه مؤدیان ناشی از قانون مالیات بر سوداگری و سفتهبازی، در سؤالات سال ۱۴۰۵ مطرح نخواهند شد.
در این راهنمای نورترازان معین، شرایط شرکت، سطوح امتحانی، منابع، ضرایب، ثبتنام، دریافت کارت، روش محاسبه نمره، نمونه سؤالات و نکات آمادگی برای آزمون را بررسی میکنیم.
آزمون تعیین سطح مأموران مالیاتی چیست؟
آزمون تعیین سطح مأموران مالیاتی، یک ارزیابی تخصصی برای سنجش دانش کارکنان سازمان امور مالیاتی در حوزه قوانین، مقررات و فرآیندهای مرتبط با وظایف سازمانی است.
هدف از برگزاری این آزمون، فراهم کردن یکی از مبانی ارزیابی دانش و شایستگی کارکنان در فرآیندهای ارتقا و انتصاب و شناسایی نیازهای آموزشی آنان است.
آزمون تعیین سطح را نباید با آزمون استخدامی عمومی سازمان امور مالیاتی یکسان دانست.
تفاوت اصلی این است که آزمون استخدامی برای ورود افراد واجد شرایط به دستگاه اجرایی برگزار میشود، اما آزمون تعیین سطح برای کارکنان مشمول و شاغل در سازمان طراحی شده است.
آیا قبولی در آزمون تعیین سطح باعث ارتقای شغلی میشود؟
نتیجه آزمون میتواند در فرآیند ارزیابی حرفهای و تصمیمگیری درباره ارتقا و انتصاب کارکنان مورد استفاده قرار گیرد.
بااینحال، کسب نمره مناسب در آزمون بهتنهایی به معنای صدور قطعی حکم ارتقا یا انتصاب به سمت جدید نیست.
سایر ضوابط اداری، شرایط احراز پست و مقررات مربوط نیز باید رعایت شوند.
آخرین اطلاعات آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵
مهمترین اطلاعات اعلامشده برای آزمون سال جاری به شرح زیر است:
| موضوع | اطلاعات آزمون ۱۴۰۵ |
|---|---|
| عنوان آزمون | آزمون تعیین سطح مالیاتی سال ۱۴۰۵ |
| نهاد برگزارکننده | سازمان امور مالیاتی با همکاری سازمان سنجش |
| مرکز تخصصی مرتبط | مرکز آموزش، پژوهش و برنامهریزی مالیاتی |
| مخاطبان | کارکنان مشمول واحدهای صف و ستاد |
| تعداد سطوح | ۳ سطح |
| تعداد سؤالات | ۱۰۰ سؤال چهارگزینهای |
| تعداد مواد امتحانی اصلی | ۲ ماده |
| نمره منفی | یکسوم نمره پاسخ صحیح، با لحاظ ضریب |
| ثبتنام اولیه | ۱۲ تا ۱۸ آبان ۱۴۰۵ |
| برنامه دریافت کارت | از ۱۷ آذر ۱۴۰۵ |
| تاریخ برنامهریزیشده برگزاری | جمعه ۲۰ آذر ۱۴۰۵ |
| محدوده زمانی اولیه منابع | مقررات تا ۳۰ مهر ۱۴۰۵، با رعایت اطلاعیههای تکمیلی |
در زمان بهروزرسانی این مقاله، بازه اولیه ثبتنام سپری شده است. داوطلبان باید اطلاعیههای بعدی سازمان سنجش را برای هرگونه تغییر احتمالی در برنامه آزمون بررسی کنند.
چه کسانی میتوانند در آزمون تعیین سطح مالیاتی ۱۴۰۵ شرکت کنند؟
بر اساس شرایط اعلامشده، کارکنان مشاغل مالیاتی و غیرمالیاتی شاغل در واحدهای صف و ستاد سازمان امور مالیاتی، تا رده سازمانی معاون مدیرکل و پایینتر، مطابق شرایط تعیینشده امکان شرکت در آزمون را دارند.
در نتیجه، آزمون تنها برای کارکنانی که مستقیماً وظیفه حسابرسی پروندههای مالیاتی دارند برگزار نمیشود.
برخی کارکنان بخشهای اداری، مالی، فناوری، بایگانی و پشتیبانی سازمان نیز با توجه به پست سازمانی و شرایط اعلامشده در گروههای مشمول قرار میگیرند.
آیا کارکنان دارای مرخصی هم میتوانند شرکت کنند؟
در شرایط آزمون، برای کارکنانی که در انواع مرخصی قرار دارند نیز با رعایت ضوابط مربوط امکان شرکت پیشبینی شده است.
اما شرکتکنندگان باید اطلاعات شغلی و شرایط احراز خود را مطابق آخرین اطلاعیه آزمون کنترل کنند.
آیا افراد خارج از سازمان امور مالیاتی مجاز به ثبت نام هستند؟
خیر. آزمون تعیین سطح، آزمون استخدامی آزاد برای عموم متقاضیان نیست.
افرادی که قصد ورود به سازمان امور مالیاتی را دارند، باید اطلاعیههای مربوط به آزمونهای استخدامی را دنبال کنند.
سه سطح آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵
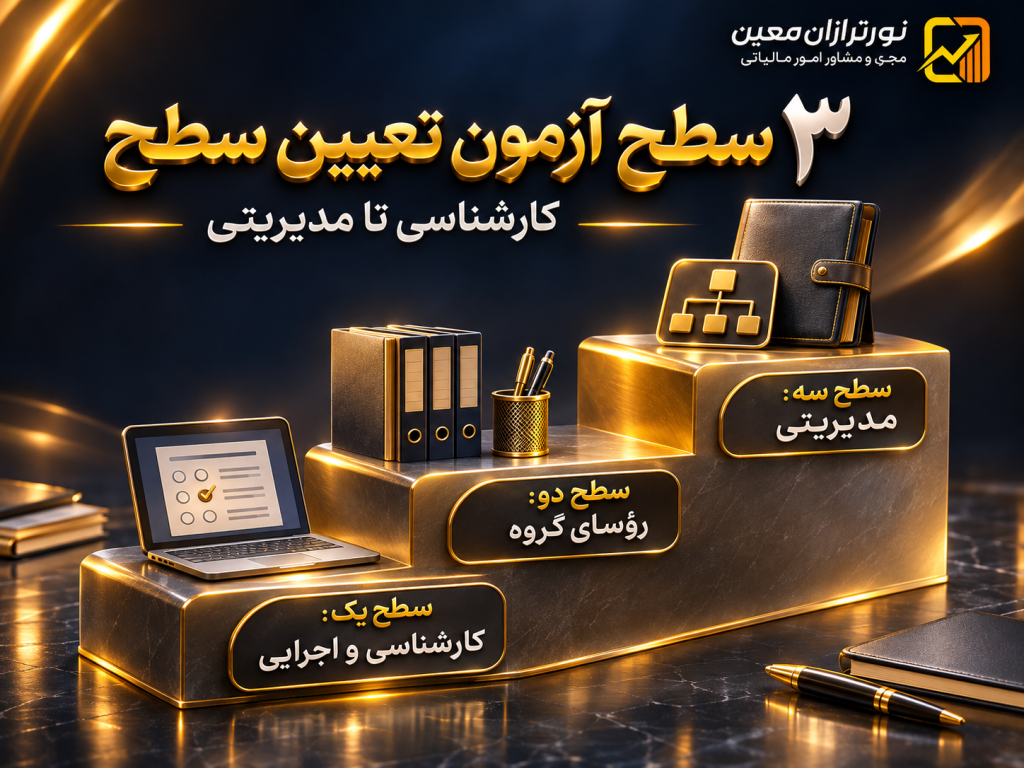
یکی از مهمترین تغییرات آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵، برگزاری آن در سه سطح امتحانی است.
برخلاف تقسیمبندی دو سطحی تشریحشده در مقاله قدیمی سال ۱۴۰۴، سطحبندی جدید بر اساس پستهای سازمانی و سمتهای همتراز انجام میشود.
سطح یک؛ مشاغل کارشناسی و اجرایی
در بخش مشاغل مالیاتی، نمونههایی از پستهای این سطح عبارتاند از:
- کمکحسابرس مالیاتی؛
- حسابرس مالیاتی و حسابرس ارشد مالیاتی؛
- کاردان مالیاتی؛
- متصدی امور مالیاتی؛
- مأمور ابلاغ و اجرا؛
- برخی پستهای کارشناسی مالیاتی در ستاد.
در بخش مشاغل غیرمالیاتی نیز پستهایی مانند کارشناسان، حسابداران، مسئولان اداری، بایگانان، انبارداران و سایر سمتهای همتراز در این سطح قرار میگیرند.
سطح دو؛ رؤسای گروه و برخی مسئولان میانی
این سطح شامل پستهایی مانند رئیس گروه حسابرسی مالیاتی، رئیس گروه مالیاتی در صف، برخی کارشناسان تخصصی ستاد و دادیاران انتظامی مالیاتی است.
در بخش غیرمالیاتی نیز برخی رؤسای اداره، رؤسای گروه و مسئولان اداری و فناوری مشمول این سطح هستند.
سطح سه؛ مدیران و مسئولان سطوح بالاتر
سطح سوم شامل پستهایی مانند رئیس امور حسابرسی مالیاتی، مدیر حسابرسی مالیاتی، مدیر دادرسی مالیاتی، معاون حسابرسی مالیاتی، برخی نمایندگان سازمان در هیأتهای حل اختلاف و معاونان مدیرکل در محدوده شرایط اعلامشده است.
نکته مهم: این عنوانها نمونههایی از سمتهای مندرج در اطلاعیه هستند. ملاک نهایی تعیین سطح، پست سازمانی و همترازی تعیینشده در حکم کارگزینی و ضوابط ثبتنام است.
منابع آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵
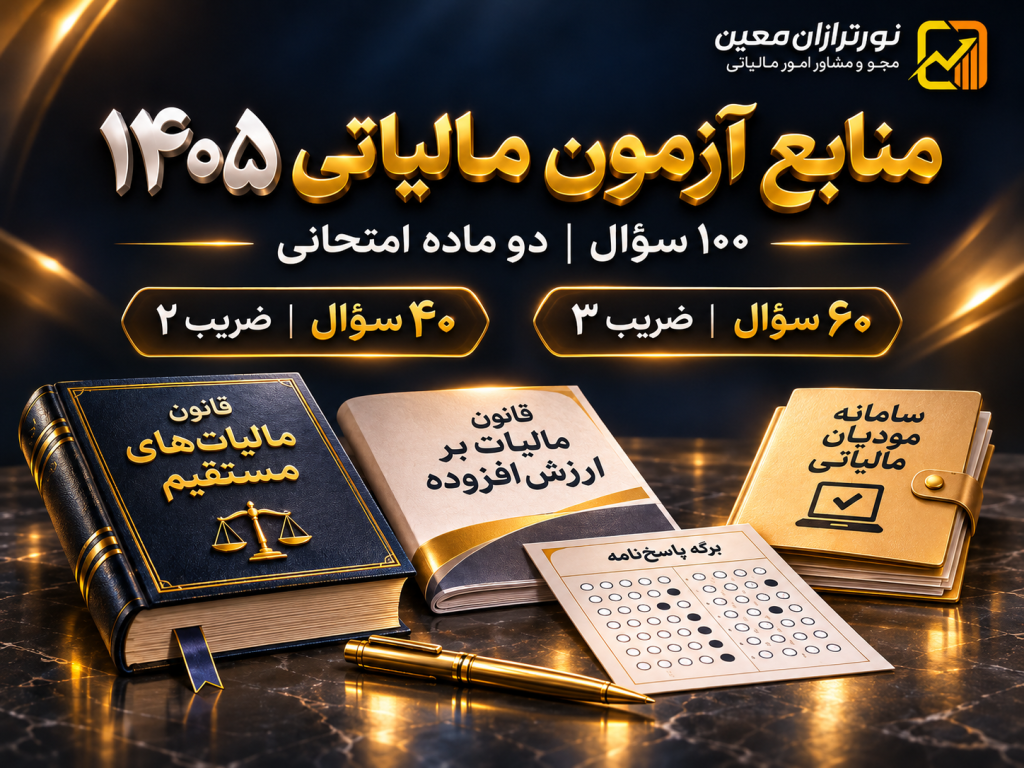
منابع آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵ در دو ماده امتحانی اصلی تنظیم شدهاند.
محدوده زمانی مقررات در اطلاعیه اولیه، تا تاریخ ۳۰ مهر ۱۴۰۵ اعلام شده است. همچنین داوطلبان باید اطلاعیههای تکمیلی درباره مباحث مستثناشده از آزمون را در نظر بگیرند.
ماده اول؛ قانون مالیاتهای مستقیم و مقررات مرتبط
این ماده شامل احکام مالیاتی، قوانین و مقررات مربوط به قانون مالیاتهای مستقیم و منابع مرتبط اعلامشده است.
بر اساس متن منابع اعلامی، بخشنامهها، آییننامهها و دستورالعملهای اجرایی مرتبط در محدوده زمانی تعیینشده نیز اهمیت دارند.
برای مطالعه هدفمند، داوطلبان میتوانند مباحث را در محورهایی مانند موارد زیر دستهبندی کنند:
- مالیات بر درآمد اشخاص حقیقی و حقوقی؛
- مالیات حقوق؛
- درآمد املاک و سایر منابع درآمد مشمول؛
- معافیتها و مشوقهای مالیاتی؛
- هزینههای قابل قبول مالیاتی؛
- تشخیص، مطالبه و وصول مالیات؛
- اعتراض و دادرسی مالیاتی؛
- جرایم و تکالیف قانونی.
این دستهبندی صرفاً پیشنهاد آموزشی برای مرور مباحث قانون است و جایگزین فهرست رسمی منابع آزمون نمیشود.
ماده دوم؛ مالیات بر ارزش افزوده و سامانه مؤدیان
ماده دوم شامل احکام مالیاتی و مقررات مربوط به قانون مالیات بر ارزش افزوده و قانون پایانههای فروشگاهی و سامانه مؤدیان است.
برای مرور این ماده، توجه به موضوعات زیر میتواند مفید باشد:
- مبانی مالیات بر ارزش افزوده؛
- عرضه کالا و خدمات مشمول و معاف؛
- اعتبار مالیاتی و شرایط پذیرش آن؛
- صورتحساب الکترونیکی؛
- تکالیف مؤدیان در سامانه مؤدیان؛
- احکام قانونی و اجرایی مرتبط با صورتحسابها؛
- جرایم و ضمانت اجراهای مقرر.
این موارد بهعنوان محورهای مطالعاتی پیشنهاد میشوند و حدود نهایی طرح سؤال باید مطابق اطلاعیههای رسمی آزمون مشخص شود.
🔵 مطالعه مرتبط: جرایم سامانه مؤدیان در سال ۱۴۰۵
تعداد سؤالات و ضرایب آزمون تعیین سطح مالیاتی ۱۴۰۵
بر اساس ساختار اعلامشده، آزمون ۱۴۰۵ دارای ۱۰۰ سؤال چهارگزینهای است.
| ماده امتحانی | تعداد سؤال | ضریب |
|---|---|---|
| قوانین و مقررات مربوط به مالیاتهای مستقیم و منابع مرتبط اعلامی | ۶۰ | ۳ |
| قوانین و مقررات مالیات بر ارزش افزوده، پایانههای فروشگاهی و سامانه مؤدیان | ۴۰ | ۲ |
| مجموع | ۱۰۰ | — |
سؤالات با توجه به سه سطح امتحانی در دفترچههای متناسب با همان سطوح تنظیم خواهند شد.
برای اطلاع از آخرین تغییرات منابع امتحانی، اطلاعیه شماره ۹ آزمون تعیین سطح سال ۱۴۰۵ درباره عدم طرح سؤال از مالیات بر عایدی سرمایه را مطالعه کنید.
نمره منفی آزمون چگونه محاسبه میشود؟
طبق ضوابط اعلامشده:
- هر پاسخ صحیح، امتیاز مثبت متناسب با ضریب دارد.
- هر پاسخ نادرست، یکسوم امتیاز مثبت همان سؤال را کسر میکند.
- سؤال بدون پاسخ، نمره مثبت یا منفی ندارد.
برای مثال، اگر در ده سؤال با ضریب یکسان، به شش سؤال پاسخ صحیح، به سه سؤال پاسخ نادرست و به یک سؤال پاسخ ندهید، امتیاز خام معادل پنج پاسخ صحیح خواهد بود.
این مثال فقط برای درک اثر نمره منفی است. نتیجه نهایی آزمون باید بر اساس ضرایب و روش محاسبه اعلامشده محاسبه شود.
نکته: تقسیمبندی امتیازدهی ۶۸، ۱۴، ۱۰، ۴ و ۴ که در مقاله قدیمی آمده بود، نباید بهعنوان جدول رسمی مواد آزمون ۱۴۰۵ استفاده شود.
تغییر مهم منابع آزمون ۱۴۰۵؛ اطلاعیه شماره ۹
مرکز آموزش، پژوهش و برنامهریزی مالیاتی طی اطلاعیه شماره ۹، به شماره ۲۲۰/۶۹۳۵۹/د مورخ ۲۷ آبان ۱۴۰۵ درباره طرح سؤال از قانون مالیات بر سوداگری و سفتهبازی رفع ابهام کرده است.
بر اساس متن این اطلاعیه، دو گروه از مباحث در آزمون سال ۱۴۰۵ مورد سؤال نخواهند بود.
۱. مالیات بر عایدی سرمایه
مباحث مربوط به مالیات بر عایدی سرمایه که در چارچوب قانون مالیات بر سوداگری و سفتهبازی مطرح شدهاند، از محدوده طرح سؤال در آزمون سال جاری خارج شدهاند.
۲. تغییرات قانون پایانههای فروشگاهی ناشی از قانون سوداگری
اصلاحات ایجادشده در قانون پایانههای فروشگاهی و سامانه مؤدیان در اجرای قانون مالیات بر سوداگری و سفتهبازی نیز طبق این اطلاعیه در سؤالات آزمون سال ۱۴۰۵ مطرح نمیشوند.
اما این موضوع به معنای حذف تمام مباحث قانون پایانههای فروشگاهی و سامانه مؤدیان نیست.
داوطلبان باید میان احکام عمومی و سایر مقررات این قانون و اصلاحات خاص ناشی از قانون سوداگری تفاوت قائل شوند.
همچنین این اطلاعیه صرفاً به محتوای آزمون مربوط است و به معنای لغو یا تعلیق خود قانون مالیات بر سوداگری نیست.
🔵 مطالعه مرتبط: مالیات بر سوداگری در آستانه اجرا؛ وضعیت قانون و تغییرات مالیاتی
ثبت نام آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵
طبق اطلاعیه اولیه، ثبتنام اینترنتی آزمون از ۱۲ تا ۱۸ آبان ۱۴۰۵ از طریق درگاه سازمان سنجش برنامهریزی شده بود.
در این فرآیند، داوطلبان باید پس از مطالعه شرایط و آمادهسازی اطلاعات لازم، تقاضانامه الکترونیکی را تکمیل میکردند.
اطلاعات و مدارک موردنیاز
بر اساس راهنمای ثبتنام، اطلاعات و مدارک مهم شامل موارد زیر بوده است:
- کد ملی؛
- شماره پرسنلی؛
- اطلاعات شغلی و سازمانی؛
- تصویر عکس پرسنلی مطابق مشخصات اعلامشده؛
- سایر اطلاعات مورد درخواست سامانه ثبتنام.
برای عکس پرسنلی، قالب JPG، وضوح مناسب، تمامرخ بودن و رعایت محدوده حجم و ابعاد اعلامشده الزامی است.
مراحل ثبت نام اینترنتی
۱. مراجعه به درگاه سازمان سنجش؛
۲. انتخاب اطلاعیه و سامانه مربوط به آزمون تعیین سطح مالیاتی ۱۴۰۵؛
۳. مطالعه کامل شرایط ثبتنام؛
۴. تکمیل مشخصات فردی و سازمانی؛
۵. انتخاب یا بررسی سطح امتحانی مطابق اطلاعات شغلی؛
۶. بارگذاری تصویر پرسنلی؛
۷. ثبت نهایی تقاضانامه و نگهداری اطلاعات ثبتنام.
نشانی رسمی: سازمان سنجش آموزش کشور
ثبتنام اولیه در زمان بهروزرسانی این مقاله پایان یافته است. این مراحل برای آشنایی با فرآیند ثبتنام و بررسی سوابق داوطلبان ارائه شدهاند.
زمان آزمون تعیین سطح مالیاتی ۱۴۰۵ و دریافت کارت
مطابق برنامه اعلامشده، آزمون تعیین سطح مالیاتی سال ۱۴۰۵ قرار است روز جمعه ۲۰ آذر ۱۴۰۵ بهصورت حضوری برگزار شود.
زمان پیشبینیشده برای انتشار کارت شرکت در آزمون نیز ۱۷ آذر ۱۴۰۵ است.
داوطلبان باید پس از انتشار کارت، مشخصات فردی، محل آزمون و سایر اطلاعات مندرج در آن را بررسی کنند.
آیا ماشین حساب در جلسه مجاز است؟
طبق شرایط اعلامشده، استفاده از ماشین حساب ساده در جلسه آزمون مجاز است.
آیا آزمون مجدد برای غایبان برگزار میشود؟
در اطلاعیه اولیه تصریح شده است که برگزاری آزمون موردی یا مجدد برای افراد غایب امکانپذیر نخواهد بود.
بنابراین، داوطلبان باید زمان و محل برگزاری را مطابق کارت ورود به جلسه و آخرین اطلاعیهها کنترل کنند.

تفاوت آزمون تعیین سطح مأموران مالیاتی ۱۴۰۴ و ۱۴۰۵
مقاله قبلی نورترازان معین درباره آزمون ۱۴۰۴ بود. برای جلوگیری از اشتباه در استفاده از منابع و اطلاعات آن سال، مهمترین تفاوتها را در جدول زیر آوردهایم.
| معیار | آزمون ۱۴۰۴ در نسخه قبلی مقاله | آزمون ۱۴۰۵ |
|---|---|---|
| ساختار سطحبندی | دو سطح معرفیشده در مقاله قبلی | سه سطح امتحانی |
| تقسیم منابع | بخش عمومی و تخصصی با شرح رشتهها | دو ماده اصلی با ضرایب مشخص |
| امتیازدهی | جدول پنجبخشی قدیمی | ۶۰ سؤال ضریب ۳ و ۴۰ سؤال ضریب ۲ |
| تاریخ آزمون | ۲۱ آذر ۱۴۰۴ | ۲۰ آذر ۱۴۰۵، طبق برنامه اعلامشده |
| محدوده قوانین | منابع مختص آزمون ۱۴۰۴ | مقررات تا ۳۰ مهر ۱۴۰۵ با اطلاعیههای تکمیلی |
| قانون سوداگری | وضعیت منابع آن سال | استثناهای صریح اطلاعیه شماره ۹ |
اطلاعات این دو سال نباید با یکدیگر ادغام شوند. بهخصوص استفاده از تقسیمبندی سطوح و امتیازات سال گذشته برای برنامهریزی آزمون ۱۴۰۵ میتواند باعث اشتباه در اولویت مطالعه شود.
نمونه سوالات آزمون تعیین سطح مأموران مالیاتی
تمرین با سؤالات چهارگزینهای، یکی از روشهای مناسب برای مرور مطالب و شناسایی نقاط ضعف مطالعاتی است.
بااینحال، باید میان سؤالات رسمی آزمونهای گذشته، نمونه سؤالات آموزشی و سؤالات تألیفی تفاوت قائل شد.
در ادامه، چند سؤال آموزشی تألیفی و غیررسمی برای تمرین ارائه شده است.
نمونه سؤال اول
کدام گزینه درباره اطلاعیه شماره ۹ آزمون تعیین سطح مالیاتی ۱۴۰۵ صحیح است؟
الف) تمام قانون پایانههای فروشگاهی حذف شده است.
ب) صرفاً مباحث مالیات بر ارزش افزوده حذف شده است.
ج) مباحث عایدی سرمایه و اصلاحات مرتبط ناشی از قانون سوداگری مورد سؤال نیستند.
د) تمام قوانین جدید مالیاتی از منابع حذف شدهاند.
پاسخ صحیح: گزینه ج
نمونه سؤال دوم
بر اساس ساختار اعلامشده آزمون ۱۴۰۵، تعداد سؤالات ماده امتحانی اول و ضریب آن کدام است؟
الف) ۴۰ سؤال با ضریب ۲
ب) ۶۰ سؤال با ضریب ۳
ج) ۶۸ سؤال با ضریب ۱
د) ۵۰ سؤال با ضریب ۳
پاسخ صحیح: گزینه ب
نمونه سؤال سوم
در آزمونی که برای پاسخ نادرست یکسوم نمره منفی در نظر گرفته شده، بهترین روش پاسخگویی کدام است؟
الف) پاسخ دادن تصادفی به همه سؤالات
ب) حذف گزینههای نادرست و تصمیمگیری بر اساس میزان اطمینان از پاسخ
ج) پاسخ ندادن به تمام سؤالات دشوار، حتی با امکان حذف گزینهها
د) انتخاب یک گزینه ثابت برای تمام سؤالات نامشخص
پاسخ پیشنهادی: گزینه ب
این سؤالات صرفاً برای تمرین تهیه شدهاند و نباید بهعنوان نمونه سؤالات رسمی سازمان سنجش معرفی شوند.
بهترین روش مطالعه برای آزمون تعیین سطح مالیاتی ۱۴۰۵
برای آمادگی مؤثر، بهتر است منابع رسمی، آزمونهای تمرینی و مرور اشتباهات در کنار یکدیگر قرار بگیرند.
مرحله اول؛ مشخص کردن سطح امتحانی
ابتدا سطح امتحانی خود را مطابق شرایط و پست سازمانی بررسی کنید.
مطالعه دفترچه یا منابع مربوط به سطح دیگر ممکن است با نیاز واقعی شما تطابق نداشته باشد.
مرحله دوم؛ اولویتبندی بر اساس ضرایب
با توجه به تعداد سؤالات و ضرایب اعلامشده، مطالعه ماده اول اهمیت زیادی دارد.
بااینحال، ماده دوم نیز باید متناسب با وزن خود در برنامه مطالعه قرار بگیرد.
مرحله سوم؛ کنترل آخرین اصلاحات منابع
مقررات را بر اساس محدوده زمانی اعلامشده مطالعه کنید و موارد مستثناشده در اطلاعیه شماره ۹ را از سایر موضوعات تفکیک کنید.
مرحله چهارم؛ تمرین تستی و تحلیل اشتباهات
پس از هر بخش مطالعه، چند سؤال آموزشی مرتبط حل کنید و علت گزینههای نادرست را بررسی کنید.
توجه به متن قانون و منطق حکم، از حفظ کردن پاسخهای آماده مفیدتر است.
مرحله پنجم؛ مرور نهایی
پیش از آزمون، روی مباحثی که احتمال اشتباه بیشتری در آنها دارید تمرکز کنید و وضعیت کارت ورود به جلسه و مقررات حضور را کنترل کنید.
اشتباهات رایج در آمادگی آزمون تعیین سطح
یکی از اشتباهات، مطالعه بدون توجه به تفاوت منابع سال ۱۴۰۴ و ۱۴۰۵ است.
اشتباه دیگر، کنار گذاشتن تمام قانون سامانه مؤدیان به دلیل برداشت نادرست از اطلاعیه شماره ۹ است.
همچنین برخی داوطلبان تنها به جزوات یا مجموعه سؤالات تألیفی اکتفا میکنند؛ درحالیکه متن قوانین و مقررات اعلامشده، مرجع اصلی مطالعه است.
در نهایت، باید به این نکته توجه داشت که نمره بالاتر در آزمون، صرفاً یکی از عوامل قابل استفاده در فرآیندهای اداری و حرفهای است و بهتنهایی تضمین ارتقای شغلی نیست.
سوالات متداول درباره آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵
آزمون تعیین سطح مالیاتی ۱۴۰۵ چه زمانی برگزار میشود؟
مطابق برنامه اعلامشده، آزمون برای روز جمعه ۲۰ آذر ۱۴۰۵ برنامهریزی شده است.
آزمون تعیین سطح ۱۴۰۵ چند سؤال دارد؟
این آزمون شامل ۱۰۰ سؤال چهارگزینهای در دو ماده امتحانی اصلی است.
آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵ چند سطح دارد؟
سه سطح امتحانی متناسب با پستهای سازمانی و سمتهای همتراز اعلام شده است.
منابع آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵ چیست؟
مواد اصلی آزمون شامل قوانین و مقررات مرتبط با مالیاتهای مستقیم، مالیات بر ارزش افزوده و قانون پایانههای فروشگاهی و سامانه مؤدیان در محدوده اعلامشده است.
آیا مالیات بر عایدی سرمایه در آزمون ۱۴۰۵ سؤال دارد؟
طبق اطلاعیه شماره ۹، مباحث مربوط به مالیات بر عایدی سرمایه در آزمون سال جاری مورد سؤال نخواهند بود.
آیا آزمون تعیین سطح همان آزمون استخدامی سازمان امور مالیاتی است؟
خیر. آزمون تعیین سطح برای کارکنان مشمول و شاغل سازمان برگزار میشود و با آزمون استخدامی عمومی تفاوت دارد.
آیا سؤالهای سالهای گذشته برای آمادگی کافی هستند؟
خیر. نمونه سؤالات برای تمرین مفیدند، اما نباید جایگزین مطالعه منابع رسمی و اطلاعیههای جدید شوند.
جمع بندی
آزمون تعیین سطح مأموران مالیاتی ۱۴۰۵ با سه سطح امتحانی، ۱۰۰ سؤال چهارگزینهای و دو ماده اصلی با ضرایب ۳ و ۲ برنامهریزی شده است.
بر اساس اطلاعات اعلامشده، زمان برگزاری آزمون ۲۰ آذر ۱۴۰۵ است و داوطلبان باید منابع و شیوه مطالعه خود را با ساختار جدید و اطلاعیههای تکمیلی هماهنگ کنند.
مهمترین تغییر محتوایی نیز اطلاعیه شماره ۹ درباره عدم طرح سؤال از مباحث مالیات بر عایدی سرمایه و اصلاحات قانون سامانه مؤدیان ناشی از قانون مالیات بر سوداگری و سفتهبازی است.
بهترین روش آمادگی، مطالعه متن قوانین مرتبط، شناسایی سرفصلهای قابل سؤال، تمرین تستی و تحلیل اشتباهات است.
خدمات نورترازان معین
شرکت نورترازان معین بهعنوان مجری و مشاور امور مالیاتی، در زمینه بررسی قوانین و مقررات مالیاتی، تفسیر بخشنامهها، مالیاتهای مستقیم، مالیات بر ارزش افزوده، سامانه مؤدیان و رسیدگی به اختلافات مالیاتی خدمات تخصصی ارائه میکند.
اگر برای انجام تکالیف مالیاتی، بررسی آثار بخشنامههای جدید یا رسیدگی به اختلافات مالیاتی به راهنمایی نیاز دارید، میتوانید درخواست مشاوره ثبت کنید.
 حذف سوالات عایدی سرمایه از آزمون تعیین سطح ۱۴۰۵؛ اطلاعیه شماره ۹
 خبر خوش مالیاتی برای ۱۰ میلیون صاحب شغل؛ نیازی به پرداخت مالیات ندارند
 جریمه عدم بارگذاری دفاتر الکترونیکی ۱۴۰۵؛ آیا ۲۰ درصد است؟
 علی الحساب ۱ درصد فروش از زمستان ۱۴۰۵؛ فهرست ۱۱۳ شرکت مشمول
 اخبار مالیاتی هفته پایانی آبان ۱۴۰۵؛ مهمترین خبرهای ایران و جهان
 بخشنامه سامانه صورا ۱۴۰۵؛ پذیرش صورتهای مالی حسابرسیشده
گفتگو (۰)